 DriveHub
Guide pays · Royaume-Uni · 9 min
Indemnités kilométriques du dirigeant : votre propre voiture, votre propre limited company
Vous dirigez votre propre limited company et conduisez votre propre voiture pour elle. Les indemnités kilométriques d'un dirigeant fonctionnent comme celles d'un salarié, parce que pour ces règles vous en êtes un : la société paie, le montant agréé de HMRC est le plafond exonéré, et la société conserve le relevé.

La réponse courte
- Ma limited company peut-elle me verser des indemnités kilométriques ? Oui. Un dirigeant est titulaire d'une fonction (office-holder), et les règles de l'emploi s'appliquent aux fonctions. La société est ici votre employeur.
- Combien en franchise d'impôt ? Pour 2026-27, 55p par mile pour les 10 000 premiers miles professionnels et 25p au-delà. Avant le 6 avril 2026, c'était 45p et 25p.
- Que faut-il déclarer ? Rien, tant que les versements de l'année restent dans le montant agréé. Tout ce qui dépasse va sur un P11D ou passe par la paie, et est imposé.
- National Insurance ? Un critère distinct, sans palier à 25p : le versement est comparé à 55p pour chaque mile professionnel, par période de rémunération.
- Payé moins que le montant agréé ? Vous pouvez demander la Mileage Allowance Relief sur l'écart, comme tout salarié.
- Simplified expenses ? Non. Une limited company ne peut pas les utiliser.
- Le trajet domicile-travail ? Le trajet du domicile à votre lieu de travail permanent n'est pas un déplacement professionnel, même quand la société est à vous.
- Combien de temps la société conserve-t-elle les relevés ? Six ans à compter de la fin de l'exercice de la société, pas trois.
Pourquoi un dirigeant compte ici comme un salarié
Les règles des 55p sont écrites pour un "employee". Un dirigeant en est un à ces fins, parce qu'une fonction de dirigeant est un office.
ITEPA 2003 s. 5(1) : "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." La section 5(2) lit ensuite "employee" comme "the office-holder" et "employer" comme "the person under whom the office-holder holds office."
HMRC confirme qu'un dirigeant occupe un office. ESM2503 : "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Et ESM2502 : "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Il n'est donc pas nécessaire de démontrer un contrat de travail avec votre propre société. Les sections sur les indemnités kilométriques, ss. 229 à 232, figurent dans la Part 4 de l'ITEPA, l'une des employment income Parts, et rien n'y dit le contraire.
Pas le forfait de l'indépendant
Les simplified expenses se ressemblent, au même taux de 55p, mais elles appartiennent aux indépendants. BIM75001 de HMRC : "Limited companies and partnerships with one or more corporate partners cannot use the rules." Si vous exercez plutôt en nom propre, les miles des indépendants traitent de cette voie.
Si c'est la société qui fournit la voiture et non vous, rien de tout cela ne s'applique : voir voiture de société et carburant privé et voiture de société, carburant à vos frais.
Ce que la société peut vous verser en franchise d'impôt
C'est la société qui fixe le taux. Le montant agréé de HMRC est le plafond de ce qu'elle verse sans impôt, pas une somme qu'elle vous doit.
Le montant agréé figure à la s. 230 : "M×R", vos miles professionnels de l'année fiscale multipliés par le taux. Pour une voiture ou une camionnette, le tableau de la s. 230(2) indique "55p for the first 10,000 miles 25p after that". Le Taxation (Energy and Vehicles) Act 2026, s. 2 a porté 45p à 55p "for the tax year 2026-27 and subsequent tax years". Le policy paper de HMRC : "The increase is retrospective taking effect from 6 April 2026."
Dans la limite de ce montant, s. 229(1) : "No liability to income tax arises in respect of approved mileage allowance payments". Le critère est le total de l'année, par type de véhicule. La section 229(3) agrée les versements "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Deux sociétés, un seul palier
Les 10 000 miles se comptent sur l'ensemble de "any associated employment" (s. 230(3)). Un emploi est associé à un autre lorsque l'employeur est le même, lorsqu'une même personne contrôle les deux, ou lorsque les employeurs sont des sociétés associées (s. 230(4)). Le dirigeant de deux sociétés qu'il contrôle a un seul palier de 10 000 miles pour les deux, pas deux.
Ce qui est déclaré, et ce qui ne l'est pas
Jusqu'au montant agréé, rien. Les indications de gov.uk pour les employeurs, Expenses and benefits: business travel mileage for employees' own vehicles : "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Au-delà, la même page : "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 résume les deux côtés en deux phrases : "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Pas par salary sacrifice
HMRC 480, 16.16 : "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Des indemnités kilométriques versées en échange d'une renonciation à du salaire perdent l'exonération.
La National Insurance a son propre chiffre
La National Insurance de Class 1 n'utilise pas le palier à 25p. La page de gov.uk pour les employeurs sur les miles des véhicules personnels des salariés fixe un "qualifying amount" : les miles professionnels "in the earning period" multipliés par le taux. Pour les voitures et camionnettes, le tableau indique "55p from 6 April 2026 (45p before 6 April 2026)", pour "Every business mile".
- Payé plus que le qualifying amount : "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Payé moins : "nothing to report; no National Insurance to pay".
- Pas de rattrapage ultérieur : "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
L'EIM31205 de HMRC met en garde contre la confusion des deux : "You should not assume that something that is true for one scheme is also true for the other."
Exemples chiffrés pour 2026-27
Ceci est un calcul à partir de la loi, pas un exemple de HMRC.
12 000 miles professionnels, la société verse 55p pour chaque mile.
- Versé : 12 000 × 55p = 6 600 £
- Montant agréé : 10 000 × 55p + 2 000 × 25p = 5 500 £ + 500 £ = 6 000 £
- Impôt sur le revenu : 600 £ dépassent le montant agréé. Ils vont sur un P11D ou passent par la paie, et sont imposés.
- National Insurance : le qualifying amount est de 12 000 × 55p = 6 600 £. Rien ne le dépasse, donc pas de Class 1 sur le versement, si les miles et le versement tombent dans la même période de rémunération.
12 000 miles professionnels, la société verse 55p, puis 25p au-delà de 10 000.
- Versé : 5 500 £ + 500 £ = 6 000 £, exactement le montant agréé.
- Rien à déclarer pour l'impôt sur le revenu, ni pour la National Insurance : 6 000 £ est inférieur au qualifying amount de 6 600 £, là encore si les deux tombent dans la même période de rémunération.
8 000 miles professionnels, la société verse 45p.
- Versé : 8 000 × 45p = 3 600 £
- Montant agréé : 8 000 × 55p = 4 400 £
- Mileage Allowance Relief : 4 400 £ − 3 600 £ = 800 £
Payé moins de 55p : la Mileage Allowance Relief
Si la société verse moins que le montant agréé, ou rien, vous avez droit à un dégrèvement sur la différence au titre de la s. 231. C'est une déduction de votre revenu (s. 232) ; elle vaut donc l'impôt sur l'écart, pas l'écart lui-même. gov.uk : "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Les 800 £ ci-dessus valent donc 160 £ pour un contribuable à 20 % et 320 £ pour un contribuable à 40 %. Si vous déposez une déclaration Self Assessment, gov.uk indique que vous "must claim through your tax return instead" du formulaire en ligne ou du P87. Le fonctionnement de la demande et la limite de quatre ans sont expliqués dans utiliser sa propre voiture pour le travail.
Quels miles comptent
Seulement les déplacements professionnels. Posséder la société ne déplace pas la limite. La section 338(2) exclut "the expenses of ordinary commuting", que la s. 338(3) définit comme le trajet entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Le trajet du domicile au bureau de la société est donc privé. Un trajet vers le site d'un client peut être professionnel ; savoir si une mission longue fait de ce site un lieu de travail permanent est expliqué dans trajet domicile-travail ou lieu de travail temporaire.
Côté société : la déduction et les relevés
La déduction des versements par la société repose sur la règle générale des charges d'exploitation, pas sur les sections relatives aux indemnités kilométriques. CTA 2009 s. 54(1) : "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". La section 54(2) admet "any identifiable part or identifiable proportion of the expense" qui l'est.
Le relevé qui justifie le versement, c'est le relevé kilométrique. HMRC 480, 16.15 : "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Et : "Records should relate to miles travelled and not to actual expenses incurred." Ce que doit montrer la ligne de chaque trajet, jusqu'aux codes postaux, est expliqué dans les codes postaux et le palier des 10 000 miles.
Six ans, pas trois
Le Companies Act fixe trois ans pour les documents comptables d'une société privée (s. 388(4)(a)). La règle fiscale est plus longue, et c'est elle qui prévaut. Le FA 1998 Sch. 18 para. 21 impose de conserver les documents jusqu'au "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Ils comprennent "all receipts and expenses in the course of the company's activities". C'est l'horloge de la société. Si vous demandez vous-même la Mileage Allowance Relief, vos propres relevés suivent la règle applicable aux salariés, exposée dans les codes postaux et le palier des 10 000 miles.
gov.uk, Running a limited company : "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Et : "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Avant que la société vous paie
- Les miles sont des déplacements professionnels : aucun trajet domicile-bureau.
- Les versements de l'année sont comparés à 55p pour les 10 000 premiers miles et 25p au-delà, sur l'ensemble des sociétés associées.
- Tout ce qui dépasse le montant agréé va sur un P11D ou passe par la paie.
- Pour la National Insurance, le versement de chaque période de rémunération est comparé à 55p pour chaque mile professionnel de cette période.
- Le relevé est conservé avec les documents de la société pendant six ans à compter de la fin de l'exercice.
Comment DriveHub vous facilite la tâche
Le versement ne vaut que ce que vaut le relevé qui le sous-tend, et dans une société unipersonnelle, c'est vous qui devez le tenir.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Chaque trajet conserve sa date, ses deux extrémités et la distance. DriveHub classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres. Quand un trajet entre votre domicile et le bureau de la société attend sous À vérifier, répondez Domicile-travail, et il reste hors du total professionnel.
Rapports affiche les miles professionnels et privés pour n'importe quel mois, trimestre ou année, ou un intervalle de votre choix, par exemple l'exercice comptable de la société. Vous pouvez choisir un véhicule ou tous. Pour le palier des 10 000 miles et la Mileage Allowance Relief, utilisez l'année fiscale, du 6 avril au 5 avril.
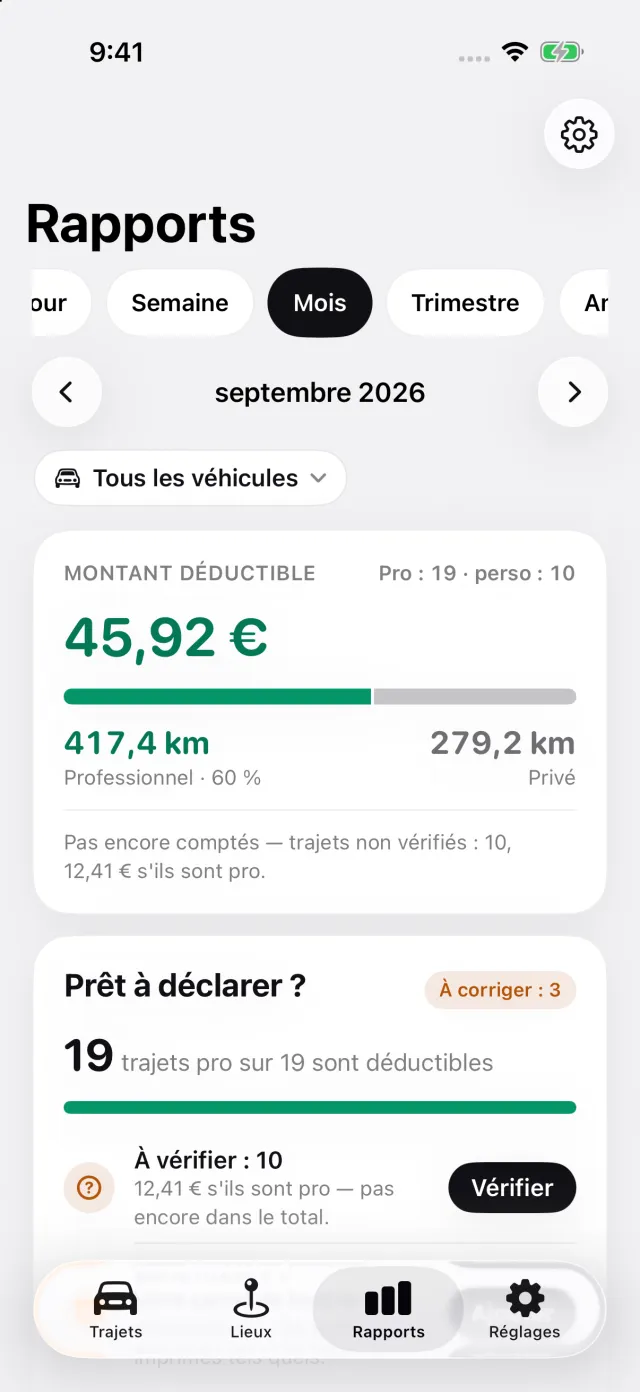
Le rapport imprime la date, les deux adresses, la distance et votre motif pour chaque trajet. Dans Réglages, choisissez Salarié, remboursé pour ma voiture, puis ajoutez votre société comme employeur, avec ce qu'elle verse au mile. Le rapport compte le palier des 10 000 miles par emploi et, lorsque la société verse moins que le montant agréé par paliers de HMRC, il imprime la Mileage Allowance Relief. Avec Pro, il s'exporte en PDF, Excel ou CSV pour votre comptable.
Là où DriveHub s'arrête : il ne dépose rien auprès de HMRC et ne calcule ni la paie, ni le P11D, ni la National Insurance. Un trajet qu'il n'a pas enregistré et ne peut pas récupérer, parce que le téléphone était éteint, déchargé ou en mode Avion, reste hors du rapport jusqu'à ce que vous l'ajoutiez à la main. Il ne sait pas si deux de vos sociétés sont associées ; si elles le sont, ajoutez-les comme un seul employeur, pour qu'elles partagent un même palier de 10 000 miles. Il ne décide pas si un site est un lieu de travail permanent.
DriveHub est sur l'App Store pour iPhone. Les règles britanniques qu'il applique figurent sur la page Royaume-Uni, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.