 DriveHub
Гид по стране · Великобритания · 9 мин
Компенсация пробега директору: своя машина, своя limited company
У вас своя limited company, и вы ездите для неё на своей машине. Компенсация пробега директору устроена как у работника, потому что для этих правил вы и есть работник: платит компания, одобренная сумма HMRC — потолок без налога, а журнал хранит компания.

Коротко
- Может ли моя limited company платить мне за пробег? Да. Директор — это держатель должности (office-holder), а правила для работников по найму применяются к должностям. Для этих целей компания — ваш работодатель.
- Сколько без налога? На 2026-27 год — 55p за милю за первые 10 000 служебных миль и 25p дальше. До 6 апреля 2026 года было 45p и 25p.
- Что нужно сообщать? Ничего, пока выплаты за год не выходят за одобренную сумму. Всё сверх неё идёт в P11D или через payroll и облагается налогом.
- National Insurance? Отдельная проверка, без ступени 25p: выплата сравнивается с 55p за каждую служебную милю, по каждому расчётному периоду.
- Платят меньше одобренной суммы? С разницы можно получить Mileage Allowance Relief, как любой работник.
- Упрощённые расходы (simplified expenses)? Нет. Limited company ими пользоваться не может.
- Дорога на работу? Путь из дома до постоянного места работы — не служебная поездка, даже если компания ваша.
- Сколько компания хранит записи? Шесть лет с конца финансового года компании, а не три.
Почему директор здесь считается работником
Правила о 55p написаны для "employee". Директор для этих целей им является, потому что директорство — это должность.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Затем section 5(2) читает "employee" как "the office-holder", а "employer" — как "the person under whom the office-holder holds office."
HMRC подтверждает, что директор занимает должность. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". И ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Значит, трудовой договор со своей компанией показывать не нужно. Разделы о пробеге, ss. 229–232, находятся в Part 4 ITEPA — одной из частей о доходах от работы по найму, — и ничего иного в них не сказано.
Не фиксированная ставка самозанятого
Упрощённые расходы похожи, с теми же 55p, но они для самозанятых. BIM75001 HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Если же вы ведёте дело от своего имени, этот путь разобран в статье пробег самозанятого.
Если машину предоставляет компания, а не вы, ничего из этого не применяется: см. служебная машина и личное топливо и служебная машина, своё топливо.
Что компания может платить вам без налога
Ставку устанавливает компания. Одобренная сумма HMRC — потолок того, что она платит без налога, а не сумма, которую она вам должна.
Одобренная сумма записана в s. 230: "M×R" — ваши служебные мили за налоговый год, умноженные на ставку. Для легковой машины или фургона таблица s. 230(2) гласит "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 поднял 45p до 55p "for the tax year 2026-27 and subsequent tax years". Программный документ HMRC: "The increase is retrospective taking effect from 6 April 2026."
В пределах этой суммы, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Проверяется годовой итог по каждому виду транспорта. Section 229(3) одобряет выплаты, "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Две компании — один порог
10 000 миль считаются по всем "any associated employment" (s. 230(3)). Места работы связаны, если работодатель тот же, если оба контролирует одно лицо или если работодатели — связанные компании (s. 230(4)). У директора двух компаний, которые он контролирует, на обе приходится один порог в 10 000 миль, а не два.
Что сообщается, а что нет
В пределах одобренной суммы — ничего. Руководство gov.uk для работодателей, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Сверх неё — та же страница: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 укладывает обе стороны в два предложения: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Не через salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Компенсация пробега в обмен на отказ от части зарплаты теряет освобождение.
У National Insurance своя цифра
Class 1 National Insurance ступень 25p не использует. Страница gov.uk для работодателей о пробеге на собственных машинах работников задаёт "qualifying amount": служебные мили "in the earning period", умноженные на ставку. Для легковых машин и фургонов в таблице стоит "55p from 6 April 2026 (45p before 6 April 2026)" для "Every business mile".
- Заплачено больше qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Заплачено меньше: "nothing to report; no National Insurance to pay".
- Наверстать позже нельзя: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
EIM31205 HMRC предостерегает от смешения двух схем: "You should not assume that something that is true for one scheme is also true for the other."
Примеры с расчётом на 2026-27 год
Это арифметика по закону, а не собственный пример HMRC.
12 000 служебных миль, компания платит 55p за каждую милю.
- Выплачено: 12 000 × 55p = £6 600
- Одобренная сумма: 10 000 × 55p + 2 000 × 25p = £5 500 + £500 = £6 000
- Подоходный налог: £600 сверх одобренной суммы. Они идут в P11D или через payroll и облагаются налогом.
- National Insurance: qualifying amount — 12 000 × 55p = £6 600. Сверх него ничего нет, так что Class 1 с выплаты нет — если мили и выплата приходятся на один расчётный период.
12 000 служебных миль, компания платит 55p, а после 10 000 — 25p.
- Выплачено: £5 500 + £500 = £6 000, ровно одобренная сумма.
- Ни для подоходного налога, ни для National Insurance сообщать нечего: £6 000 меньше qualifying amount в £6 600 — опять же, если всё приходится на один расчётный период.
8 000 служебных миль, компания платит 45p.
- Выплачено: 8 000 × 45p = £3 600
- Одобренная сумма: 8 000 × 55p = £4 400
- Mileage Allowance Relief: £4 400 − £3 600 = £800
Платят меньше 55p: Mileage Allowance Relief
Если компания платит меньше одобренной суммы или ничего, на разницу вам положен вычет по s. 231. Это вычет из вашего дохода (s. 232), поэтому он стоит налога с разницы, а не саму разницу. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Так что £800 из примера выше стоят £160 для плательщика по ставке 20% и £320 — по ставке 40%. Если вы подаёте декларацию Self Assessment, gov.uk говорит, что вы "must claim through your tax return instead" онлайн-формы или P87. Как подать заявление и про четырёхлетний срок — в статье своя машина для работы.
Какие мили считаются
Только служебные поездки. То, что компания ваша, не сдвигает границу. Section 338(2) исключает "the expenses of ordinary commuting", а s. 338(3) определяет это как поездки между "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Значит, поездка из дома в офис компании — личная. Поездка на объект клиента может быть служебной; превращает ли долгий проект этот объект в постоянное место работы — в статье дорога на работу или временное место работы.
Сторона компании: вычет и записи
Вычет компании по этим выплатам основан на общем правиле о расходах бизнеса, а не на разделах о пробеге. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) допускает "any identifiable part or identifiable proportion of the expense", которая таким критериям отвечает.
Запись, подтверждающая выплату, — журнал пробега. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." И: "Records should relate to miles travelled and not to actual expenses incurred." Что должна показывать строка по каждой поездке, вплоть до почтовых индексов, — в статье почтовые индексы и порог в 10 000 миль.
Шесть лет, а не три
Companies Act устанавливает для бухгалтерских записей частной компании три года (s. 388(4)(a)). Налоговое правило длиннее, и действует оно. FA 1998 Sch. 18 para. 21 требует хранить записи до "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Сюда входят "all receipts and expenses in the course of the company's activities". Это срок компании. Если вы сами заявляете Mileage Allowance Relief, ваши собственные записи подчиняются правилу для работников из статьи почтовые индексы и порог в 10 000 миль.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". И: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Перед тем как компания вам заплатит
- Мили — служебные поездки: никаких поездок из дома в офис.
- Выплаты за год сравниваются с 55p за первые 10 000 миль и 25p дальше — по всем связанным компаниям.
- Всё сверх одобренной суммы идёт в P11D или через payroll.
- Для National Insurance выплата каждого расчётного периода сравнивается с 55p за каждую служебную милю в нём.
- Журнал хранится вместе с записями компании шесть лет с конца финансового года.
Чем DriveHub это упрощает
Выплата хороша ровно настолько, насколько хорош журнал за ней, а в компании из одного человека вести его приходится вам.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. У каждой поездки сохраняются дата, начало и конец и расстояние. Большинство поездок DriveHub сам относит к «Рабочим» или «Личным» по вашим местам, прошлым маршрутам и рабочим часам, а об остальных спрашивает вас. Когда поездка между домом и офисом компании ждёт в разделе «Проверить», отвечайте «Дорога на работу», и она не попадёт в служебный итог.
«Отчёты» показывают служебные и личные мили за любой месяц, квартал или год либо за выбранный вами диапазон — например, за отчётный период компании. Можно выбрать одну машину или все. Для порога в 10 000 миль и Mileage Allowance Relief берите налоговый год, с 6 апреля по 5 апреля.
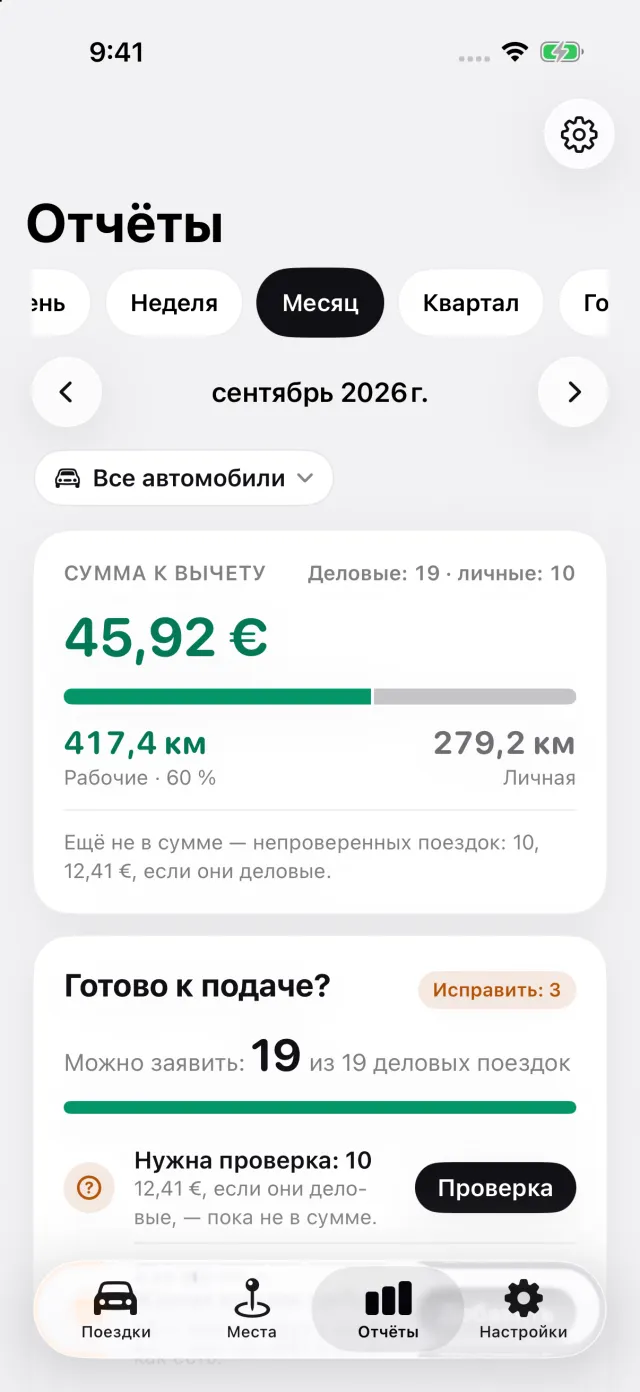
В отчёте по каждой поездке напечатаны дата, оба адреса, расстояние и ваша причина. В «Настройках» выберите «По найму, компенсация за свою машину», затем добавьте свою компанию как работодателя и укажите, сколько она платит за милю. Отчёт считает порог в 10 000 миль по каждому месту работы, а если компания платит меньше одобренной HMRC суммы с учётом порога, печатает Mileage Allowance Relief. С Pro он выгружается в PDF, Excel или CSV для вашего бухгалтера.
Где DriveHub останавливается: он ничего не подаёт в HMRC и не считает payroll, P11D или National Insurance. Поездка, которую он не записал и не может восстановить, потому что телефон был выключен, разряжен или в авиарежиме, не попадёт в отчёт, пока вы не добавите её вручную. Он не знает, связаны ли две ваши компании; если связаны, добавьте их как одного работодателя, чтобы у них был один порог в 10 000 миль. И он не решает, является ли площадка постоянным местом работы.
DriveHub есть в App Store для iPhone. Британские правила, которым он следует, — на странице Великобритании, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.