 DriveHub
Průvodce zemí · Spojené království · 9 min
Náhrada za míle pro ředitele: vaše vlastní auto, vaše vlastní limited company
Řídíte vlastní společnost s ručením omezeným (limited company) a jezdíte pro ni vlastním autem. Náhrada za míle pro ředitele (director) funguje jako u zaměstnance, protože pro tato pravidla zaměstnancem jste: platí společnost, schválená částka HMRC je stropem toho, co je bez daně, a knihu jízd uchovává společnost.

Stručná odpověď
- Může mi moje limited company platit za míle? Ano. Ředitel je nositelem funkce (office-holder) a pravidla pro zaměstnání se na funkce vztahují. Společnost je pro tento účel vaším zaměstnavatelem.
- Kolik bez daně? Pro 2026-27 55 pencí za míli za prvních 10 000 služebních mil a 25 pencí nad ně. Před 6. dubnem 2026 to bylo 45 pencí a 25 pencí.
- Co se hlásí? Nic, dokud roční platby nepřekročí schválenou částku. Cokoli nad ni jde na P11D nebo přes mzdy a daní se.
- National Insurance? Samostatný test, bez pásma 25 pencí: platba se porovnává s 55 pencemi za každou služební míli, za každé výplatní období.
- Dostáváte méně než schválenou částku? Na rozdíl můžete uplatnit Mileage Allowance Relief, jako každý zaměstnanec.
- Zjednodušené výdaje (simplified expenses)? Ne. Limited company je použít nemůže.
- Dojíždění? Cesta z domova na stálé pracoviště není služební cesta, ani když vám společnost patří.
- Jak dlouho společnost záznamy uchovává? Šest let od konce účetního roku společnosti, ne tři.
Proč se tu ředitel počítá jako zaměstnanec
Pravidla o 55 pencích jsou psaná pro "employee". Ředitel jím pro tyto účely je, protože funkce ředitele je úřad (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Oddíl 5(2) pak čte "employee" jako "the office-holder" a "employer" jako "the person under whom the office-holder holds office."
HMRC potvrzuje, že ředitel zastává úřad. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". A ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Žádnou pracovní smlouvu s vlastní společností tedy dokládat nemusíte. Oddíly o mílích, ss. 229 až 232, jsou v části 4 ITEPA, jedné z částí o příjmech ze zaměstnání, a nic v nich neříká jinak.
Ne paušální sazba živnostníka
Zjednodušené výdaje vypadají podobně, se stejnými 55 pencemi, ale patří OSVČ. BIM75001 HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Pokud místo toho podnikáte na vlastní účet, tu cestu popisuje článek míle pro OSVČ.
Pokud auto neposkytujete vy, ale společnost, nic z toho neplatí: viz služební auto a soukromé palivo a služební auto, vlastní palivo.
Co vám společnost může platit bez daně
Sazbu stanoví společnost. Schválená částka HMRC je strop toho, co platí bez daně, ne částka, kterou vám dluží.
Schválená částka je v s. 230: "M×R", vaše služební míle v daňovém roce krát sazba. Pro auto nebo dodávku zní tabulka s. 230(2) "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 zvýšil 45 pencí na 55 pencí "for the tax year 2026-27 and subsequent tax years". Policy paper HMRC: "The increase is retrospective taking effect from 6 April 2026."
V rámci této částky platí s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Testem je roční součet, podle druhu vozidla. Oddíl 229(3) schvaluje platby, "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Dvě společnosti, jedno pásmo
Těch 10 000 mil se počítá přes "any associated employment" (s. 230(3)). Zaměstnání je přidružené k jinému, je-li zaměstnavatel týž, ovládá-li obě jedna osoba, nebo jsou-li zaměstnavatelé přidružené společnosti (s. 230(4)). Ředitel dvou společností, které ovládá, má mezi nimi jedno pásmo 10 000 mil, ne dvě.
Co se hlásí a co ne
Do schválené částky nic. Pokyny gov.uk pro zaměstnavatele, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Nad ni tatáž stránka: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 shrnuje obě strany do dvou vět: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Ne formou salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Náhrada za míle placená výměnou za vzdání se části mzdy osvobození ztrácí.
National Insurance má vlastní číslo
Class 1 National Insurance pásmo 25 pencí nepoužívá. Stránka gov.uk pro zaměstnavatele o mílích ve vlastních vozidlech zaměstnanců stanoví "qualifying amount": služební míle "in the earning period" krát sazba. Pro auta a dodávky tabulka uvádí "55p from 6 April 2026 (45p before 6 April 2026)", za "Every business mile".
- Zaplaceno víc než qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Zaplaceno méně: "nothing to report; no National Insurance to pay".
- Žádné pozdější dorovnání: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
EIM31205 HMRC varuje před jejich směšováním: "You should not assume that something that is true for one scheme is also true for the other."
Modelové příklady pro 2026-27
Jde o počty podle zákona, ne o vlastní příklad HMRC.
12 000 služebních mil, společnost platí 55 pencí za každou míli.
- Zaplaceno: 12 000 × 55 pencí = 6 600 £
- Schválená částka: 10 000 × 55 pencí + 2 000 × 25 pencí = 5 500 £ + 500 £ = 6 000 £
- Daň z příjmů: 600 £ je nad schválenou částkou. Jde na P11D nebo přes mzdy a daní se.
- National Insurance: qualifying amount je 12 000 × 55 pencí = 6 600 £. Nic není nad ní, takže z platby se Class 1 neplatí, pokud míle i platba spadají do stejného výplatního období.
12 000 služebních mil, společnost platí 55 pencí, nad 10 000 pak 25 pencí.
- Zaplaceno: 5 500 £ + 500 £ = 6 000 £, přesně schválená částka.
- U daně z příjmů nic k hlášení a u National Insurance také nic: 6 000 £ je pod qualifying amount 6 600 £, opět pokud obojí spadá do stejného výplatního období.
8 000 služebních mil, společnost platí 45 pencí.
- Zaplaceno: 8 000 × 45 pencí = 3 600 £
- Schválená částka: 8 000 × 55 pencí = 4 400 £
- Mileage Allowance Relief: 4 400 £ − 3 600 £ = 800 £
Dostáváte méně než 55 pencí: Mileage Allowance Relief
Platí-li vám společnost méně než schválenou částku, nebo nic, máte podle s. 231 nárok na úlevu z rozdílu. Je to odpočet z vašeho příjmu (s. 232), takže má hodnotu daně z rozdílu, ne rozdílu samotného. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Výše uvedených 800 £ má tedy hodnotu 160 £ pro poplatníka se sazbou 20 % a 320 £ pro poplatníka se sazbou 40 %. Pokud podáváte přiznání Self Assessment, gov.uk říká, že "must claim through your tax return instead" namísto online formuláře nebo P87. Jak uplatnění funguje a jaká platí čtyřletá lhůta, vysvětluje článek vlastní auto k práci.
Které míle se počítají
Jen služební cesty. Vlastnictví společnosti nemění, kde hranice vede. Oddíl 338(2) vylučuje "the expenses of ordinary commuting", které s. 338(3) definuje jako cesty mezi "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Jízda z domova do kanceláře společnosti je tedy soukromá. Jízda na pracoviště klienta může být služební; zda dlouhá zakázka udělá z tohoto místa stálé pracoviště, rozebírá článek dojíždění, nebo dočasné pracoviště.
Strana společnosti: odpočet a záznamy
Odpočet plateb u společnosti stojí na obecném pravidle pro výdaje z podnikání, ne na oddílech o mílích. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Oddíl 54(2) povoluje "any identifiable part or identifiable proportion of the expense", která tou podmínkou projde.
Záznamem, který platbu podkládá, je kniha jízd. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." A dále: "Records should relate to miles travelled and not to actual expenses incurred." Co má řádek každé jízdy ukazovat, až po PSČ, vysvětluje článek PSČ a pásmo 10 000 mil.
Šest let, ne tři
Companies Act stanoví pro účetní záznamy soukromé společnosti tři roky (s. 388(4)(a)). Daňové pravidlo je delší a rozhoduje. FA 1998 Sch. 18 para. 21 vyžaduje uchovávat záznamy do "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Patří k nim "all receipts and expenses in the course of the company's activities". To jsou hodiny společnosti. Uplatňujete-li Mileage Allowance Relief sami, vaše vlastní záznamy se řídí pravidlem pro zaměstnance v článku PSČ a pásmo 10 000 mil.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". A dále: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Než vám společnost zaplatí
- Míle jsou služební cesty: žádné jízdy z domova do kanceláře.
- Roční platby se porovnávají s 55 pencemi za prvních 10 000 mil a 25 pencemi nad ně, přes všechny přidružené společnosti.
- Cokoli nad schválenou částku jde na P11D nebo přes mzdy.
- Pro National Insurance se platba za každé výplatní období porovnává s 55 pencemi za každou služební míli v něm.
- Kniha jízd se uchovává se záznamy společnosti šest let od konce účetního roku.
Jak to DriveHub usnadňuje
Platba je jen tak dobrá jako kniha jízd za ní, a ve společnosti o jednom člověku ji musíte vést vy.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Každá jízda si uchová datum, oba koncové body a vzdálenost. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá. Když jízda mezi domovem a kanceláří společnosti čeká v Ke kontrole, odpovězte Dojíždění a do služebního součtu se nezapočte.
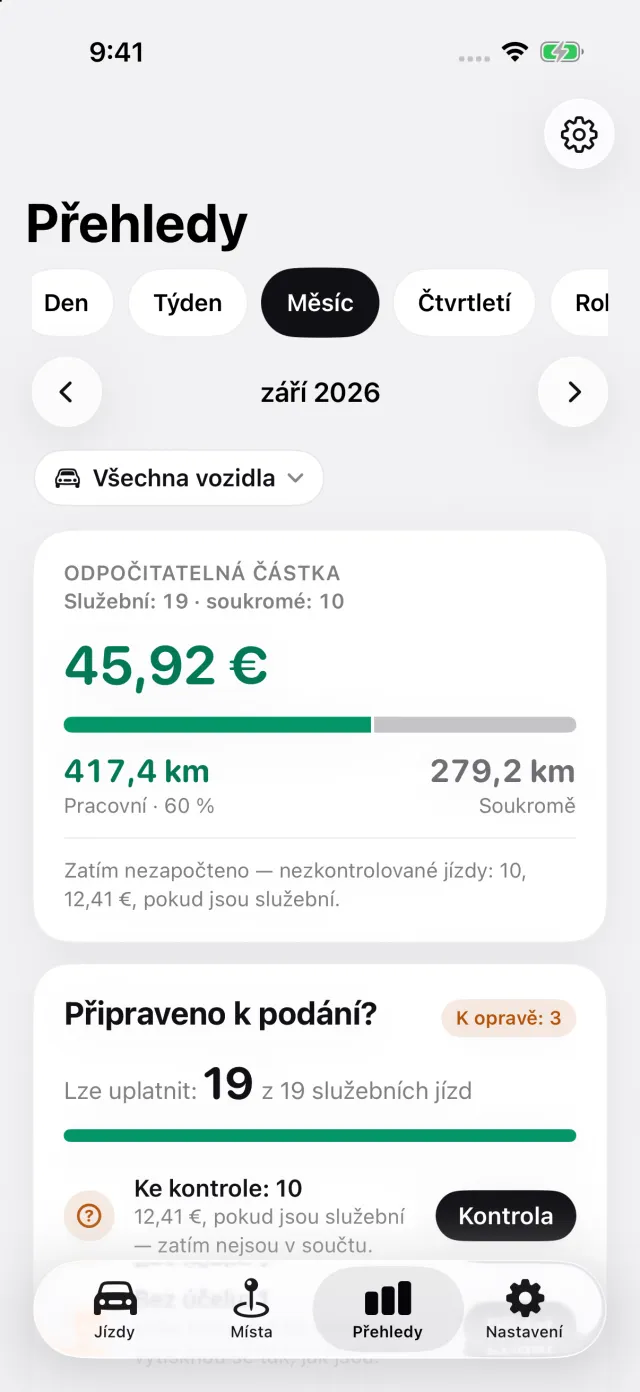
Přehledy ukazují služební a soukromé míle za libovolný měsíc, čtvrtletí nebo rok, případně za zvolený rozsah, třeba účetní období společnosti. Můžete zvolit jedno vozidlo nebo všechna. Pro pásmo 10 000 mil a Mileage Allowance Relief použijte daňový rok, od 6. dubna do 5. dubna.
Výkaz uvádí u každé jízdy datum, obě adresy, vzdálenost a váš důvod. V Nastavení zvolte Zaměstnanec, náhrada za vlastní auto a pak přidejte svou společnost jako zaměstnavatele, s tím, kolik platí za míli. Výkaz počítá pásmo 10 000 mil za každé zaměstnání zvlášť, a kde společnost platí méně než schválenou částku HMRC podle pásem, vytiskne Mileage Allowance Relief. S Pro se exportuje jako PDF, Excel nebo CSV pro účetního.
Kde DriveHub končí: u HMRC nic nepodává a nepočítá mzdy, P11D ani National Insurance. Jízda, kterou nezaznamenal a nedokáže obnovit, protože byl telefon vypnutý, vybitý nebo v režimu Letadlo, ve výkazu chybí, dokud ji nepřidáte ručně. Neví, zda jsou dvě vaše společnosti přidružené; pokud ano, přidejte je jako jednoho zaměstnavatele, aby sdílely jedno pásmo 10 000 mil. Nerozhoduje, zda je místo stálým pracovištěm.
DriveHub je v App Storu pro iPhone. Britská pravidla, podle kterých se řídí, jsou na stránce o Spojeném království a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.