 DriveHub
Landeguide · Storbritannien · 9 min.
Kørselsgodtgørelse til direktører: din egen bil, dit eget limited company
Du driver dit eget limited company og kører i din egen bil for det. Kørselsgodtgørelse til en direktør fungerer som en lønmodtagers, for efter disse regler er du en: selskabet betaler, HMRC's godkendte beløb er det skattefri loft, og selskabet gemmer kørebogen.

Det korte svar
- Kan mit limited company betale mig kørselsgodtgørelse? Ja. En direktør er indehaver af et hverv (office), og lønmodtagerreglerne gælder for hverv. Selskabet er din arbejdsgiver i den sammenhæng.
- Hvor meget skattefrit? For 2026-27 55p per mile for de første 10 000 erhvervsmiles og 25p derefter. Før 6. april 2026 var det 45p og 25p.
- Hvad skal indberettes? Intet, så længe årets betalinger holder sig inden for det godkendte beløb. Alt derover skal på en P11D eller gennem lønsystemet og beskattes.
- National Insurance? En særskilt test uden bånd på 25p: betalingen sammenlignes med 55p for hver erhvervsmile, per lønperiode.
- Fik du mindre end det godkendte beløb? Så kan du søge Mileage Allowance Relief for forskellen, som enhver lønmodtager.
- Simplified expenses? Nej. Et limited company kan ikke bruge dem.
- Pendlingen? Fra hjemmet til din faste arbejdsplads er ikke erhvervskørsel, heller ikke når du ejer selskabet.
- Hvor længe gemmer selskabet optegnelserne? Seks år fra udgangen af selskabets regnskabsår, ikke tre.
Hvorfor en direktør her tæller som lønmodtager
Reglerne om 55p er skrevet for en "employee". En direktør er det i denne sammenhæng, fordi en direktørpost er et hverv.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) læser derefter "employee" som "the office-holder" og "employer" som "the person under whom the office-holder holds office."
HMRC bekræfter, at en direktør bestrider et hverv. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Og ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Der skal altså ikke påvises nogen ansættelseskontrakt med dit eget selskab. Kørselsreglerne, ss. 229 til 232, står i Part 4 af ITEPA, en af delene om lønindkomst, og intet i dem siger andet.
Ikke den selvstændiges faste sats
Simplified expenses ligner, med de samme 55p, men de hører til de selvstændige. HMRC's BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Driver du i stedet virksomhed for egen regning, dækker kørsel som selvstændig den vej.
Stiller selskabet bilen til rådighed i stedet for dig, gælder intet af dette: se firmabil og privat brændstof og firmabil, dit eget brændstof.
Hvad selskabet kan betale dig skattefrit
Selskabet fastsætter satsen. HMRC's godkendte beløb er loftet for, hvad det kan betale uden skat, ikke et beløb, det skylder dig.
Det godkendte beløb står i s. 230: "M×R", dine erhvervsmiles i skatteåret gange satsen. For en bil eller varevogn lyder tabellen i s. 230(2) "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 hævede 45p til 55p "for the tax year 2026-27 and subsequent tax years". HMRC's policy paper: "The increase is retrospective taking effect from 6 April 2026."
Inden for det beløb gælder s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Testen er årets total, per slags køretøj. Section 229(3) godkender betalinger "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
To selskaber, ét bånd
De 10 000 miles tælles på tværs af "any associated employment" (s. 230(3)). Et ansættelsesforhold er forbundet med et andet, hvor arbejdsgiveren er den samme, hvor én person kontrollerer begge, eller hvor arbejdsgiverne er forbundne selskaber (s. 230(4)). En direktør i to selskaber, vedkommende selv kontrollerer, har ét bånd på 10 000 miles for dem tilsammen, ikke to.
Hvad der indberettes, og hvad der ikke gør
Op til det godkendte beløb intet. gov.uk's vejledning til arbejdsgivere, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Derover siger samme side: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 samler begge sider i to sætninger: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Ikke via lønnedgang (salary sacrifice)
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Kørselsgodtgørelse betalt mod at give afkald på løn mister fritagelsen.
National Insurance har sit eget tal
Class 1 National Insurance bruger ikke båndet på 25p. gov.uk's side for arbejdsgivere om kørsel i ansattes egne køretøjer fastsætter et "qualifying amount": erhvervsmiles "in the earning period" gange satsen. For biler og varevogne lyder tabellen "55p from 6 April 2026 (45p before 6 April 2026)", for "Every business mile".
- Betalt mere end det kvalificerende beløb: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Betalt mindre: "nothing to report; no National Insurance to pay".
- Ingen indhentning senere: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRC's EIM31205 advarer mod at blande de to: "You should not assume that something that is true for one scheme is also true for the other."
Regneeksempler for 2026-27
Dette er regning ud fra loven, ikke HMRC's eget eksempel.
12 000 erhvervsmiles, selskabet betaler 55p for hver mile.
- Udbetalt: 12 000 × 55p = £6 600
- Godkendt beløb: 10 000 × 55p + 2 000 × 25p = £5 500 + £500 = £6 000
- Indkomstskat: £600 ligger over det godkendte beløb. Det skal på en P11D eller gennem lønsystemet og beskattes.
- National Insurance: det kvalificerende beløb er 12 000 × 55p = £6 600. Intet ligger over det, så ingen Class 1 af betalingen, hvis miles og betaling falder i samme lønperiode.
12 000 erhvervsmiles, selskabet betaler 55p og derefter 25p efter 10 000.
- Udbetalt: £5 500 + £500 = £6 000, præcis det godkendte beløb.
- Intet at indberette for indkomstskat og intet for National Insurance: £6 000 ligger under det kvalificerende beløb på £6 600, igen hvis begge falder i samme lønperiode.
8 000 erhvervsmiles, selskabet betaler 45p.
- Udbetalt: 8 000 × 45p = £3 600
- Godkendt beløb: 8 000 × 55p = £4 400
- Mileage Allowance Relief: £4 400 − £3 600 = £800
Fik du mindre end 55p: Mileage Allowance Relief
Betaler selskabet mindre end det godkendte beløb, eller intet, har du ret til lempelse for forskellen efter s. 231. Det er et fradrag i din indkomst (s. 232), så det er skatten af forskellen værd, ikke selve forskellen. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
De £800 ovenfor er altså £160 værd for en, der betaler 20 % i skat, og £320 for en, der betaler 40 %. Indgiver du Self Assessment, siger gov.uk, at du "must claim through your tax return instead" for onlineformularen eller P87. Hvordan kravet fungerer, og fristen på fire år, står i egen bil i arbejdet.
Hvilke miles tæller
Kun erhvervskørsel. At du ejer selskabet, flytter ikke grænsen. Section 338(2) udelukker "the expenses of ordinary commuting", som s. 338(3) definerer som kørsel mellem "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Turen fra hjemmet til selskabets kontor er altså privat. En tur til en kundes adresse kan være erhverv; om en lang opgave gør det sted til en fast arbejdsplads, står i pendling eller midlertidigt arbejdssted.
Selskabets side: fradraget og optegnelserne
Selskabets fradrag for betalingerne hviler på den generelle regel for driftsudgifter, ikke på kørselsreglerne. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) tillader "any identifiable part or identifiable proportion of the expense", der er det.
Den optegnelse, der underbygger betalingen, er kørebogen. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Og: "Records should relate to miles travelled and not to actual expenses incurred." Hvad hver turs linje skal vise, helt ned til postnumrene, står i postnumre og båndet på 10 000 miles.
Seks år, ikke tre
Companies Act fastsætter tre år for et privat selskabs regnskabsoptegnelser (s. 388(4)(a)). Skattereglen er længere, og den er afgørende. FA 1998 Sch. 18 para. 21 kræver, at optegnelserne gemmes indtil "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". De omfatter "all receipts and expenses in the course of the company's activities". Det er selskabets frist. Søger du selv Mileage Allowance Relief, følger dine egne optegnelser lønmodtagerreglen i postnumre og båndet på 10 000 miles.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Og: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Før selskabet betaler dig
- Turene er erhvervskørsel: ingen ture fra hjem til kontor.
- Årets betalinger sammenlignes med 55p for de første 10 000 miles og 25p derefter, på tværs af alle forbundne selskaber.
- Alt over det godkendte beløb skal på en P11D eller gennem lønsystemet.
- For National Insurance sammenlignes hver lønperiodes betaling med 55p for hver erhvervsmile i perioden.
- Kørebogen gemmes sammen med selskabets optegnelser i seks år fra regnskabsårets udløb.
Sådan gør DriveHub det lettere
Betalingen er aldrig bedre end kørebogen bag den, og i et enkeltmandsselskab er det dig, der skal føre den.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. Hver tur beholder sin dato, begge endepunkter og distancen. DriveHub sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten. Når en tur mellem hjemmet og selskabets kontor venter under Skal tjekkes, så svar Pendling, og den holdes uden for erhvervstotalen.
Rapporter viser erhvervs- og privatmiles for enhver måned, ethvert kvartal eller år, eller et interval, du selv vælger, fx selskabets regnskabsperiode. Du kan vælge ét køretøj eller alle. Til båndet på 10 000 miles og Mileage Allowance Relief skal du bruge skatteåret, 6. april til 5. april.
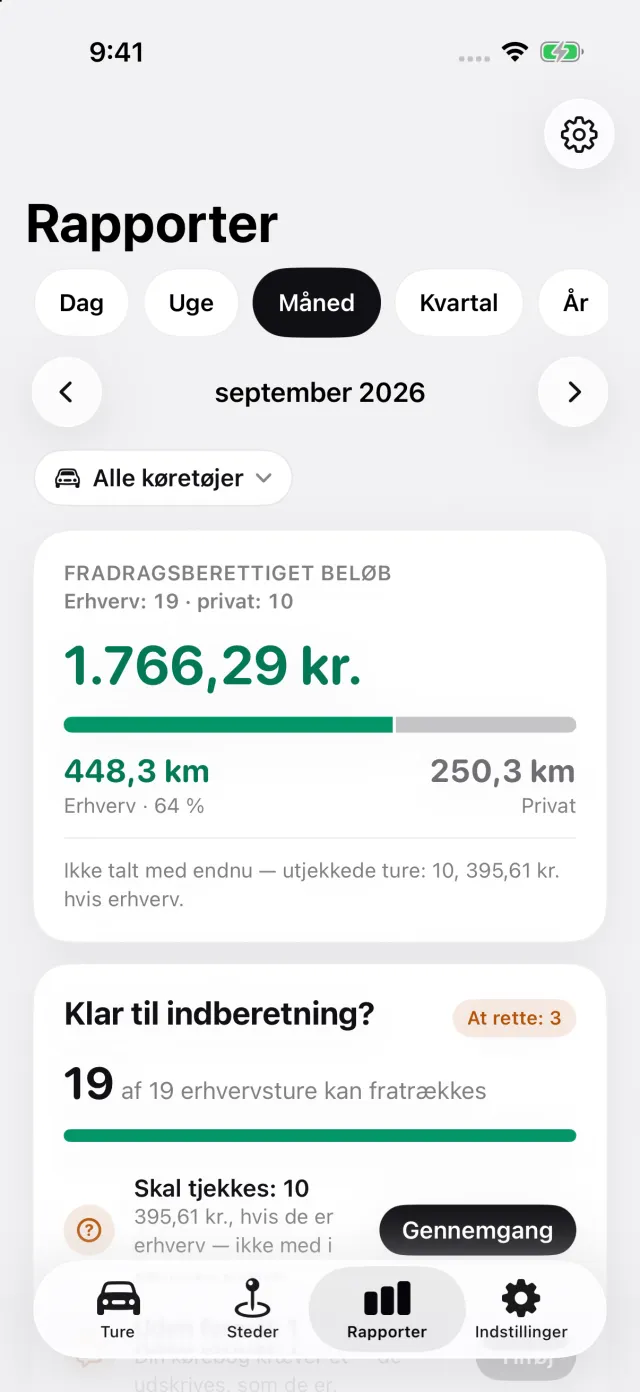
Rapporten udskriver datoen, begge adresser, distancen og dit formål for hver tur. Vælg Ansat, godtgørelse for egen bil under Indstillinger, og tilføj så dit selskab som arbejdsgiver med det, det betaler per mile. Rapporten tæller båndet på 10 000 miles per ansættelsesforhold, og hvor selskabet betaler mindre end HMRC's godkendte beløb efter båndet, udskriver den Mileage Allowance Relief. Med Pro eksporteres den som PDF, Excel eller CSV til din revisor.
Hvor DriveHub stopper: Den indgiver intet til HMRC og laver ingen tal for løn, P11D eller National Insurance. En kørsel, den ikke registrerede og ikke kan gendanne, fordi telefonen var slukket, løbet tør for strøm eller i flytilstand, holdes uden for rapporten, indtil du tilføjer den manuelt. Den ved ikke, om to af dine selskaber er forbundne; er de det, så tilføj dem som én arbejdsgiver, så de deler ét bånd på 10 000 miles. Den afgør ikke, om et sted er en fast arbejdsplads.
DriveHub findes i App Store til iPhone. De britiske regler, den følger, står på UK-siden, og opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når det handler om penge — spørg din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.