 DriveHub
Landveiledning · Storbritannia · 9 min
Kjøregodtgjørelse for daglig leder: din egen bil, ditt eget aksjeselskap
Du driver ditt eget aksjeselskap og kjører din egen bil for det. Kjøregodtgjørelse for en director fungerer som for en ansatt, fordi du etter disse reglene er en: selskapet betaler, HMRCs godkjente beløp er det skattefrie taket, og selskapet tar vare på loggen.

Det korte svaret
- Kan aksjeselskapet mitt betale meg kjøregodtgjørelse? Ja. En director har et verv (office), og reglene for arbeidsforhold gjelder for verv. Selskapet er arbeidsgiveren din her.
- Hvor mye skattefritt? For 2026-27 55p per mile for de første 10 000 milene i jobb og 25p etter det. Før 6. april 2026 var det 45p og 25p.
- Hva rapporteres? Ingenting, så lenge årets utbetalinger holder seg innenfor det godkjente beløpet. Alt over det føres på P11D eller går gjennom lønnskjøringen og beskattes.
- National Insurance? En egen test, uten trinnet på 25p: utbetalingen sammenlignes med 55p for hver mile i jobb, per opptjeningsperiode.
- Fått mindre enn det godkjente beløpet? Du kan kreve Mileage Allowance Relief for differansen, som enhver ansatt.
- Simplified expenses? Nei. Et aksjeselskap kan ikke bruke dem.
- Arbeidsreisen? Hjemmefra til det faste arbeidsstedet ditt er ikke jobbreise, selv når du eier selskapet.
- Hvor lenge tar selskapet vare på dokumentasjonen? Seks år fra utgangen av selskapets regnskapsår, ikke tre.
Hvorfor en director regnes som ansatt her
55p-reglene er skrevet for en "employee". En director er det i denne sammenhengen, fordi et styreverv er et verv (office).
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." Section 5(2) leser så "employee" som "the office-holder" og "employer" som "the person under whom the office-holder holds office."
HMRC bekrefter at en director har et verv. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". Og ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Det trengs altså ingen arbeidsavtale med ditt eget selskap. Reglene om kjøregodtgjørelse, ss. 229 til 232, står i Part 4 av ITEPA, en av delene om arbeidsinntekt, og ingenting i dem sier noe annet.
Ikke den faste satsen for enkeltpersonforetak
Simplified expenses ser like ut, med de samme 55p, men de hører til selvstendig næringsdrivende. HMRCs BIM75001: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Driver du i stedet for egen regning, dekker kjøring som selvstendig næringsdrivende den veien.
Stiller selskapet bilen i stedet for deg, gjelder ingenting av dette: se firmabil og privat drivstoff og firmabil, ditt eget drivstoff.
Hva selskapet kan betale deg skattefritt
Selskapet fastsetter satsen. HMRCs godkjente beløp er taket for hva det betaler uten skatt, ikke et beløp det skylder deg.
Det godkjente beløpet står i s. 230: "M×R", milene dine i jobb i skatteåret ganger satsen. For bil eller varebil lyder tabellen i s. 230(2) "55p for the first 10,000 miles 25p after that". Taxation (Energy and Vehicles) Act 2026, s. 2 hevet 45p til 55p "for the tax year 2026-27 and subsequent tax years". HMRCs policy paper: "The increase is retrospective taking effect from 6 April 2026."
Innenfor det beløpet gjelder s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Testen er årets total, per type kjøretøy. Section 229(3) godkjenner utbetalinger "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
To selskaper, ett trinn
De 10 000 milene telles på tvers av "any associated employment" (s. 230(3)). Et arbeidsforhold er tilknyttet et annet der arbeidsgiveren er den samme, der én person kontrollerer begge, eller der arbeidsgiverne er tilknyttede selskaper (s. 230(4)). En director i to selskaper hen kontrollerer, har ett trinn på 10 000 miles for begge, ikke to.
Hva som rapporteres, og hva som ikke gjør det
Opp til det godkjente beløpet: ingenting. gov.uks veiledning for arbeidsgivere, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Over det, samme side: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
HMRC 480, 16.7 sier begge sider i to setninger: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Ikke gjennom lønnsbytte
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." Kjøregodtgjørelse som betales mot at du gir avkall på lønn, mister fritaket.
National Insurance har sitt eget tall
Class 1 National Insurance bruker ikke trinnet på 25p. gov.uks arbeidsgiverside om kjøregodtgjørelse for ansattes egne kjøretøy fastsetter et "qualifying amount": miles i jobb "in the earning period" ganger satsen. For bil og varebil lyder tabellen "55p from 6 April 2026 (45p before 6 April 2026)", for "Every business mile".
- Betalt mer enn qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Betalt mindre: "nothing to report; no National Insurance to pay".
- Ingen oppretting senere: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
HMRCs EIM31205 advarer mot å blande de to: "You should not assume that something that is true for one scheme is also true for the other."
Regneeksempler for 2026-27
Dette er regning ut fra loven, ikke HMRCs eget eksempel.
12 000 miles i jobb, selskapet betaler 55p for hver mile.
- Utbetalt: 12 000 × 55p = 6 600 £
- Godkjent beløp: 10 000 × 55p + 2 000 × 25p = 5 500 £ + 500 £ = 6 000 £
- Inntektsskatt: 600 £ er over det godkjente beløpet. Det føres på P11D eller går gjennom lønnskjøringen, og beskattes.
- National Insurance: qualifying amount er 12 000 × 55p = 6 600 £. Ingenting er over det, så ingen Class 1 på utbetalingen, hvis milene og utbetalingen faller i samme opptjeningsperiode.
12 000 miles i jobb, selskapet betaler 55p, så 25p etter 10 000.
- Utbetalt: 5 500 £ + 500 £ = 6 000 £, nøyaktig det godkjente beløpet.
- Ingenting å rapportere for inntektsskatt, og ingenting for National Insurance: 6 000 £ er under qualifying amount på 6 600 £, igjen hvis begge faller i samme opptjeningsperiode.
8 000 miles i jobb, selskapet betaler 45p.
- Utbetalt: 8 000 × 45p = 3 600 £
- Godkjent beløp: 8 000 × 55p = 4 400 £
- Mileage Allowance Relief: 4 400 £ − 3 600 £ = 800 £
Fått mindre enn 55p: Mileage Allowance Relief
Betaler selskapet mindre enn det godkjente beløpet, eller ingenting, har du krav på fradrag for differansen etter s. 231. Det er et fradrag i inntekten din (s. 232), så det er verdt skatten på differansen, ikke differansen selv. gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
De 800 £ over er altså verdt 160 £ for en som betaler 20 % skatt, og 320 £ for en som betaler 40 %. Leverer du Self Assessment-skattemelding, sier gov.uk at du "must claim through your tax return instead" av nettskjemaet eller P87. Hvordan kravet fungerer, og fireårsgrensen, står i egen bil i jobben.
Hvilke miles som teller
Bare jobbreiser. Å eie selskapet endrer ikke hvor grensen går. Section 338(2) utelukker "the expenses of ordinary commuting", som s. 338(3) definerer som reiser mellom "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
Kjøringen hjemmefra til selskapets kontor er altså privat. En kjøring til en kundes lokaler kan være jobb; om et langt oppdrag gjør det stedet til et fast arbeidssted, står i arbeidsreise eller midlertidig arbeidssted.
Selskapets side: fradraget og dokumentasjonen
Selskapets fradrag for utbetalingene bygger på den generelle regelen for driftskostnader, ikke på reglene om kjøregodtgjørelse. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". Section 54(2) tillater "any identifiable part or identifiable proportion of the expense" som er det.
Dokumentasjonen som støtter utbetalingen, er kjøreboken. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." Og: "Records should relate to miles travelled and not to actual expenses incurred." Hva linjen for hver reise bør vise, helt ned til postnumrene, står i postnumre og trinnet på 10 000 miles.
Seks år, ikke tre
Companies Act fastsetter tre år for et privat selskaps regnskapsmateriale (s. 388(4)(a)). Skatteregelen er lengre, og den er den som gjelder. FA 1998 Sch. 18 para. 21 krever at dokumentasjonen oppbevares til "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Den omfatter "all receipts and expenses in the course of the company's activities". Det er selskapets klokke. Krever du Mileage Allowance Relief selv, følger din egen dokumentasjon regelen for ansatte i postnumre og trinnet på 10 000 miles.
gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". Og: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Før selskapet betaler deg
- Milene er jobbreiser: ingen kjøringer hjemmefra til kontoret.
- Årets utbetalinger sammenlignes med 55p for de første 10 000 milene og 25p etter det, på tvers av alle tilknyttede selskaper.
- Alt over det godkjente beløpet føres på P11D eller går gjennom lønnskjøringen.
- For National Insurance sammenlignes utbetalingen i hver opptjeningsperiode med 55p for hver mile i jobb i perioden.
- Loggen oppbevares sammen med selskapets dokumentasjon i seks år fra utgangen av regnskapsåret.
Hvordan DriveHub gjør dette enklere
Utbetalingen er aldri bedre enn loggen bak den, og i et enkeltpersonselskap er det du som må føre den.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Hver tur beholder dato, begge endepunktene og distansen. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. Når en kjøring mellom hjemmet og selskapets kontor venter under Må sjekkes, svarer du Arbeidsreise, så holdes den utenfor jobbtotalen.
Rapporter viser jobbmiles og private miles for en hvilken som helst måned, et kvartal eller et år, eller et tidsrom du velger, for eksempel selskapets regnskapsperiode. Du kan velge ett kjøretøy eller alle. For trinnet på 10 000 miles og Mileage Allowance Relief bruker du skatteåret, 6. april til 5. april.
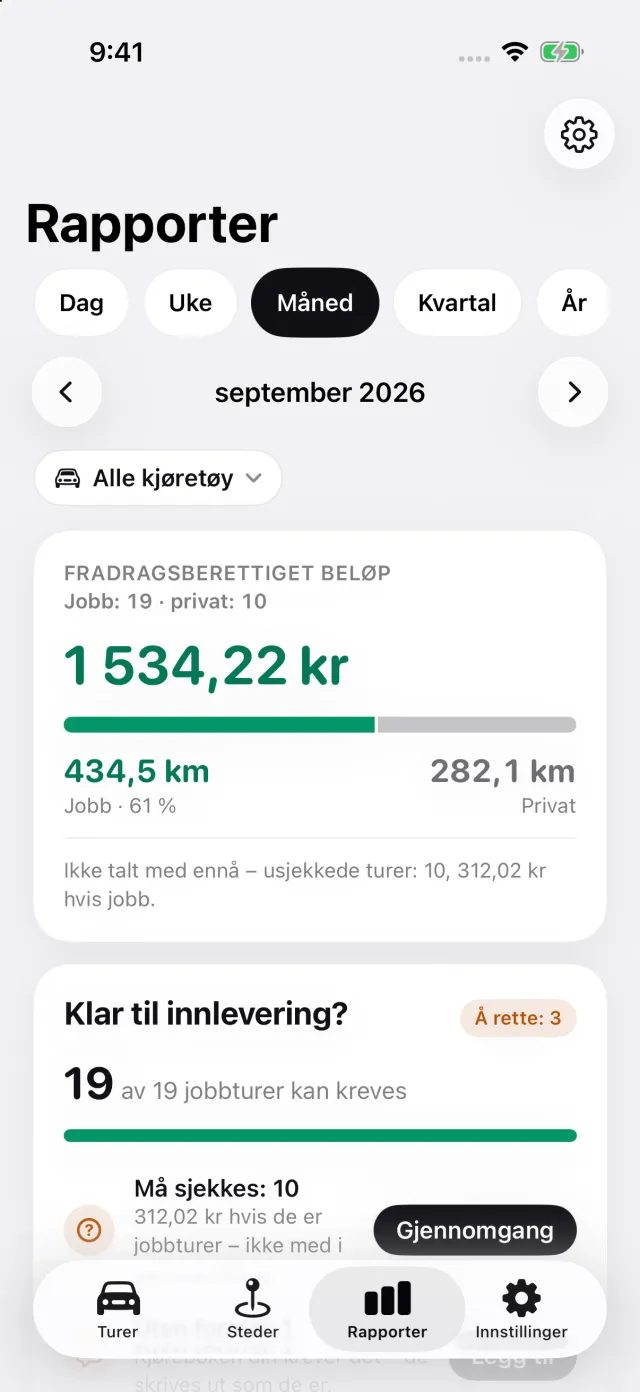
Rapporten skriver ut dato, begge adressene, distansen og grunnen din for hver reise. I Innstillinger velger du Ansatt, godtgjørelse for egen bil, og legger så til selskapet ditt som arbeidsgiver, med hva det betaler per mile. Rapporten teller trinnet på 10 000 miles per arbeidsforhold, og der selskapet betaler mindre enn HMRCs godkjente beløp med trinn, skriver den ut Mileage Allowance Relief. Med Pro eksporteres den som PDF, Excel eller CSV til regnskapsføreren din.
Hvor DriveHub stopper: den sender ingenting til HMRC og regner ikke ut lønn, P11D eller National Insurance. En kjøring den ikke registrerte og ikke kan gjenopprette, fordi telefonen var av, tom for strøm eller i flymodus, holdes utenfor rapporten til du legger den inn for hånd. Den vet ikke om to av selskapene dine er tilknyttet hverandre; er de det, legger du dem inn som én arbeidsgiver, så de deler ett trinn på 10 000 miles. Den avgjør ikke om et sted er et fast arbeidssted.
DriveHub finnes i App Store for iPhone. De britiske reglene den følger, står på Storbritannia-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.