 DriveHub
Guia por país · Reino Unido · 9 min
Subsídio de quilometragem do administrador: o seu próprio carro, a sua própria sociedade limitada
Gere a sua própria sociedade limitada e conduz o seu próprio carro ao serviço dela. Um subsídio de quilometragem de administrador funciona como o de um trabalhador por conta de outrem, porque para estas regras é um: a sociedade paga, o montante aprovado do HMRC é o teto isento, e a sociedade guarda o registo.

A resposta curta
- A minha sociedade limitada pode pagar-me as milhas? Sim. Um administrador é titular de um cargo (office-holder), e as regras do trabalho por conta de outrem aplicam-se aos cargos. Para isto, a sociedade é a sua entidade patronal.
- Quanto com isenção? Em 2026-27, 55p por milha nas primeiras 10 000 milhas profissionais e 25p daí em diante. Antes de 6 de abril de 2026 era 45p e 25p.
- O que se declara? Nada, desde que os pagamentos do ano fiquem dentro do montante aprovado. O que passar disso vai para um P11D ou para o processamento salarial e é tributado.
- National Insurance? Um teste à parte, sem o escalão dos 25p: o pagamento compara-se com 55p por cada milha profissional, por período de remuneração.
- Pagam-lhe menos do que o montante aprovado? Pode pedir o Mileage Allowance Relief sobre a diferença, como qualquer trabalhador por conta de outrem.
- Simplified expenses? Não. Uma sociedade limitada não as pode usar.
- O trajeto casa-trabalho? De casa para o seu local de trabalho permanente não é deslocação profissional, mesmo quando a sociedade é sua.
- Durante quanto tempo guarda a sociedade os registos? Seis anos a contar do fim do exercício da sociedade, não três.
Porque é que aqui um administrador conta como trabalhador por conta de outrem
As regras dos 55p estão escritas para um "employee". Um administrador é-o para estes efeitos, porque a administração é um cargo.
ITEPA 2003 s. 5(1): "The provisions of the employment income Parts that are expressed to apply to employments apply equally to offices, unless otherwise indicated." A secção 5(2) lê depois "employee" como "the office-holder" e "employer" como "the person under whom the office-holder holds office."
O HMRC confirma que um administrador ocupa um cargo. ESM2503: "For example, a director of a company is an office holder because the Companies Act requires a company to have a board of directors". E ESM2502: "It is not necessary to show, as for an employee, that an office holder works under a contract of service."
Não é preciso, portanto, mostrar nenhum contrato de trabalho com a sua própria sociedade. As secções das milhas, ss. 229 a 232, estão na Parte 4 do ITEPA, uma das employment income Parts, e nada nelas diz o contrário.
Não é a taxa fixa do trabalhador independente
As simplified expenses parecem semelhantes, aos mesmos 55p, mas pertencem aos trabalhadores por conta própria. O BIM75001 do HMRC: "Limited companies and partnerships with one or more corporate partners cannot use the rules." Se em vez disso exerce a atividade por conta própria, milhas de trabalhador por conta própria trata dessa via.
Se é a sociedade que lhe dá o carro, e não você, nada disto se aplica: veja carro da empresa e combustível para uso privado e carro da empresa, combustível pago por si.
O que a sociedade lhe pode pagar com isenção
É a sociedade que fixa a taxa. O montante aprovado do HMRC é o teto do que paga sem imposto, não uma quantia que lhe deva.
O montante aprovado está na s. 230: "M×R", as suas milhas profissionais no ano fiscal vezes a taxa. Para um carro ou uma carrinha, a tabela da s. 230(2) diz "55p for the first 10,000 miles 25p after that". O Taxation (Energy and Vehicles) Act 2026, s. 2 subiu os 45p para 55p "for the tax year 2026-27 and subsequent tax years". A nota de política do HMRC: "The increase is retrospective taking effect from 6 April 2026."
Dentro desse montante, s. 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". O teste é o total do ano, por tipo de veículo. A secção 229(3) aprova os pagamentos "if, or to the extent that, for a tax year, the total amount of all such payments … does not exceed the approved amount".
Duas sociedades, um escalão
As 10 000 milhas contam-se em conjunto com "any associated employment" (s. 230(3)). Um emprego está associado a outro quando a entidade patronal é a mesma, quando uma pessoa controla as duas, ou quando as entidades patronais são sociedades associadas (s. 230(4)). Um administrador de duas sociedades que controla tem um único escalão de 10 000 milhas para as duas, não dois.
O que se declara, e o que não
Até ao montante aprovado, nada. O guia do gov.uk para entidades patronais, Expenses and benefits: business travel mileage for employees' own vehicles: "You're allowed to pay your employee a certain amount of MAPs each year without having to report them to HMRC. This is called an 'approved amount'."
Acima dele, a mesma página: "You must: report on form P11D; add anything above the 'approved amount' to the employee's pay, and deduct and pay tax as normal".
O HMRC 480, 16.7 diz os dois lados em duas frases: "If you pay more than the approved amount, the excess should be returned on form P11D, or payrolled if you've registered to payroll. If you pay the exact amount, do not tell HMRC at all, whether on forms P11D, or otherwise."
Não através de salary sacrifice
HMRC 480, 16.16: "From 6 April 2017 where mileage payments are given as part of optional remuneration arrangements, the payments are not exempt from tax and the employee is taxable on the amount of salary or cash paid." As milhas pagas em troca de abdicar de salário perdem a isenção.
A National Insurance tem o seu próprio valor
A National Insurance de Class 1 não usa o escalão dos 25p. A página do gov.uk para entidades patronais sobre milhas nos veículos próprios dos trabalhadores fixa um "qualifying amount": as milhas profissionais "in the earning period" vezes a taxa. Para carros e carrinhas, a tabela diz "55p from 6 April 2026 (45p before 6 April 2026)", para "Every business mile".
- Pago acima do qualifying amount: "add the excess to their other earnings for that earnings period when calculating Class 1 National Insurance (but not Pay As You Earn (PAYE) tax) through payroll".
- Pago abaixo: "nothing to report; no National Insurance to pay".
- Sem acertos mais tarde: "There's no Mileage Allowance Relief for National Insurance, and you cannot carry forward the difference between RME and the qualifying amount to a later earnings period."
O EIM31205 do HMRC avisa contra misturar os dois: "You should not assume that something that is true for one scheme is also true for the other."
Exemplos com contas para 2026-27
São contas feitas a partir da lei, não um exemplo do próprio HMRC.
12 000 milhas profissionais, a sociedade paga 55p por todas as milhas.
- Pago: 12 000 × 55p = £6 600
- Montante aprovado: 10 000 × 55p + 2000 × 25p = £5 500 + £500 = £6 000
- Imposto sobre o rendimento: £600 ficam acima do montante aprovado. Vão para um P11D ou para o processamento salarial, e são tributados.
- National Insurance: o qualifying amount é 12 000 × 55p = £6 600. Nada fica acima, por isso não há Class 1 sobre o pagamento, se as milhas e o pagamento caírem no mesmo período de remuneração.
12 000 milhas profissionais, a sociedade paga 55p, e 25p acima das 10 000.
- Pago: £5 500 + £500 = £6 000, exatamente o montante aprovado.
- Nada a declarar para o imposto sobre o rendimento, e nada para a National Insurance: £6 000 ficam abaixo do qualifying amount de £6 600, mais uma vez se ambos caírem no mesmo período de remuneração.
8000 milhas profissionais, a sociedade paga 45p.
- Pago: 8000 × 45p = £3 600
- Montante aprovado: 8000 × 55p = £4 400
- Mileage Allowance Relief: £4 400 − £3 600 = £800
Pago abaixo de 55p: Mileage Allowance Relief
Se a sociedade paga menos do que o montante aprovado, ou nada, tem direito a um benefício sobre a diferença nos termos da s. 231. É uma dedução ao seu rendimento (s. 232), por isso vale o imposto sobre a diferença, não a diferença. O gov.uk: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
As £800 acima valem, portanto, £160 a um contribuinte à taxa de 20% e £320 a um à taxa de 40%. Se entrega a declaração de Self Assessment, o gov.uk diz que "must claim through your tax return instead" do formulário online ou do P87. Como funciona o pedido, e o limite de quatro anos, está em usar o seu próprio carro no trabalho.
Que milhas contam
Só as deslocações profissionais. Ser dono da sociedade não muda onde passa a linha. A secção 338(2) exclui "the expenses of ordinary commuting", que a s. 338(3) define como a deslocação entre "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace."
A viagem de casa para o escritório da sociedade é, portanto, privada. Uma viagem às instalações de um cliente pode ser profissional; se um contrato longo transforma esse local num local de trabalho permanente está em trajeto casa-trabalho ou local de trabalho temporário.
O lado da sociedade: a dedução e os registos
A dedução da sociedade pelos pagamentos assenta na regra geral das despesas da atividade, e não nas secções das milhas. CTA 2009 s. 54(1): "In calculating the profits of a trade, no deduction is allowed for— (a) expenses not incurred wholly and exclusively for the purposes of the trade". A secção 54(2) admite "any identifiable part or identifiable proportion of the expense" que o seja.
O registo que suporta o pagamento é o registo de milhas. HMRC 480, 16.15: "employers should make sure that adequate records are kept to demonstrate that payments satisfy the conditions for exemption." E: "Records should relate to miles travelled and not to actual expenses incurred." O que a linha de cada deslocação deve mostrar, até aos códigos postais, está em códigos postais e o escalão das 10 000 milhas.
Seis anos, não três
O Companies Act fixa três anos para os registos contabilísticos de uma sociedade privada (s. 388(4)(a)). A regra fiscal é mais longa, e é ela que manda. O FA 1998 Sch. 18 para. 21 exige que os registos se guardem até "the sixth anniversary of the end of the period for which the company may be required to deliver a company tax return". Incluem "all receipts and expenses in the course of the company's activities". É esse o relógio da sociedade. Se pede você mesmo o Mileage Allowance Relief, os seus próprios registos seguem a regra dos trabalhadores por conta de outrem em códigos postais e o escalão das 10 000 milhas.
O gov.uk, Running a limited company: "You must keep records for 6 years from the end of the last company financial year they relate to, or longer if: … you sent your Company Tax Return late; HMRC has started a compliance check into your Company Tax Return". E: "You can be fined £3,000 by HMRC or disqualified as a company director if you do not keep accounting records."
Antes de a sociedade lhe pagar
- As milhas são deslocações profissionais: nenhuma viagem de casa para o escritório.
- Os pagamentos do ano comparam-se com 55p nas primeiras 10 000 milhas e 25p daí em diante, somando todas as sociedades associadas.
- O que passar do montante aprovado vai para um P11D ou para o processamento salarial.
- Para a National Insurance, o pagamento de cada período de remuneração compara-se com 55p por cada milha profissional desse período.
- O registo fica com os registos da sociedade durante seis anos a contar do fim do exercício.
Como o DriveHub facilita isto
O pagamento só é tão bom quanto o registo por trás dele, e numa sociedade de uma só pessoa é você quem o tem de manter.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Cada viagem guarda a data, os dois extremos e a distância. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes. Quando uma viagem entre a casa e o escritório da sociedade estiver à espera em Por verificar, responda Deslocação casa-trabalho, e fica fora do total profissional.
Relatórios mostra as milhas profissionais e pessoais de qualquer mês, trimestre ou ano, ou de um intervalo à sua escolha, como o período contabilístico da sociedade. Pode escolher um veículo ou todos. Para o escalão das 10 000 milhas e o Mileage Allowance Relief, use o ano fiscal, de 6 de abril a 5 de abril.
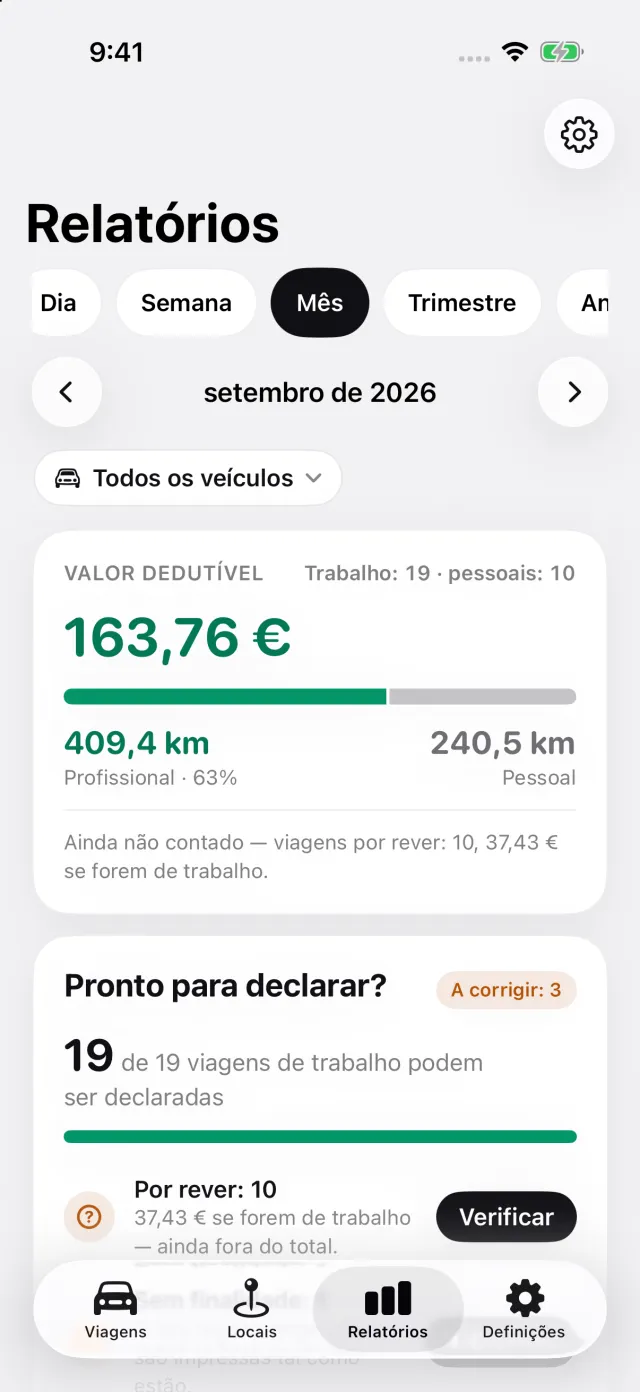
O relatório imprime a data, as duas moradas, a distância e o seu motivo para cada deslocação. Nas Definições, escolha Empregado, reembolso do carro próprio, e depois acrescente a sua sociedade como entidade patronal, com o que paga por milha. O relatório conta o escalão das 10 000 milhas por emprego e, quando a sociedade paga menos do que o montante aprovado por escalões do HMRC, imprime o Mileage Allowance Relief. Com o Pro, exporta em PDF, Excel ou CSV para o seu contabilista.
Onde o DriveHub para: não entrega nada ao HMRC e não faz processamento salarial, P11D nem cálculos de National Insurance. Uma viagem que não registou nem consegue recuperar, porque o telefone estava desligado, sem bateria ou em modo de voo, fica fora do relatório até a acrescentar à mão. Não sabe se duas das suas sociedades são associadas; se forem, acrescente-as como uma só entidade patronal, para partilharem um único escalão de 10 000 milhas. Não decide se um local é um local de trabalho permanente.
O DriveHub está na App Store para iPhone. As regras britânicas que segue estão na página do Reino Unido, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal. Não conhece a sua situação. Quando está dinheiro em causa, pergunte ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.