 DriveHub
Vodič za državu · Ujedinjeno Kraljevstvo · 9 min
Milje električnim automobilom: 55p u vlastitom, 7p ili 15p u službenom automobilu
Za posao vozite električni automobil. Iznos po milji za električni automobil u UK-u nije jedna brojka: u vlastitom EV-u to je istih 55p po milji kao za svaki automobil, a u službenom EV-u HMRC-ov Advisory Electricity Rate, 7p po milji za punjenje kod kuće ili 15p za javno punjenje. Koji vrijedi, odlučuje vlasnik automobila.

Kratki odgovor
- Vlastiti električni automobil? Priznati iznos je 55p po milji za prvih 10 000 poslovnih milja u 2026-27 i 25p nakon toga. Isti iznos kao za benzinski ili dizelski automobil.
- Mogu li uz to tražiti i struju? Ne. 55p je već pokriva.
- Službeni električni automobil? HMRC-ov Advisory Electricity Rate: od 1. rujna 2026. 7p po milji za punjenje kod kuće i 15p za javno punjenje.
- Od čega se sastoji 15p? Od prosječne cijene na javnim punionicama sporijima od 50 kilovata. HMRC o brzim punionicama ne kaže ništa više, ali dopušta viši iznos ako možete pokazati veći trošak po milji.
- Punili ste na oba mjesta? Milje se mogu podijeliti prema tome koliko je punjenja bilo na svakom mjestu. Podjela mora biti "fair and reasonable".
- Plug-in hibrid? U vlastitom automobilu 55p kao za svaki automobil. U službenom automobilu dobiva savjetodavni iznos za benzin ili dizel, a ne 7p ili 15p.
- Punjenje na poslu? Neoporezivo prema ITEPA s. 237A, za vlastiti ili službeni automobil, ako su punionice dostupne svim zaposlenicima na tom mjestu rada. Punjenje kod kuće to oslobođenje ne pokriva.
- Privatne milje u službenom EV-u? Nema pogodnosti goriva (fuel benefit), pa za porez nemate što vratiti.
- Kad se iznosi mijenjaju? Iznosi za struju preispituju se svako tromjesečje; sljedeći pregled je 1. prosinca 2026. Iznos od 55p preispituje se u proračunu (Budget) 28. listopada 2026.
Iznos ne bira gorivo, nego vlasnik
Za milje električni automobil nije zasebna kategorija. Iznos određuje je li automobil vaš ili poslodavčev:
| Vaš automobil | Iznos | Odakle dolazi |
|---|---|---|
| Vlastiti električni automobil | 55p po milji do 10 000 milja, zatim 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Službeni električni automobil, punjen kod kuće | 7p po milji | HMRC-ov Advisory Electricity Rate |
| Službeni električni automobil, punjen javno | 15p po milji | HMRC-ov Advisory Electricity Rate |
| Službeni plug-in hibrid | redak za benzin ili dizel | HMRC-ovi Advisory Fuel Rates |
Ta se dva sustava ne miješaju. 55p vrijedi samo za vaše vlastito vozilo; savjetodavni iznosi samo za službene automobile.
Vlastiti električni automobil: 55p po milji, kao svaki automobil
HMRC-ov vodič za poslodavce, 480, poglavlje 16, izričito navodi električne automobile. U točki 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". U točki 16.5 iznos vrijedi za "cars or vans (including hybrid and electric cars or vans)".
Zakon nema test goriva: ITEPA 2003 s. 235(2) automobil definira kao "a mechanically propelled road vehicle" koje nije teretno vozilo, motocikl ni vrsta koja se obično ne koristi privatno. Stoga se primjenjuje priznati iznos iz s. 230(2): 55p za prvih 10 000 poslovnih milja i 25p nakon toga, od 6. travnja 2026. Do 5. travnja 2026. bio je 45p i 25p.
55p već uključuje struju
gov.uk o vozilima koja koristite za posao: priznati iznos "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Dakle nema drugog zahtjeva za ono što ste potrošili na punjenje, punili kod kuće ili na brzoj punionici: 55p je sve.
Ako vam poslodavac plaća punjenje
Neki poslodavci umjesto 55p plaćaju punjenje. HMRC-ov priručnik, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Izračunati primjer: 7p po milji u vlastitom EV-u
Ovo je računica, a ne pravilo. Poslodavac vam za poslovne vožnje vlastitim električnim automobilom plaća 7p po milji, jer je toliko stajalo punjenje. U 2026-27 prijeđete 4000 poslovnih milja.
- Priznati iznos: 4000 × 55p = 2200 £
- Plaćeno: 4000 × 7p = 280 £
- Mileage Allowance Relief: 2200 £ − 280 £ = 1920 £
Olakšica je odbitak od oporezive plaće, pa vrijedi koliko porez na 1920 £: 384 £ uz stopu od 20% i 768 £ uz 40%. 7p pripada službenim automobilima; u vlastitom automobilu HMRC ono što vam je plaćeno uspoređuje s 55p. Kako je tražiti i rok od četiri godine, objašnjava članak vlastiti automobil za posao.
Službeni električni automobil: Advisory Electricity Rate
Ako vam automobil daje poslodavac, a vi ga punite, poslodavac vam poslovne milje može nadoknaditi po milji. HMRC-ove stranice to nazivaju Advisory Electricity Rate ili advisory electric rates (AER); riječ je o istim brojkama. HMRC-ova stranica Advisory fuel rates (ažurirana 21. kolovoza 2026.):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Ista stranica navodi i ranije iznose za struju:
| Od | Punjenje kod kuće | Javno punjenje |
|---|---|---|
| 1. rujna 2026. | 7p | 15p |
| 1. lipnja 2026. | 7p | 15p |
| 1. ožujka 2026. | 7p | 15p |
| 1. prosinca 2025. | 7p | 14p |
| 1. rujna 2025. | 8p | 14p |
- rujna 2025. bilo je prvo tromjesečje sa zasebnim iznosom za javno punjenje.
Ti iznosi vrijede samo za službene automobile. Stranica: "These rates only apply to employees using a company car." Ni 55p nije dostupno u službenom automobilu, pa nema razlike između 15p i 55p koju biste tražili. Zašto, i kako ista stranica funkcionira za benzin i dizel, objašnjava članak službeni automobil, vlastito gorivo.
Što znači „javno punjenje“
Stranica iznos za javno punjenje određuje prema brzini punjenja. On se "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Dakle brze punionice, od 50 kW naviše, nisu u cijeni iz koje se računa 15p, a stranica o njima ne kaže ništa više. Ipak dopušta viši iznos kad je trošak viši: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
„Punjenje kod kuće“ nije definirano dalje od "residential locations" i cijene struje za kućanstva.
Punjenje kod kuće i javno: podjela milja
Za službeni EV punjen na oba mjesta stranica kaže:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC osim toga ne propisuje formulu. Izračunati primjer, jedno tumačenje, a ne HMRC-ova metoda: od 1. rujna do 30. studenoga 2026. službenim EV-om prijeđete 1600 poslovnih milja. Oko tri četvrtine punjenja bilo je kod kuće, a četvrtina na javnim punionicama ispod 50 kW.
- Udio kod kuće: 1200 × 7p = 84 £
- Javni udio: 400 × 15p = 60 £
- Naknada za tromjesečje: 144 £
Plug-in hibridi ovdje nisu električni
Ista stranica: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Službeni plug-in hibrid dobiva redak za benzin ili dizel prema obujmu motora, a ne 7p ili 15p. Tablica za benzin i dizel nalazi se u članku službeni automobil i gorivo za privatne vožnje.
U vlastitom automobilu hibrid je jednostavno automobil: 55p, kao gore.
Iznos se mijenja svako tromjesečje
Stranica: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". I "You can use the previous rates for up to 1 month from the date any new rates apply."
Sljedeći pregled je dakle 1. prosinca 2026. Jedno tumačenje, a ne HMRC-ove riječi: budući da stranica dopušta korištenje prethodnih iznosa mjesec dana nakon promjene, svaka poslovna milja vrednuje se iznosom za razdoblje u kojem je prijeđena, ili prethodnim iznosom tijekom tog mjeseca. Godinu milja službenim EV-om tada možda treba podijeliti po tromjesečjima, a ne iskazati kao jedan godišnji zbroj.
Kad vam poslodavac umjesto toga plaća struju
Poslodavac nadoknađuje ono što je punjenje stajalo. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Uvjet: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Kućna punionica koju plaća poslodavac, za službeni automobil: "No taxable benefit because of section 239(4) ITEPA 2003". Solarni paneli ili kućna baterija su drugo: "Taxable benefit based on the cost to the employer".
Poslodavac ne plaća ništa za punjenje. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Taj zahtjev koristi ono što je struja stvarno stajala, a ne 7p ili 15p. HMRC-ove upute uz P87 za službena vozila: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Kako se taj zahtjev podnosi i koliko vrijedi, objašnjava članak službeni automobil, vlastito gorivo.
Privatne milje u službenom EV-u: nema pogodnosti goriva
Potpuno električni službeni automobil ne donosi oporezivanje pogodnosti goriva. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Dakle za porez ne morate vraćati ništa za privatne milje. Poslodavac to ipak može tražiti, a EIM23900 navodi iznos: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Punjenje na poslu je neoporezivo, punjenje kod kuće nije pokriveno
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Prema s. 237A(2) oslobođenje se primjenjuje "only if the facilities are made available generally to the employer's employees at that workplace".
Obuhvaća vozilo "used by the employee", dakle i vaš vlastiti EV, a ne samo službeni. HMRC-ov priručnik, EIM01035, granicu povlači kod kuće: "The exemption does not apply where the charging facilities are at the employee's home."
Za službeni automobil EIM23900 u punjenju na poslu ne vidi nikakvu pogodnost: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Koje se milje računaju, u bilo kojem automobilu
Samo poslovne milje. Vožnja između kuće i stalnog mjesta rada je ordinary commuting (uobičajeni dolazak na posao) prema s. 338(3), kojim god automobilom vozili. U vlastitom EV-u te milje nikad ne ulaze u zahtjev po 55p; u službenom EV-u ne nadoknađuju se po 7p ili 15p. Putovanje do privremenog mjesta rada je poslovno putovanje; kad lokacija prestaje biti privremena, objašnjava članak dolazak na posao ili privremeno mjesto rada.
Ako vodite vlastito društvo s ograničenom odgovornošću i vozite vlastiti EV, društvo je za ova pravila vaš poslodavac. 55p se primjenjuje na isti način; vidi isplata kilometraže sebi iz vlastitog društva.
Vodite knjigu vožnje
Za oba automobila HMRC-ov vodič 490 od zaposlenika traži da vode "mileage details where they use a car (either their own or a company car) for business journeys". Što treba za svako putovanje i koliko dugo to čuvati, objašnjava članak poštanski brojevi i razred od 10 000 milja.
Prije zahtjeva ili naknade
- Čiji je automobil? Vlastiti EV: 55p i 25p. Službeni EV: 7p ili 15p.
- Za vlastiti EV plaćeno vam je manje od 55p, makar i po iznosu za struju? Razlika je Mileage Allowance Relief.
- Službeni plug-in hibrid: redak za benzin ili dizel, a ne za struju.
- Podjela na kućno i javno punjenje "fair and reasonable"; 15p se računa za punionice ispod 50 kW.
- Svaka milja službenim EV-om po iznosu za svoje tromjesečje (tumačenje mjesečnog prijelaznog razdoblja sa stranice, a ne HMRC-ovo pravilo).
- Ni u jednom zahtjevu nema milja od kuće do ureda.
Kako DriveHub to olakšava
Svaka brojka na ovoj stranici je poslovne milje puta iznos, a milje dolaze iz knjige vožnje.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru. Za vožnju između kuće i ureda odgovorite Put na posao: ostaje izvan poslovnog zbroja.
Izvješća prikazuju poslovne i privatne milje za bilo koje razdoblje ili raspon koji odaberete, za jedno vozilo ili sva. Za vaš vlastiti EV u UK-u izvješće poslovne milje vrednuje HMRC-ovim priznatim iznosom. Ako unesete koliko vam poslodavac plaća po milji, ispisuje Mileage Allowance Relief.
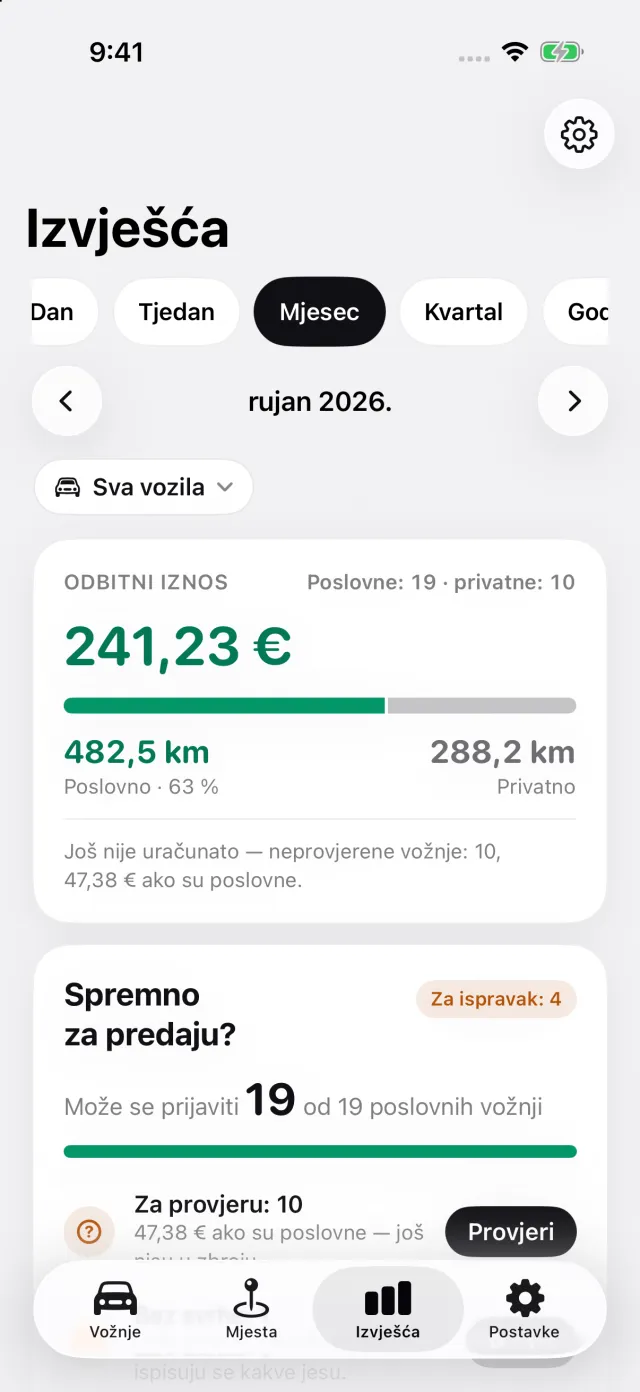
Za službeni EV na automobilu postavite puni li se kod kuće ili javno, i DriveHub svaku vožnju vrednuje HMRC-ovim savjetodavnim iznosom za struju za tromjesečje u kojem je prijeđena. Gdje DriveHub staje: uzima taj jedan odgovor po automobilu, kućno ili javno punjenje, i primjenjuje ga na svaku vožnju. Podjelu na kućno i javno dakle radite vi. Ne koristi mjesec prijelaznog razdoblja za prethodne iznose. Ništa ne podnosi HMRC-u i ne odlučuje je li neka lokacija stalno mjesto rada.
DriveHub je u App Storeu za iPhone. Britanska pravila i iznosi nalaze se na stranici za UK. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu HMRC i propisi, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte poslodavčevu službu za plaće ili svog knjigovođu — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Ujedinjeno Kraljevstvo: zahtjevi za evidenciju kilometraže.