 DriveHub
Landeguide · Storbritannien · 9 min.
Kørsel i elbil: 55p i din egen, 7p eller 15p i en firmabil
Du kører i elbil i arbejdet. Kørselssatsen for elbiler i UK er ikke ét tal: i din egen elbil er den de samme 55p per mile som for enhver bil, og i en firmaelbil er den HMRC's Advisory Electricity Rate, 7p per mile ved opladning hjemme eller 15p ved offentlig opladning. Hvem der ejer bilen, afgør hvilken.

Det korte svar
- Din egen elbil? Den godkendte sats er 55p per mile for de første 10 000 erhvervsmiles i 2026-27 og 25p derefter. Den samme sats som for en benzin- eller dieselbil.
- Kan jeg kræve strømmen oveni? Nej. De 55p dækker den allerede.
- En firmaelbil? HMRC's Advisory Electricity Rate: fra 1. september 2026 7p per mile ved opladning hjemme og 15p ved offentlig opladning.
- Hvad er de 15p bygget på? Gennemsnitsprisen ved offentlige ladere langsommere end 50 kilowatt. HMRC siger ikke mere om lynladere, men tillader en højere sats, hvor du kan vise en højere udgift per mile.
- Opladet begge steder? Milene kan fordeles efter, hvor meget opladning der skete hvert sted. Fordelingen skal være "fair and reasonable".
- Plug-in-hybrid? I din egen bil 55p som enhver bil. I en firmabil gælder den vejledende sats for benzin eller diesel, ikke 7p eller 15p.
- Opladning på arbejdet? Skattefri efter ITEPA s. 237A, egen bil eller firmabil, hvis laderne er åbne for alle ansatte på det arbejdssted. Opladning hjemme er ikke omfattet af den fritagelse.
- Private miles i en firmaelbil? Ingen brændstoffordel, så intet at betale tilbage af skattehensyn.
- Hvornår ændres satserne? Elsatserne revideres hvert kvartal; den næste revision er 1. december 2026. De 55p er under revision ved Budget den 28. oktober 2026.
Det er ikke drivmidlet, men ejeren, der vælger satsen
For kørsel er en elbil ikke en kategori for sig. Det, der afgør satsen, er, om bilen er din eller din arbejdsgivers:
| Din bil | Satsen | Hvor den kommer fra |
|---|---|---|
| Din egen elbil | 55p per mile op til 10 000 miles, derefter 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Firmaelbil, opladet hjemme | 7p per mile | HMRC's Advisory Electricity Rate |
| Firmaelbil, opladet offentligt | 15p per mile | HMRC's Advisory Electricity Rate |
| Plug-in-hybrid som firmabil | linjen for benzin eller diesel | HMRC's Advisory Fuel Rates |
De to ordninger blandes ikke. De 55p gælder kun dit eget køretøj; de vejledende satser gælder kun firmabiler.
Din egen elbil: 55p per mile som enhver bil
HMRC's vejledning for arbejdsgivere, 480 kapitel 16, nævner elbiler direkte. I 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". I 16.5 gælder satsen for "cars or vans (including hybrid and electric cars or vans)".
Loven har ingen test for drivmiddel: ITEPA 2003 s. 235(2) definerer en bil som "a mechanically propelled road vehicle", der ikke er et godskøretøj, en motorcykel eller en type, der ikke almindeligvis bruges privat. Den godkendte sats i s. 230(2) gælder altså: 55p for de første 10 000 erhvervsmiles og 25p derefter fra 6. april 2026. Frem til 5. april 2026 var den 45p og 25p.
De 55p omfatter allerede strømmen
gov.uk om køretøjer, du bruger i arbejdet: den godkendte sats "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Der er altså intet andet krav for det, du brugte på opladning, uanset om du ladede hjemme eller ved en lynlader: de 55p er det hele.
Hvis din arbejdsgiver betaler dig for opladningen
Nogle arbejdsgivere betaler for opladningen i stedet for 55p. HMRC's håndbog, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Et regneeksempel: 7p per mile i din egen elbil
Dette er regning, ikke en regel. Din arbejdsgiver betaler dig 7p per mile for erhvervsture i din egen elbil, fordi det var, hvad opladningen kostede. I 2026-27 kører du 4 000 erhvervsmiles.
- Godkendt beløb: 4 000 × 55p = £2 200
- Udbetalt: 4 000 × 7p = £280
- Mileage Allowance Relief: £2 200 − £280 = £1 920
Lempelsen er et fradrag i din skattepligtige løn, så den er skatten af £1 920 værd: £384 ved 20 % og £768 ved 40 %. De 7p hører til firmabiler; i din egen bil sammenligner HMRC det, du fik udbetalt, med 55p. Hvordan du søger, og vinduet på fire år, står i egen bil i arbejdet.
En firmaelbil: Advisory Electricity Rate
Stiller din arbejdsgiver bilen til rådighed, og du oplader den, kan din arbejdsgiver godtgøre dine erhvervsmiles per mile. HMRC's sider kalder det Advisory Electricity Rate eller advisory electric rates (AER); det er de samme tal. HMRC's side Advisory fuel rates (opdateret 21. august 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Samme side opregner elsatserne før det:
| Fra | Opladning hjemme | Offentlig opladning |
|---|---|---|
| 1. september 2026 | 7p | 15p |
| 1. juni 2026 | 7p | 15p |
| 1. marts 2026 | 7p | 15p |
| 1. december 2025 | 7p | 14p |
| 1. september 2025 | 8p | 14p |
- september 2025 var det første kvartal med en særskilt sats for offentlig opladning.
Disse satser gælder kun firmabiler. Siden: "These rates only apply to employees using a company car." De 55p findes heller ikke i en firmabil, så der er ingen forskel at kræve mellem 15p og 55p. Hvorfor, og hvordan samme side fungerer for benzin og diesel, står i firmabil, dit eget brændstof.
Hvad „offentlig opladning“ betyder
Siden definerer det offentlige tal ud fra ladehastighed. Det "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Lynladere på 50 kW og derover indgår altså ikke i den pris, de 15p er bygget på, og siden siger ikke mere om dem. Den tillader dog en højere sats, hvor udgiften er højere: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
„Opladning hjemme“ defineres ikke ud over "residential locations" og husholdningsprisen på strøm.
Opladet hjemme og offentligt: fordeling af milene
For en firmaelbil, der oplades begge steder, siger siden:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC foreskriver ingen formel ud over det. Regneeksempel, én læsning og ikke HMRC's metode: mellem 1. september og 30. november 2026 kører du 1 600 erhvervsmiles i en firmaelbil. Omkring tre fjerdedele af opladningen skete hjemme og en fjerdedel ved offentlige ladere under 50 kW.
- Hjemmeandel: 1 200 × 7p = £84
- Offentlig andel: 400 × 15p = £60
- Godtgørelse for kvartalet: £144
Plug-in-hybrider er ikke elbiler her
Samme side: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." En plug-in-hybrid som firmabil får linjen for benzin eller diesel efter motorstørrelse, ikke 7p eller 15p. Tabellen for benzin og diesel står i firmabil og privat brændstof.
I din egen bil er en hybrid simpelthen en bil: 55p, som ovenfor.
Satsen flytter sig hvert kvartal
Siden: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Og "You can use the previous rates for up to 1 month from the date any new rates apply."
Den næste revision er altså 1. december 2026. Én læsning, ikke HMRC's ord: da siden lader dig bruge de forrige satser i en måned efter en ændring, prissættes hver erhvervsmile med satsen for den periode, den blev kørt i, eller den forrige sats i den måned. Et års miles i en firmaelbil kan så skulle deles op efter kvartal i stedet for én årstotal.
Når din arbejdsgiver i stedet betaler strømmen
Din arbejdsgiver godtgør, hvad opladningen kostede. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Betingelsen: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
En ladestander hjemme, betalt af din arbejdsgiver, til en firmabil: "No taxable benefit because of section 239(4) ITEPA 2003". Solceller eller et hjemmebatteri er noget andet: "Taxable benefit based on the cost to the employer".
Din arbejdsgiver betaler intet for opladningen. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Det krav bruger, hvad strømmen faktisk kostede, ikke 7p eller 15p. HMRC's noter til P87 for firmakøretøjer: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Hvordan det krav fremsættes, og hvad det er værd, står i firmabil, dit eget brændstof.
Private miles i en firmaelbil: ingen brændstoffordel
En fuldt elektrisk firmabil udløser ingen beskatning af brændstoffordel. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Der er altså ingen tilbagebetaling for private miles at foretage af skattehensyn. Din arbejdsgiver kan stadig bede om en, og EIM23900 nævner satsen: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Opladning på arbejdet er skattefri, opladning hjemme er ikke omfattet
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Efter s. 237A(2) gælder fritagelsen "only if the facilities are made available generally to the employer's employees at that workplace".
Den dækker et køretøj "used by the employee", altså din egen elbil såvel som en firmaelbil. HMRC's håndbog, EIM01035, trækker grænsen ved hjemmet: "The exemption does not apply where the charging facilities are at the employee's home."
For en firmabil finder EIM23900 slet ingen fordel ved opladning på arbejdet: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Hvilke miles tæller, i begge biler
Kun erhvervsmiles. Turen mellem hjemmet og din faste arbejdsplads er almindelig pendling efter s. 338(3), uanset hvilken bil du kører. I din egen elbil kommer de miles aldrig med i kravet efter 55p; i en firmaelbil godtgøres de ikke med 7p eller 15p. Kørsel til et midlertidigt arbejdssted er erhvervskørsel; hvornår et sted holder op med at være midlertidigt, står i pendling eller midlertidigt arbejdssted.
Driver du dit eget limited company og kører i din egen elbil, er selskabet din arbejdsgiver efter disse regler. De 55p gælder på samme måde; se kørselsgodtgørelse fra dit eget selskab.
Gem kørebogen
For begge biler beder HMRC's vejledning 490 lønmodtagere gemme "mileage details where they use a car (either their own or a company car) for business journeys". Hvad hver tur skal have, og hvor længe den skal gemmes, står i postnumre og båndet på 10 000 miles.
Før du kræver eller godtgør
- Hvis bil er det? Din egen elbil: 55p og 25p. En firmaelbil: 7p eller 15p.
- Fik din egen elbil under 55p, også efter en elsats? Forskellen er Mileage Allowance Relief.
- En plug-in-hybrid som firmabil: linjen for benzin eller diesel, ikke el-linjen.
- Fordeling mellem hjemme og offentligt "fair and reasonable"; de 15p er prissat ud fra ladere under 50 kW.
- Hver mile i en firmaelbil til satsen for sit kvartal (en læsning af sidens måneds henstand, ikke en regel fra HMRC).
- Ingen miles fra hjem til kontor i nogen af kravene.
Sådan gør DriveHub det lettere
Hvert tal på denne side er erhvervsmiles gange en sats, og milene kommer fra kørebogen.
Med lokalitetsadgang sat til Altid registrerer DriveHub hver eneste kørsel i baggrunden — og hvis den nogensinde overser en, fortæller den dig det. DriveHub sorterer de fleste ture som Erhverv eller Privat ud fra dine steder, tidligere ruter og arbejdstid og spørger dig om resten under Skal tjekkes. For en tur mellem hjemmet og dit kontor svarer du Pendling: den holdes uden for erhvervstotalen.
Rapporter viser erhvervs- og privatmiles for enhver periode eller et interval, du selv vælger, for ét køretøj eller alle. For din egen elbil i UK prissætter rapporten erhvervsmiles med HMRC's godkendte sats. Hvor du angiver, hvad din arbejdsgiver betaler per mile, udskriver den Mileage Allowance Relief.
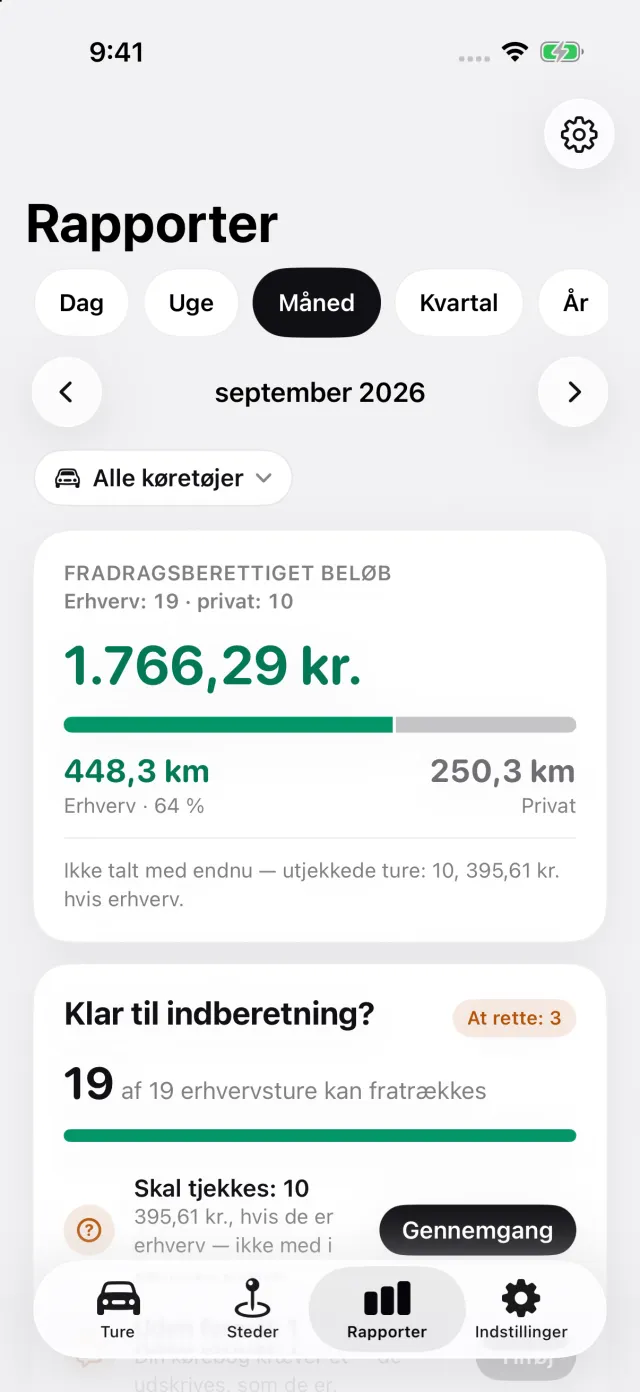
For en firmaelbil angiver du på bilen, om den oplades hjemme eller offentligt, så prissætter DriveHub hver tur med HMRC's vejledende elsats for det kvartal, den blev kørt i. Hvor DriveHub stopper: Den tager det ene svar per bil, opladning hjemme eller offentligt, og anvender det på hver tur. Fordelingen mellem hjemme og offentligt er altså din at lave. Den bruger ikke den ekstra måned med de forrige satser. Den indgiver intet til HMRC, og den afgør ikke, om et sted er en fast arbejdsplads.
DriveHub findes i App Store til iPhone. De britiske regler og satser står på UK-siden. Opsætning af automatisk registrering tager et par minutter, én gang.
Denne side gengiver, hvad HMRC og lovgivningen siger, og henviser til dem, så du kan tjekke det. Det er ikke skatterådgivning. Den kan ikke tage højde for din situation. Når det handler om penge — spørg din arbejdsgivers lønafdeling eller din revisor, og tag kørebogen med.
Den fulde regel med de retsakter, den bygger på: Storbritannien: krav til kørebogen.