 DriveHub
Guia por país · Reino Unido · 9 min
Milhas num carro elétrico: 55p no seu, 7p ou 15p num carro da empresa
Conduz um carro elétrico ao serviço. A taxa por milha de um carro elétrico no Reino Unido não é um só valor: no seu próprio elétrico são os mesmos 55p por milha de qualquer carro, e num elétrico da empresa é a Advisory Electricity Rate do HMRC, 7p por milha com carregamento em casa ou 15p com carregamento público. Quem é o dono do carro decide qual.

A resposta curta
- O seu próprio carro elétrico? A taxa aprovada é de 55p por milha nas primeiras 10 000 milhas profissionais em 2026-27, e de 25p daí em diante. A mesma taxa de um carro a gasolina ou gasóleo.
- Posso pedir a eletricidade por cima? Não. Os 55p já a cobrem.
- Um carro elétrico da empresa? A Advisory Electricity Rate do HMRC: a partir de 1 de setembro de 2026, 7p por milha com carregamento em casa e 15p com carregamento público.
- De onde vêm os 15p? Do preço médio nos carregadores públicos mais lentos do que 50 quilowatts. O HMRC não diz mais nada sobre os carregadores rápidos, mas admite uma taxa mais alta quando consegue mostrar um custo por milha mais alto.
- Carregou nos dois? As milhas podem ser divididas conforme quanto carregamento foi feito em cada sítio. A divisão tem de ser "fair and reasonable".
- Híbrido plug-in? No seu próprio carro, 55p como qualquer carro. Num carro da empresa leva a taxa indicativa da gasolina ou do gasóleo, não 7p nem 15p.
- Carregar no trabalho? Isento ao abrigo do ITEPA s. 237A, carro próprio ou da empresa, se os carregadores estiverem abertos a todo o pessoal desse local de trabalho. O carregamento em casa não está abrangido por essa isenção.
- Milhas privadas num elétrico da empresa? Não há benefício de combustível, por isso não há nada a reembolsar para efeitos fiscais.
- Quando mudam as taxas? As taxas da eletricidade são revistas todos os trimestres; a próxima revisão é a 1 de dezembro de 2026. Os 55p estão em revisão no Orçamento de 28 de outubro de 2026.
Não é o combustível que escolhe a taxa, é o dono
Para efeitos de milhas, um carro elétrico não é uma categoria à parte. O que decide a taxa é se o carro é seu ou da entidade patronal:
| O seu carro | A taxa | De onde vem |
|---|---|---|
| O seu próprio carro elétrico | 55p por milha até 10 000 milhas, depois 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Carro elétrico da empresa, carregado em casa | 7p por milha | Advisory Electricity Rate do HMRC |
| Carro elétrico da empresa, carregado em público | 15p por milha | Advisory Electricity Rate do HMRC |
| Híbrido plug-in da empresa | a linha da gasolina ou do gasóleo | Advisory Fuel Rates do HMRC |
Os dois regimes não se misturam. Os 55p são só para o seu próprio veículo; as taxas indicativas são só para carros da empresa.
O seu próprio carro elétrico: 55p por milha, como qualquer carro
O guia do HMRC para entidades patronais, 480 capítulo 16, refere expressamente os carros elétricos. Em 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". Em 16.5, a taxa aplica-se a "cars or vans (including hybrid and electric cars or vans)".
A lei não tem critério de combustível: o ITEPA 2003 s. 235(2) define um carro como "a mechanically propelled road vehicle" que não seja um veículo de mercadorias, uma mota ou um tipo que não seja habitualmente usado em privado. Aplica-se, portanto, a taxa aprovada da s. 230(2): 55p nas primeiras 10 000 milhas profissionais e 25p daí em diante, desde 6 de abril de 2026. Até 5 de abril de 2026 era 45p e 25p.
Os 55p já incluem a eletricidade
O gov.uk, sobre os veículos que usa no trabalho: a taxa aprovada "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Não há, portanto, um segundo pedido pelo que gastou a carregar, quer tenha carregado em casa quer num carregador rápido: os 55p são tudo.
Se a entidade patronal lhe paga o carregamento
Algumas entidades patronais pagam o carregamento em vez dos 55p. O manual do HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Um exemplo com contas: 7p por milha no seu próprio elétrico
São contas, não uma regra. A entidade patronal paga-lhe 7p por milha pelas deslocações profissionais no seu próprio carro elétrico, porque foi isso que o carregamento custou. Em 2026-27 percorre 4000 milhas profissionais.
- Montante aprovado: 4000 × 55p = £2 200
- Pago: 4000 × 7p = £280
- Mileage Allowance Relief: £2 200 − £280 = £1 920
O benefício é uma dedução ao seu salário tributável, por isso vale o imposto sobre £1 920: £384 a 20% e £768 a 40%. Os 7p pertencem aos carros da empresa; no seu próprio carro, o HMRC compara o que lhe pagaram com 55p. Como o pedir, e o prazo de quatro anos, está em usar o seu próprio carro no trabalho.
Um carro elétrico da empresa: a Advisory Electricity Rate
Se a entidade patronal lhe dá o carro e é você quem o carrega, a entidade patronal pode reembolsar as suas milhas profissionais por milha. As páginas do HMRC chamam a isto Advisory Electricity Rate ou advisory electric rates (AER); são os mesmos valores. A página Advisory fuel rates do HMRC (atualizada a 21 de agosto de 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
A mesma página enumera as taxas elétricas anteriores:
| A partir de | Carregamento em casa | Carregamento público |
|---|---|---|
| 1 de setembro de 2026 | 7p | 15p |
| 1 de junho de 2026 | 7p | 15p |
| 1 de março de 2026 | 7p | 15p |
| 1 de dezembro de 2025 | 7p | 14p |
| 1 de setembro de 2025 | 8p | 14p |
1 de setembro de 2025 foi o primeiro trimestre com uma taxa pública separada.
Estas taxas são só para carros da empresa. A página: "These rates only apply to employees using a company car." Os 55p também não existem num carro da empresa, por isso não há diferença a pedir entre 15p e 55p. Porquê, e como a mesma página funciona para a gasolina e o gasóleo, está em carro da empresa, combustível pago por si.
O que quer dizer "carregamento público"
A página define o valor público pela velocidade de carregamento. "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Os carregadores rápidos, de 50 kW ou mais, não entram, portanto, no preço de que saem os 15p, e a página não diz mais nada sobre eles. Admite, sim, uma taxa mais alta quando o custo é mais alto: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
"Carregamento em casa" não é definido para além de "residential locations" e do preço da eletricidade doméstica.
Carregado em casa e em público: dividir as milhas
Para um elétrico da empresa carregado nos dois sítios, a página diz:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
O HMRC não prescreve nenhuma fórmula além disso. Exemplo com contas, uma leitura e não o método do HMRC: entre 1 de setembro e 30 de novembro de 2026 percorre 1600 milhas profissionais num elétrico da empresa. Cerca de três quartos do carregamento foram em casa e um quarto em carregadores públicos abaixo de 50 kW.
- Parte de casa: 1200 × 7p = £84
- Parte pública: 400 × 15p = £60
- Reembolso do trimestre: £144
Aqui os híbridos plug-in não são elétricos
A mesma página: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Um híbrido plug-in da empresa leva a linha da gasolina ou do gasóleo para a sua cilindrada, não 7p nem 15p. A tabela da gasolina e do gasóleo está em carro da empresa e combustível para uso privado.
No seu próprio carro, um híbrido é simplesmente um carro: 55p, como acima.
A taxa muda todos os trimestres
A página: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". E "You can use the previous rates for up to 1 month from the date any new rates apply."
A próxima revisão é, portanto, a 1 de dezembro de 2026. Uma leitura, não palavras do HMRC: como a página permite usar as taxas anteriores durante um mês depois de uma mudança, cada milha profissional é valorizada à taxa do período em que foi percorrida, ou à anterior durante esse mês. Um ano de milhas num elétrico da empresa pode então ter de ser dividido por trimestre, e não num só total anual.
Quando é a entidade patronal que paga a eletricidade
A entidade patronal reembolsa o que o carregamento custou. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." A condição: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Um ponto de carregamento em casa pago pela entidade patronal, para um carro da empresa: "No taxable benefit because of section 239(4) ITEPA 2003". Painéis solares ou uma bateria doméstica são outra coisa: "Taxable benefit based on the cost to the employer".
A entidade patronal não paga nada pelo carregamento. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Esse pedido usa o que a eletricidade custou de facto, não 7p nem 15p. As notas do P87 do HMRC para veículos da empresa: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Como se faz esse pedido, e quanto vale, está em carro da empresa, combustível pago por si.
Milhas privadas num elétrico da empresa: sem benefício de combustível
Um carro da empresa totalmente elétrico não traz encargo de benefício de combustível. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Não há, portanto, nenhum reembolso de milhas privadas a fazer para efeitos fiscais. A entidade patronal pode na mesma pedir-lho, e o EIM23900 indica a taxa: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Carregar no trabalho é isento, carregar em casa não está abrangido
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Nos termos da s. 237A(2), a isenção aplica-se "only if the facilities are made available generally to the employer's employees at that workplace".
Abrange um veículo "used by the employee", portanto o seu próprio elétrico e também um da empresa. O manual do HMRC, EIM01035, traça a linha em casa: "The exemption does not apply where the charging facilities are at the employee's home."
Para um carro da empresa, o EIM23900 não vê benefício nenhum no carregamento no local de trabalho: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Que milhas contam, num carro ou no outro
Só as milhas profissionais. A viagem entre a casa e o seu local de trabalho permanente é ordinary commuting nos termos da s. 338(3), seja qual for o carro. No seu próprio elétrico essas milhas nunca entram no pedido dos 55p; num elétrico da empresa não são reembolsadas a 7p nem a 15p. A deslocação a um local de trabalho temporário é profissional; quando é que um local deixa de ser temporário está em trajeto casa-trabalho ou local de trabalho temporário.
Se tem a sua própria sociedade limitada e conduz o seu próprio elétrico, a sociedade é a sua entidade patronal para estas regras. Os 55p aplicam-se da mesma forma; veja pagar a si próprio as milhas através da sua sociedade.
Mantenha o registo
Para os dois carros, o guia 490 do HMRC pede aos trabalhadores que guardem "mileage details where they use a car (either their own or a company car) for business journeys". O que cada deslocação precisa, e durante quanto tempo a guardar, está em códigos postais e o escalão das 10 000 milhas.
Antes de pedir ou reembolsar
- De quem é o carro? O seu próprio elétrico: 55p e 25p. Um elétrico da empresa: 7p ou 15p.
- O seu próprio elétrico pago abaixo de 55p, mesmo a uma taxa de eletricidade? A diferença é Mileage Allowance Relief.
- Um híbrido plug-in da empresa: a linha da gasolina ou do gasóleo, não a elétrica.
- Divisão entre casa e público "fair and reasonable"; os 15p são calculados com carregadores abaixo de 50 kW.
- Cada milha do elétrico da empresa à taxa do seu trimestre (uma leitura do mês de tolerância da página, não uma regra do HMRC).
- Nenhuma milha de casa para o escritório em nenhum dos pedidos.
Como o DriveHub facilita isto
Todos os valores desta página são milhas profissionais vezes uma taxa, e as milhas vêm do registo.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar. Para uma viagem entre a casa e o seu escritório, responda Deslocação casa-trabalho: fica fora do total profissional.
Relatórios mostra as milhas profissionais e pessoais de qualquer período ou de um intervalo à sua escolha, para um veículo ou para todos. Para o seu próprio elétrico no Reino Unido, o relatório valoriza as milhas profissionais à taxa aprovada do HMRC. Quando indica o que a entidade patronal paga por milha, imprime o Mileage Allowance Relief.
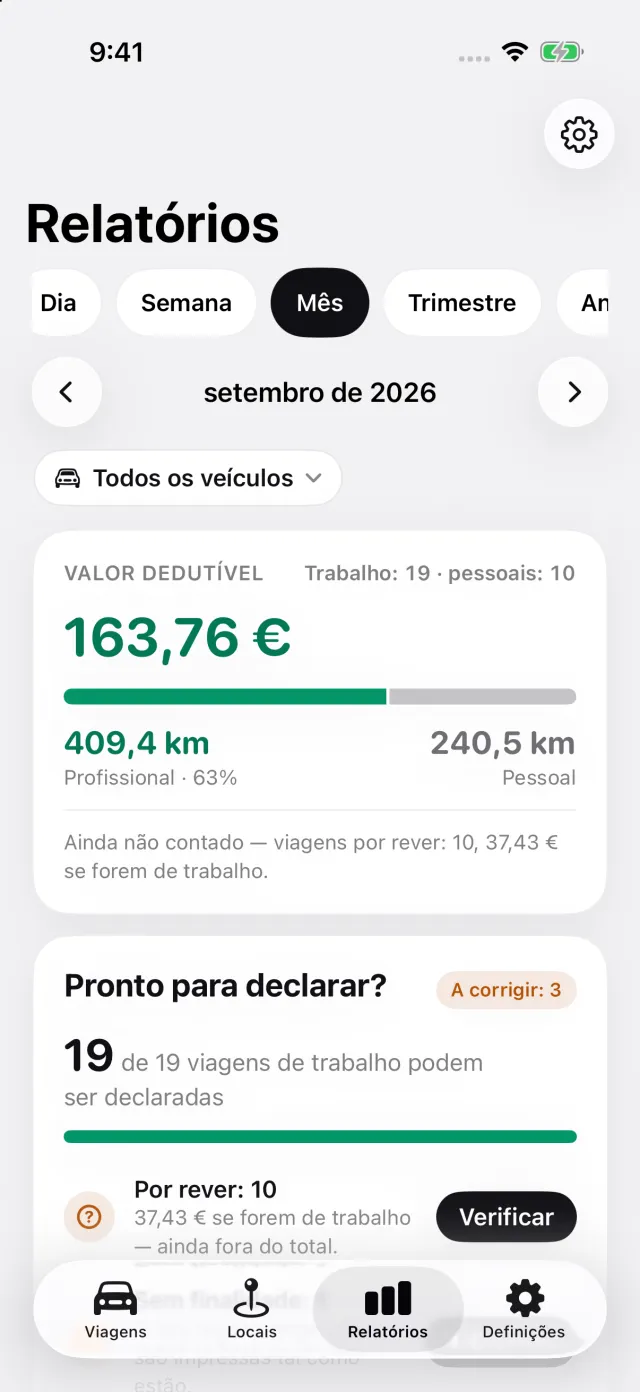
Para um elétrico da empresa, indique no carro se é carregado em casa ou em público, e o DriveHub valoriza cada viagem à taxa elétrica indicativa do HMRC do trimestre em que foi feita. Onde o DriveHub para: aceita essa única resposta por carro, carregamento em casa ou público, e aplica-a a todas as viagens. A divisão entre casa e público fica, portanto, a seu cargo. Não usa o mês de tolerância das taxas anteriores. Não entrega nada ao HMRC, e não decide se um local é um local de trabalho permanente.
O DriveHub está na App Store para iPhone. As regras e taxas britânicas estão na página do Reino Unido. Configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o HMRC e a legislação, e cita-os para poder verificar. Não é aconselhamento fiscal. Não conhece a sua situação. Quando está dinheiro em causa, pergunte ao departamento de salários da sua entidade patronal ou ao seu contabilista — e leve o registo.
A regra completa, com os diplomas de onde vem: Reino Unido: requisitos do registo de quilómetros.