 DriveHub
Riigijuhend · Ühendkuningriik · 9 min
Elektriauto miilid: 55p oma autos, 7p või 15p ametiautos
Sõidad tööasjus elektriautoga. Ühendkuningriigi elektriauto miilimäär ei ole üks arv: oma elektriautos on see sama 55p miili kohta nagu igal autol, ja ameti-elektriautos on see HMRC Advisory Electricity Rate, 7p miili kohta kodus laadimise või 15p avalikus laadijas laadimise eest. Kumb, otsustab see, kellele auto kuulub.

Lühidalt
- Sinu oma elektriauto? Kinnitatud määr on maksuaastal 2026-27 55p miili kohta esimese 10 000 tööalase miili eest ja edasi 25p. Sama määr nagu bensiini- või diiselautol.
- Kas elektri saab lisaks nõuda? Ei. 55p katab selle juba.
- Ameti-elektriauto? HMRC Advisory Electricity Rate: alates 1. septembrist 2026 7p miili kohta kodus laadimise ja 15p avalikus laadijas laadimise eest.
- Millest 15p koosneb? Keskmisest hinnast alla 50-kilovatistes avalikes laadijates. Kiirlaadijate kohta HMRC rohkem ei ütle, kuid lubab kõrgemat määra, kui suudad näidata suuremat kulu miili kohta.
- Laadisid mõlemas? Miilid võib jagada selle järgi, kui palju kummaski kohas laaditi. Jaotus peab olema "fair and reasonable".
- Pistikhübriid? Oma autos 55p nagu igal autol. Ametiautos saab see bensiini või diisli soovitusliku määra, mitte 7p või 15p.
- Laadimine töö juures? ITEPA s. 237A järgi maksuvaba, nii oma kui ka ametiauto puhul, kui laadijad on avatud kõigile selle töökoha töötajatele. Kodus laadimist see vabastus ei hõlma.
- Erasõidu miilid ameti-elektriautos? Kütuse erisoodustust pole, nii et maksu mõttes pole midagi tagasi maksta.
- Millal määrad muutuvad? Elektrimäärad vaadatakse üle igas kvartalis; järgmine ülevaatus on 1. detsembril 2026. 55p on ülevaatamisel 28. oktoobri 2026 eelarves.
Määra ei vali kütus, vaid omanik
Miilide mõttes ei ole elektriauto omaette kategooria. Määra otsustab see, kas auto on sinu või tööandja oma:
| Sinu auto | Määr | Kust see tuleb |
|---|---|---|
| Sinu oma elektriauto | 55p miili kohta kuni 10 000 miilini, siis 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Ameti-elektriauto, laetud kodus | 7p miili kohta | HMRC Advisory Electricity Rate |
| Ameti-elektriauto, laetud avalikult | 15p miili kohta | HMRC Advisory Electricity Rate |
| Ameti-pistikhübriid | bensiini või diisli rida | HMRC Advisory Fuel Rates |
Need kaks süsteemi ei segune. 55p on ainult oma sõidukile; soovituslikud määrad on ainult ametiautodele.
Sinu oma elektriauto: 55p miili kohta, nagu igal autol
HMRC juhend tööandjatele, 480, 16. peatükk, nimetab elektriautosid otse. Punktis 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". Punktis 16.5 kehtib määr "cars or vans (including hybrid and electric cars or vans)" kohta.
Seaduses pole kütusetesti: ITEPA 2003 s. 235(2) määratleb auto kui "a mechanically propelled road vehicle", mis ei ole kaubaveok, mootorratas ega tavaliselt eraviisiliselt mittekasutatav tüüp. Seega kehtib kinnitatud määr s. 230(2) järgi: 55p esimese 10 000 tööalase miili eest ja 25p edasi, alates 6. aprillist 2026. Kuni 5. aprillini 2026 oli see 45p ja 25p.
55p sisaldab elektrit juba
gov.uk lehel tööks kasutatavad sõidukid: kinnitatud määr "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Seega pole laadimisele kulutatu jaoks teist nõuet, olgu laadisid kodus või kiirlaadijas: 55p on kõik.
Kui tööandja maksab sulle laadimise eest
Mõni tööandja maksab 55p asemel laadimise eest. HMRC käsiraamat, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Arvutusnäide: 7p miili kohta oma elektriautos
See on aritmeetika, mitte reegel. Tööandja maksab sulle oma elektriautoga tehtud tööalaste sõitude eest 7p miili kohta, sest nii palju laadimine maksis. Maksuaastal 2026-27 sõidad 4000 tööalast miili.
- Kinnitatud summa: 4000 × 55p = 2200 £
- Makstud: 4000 × 7p = 280 £
- Mileage Allowance Relief: 2200 £ − 280 £ = 1920 £
Soodustus on mahaarvamine sinu maksustatavast palgast, nii et see on väärt 1920 £ pealt makstavat maksu: 384 £ 20% juures ja 768 £ 40% juures. 7p kuulub ametiautodele; oma autos võrdleb HMRC makstut 55p-ga. Kuidas seda taotleda ja milline on nelja-aastane aken, on kirjas artiklis oma autoga tööasjus.
Ameti-elektriauto: Advisory Electricity Rate
Kui auto annab tööandja ja sina seda laed, võib tööandja sinu tööalased miilid miili kaupa hüvitada. HMRC lehed nimetavad seda Advisory Electricity Rate'iks või soovituslikeks elektrimääradeks (AER); arvud on samad. HMRC leht Advisory fuel rates (uuendatud 21. augustil 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Sama leht loetleb varasemad elektrimäärad:
| Alates | Kodus laadimine | Avalik laadimine |
|---|---|---|
| 1. september 2026 | 7p | 15p |
| 1. juuni 2026 | 7p | 15p |
| 1. märts 2026 | 7p | 15p |
| 1. detsember 2025 | 7p | 14p |
| 1. september 2025 | 8p | 14p |
- september 2025 oli esimene kvartal eraldi avaliku määraga.
Need määrad on ainult ametiautodele. Leht: "These rates only apply to employees using a company car." Ka 55p ei ole ametiautos saadaval, nii et 15p ja 55p vahelist vahet pole võimalik nõuda. Miks, ja kuidas sama leht toimib bensiini ja diisli puhul, on kirjas artiklis ametiauto, oma kütus.
Mida „avalik laadimine“ tähendab
Leht määratleb avaliku arvu laadimiskiiruse järgi. See "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Seega ei ole kiirlaadijad, 50 kW ja üle, selles hinnas, millest 15p koostatakse, ja leht ei ütle nende kohta rohkem. Küll aga lubab see kõrgemat määra, kui kulu on suurem: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
„Kodus laadimist“ pole määratletud muul viisil kui "residential locations" ja kodumajapidamise elektrihinnaga.
Laetud kodus ja avalikult: miilide jagamine
Mõlemas kohas laetud ameti-elektriauto kohta ütleb leht:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC ei näe peale selle ette valemit. Arvutusnäide, üks tõlgendus, mitte HMRC meetod: 1. septembrist 30. novembrini 2026 sõidad ameti-elektriautoga 1600 tööalast miili. Umbes kolm neljandikku laadimisest toimus kodus ja veerand alla 50 kW avalikes laadijates.
- Kodu osa: 1200 × 7p = 84 £
- Avalik osa: 400 × 15p = 60 £
- Kvartali hüvitis: 144 £
Pistikhübriidid ei ole siin elektrilised
Sama leht: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Ameti-pistikhübriid saab oma mootori mahule vastava bensiini või diisli rea, mitte 7p või 15p. Bensiini ja diisli tabel on artiklis ametiauto ja erasõitude kütus.
Oma autos on hübriid lihtsalt auto: 55p, nagu ülal.
Määr muutub igas kvartalis
Leht: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Ja "You can use the previous rates for up to 1 month from the date any new rates apply."
Seega on järgmine ülevaatus 1. detsembril 2026. Üks tõlgendus, mitte HMRC sõnad: kuna leht lubab pärast muudatust kuu aega kasutada eelmisi määrasid, hinnatakse iga tööalane miil selle perioodi määraga, mil see sõideti, või selle kuu jooksul eelmise määraga. Aasta ameti-elektriauto miilid võib siis olla vaja jagada kvartalite kaupa, mitte ühe aasta kogusummana.
Kui tööandja maksab hoopis elektri eest
Tööandja hüvitab, mida laadimine maksis. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Tingimus: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Kodune laadimispunkt, mille eest tööandja maksis, ametiauto jaoks: "No taxable benefit because of section 239(4) ITEPA 2003". Päikesepaneelid või kodune aku on teine asi: "Taxable benefit based on the cost to the employer".
Tööandja ei maksa laadimise eest midagi. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". See nõue kasutab seda, mida elekter tegelikult maksis, mitte 7p või 15p. HMRC P87 juhis ametisõidukite kohta: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Kuidas see nõue esitatakse ja mida see väärt on, on kirjas artiklis ametiauto, oma kütus.
Erasõidu miilid ameti-elektriautos: kütuse erisoodustust pole
Täiselektriline ametiauto ei too kaasa kütuse erisoodustust. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Seega pole maksu mõttes erasõidu miile vaja tagasi maksta. Tööandja võib seda siiski paluda, ja EIM23900 nimetab määra: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Töö juures laadimine on maksuvaba, kodus laadimine pole hõlmatud
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". S. 237A(2) järgi kehtib vabastus "only if the facilities are made available generally to the employer's employees at that workplace".
See hõlmab sõidukit, mida "used by the employee", nii et nii sinu oma kui ka ameti-elektriautot. HMRC käsiraamat, EIM01035, tõmbab piiri kodu juurde: "The exemption does not apply where the charging facilities are at the employee's home."
Ametiauto puhul ei leia EIM23900 töö juures laadimises üldse erisoodustust: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Millised miilid lähevad arvesse, kummaski autos
Ainult tööalased miilid. Sõit kodu ja alalise töökoha vahel on s. 338(3) järgi tavaline kodu-töö sõit (ordinary commuting), ükskõik millise autoga sõidad. Oma elektriautos ei lähe need miilid kunagi 55p nõudesse; ameti-elektriautos ei hüvitata neid 7p või 15p-ga. Sõit ajutisse töökohta on tööalane sõit; millal objekt lakkab olemast ajutine, on kirjas artiklis kodu-töö sõit või ajutine töökoht.
Kui sul on oma osaühing ja sõidad oma elektriautoga, on ühing nende reeglite mõttes sinu tööandja. 55p kehtib samamoodi; vaata artiklit miilihüvitise maksmine iseendale oma ühingust.
Pea sõidupäevikut
Mõlema auto puhul palub HMRC juhend 490 töötajatel hoida "mileage details where they use a car (either their own or a company car) for business journeys". Mida iga sõit vajab ja kui kaua seda hoida, on kirjas artiklis sihtnumbrid ja 10 000 miili aste.
Enne nõude esitamist või hüvitamist
- Kelle auto see on? Sinu oma elektriauto: 55p ja 25p. Ameti-elektriauto: 7p või 15p.
- Sinu oma elektriautole makstakse alla 55p, isegi elektrimäära järgi? Vahe on Mileage Allowance Relief.
- Ameti-pistikhübriid: bensiini või diisli rida, mitte elektriline.
- Kodu ja avaliku jaotus "fair and reasonable"; 15p on hinnatud alla 50 kW laadijate järgi.
- Iga ameti-elektriauto miil oma kvartali määraga (lehe ühekuulise armuaja tõlgendus, mitte HMRC reegel).
- Kummaski nõudes pole kodu-kontori miile.
Kuidas DriveHub seda lihtsamaks teeb
Iga arv sellel lehel on tööalased miilid korda määr, ja miilid tulevad sõidupäevikust.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib DriveHub sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli. Sõidu kohta kodu ja kontori vahel vasta Tööleminek: see jääb tööalasest kogusummast välja.
Aruanded näitab töö- ja erasõitude miile mis tahes perioodi või valitud vahemiku kohta, ühe sõiduki või kõigi kohta. Sinu oma elektriauto puhul Ühendkuningriigis hindab aruanne tööalased miilid HMRC kinnitatud määraga. Kui sisestad, mida tööandja miili kohta maksab, trükib see Mileage Allowance Reliefi.
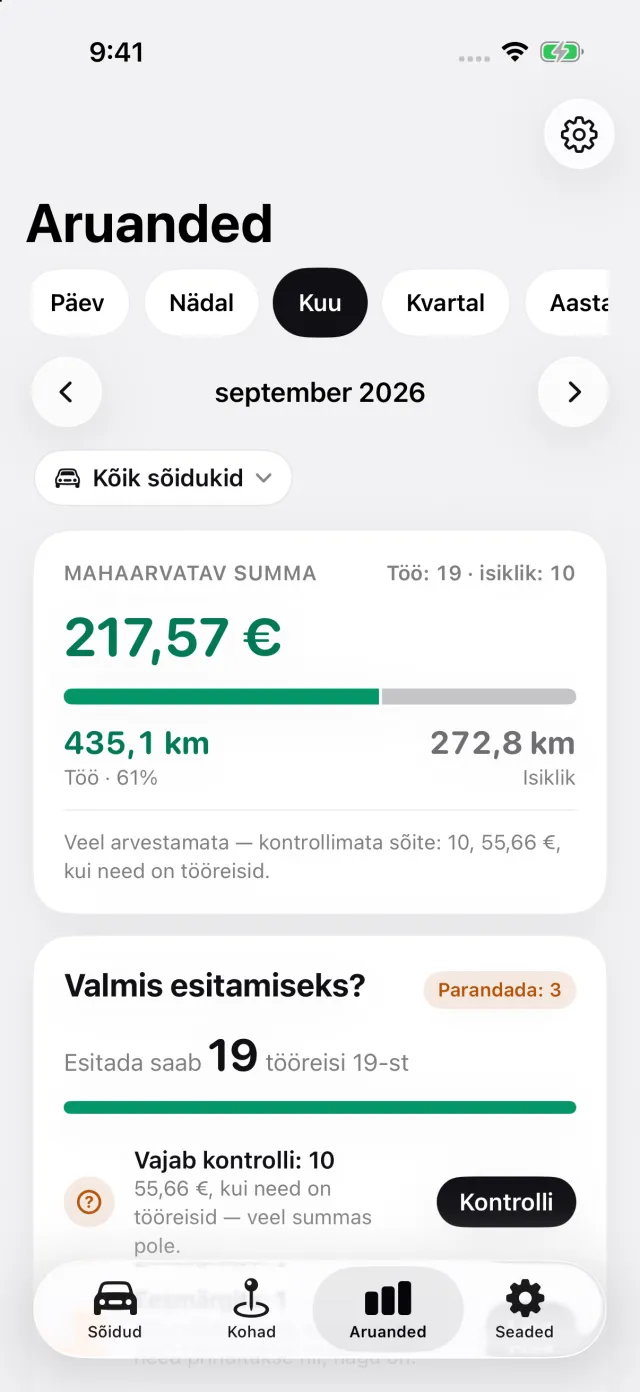
Ameti-elektriauto puhul märgi auto juures, kas seda laetakse kodus või avalikult, ja DriveHub hindab iga sõitu HMRC soovitusliku elektrimääraga selle kvartali järgi, mil see sõideti. Kus DriveHub piir on: ta võtab selle ühe vastuse auto kohta, kodus või avalik laadimine, ja rakendab seda igale sõidule. Seega on kodu ja avaliku jaotus sinu teha. Ta ei kasuta eelmiste määrade ühekuulist armuaega. Ta ei esita HMRC-le midagi ega otsusta, kas objekt on alaline töökoht.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid ja määrad on Ühendkuningriigi lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.