 DriveHub
Průvodce zemí · Spojené království · 9 min
Míle v elektromobilu: 55 pencí ve vlastním, 7 nebo 15 pencí ve služebním autě
K práci jezdíte elektromobilem. Sazba za míle v elektromobilu ve Spojeném království není jedno číslo: ve vlastním EV je to stejných 55 pencí za míli jako u každého auta, ve služebním EV Advisory Electricity Rate od HMRC, 7 pencí za míli při nabíjení doma nebo 15 pencí při veřejném nabíjení. Kterou dostanete, rozhoduje to, komu auto patří.

Stručná odpověď
- Vlastní elektromobil? Schválená sazba je 55 pencí za míli za prvních 10 000 služebních mil v 2026-27 a 25 pencí nad ně. Stejná sazba jako u benzínového nebo naftového auta.
- Můžu si navíc uplatnit elektřinu? Ne. 55 pencí ji už pokrývá.
- Služební elektromobil? Advisory Electricity Rate od HMRC: od 1. září 2026 7 pencí za míli při nabíjení doma a 15 pencí při veřejném nabíjení.
- Z čeho se 15 pencí skládá? Z průměrné ceny na veřejných nabíječkách pomalejších než 50 kilowattů. O rychlonabíječkách HMRC víc neříká, ale vyšší sazbu dovoluje, pokud doložíte vyšší náklady na míli.
- Nabíjíte doma i venku? Míle lze rozdělit podle toho, kolik nabíjení proběhlo na kterém místě. Rozdělení musí být "fair and reasonable".
- Plug-in hybrid? Ve vlastním autě 55 pencí jako každé auto. Ve služebním autě dostane doporučenou sazbu pro benzín nebo naftu, ne 7 ani 15 pencí.
- Nabíjení v práci? Osvobozené od daně podle ITEPA s. 237A, ve vlastním i služebním autě, pokud jsou nabíječky na daném pracovišti přístupné všem zaměstnancům. Nabíjení doma toto osvobození nepokrývá.
- Soukromé míle ve služebním EV? Žádný benefit z paliva, takže z daňových důvodů není co splácet.
- Kdy se sazby mění? Sazby za elektřinu se přezkoumávají každé čtvrtletí; další přezkum je 1. prosince 2026. Sazba 55 pencí se přezkoumává v rozpočtu (Budget) 28. října 2026.
Sazbu neurčuje palivo, ale majitel
Pro účely mil není elektromobil samostatnou kategorií. O sazbě rozhoduje, zda je auto vaše, nebo zaměstnavatele:
| Vaše auto | Sazba | Odkud pochází |
|---|---|---|
| Vlastní elektromobil | 55 pencí za míli do 10 000 mil, pak 25 pencí | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Služební elektromobil nabíjený doma | 7 pencí za míli | Advisory Electricity Rate od HMRC |
| Služební elektromobil nabíjený veřejně | 15 pencí za míli | Advisory Electricity Rate od HMRC |
| Služební plug-in hybrid | řádek pro benzín nebo naftu | Advisory Fuel Rates od HMRC |
Oba systémy se nemíchají. 55 pencí platí jen pro vlastní vozidlo; doporučené sazby jen pro služební auta.
Vlastní elektromobil: 55 pencí za míli, jako každé auto
Průvodce HMRC pro zaměstnavatele, 480 kapitola 16, elektromobily jmenuje výslovně. V bodě 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". V bodě 16.5 se sazba vztahuje na "cars or vans (including hybrid and electric cars or vans)".
Zákon žádné kritérium paliva nemá: ITEPA 2003 s. 235(2) definuje auto jako "a mechanically propelled road vehicle", které není nákladní vozidlo, motocykl ani typ běžně nepoužívaný soukromě. Platí tedy schválená sazba ze s. 230(2): 55 pencí za prvních 10 000 služebních mil a 25 pencí nad ně, od 6. dubna 2026. Do 5. dubna 2026 to bylo 45 a 25 pencí.
55 pencí už elektřinu zahrnuje
gov.uk o vozidlech, která používáte k práci: schválená sazba "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Druhý nárok na to, co jste utratili za nabíjení, tedy neexistuje, ať jste nabíjeli doma, nebo na rychlonabíječce: 55 pencí je všechno.
Když vám zaměstnavatel platí za nabíjení
Někteří zaměstnavatelé místo 55 pencí platí za nabíjení. Příručka HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Počítaný příklad: 7 pencí za míli ve vlastním EV
Tohle je aritmetika, ne pravidlo. Zaměstnavatel vám za služební cesty ve vlastním elektromobilu platí 7 pencí za míli, protože tolik stálo nabíjení. V 2026-27 najedete 4 000 služebních mil.
- Schválená částka: 4 000 × 55 pencí = 2 200 £
- Zaplaceno: 4 000 × 7 pencí = 280 £
- Mileage Allowance Relief: 2 200 £ − 280 £ = 1 920 £
Úleva je odpočet ze zdanitelné mzdy, takže má hodnotu daně z 1 920 £: 384 £ při 20 % a 768 £ při 40 %. Sazba 7 pencí patří služebním autům; u vlastního auta HMRC porovnává to, co jste dostali, s 55 pencemi. Jak úlevu uplatnit a čtyřletou lhůtu popisuje článek vlastní auto k práci.
Služební elektromobil: Advisory Electricity Rate
Pokud vám auto poskytuje zaměstnavatel a nabíjíte ho vy, může vám zaměstnavatel služební míle proplácet po mílích. Stránky HMRC tomu říkají Advisory Electricity Rate nebo advisory electric rates (AER); jde o stejná čísla. Stránka HMRC Advisory fuel rates (aktualizovaná 21. srpna 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Tatáž stránka uvádí i dřívější elektrické sazby:
| Od | Nabíjení doma | Veřejné nabíjení |
|---|---|---|
| 1. září 2026 | 7 pencí | 15 pencí |
| 1. června 2026 | 7 pencí | 15 pencí |
| 1. března 2026 | 7 pencí | 15 pencí |
| 1. prosince 2025 | 7 pencí | 14 pencí |
| 1. září 2025 | 8 pencí | 14 pencí |
- září 2025 bylo první čtvrtletí se samostatnou sazbou pro veřejné nabíjení.
Tyto sazby jsou jen pro služební auta. Stránka: "These rates only apply to employees using a company car." Ani 55 pencí ve služebním autě k dispozici není, takže mezi 15 a 55 pencemi není co uplatnit. Proč, a jak táž stránka funguje pro benzín a naftu, vysvětluje článek služební auto, vlastní palivo.
Co znamená „veřejné nabíjení“
Stránka vymezuje veřejnou sazbu rychlostí nabíjení. Ta "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Rychlonabíječky od 50 kW výš tedy v ceně, ze které se 15 pencí skládá, nejsou, a stránka o nich víc neříká. Vyšší sazbu ale dovoluje tam, kde jsou náklady vyšší: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
„Nabíjení doma“ není definováno nad rámec "residential locations" a ceny elektřiny pro domácnosti.
Nabíjení doma i veřejně: rozdělení mil
Pro služební EV nabíjený na obou místech stránka říká:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
Žádný další vzorec HMRC nepředepisuje. Počítaný příklad, jeden výklad, ne metoda HMRC: mezi 1. zářím a 30. listopadem 2026 najedete ve služebním EV 1 600 služebních mil. Zhruba tři čtvrtiny nabíjení proběhly doma a čtvrtina na veřejných nabíječkách pod 50 kW.
- Podíl doma: 1 200 × 7 pencí = 84 £
- Veřejný podíl: 400 × 15 pencí = 60 £
- Proplacení za čtvrtletí: 144 £
Plug-in hybridy tu elektrické nejsou
Tatáž stránka: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Služební plug-in hybrid dostane řádek pro benzín nebo naftu podle objemu motoru, ne 7 ani 15 pencí. Tabulka pro benzín a naftu je v článku služební auto a palivo na soukromé jízdy.
Ve vlastním autě je hybrid prostě auto: 55 pencí, jak je uvedeno výše.
Sazba se hýbe každé čtvrtletí
Stránka: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". A "You can use the previous rates for up to 1 month from the date any new rates apply."
Další přezkum je tedy 1. prosince 2026. Jeden výklad, ne slova HMRC: protože stránka dovoluje používat předchozí sazby ještě měsíc po změně, oceňuje se každá služební míle sazbou období, kdy jste ji ujeli, nebo během onoho měsíce předchozí sazbou. Rok mil ve služebním EV pak může být potřeba rozdělit po čtvrtletích, ne sečíst do jednoho ročního součtu.
Když elektřinu místo toho platí zaměstnavatel
Zaměstnavatel vám proplácí, kolik nabíjení stálo. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Podmínka: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Domácí nabíječka ke služebnímu autu zaplacená zaměstnavatelem: "No taxable benefit because of section 239(4) ITEPA 2003". Solární panely nebo domácí baterie jsou jiný případ: "Taxable benefit based on the cost to the employer".
Zaměstnavatel za nabíjení neplatí nic. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Takový nárok vychází z toho, kolik elektřina skutečně stála, ne ze 7 nebo 15 pencí. Pokyny HMRC k P87 pro služební vozidla: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Jak se tento nárok uplatňuje a kolik přinese, rozebírá článek služební auto, vlastní palivo.
Soukromé míle ve služebním EV: žádný benefit z paliva
Čistě elektrické služební auto žádný benefit z paliva nezakládá. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Z daňových důvodů tedy za soukromé míle nic splácet nemusíte. Zaměstnavatel to po vás přesto chtít může a EIM23900 uvádí sazbu: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Nabíjení v práci je osvobozené, nabíjení doma pokryté není
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Podle s. 237A(2) se osvobození použije "only if the facilities are made available generally to the employer's employees at that workplace".
Vztahuje se na vozidlo "used by the employee", tedy na vlastní EV stejně jako na služební. Příručka HMRC, EIM01035, vede hranici u domova: "The exemption does not apply where the charging facilities are at the employee's home."
U služebního auta EIM23900 v nabíjení na pracovišti žádný benefit neshledává: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Které míle se počítají, v kterémkoli autě
Jen služební míle. Jízda mezi domovem a stálým pracovištěm je podle s. 338(3) běžné dojíždění, ať jedete kterýmkoli autem. Ve vlastním EV tyto míle do nároku na 55 pencí nikdy nevstoupí; ve služebním EV se neproplácejí po 7 ani 15 pencích. Cesta na dočasné pracoviště je služební; kdy pracoviště přestává být dočasné, vysvětluje článek dojíždění, nebo dočasné pracoviště.
Pokud máte vlastní společnost s ručením omezeným a jezdíte vlastním EV, je pro tato pravidla vaším zaměstnavatelem společnost. 55 pencí platí stejně; viz náhrada za míle od vlastní společnosti.
Veďte knihu jízd
U obou aut chce průvodce HMRC 490 po zaměstnancích, aby si uchovávali "mileage details where they use a car (either their own or a company car) for business journeys". Co každá cesta potřebuje a jak dlouho záznamy uchovávat, najdete v článku PSČ a pásmo 10 000 mil.
Než uplatníte nebo proplatíte
- Čí je auto? Vlastní EV: 55 a 25 pencí. Služební EV: 7 nebo 15 pencí.
- Ve vlastním EV dostáváte méně než 55 pencí, i kdyby to byla sazba za elektřinu? Rozdíl je Mileage Allowance Relief.
- Služební plug-in hybrid: řádek pro benzín nebo naftu, ne elektrický.
- Rozdělení doma a veřejně "fair and reasonable"; 15 pencí vychází z nabíječek pod 50 kW.
- Každá míle ve služebním EV sazbou svého čtvrtletí (výklad měsíce odkladu ze stránky, ne pravidlo HMRC).
- V žádném nároku žádné míle z domova do kanceláře.
Jak to DriveHub usnadňuje
Každé číslo na této stránce jsou služební míle krát sazba a míle pocházejí z knihy jízd.
Když je přístup k poloze nastaven na Trvale, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Většinu jízd DriveHub zařadí jako Služebně nebo Soukromě podle vašich míst, dřívějších tras a pracovní doby a na zbytek se vás zeptá v Ke kontrole. U jízdy mezi domovem a kanceláří odpovězte Dojíždění: do služebního součtu nevstoupí.
Přehledy ukazují služební a soukromé míle za libovolné období nebo rozsah, který si zvolíte, pro jedno vozidlo nebo pro všechna. U vlastního EV ve Spojeném království výkaz ocení služební míle schválenou sazbou HMRC. Když zadáte, kolik vám zaměstnavatel platí za míli, vytiskne Mileage Allowance Relief.
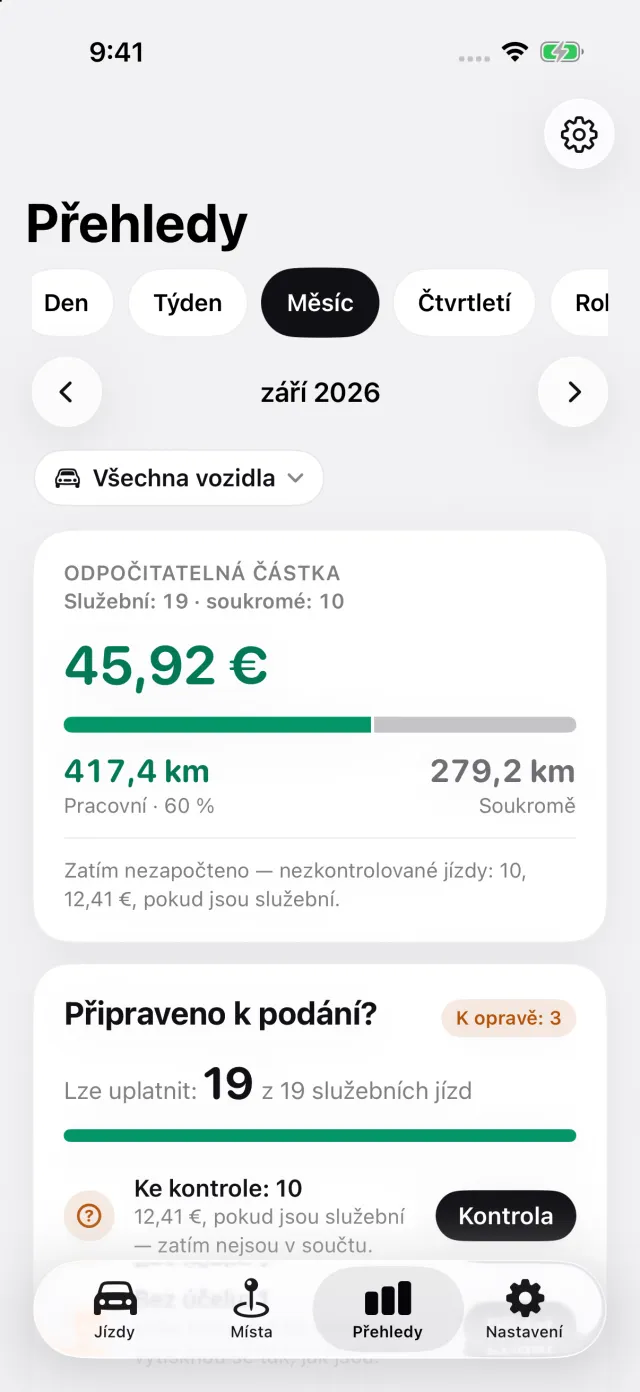
U služebního EV nastavte u auta, zda se nabíjí doma, nebo veřejně, a DriveHub ocení každou jízdu doporučenou elektrickou sazbou HMRC pro čtvrtletí, kdy jste ji ujeli. Kde DriveHub končí: bere jednu odpověď na auto, nabíjení doma, nebo veřejné, a použije ji na každou jízdu. Rozdělení mezi domov a veřejné nabíjení je tedy na vás. Měsíc odkladu pro předchozí sazby nepoužívá. U HMRC nic nepodává a nerozhoduje, zda je místo stálým pracovištěm.
DriveHub je v App Storu pro iPhone. Britská pravidla a sazby jsou na stránce o Spojeném království. Nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdového oddělení svého zaměstnavatele nebo svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.