 DriveHub
Länderratgeber · Vereinigtes Königreich · 9 Min.
Meilen mit dem Elektroauto: 55p im eigenen, 7p oder 15p im Firmenwagen
Sie fahren ein Elektroauto für die Arbeit. Den einen Meilensatz für Elektroautos gibt es in UK nicht: Im eigenen E-Auto sind es dieselben 55p je Meile wie bei jedem Auto, im Firmenwagen die Advisory Electricity Rate von HMRC, 7p je Meile für das Laden zu Hause oder 15p für öffentliches Laden. Wem das Auto gehört, entscheidet.

Die kurze Antwort
- Ihr eigenes Elektroauto? Der anerkannte Satz ist 2026-27 55p je Meile für die ersten 10 000 geschäftlichen Meilen und danach 25p. Derselbe Satz wie für einen Benziner oder Diesel.
- Kann ich den Strom zusätzlich geltend machen? Nein. Die 55p decken ihn bereits ab.
- Ein Elektro-Firmenwagen? Die Advisory Electricity Rate von HMRC: ab 1. September 2026 7p je Meile für das Laden zu Hause und 15p für öffentliches Laden.
- Worauf beruhen die 15p? Auf dem Durchschnittspreis an öffentlichen Ladesäulen unter 50 Kilowatt. Zu Schnellladern sagt HMRC nichts weiter, erlaubt aber einen höheren Satz, wenn Sie höhere Kosten je Meile nachweisen können.
- An beiden geladen? Die Meilen lassen sich danach aufteilen, wie viel an welchem Ort geladen wurde. Die Aufteilung muss "fair and reasonable" sein.
- Plug-in-Hybrid? Im eigenen Auto 55p wie jedes Auto. Im Firmenwagen gilt der Satz für Benzin oder Diesel, nicht 7p oder 15p.
- Laden bei der Arbeit? Steuerfrei nach ITEPA s. 237A, im eigenen Auto wie im Firmenwagen, wenn die Ladepunkte allen Beschäftigten an diesem Arbeitsort offenstehen. Das Laden zu Hause fällt nicht unter diese Befreiung.
- Private Meilen im Elektro-Firmenwagen? Kein fuel benefit, also steuerlich nichts zu erstatten.
- Wann ändern sich die Sätze? Die Stromsätze werden jedes Quartal überprüft; die nächste Überprüfung ist am 1. Dezember 2026. Die 55p stehen beim Budget am 28. Oktober 2026 zur Überprüfung an.
Nicht der Antrieb bestimmt den Satz, sondern der Eigentümer
Für die Meilen ist ein Elektroauto keine eigene Kategorie. Über den Satz entscheidet, ob das Auto Ihnen oder Ihrem Arbeitgeber gehört:
| Ihr Auto | Der Satz | Woher er kommt |
|---|---|---|
| Ihr eigenes Elektroauto | 55p je Meile bis 10 000 Meilen, dann 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Elektro-Firmenwagen, zu Hause geladen | 7p je Meile | Advisory Electricity Rate von HMRC |
| Elektro-Firmenwagen, öffentlich geladen | 15p je Meile | Advisory Electricity Rate von HMRC |
| Plug-in-Hybrid als Firmenwagen | die Zeile für Benzin oder Diesel | Advisory Fuel Rates von HMRC |
Die beiden Systeme lassen sich nicht mischen. Die 55p gelten nur für das eigene Fahrzeug, die Advisory Rates nur für Firmenwagen.
Ihr eigenes Elektroauto: 55p je Meile, wie jedes Auto
Der HMRC-Leitfaden für Arbeitgeber, 480 chapter 16, nennt Elektroautos ausdrücklich. In 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". In 16.5 gilt der Satz für "cars or vans (including hybrid and electric cars or vans)".
Das Gesetz fragt nicht nach dem Antrieb: ITEPA 2003 s. 235(2) definiert ein Auto als "a mechanically propelled road vehicle", das kein Nutzfahrzeug, kein Motorrad und kein Typ ist, der gewöhnlich nicht privat genutzt wird. Also gilt der anerkannte Satz aus s. 230(2): 55p für die ersten 10 000 geschäftlichen Meilen und danach 25p, ab 6. April 2026. Bis zum 5. April 2026 waren es 45p und 25p.
Die 55p enthalten den Strom bereits
gov.uk zu vehicles you use for work: Der anerkannte Satz "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Für das, was Sie fürs Laden ausgegeben haben, gibt es also keinen zweiten Antrag, ob Sie zu Hause oder an einem Schnelllader geladen haben: Die 55p sind alles.
Wenn Ihr Arbeitgeber Ihnen das Laden bezahlt
Manche Arbeitgeber zahlen das Laden statt 55p. Das HMRC-Handbuch, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Ein Rechenbeispiel: 7p je Meile im eigenen E-Auto
Das ist Arithmetik, keine Regel. Ihr Arbeitgeber zahlt Ihnen für Geschäftsfahrten im eigenen Elektroauto 7p je Meile, weil das Laden so viel gekostet hat. 2026-27 fahren Sie 4 000 geschäftliche Meilen.
- Anerkannter Betrag: 4 000 × 55p = 2 200 £
- Gezahlt: 4 000 × 7p = 280 £
- Mileage Allowance Relief: 2 200 £ − 280 £ = 1 920 £
Die Ermäßigung wird von Ihrem steuerpflichtigen Lohn abgezogen, sie ist also die Steuer auf 1 920 £ wert: 384 £ bei 20 % und 768 £ bei 40 %. Die 7p gehören zu Firmenwagen; im eigenen Auto vergleicht HMRC das Gezahlte mit 55p. Wie Sie die Ermäßigung beantragen und die Vierjahresfrist stehen unter das eigene Auto für die Arbeit.
Ein Elektro-Firmenwagen: die Advisory Electricity Rate
Stellt Ihr Arbeitgeber das Auto und Sie laden es, kann Ihr Arbeitgeber die geschäftlichen Meilen je Meile erstatten. Die HMRC-Seiten nennen das Advisory Electricity Rate oder advisory electric rates (AER); es sind dieselben Zahlen. Die Seite Advisory fuel rates von HMRC (aktualisiert am 21. August 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Dieselbe Seite nennt die Stromsätze davor:
| Ab | Laden zu Hause | Öffentliches Laden |
|---|---|---|
| 1. September 2026 | 7p | 15p |
| 1. Juni 2026 | 7p | 15p |
| 1. März 2026 | 7p | 15p |
| 1. Dezember 2025 | 7p | 14p |
| 1. September 2025 | 8p | 14p |
Der 1. September 2025 war das erste Quartal mit einem eigenen Satz für öffentliches Laden.
Diese Sätze gelten nur für Firmenwagen. Die Seite: "These rates only apply to employees using a company car." Die 55p gibt es im Firmenwagen ebenfalls nicht, also gibt es zwischen 15p und 55p keine Lücke, die sich geltend machen ließe. Warum, und wie dieselbe Seite für Benzin und Diesel funktioniert, steht unter Firmenwagen, eigener Kraftstoff.
Was „öffentliches Laden“ bedeutet
Die Seite bestimmt den öffentlichen Satz über die Ladeleistung. Er "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Schnelllader ab 50 kW stecken also nicht in dem Preis, auf dem die 15p beruhen, und mehr sagt die Seite zu ihnen nicht. Sie erlaubt aber einen höheren Satz, wenn die Kosten höher sind: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
„Laden zu Hause“ ist über "residential locations" und den Haushaltsstrompreis hinaus nicht definiert.
Zu Hause und öffentlich geladen: die Meilen aufteilen
Für einen Elektro-Firmenwagen, der an beiden Orten geladen wird, sagt die Seite:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
Eine Formel darüber hinaus gibt HMRC nicht vor. Rechenbeispiel, eine Lesart und nicht die Methode von HMRC: Zwischen dem 1. September und dem 30. November 2026 fahren Sie 1 600 geschäftliche Meilen in einem Elektro-Firmenwagen. Etwa drei Viertel wurden zu Hause geladen und ein Viertel an öffentlichen Ladesäulen unter 50 kW.
- Anteil zu Hause: 1 200 × 7p = 84 £
- Öffentlicher Anteil: 400 × 15p = 60 £
- Erstattung für das Quartal: 144 £
Plug-in-Hybride zählen hier nicht als elektrisch
Dieselbe Seite: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Ein Plug-in-Hybrid als Firmenwagen nimmt die Zeile für Benzin oder Diesel seines Hubraums, nicht 7p oder 15p. Die Tabelle für Benzin und Diesel steht unter Firmenwagen und privater Kraftstoff.
Im eigenen Auto ist ein Hybrid einfach ein Auto: 55p, wie oben.
Der Satz ändert sich jedes Quartal
Die Seite: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Und "You can use the previous rates for up to 1 month from the date any new rates apply."
Die nächste Überprüfung ist also am 1. Dezember 2026. Eine Lesart, nicht die Worte von HMRC: Da die Seite die vorherigen Sätze noch einen Monat nach einer Änderung zulässt, wird jede geschäftliche Meile zum Satz des Zeitraums bewertet, in dem sie gefahren wurde, oder in diesem Monat zum vorherigen. Ein Jahr mit Meilen im Elektro-Firmenwagen muss dann womöglich nach Quartalen aufgeteilt werden, statt als eine Jahressumme.
Wenn Ihr Arbeitgeber stattdessen den Strom bezahlt
Ihr Arbeitgeber erstattet, was das Laden gekostet hat. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Die Bedingung: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Eine Wallbox zu Hause, die Ihr Arbeitgeber für einen Firmenwagen bezahlt: "No taxable benefit because of section 239(4) ITEPA 2003". Solaranlage oder Heimspeicher sind etwas anderes: "Taxable benefit based on the cost to the employer".
Ihr Arbeitgeber zahlt nichts fürs Laden. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Dieser Antrag rechnet mit dem, was der Strom tatsächlich gekostet hat, nicht mit 7p oder 15p. Die P87-Erläuterungen von HMRC für Firmenfahrzeuge: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Wie dieser Antrag gestellt wird und was er wert ist, steht unter Firmenwagen, eigener Kraftstoff.
Private Meilen im Elektro-Firmenwagen: kein fuel benefit
Ein vollelektrischer Firmenwagen löst keinen fuel benefit aus. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Steuerlich müssen Sie für private Meilen also nichts erstatten. Ihr Arbeitgeber kann es trotzdem verlangen, und EIM23900 nennt den Satz: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Laden bei der Arbeit ist steuerfrei, Laden zu Hause nicht erfasst
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Nach s. 237A(2) gilt die Befreiung "only if the facilities are made available generally to the employer's employees at that workplace".
Sie erfasst ein Fahrzeug, das "used by the employee" ist, also Ihr eigenes E-Auto ebenso wie einen Firmenwagen. Das HMRC-Handbuch, EIM01035, zieht die Grenze an der Haustür: "The exemption does not apply where the charging facilities are at the employee's home."
Für einen Firmenwagen sieht EIM23900 im Laden am Arbeitsplatz überhaupt keinen Vorteil: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Welche Meilen zählen, in beiden Autos
Nur geschäftliche Meilen. Die Fahrt zwischen Wohnung und dauerhafter Arbeitsstätte ist ordinary commuting nach s. 338(3), egal welches Auto Sie fahren. Im eigenen E-Auto kommen diese Meilen nie in den 55p-Antrag; im Elektro-Firmenwagen werden sie nicht mit 7p oder 15p erstattet. Fahrten zu einer vorübergehenden Arbeitsstätte sind Geschäftsreisen; wann ein Einsatzort nicht mehr vorübergehend ist, steht unter Arbeitsweg oder vorübergehende Arbeitsstätte.
Führen Sie Ihre eigene limited company und fahren Ihr eigenes E-Auto, ist die Gesellschaft für diese Regeln Ihr Arbeitgeber. Die 55p gelten genauso; siehe Meilengeld von der eigenen Gesellschaft.
Führen Sie das Fahrtenbuch
Für beide Autos verlangt der HMRC-Leitfaden 490 von Arbeitnehmern "mileage details where they use a car (either their own or a company car) for business journeys". Was jede Fahrt braucht und wie lange Sie es aufbewahren, steht unter Postleitzahlen und die Staffel von 10 000 Meilen.
Bevor Sie beantragen oder erstatten
- Wem gehört das Auto? Eigenes E-Auto: 55p und 25p. Elektro-Firmenwagen: 7p oder 15p.
- Im eigenen E-Auto weniger als 55p bekommen, auch zu einem Stromsatz? Die Lücke ist Mileage Allowance Relief.
- Ein Plug-in-Hybrid als Firmenwagen: die Zeile für Benzin oder Diesel, nicht die elektrische.
- Aufteilung zu Hause und öffentlich "fair and reasonable"; die 15p beruhen auf Ladesäulen unter 50 kW.
- Jede Meile im Elektro-Firmenwagen zum Satz ihres Quartals (eine Lesart der Monatskarenz auf der Seite, keine Regel von HMRC).
- In keinem der beiden Anträge Meilen zwischen Wohnung und Büro.
Wie DriveHub das leichter macht
Jede Zahl auf dieser Seite ist geschäftliche Meilen mal einen Satz, und die Meilen kommen aus dem Fahrtenbuch.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest unter Zu prüfen. Antworten Sie bei einer Fahrt zwischen Wohnung und Büro mit Arbeitsweg: Sie bleibt aus der geschäftlichen Summe heraus.
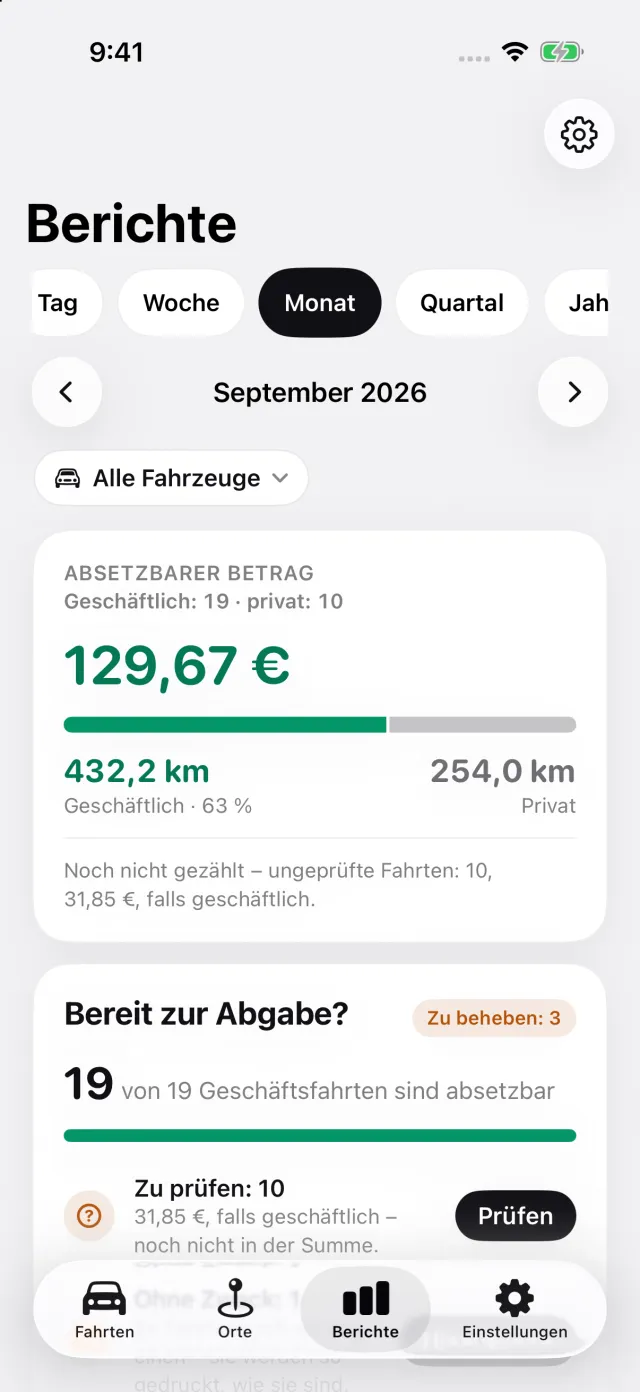
Berichte zeigt geschäftliche und private Meilen für jeden Zeitraum oder einen selbst gewählten Bereich, für ein Fahrzeug oder alle. Für Ihr eigenes E-Auto in UK bewertet der Bericht die geschäftlichen Meilen zum anerkannten Satz von HMRC. Wo Sie angeben, was Ihr Arbeitgeber je Meile zahlt, druckt er die Mileage Allowance Relief.
Für einen Elektro-Firmenwagen legen Sie am Auto fest, ob es zu Hause oder öffentlich geladen wird, und DriveHub bewertet jede Fahrt zur Advisory Electric Rate von HMRC für das Quartal, in dem sie gefahren wurde. Wo DriveHub aufhört: Es nimmt diese eine Angabe je Auto, zu Hause oder öffentlich, und wendet sie auf jede Fahrt an. Die Aufteilung zwischen zu Hause und öffentlich machen also Sie. Die Monatskarenz für vorherige Sätze nutzt es nicht. Es reicht nichts bei HMRC ein und entscheidet nicht, ob ein Einsatzort eine dauerhafte Arbeitsstätte ist.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln und Sätze stehen auf der UK-Seite. Die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.