 DriveHub
Guide pays · Royaume-Uni · 9 min
Les miles d'une voiture électrique : 55p dans la vôtre, 7p ou 15p dans une voiture de société
Vous conduisez une voiture électrique pour le travail. Au Royaume-Uni, le taux au mile d'une voiture électrique n'est pas un chiffre unique : dans votre propre VE, ce sont les mêmes 55p par mile que pour n'importe quelle voiture, et dans un VE de société, c'est l'Advisory Electricity Rate de HMRC, 7p par mile pour la recharge à domicile ou 15p pour la recharge publique. C'est le propriétaire de la voiture qui décide.

La réponse courte
- Votre propre voiture électrique ? Le taux agréé est de 55p par mile pour les 10 000 premiers miles professionnels en 2026-27, et de 25p au-delà. Le même taux que pour une voiture essence ou diesel.
- Puis-je réclamer l'électricité en plus ? Non. Les 55p la couvrent déjà.
- Une voiture électrique de société ? L'Advisory Electricity Rate de HMRC : à partir du 1er septembre 2026, 7p par mile pour la recharge à domicile et 15p pour la recharge publique.
- Sur quoi reposent les 15p ? Le prix moyen aux bornes publiques de moins de 50 kilowatts. HMRC n'en dit pas plus sur les bornes rapides, mais admet un taux plus élevé lorsque vous pouvez montrer un coût au mile plus élevé.
- Rechargée aux deux ? Les miles peuvent être répartis selon la part de recharge effectuée à chaque endroit. La répartition doit être "fair and reasonable".
- Hybride rechargeable ? Dans votre propre voiture, 55p comme pour n'importe quelle voiture. Dans une voiture de société, elle prend le taux indicatif essence ou diesel, pas 7p ni 15p.
- Recharge au travail ? Exonérée au titre de l'ITEPA s. 237A, voiture personnelle ou de société, si les bornes sont ouvertes à tout le personnel de ce lieu de travail. La recharge à domicile n'est pas couverte par cette exonération.
- Miles privés dans un VE de société ? Pas d'avantage carburant, donc rien à rembourser sur le plan fiscal.
- Quand les taux changent-ils ? Les taux de l'électricité sont révisés chaque trimestre ; la prochaine révision a lieu le 1er décembre 2026. Les 55p sont en cours de réexamen pour le Budget du 28 octobre 2026.
Ce n'est pas l'énergie qui fixe le taux, c'est le propriétaire
Pour les miles, une voiture électrique n'est pas une catégorie à part. Ce qui fixe le taux, c'est de savoir si la voiture est la vôtre ou celle de votre employeur :
| Votre voiture | Le taux | D'où il vient |
|---|---|---|
| Votre propre voiture électrique | 55p par mile jusqu'à 10 000 miles, puis 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Voiture électrique de société, rechargée à domicile | 7p par mile | Advisory Electricity Rate de HMRC |
| Voiture électrique de société, rechargée sur borne publique | 15p par mile | Advisory Electricity Rate de HMRC |
| Hybride rechargeable de société | la ligne essence ou diesel | Advisory Fuel Rates de HMRC |
Les deux régimes ne se mélangent pas. Les 55p valent uniquement pour votre propre véhicule ; les taux indicatifs uniquement pour les voitures de société.
Votre propre voiture électrique : 55p par mile, comme toute voiture
Le guide de HMRC pour les employeurs, 480 chapitre 16, cite expressément les voitures électriques. Au 16.2 : "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". Au 16.5, le taux s'applique aux "cars or vans (including hybrid and electric cars or vans)".
La loi ne pose aucun critère d'énergie : l'ITEPA 2003 s. 235(2) définit une voiture comme "a mechanically propelled road vehicle" qui n'est ni un véhicule utilitaire, ni une moto, ni un type peu utilisé à titre privé. Le taux agréé de la s. 230(2) s'applique donc : 55p pour les 10 000 premiers miles professionnels et 25p au-delà, à partir du 6 avril 2026. Jusqu'au 5 avril 2026, c'était 45p et 25p.
Les 55p comprennent déjà l'électricité
gov.uk, sur les véhicules utilisés pour le travail : le taux agréé "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Il n'y a donc pas de seconde demande pour ce que vous avez dépensé en recharge, que vous ayez rechargé à domicile ou sur une borne rapide : les 55p couvrent le tout.
Si votre employeur vous paie la recharge
Certains employeurs paient la recharge plutôt que 55p. Le manuel de HMRC, EIM23900 : "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Exemple chiffré : payé 7p par mile dans votre propre VE
Ceci est un calcul, pas une règle. Votre employeur vous verse 7p par mile pour les déplacements professionnels dans votre propre voiture électrique, parce que c'est ce qu'a coûté la recharge. En 2026-27, vous parcourez 4 000 miles professionnels.
- Montant agréé : 4 000 × 55p = 2 200 £
- Versé : 4 000 × 7p = 280 £
- Mileage Allowance Relief : 2 200 £ − 280 £ = 1 920 £
Le dégrèvement est une déduction de votre rémunération imposable ; il vaut donc l'impôt sur 1 920 £ : 384 £ au taux de 20 % et 768 £ au taux de 40 %. Les 7p appartiennent aux voitures de société ; dans votre propre voiture, HMRC compare ce que vous avez reçu à 55p. Comment le demander, et le délai de quatre ans, est expliqué dans utiliser sa propre voiture pour le travail.
Une voiture électrique de société : l'Advisory Electricity Rate
Si votre employeur fournit la voiture et que vous la rechargez, il peut rembourser vos miles professionnels au mile. Les pages de HMRC parlent d'Advisory Electricity Rate ou d'advisory electric rates (AER) ; ce sont les mêmes chiffres. La page Advisory fuel rates de HMRC (mise à jour le 21 août 2026) :
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
La même page liste les taux électriques antérieurs :
| À partir du | Recharge à domicile | Recharge publique |
|---|---|---|
| 1er septembre 2026 | 7p | 15p |
| 1er juin 2026 | 7p | 15p |
| 1er mars 2026 | 7p | 15p |
| 1er décembre 2025 | 7p | 14p |
| 1er septembre 2025 | 8p | 14p |
Le 1er septembre 2025 a été le premier trimestre avec un taux public distinct.
Ces taux valent uniquement pour les voitures de société. La page : "These rates only apply to employees using a company car." Les 55p ne sont pas non plus accessibles dans une voiture de société ; il n'y a donc pas d'écart à réclamer entre 15p et 55p. Pourquoi, et comment la même page fonctionne pour l'essence et le diesel, est expliqué dans voiture de société, carburant à vos frais.
Ce que signifie « recharge publique »
La page définit le chiffre public par la vitesse de recharge. Il "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Les bornes rapides, de 50 kW et plus, n'entrent donc pas dans le prix sur lequel reposent les 15p, et la page n'en dit pas plus à leur sujet. Elle admet en revanche un taux plus élevé lorsque le coût est plus élevé : "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
La « recharge à domicile » n'est pas définie au-delà des "residential locations" et du prix de l'électricité domestique.
Rechargée à domicile et sur borne publique : répartir les miles
Pour un VE de société rechargé aux deux endroits, la page dit :
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC ne prescrit aucune formule au-delà. Exemple chiffré, une lecture et non la méthode de HMRC : entre le 1er septembre et le 30 novembre 2026, vous parcourez 1 600 miles professionnels dans un VE de société. Environ trois quarts de la recharge ont eu lieu à domicile et un quart sur des bornes publiques de moins de 50 kW.
- Part domicile : 1 200 × 7p = 84 £
- Part publique : 400 × 15p = 60 £
- Remboursement du trimestre : 144 £
Les hybrides rechargeables ne sont pas électriques ici
La même page : "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Une hybride rechargeable de société prend la ligne essence ou diesel correspondant à sa cylindrée, pas 7p ni 15p. Le tableau essence et diesel figure dans voiture de société et carburant privé.
Dans votre propre voiture, une hybride est tout simplement une voiture : 55p, comme ci-dessus.
Le taux bouge chaque trimestre
La page : "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Et "You can use the previous rates for up to 1 month from the date any new rates apply."
La prochaine révision a donc lieu le 1er décembre 2026. Une lecture, pas les mots de HMRC : puisque la page permet d'utiliser les taux précédents pendant un mois après un changement, chaque mile professionnel est valorisé au taux de la période où il a été parcouru, ou au taux précédent pendant ce mois. Une année de miles en VE de société peut alors devoir être répartie par trimestre, et non en un seul total annuel.
Quand votre employeur paie plutôt l'électricité
Votre employeur rembourse ce qu'a coûté la recharge. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." La condition : "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Une borne à domicile payée par votre employeur, pour une voiture de société : "No taxable benefit because of section 239(4) ITEPA 2003". Des panneaux solaires ou une batterie domestique, c'est différent : "Taxable benefit based on the cost to the employer".
Votre employeur ne paie rien pour la recharge. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Cette demande repose sur ce que l'électricité a réellement coûté, pas sur 7p ni 15p. Les notes du P87 de HMRC pour les véhicules de société : "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Comment faire cette demande, et ce qu'elle vaut, est expliqué dans voiture de société, carburant à vos frais.
Miles privés dans un VE de société : pas d'avantage carburant
Une voiture de société entièrement électrique n'entraîne aucun avantage carburant. ITEPA 2003 s. 149(4) : "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Il n'y a donc aucun remboursement des miles privés à faire sur le plan fiscal. Votre employeur peut tout de même en demander un, et l'EIM23900 en indique le taux : "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
La recharge au travail est exonérée, la recharge à domicile n'est pas couverte
ITEPA 2003 s. 237A(1) : "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Selon la s. 237A(2), l'exonération s'applique "only if the facilities are made available generally to the employer's employees at that workplace".
Elle couvre un véhicule "used by the employee", donc votre propre VE comme un VE de société. Le manuel de HMRC, EIM01035, trace la limite au domicile : "The exemption does not apply where the charging facilities are at the employee's home."
Pour une voiture de société, l'EIM23900 ne voit aucun avantage dans la recharge au travail : "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Quels miles comptent, dans l'une ou l'autre voiture
Seulement les miles professionnels. Le trajet entre votre domicile et votre lieu de travail permanent est de l'ordinary commuting au sens de la s. 338(3), quelle que soit la voiture. Dans votre propre VE, ces miles n'entrent jamais dans la demande à 55p ; dans un VE de société, ils ne sont pas remboursés à 7p ni à 15p. Le trajet vers un lieu de travail temporaire est un déplacement professionnel ; quand un site cesse d'être temporaire est expliqué dans trajet domicile-travail ou lieu de travail temporaire.
Si vous dirigez votre propre limited company et conduisez votre propre VE, la société est votre employeur pour ces règles. Les 55p s'appliquent de la même façon ; voir se verser des indemnités kilométriques depuis sa propre société.
Tenez le relevé
Pour les deux voitures, le guide 490 de HMRC demande aux salariés de conserver des "mileage details where they use a car (either their own or a company car) for business journeys". Ce que chaque trajet doit contenir, et combien de temps le conserver, est expliqué dans les codes postaux et le palier des 10 000 miles.
Avant de réclamer ou de rembourser
- À qui est la voiture ? Votre propre VE : 55p et 25p. Un VE de société : 7p ou 15p.
- Votre propre VE payé moins de 55p, même à un taux d'électricité ? L'écart relève de la Mileage Allowance Relief.
- Une hybride rechargeable de société : la ligne essence ou diesel, pas la ligne électrique.
- Répartition domicile/public "fair and reasonable" ; les 15p sont calculés sur des bornes de moins de 50 kW.
- Chaque mile en VE de société au taux de son trimestre (une lecture du mois de tolérance de la page, pas une règle de HMRC).
- Aucun mile domicile-bureau dans l'une ou l'autre demande.
Comment DriveHub vous facilite la tâche
Chaque montant de cette page, c'est des miles professionnels multipliés par un taux, et les miles viennent du relevé.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. DriveHub classe la plupart des trajets en Professionnel ou Privé selon vos lieux, vos itinéraires passés et vos horaires de travail, et vous interroge sur les autres sous À vérifier. Pour un trajet entre votre domicile et votre bureau, répondez Domicile-travail : il reste hors du total professionnel.
Rapports affiche les miles professionnels et privés pour n'importe quelle période ou un intervalle de votre choix, pour un véhicule ou pour tous. Pour votre propre VE au Royaume-Uni, le rapport valorise les miles professionnels au taux agréé de HMRC. Si vous saisissez ce que votre employeur paie au mile, il imprime la Mileage Allowance Relief.
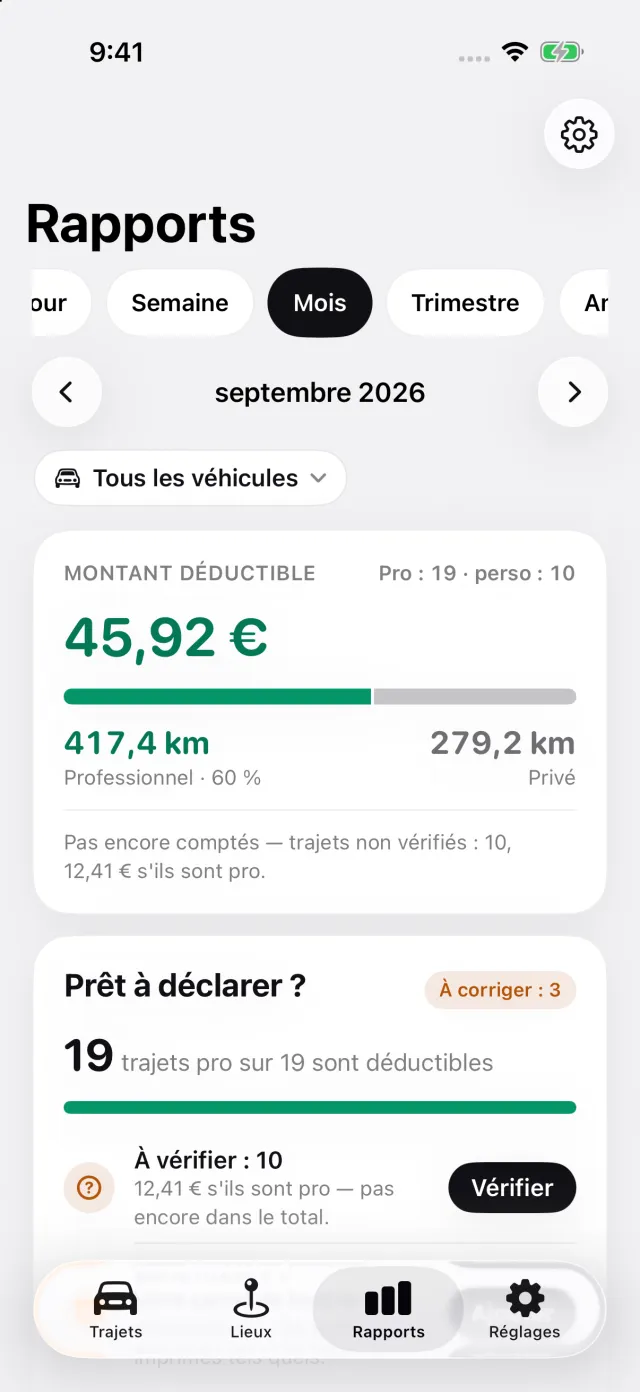
Pour un VE de société, indiquez sur la voiture si elle est rechargée à domicile ou sur borne publique, et DriveHub valorise chaque trajet à l'advisory electric rate de HMRC du trimestre où il a été parcouru. Là où DriveHub s'arrête : il prend cette seule réponse par voiture, recharge à domicile ou publique, et l'applique à chaque trajet. La répartition entre domicile et public vous revient donc. Il n'utilise pas le mois de tolérance pour les taux précédents. Il ne dépose rien auprès de HMRC, et il ne décide pas si un site est un lieu de travail permanent.
DriveHub est sur l'App Store pour iPhone. Les règles et taux britanniques figurent sur la page Royaume-Uni. Configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service paie de votre employeur ou votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.