 DriveHub
Гид по стране · Великобритания · 9 мин
Пробег на электромобиле: 55p на своём, 7p или 15p на служебном
Вы ездите по работе на электромобиле. Ставка за милю для электромобиля в Великобритании — не одна цифра: на своём EV это те же 55p за милю, что и для любой машины, а на служебном — Advisory Electricity Rate HMRC: 7p за милю при зарядке дома или 15p при публичной зарядке. Какая из них ваша, решает то, чья машина.

Коротко
- Свой электромобиль? Одобренная ставка — 55p за милю за первые 10 000 служебных миль в 2026-27 году и 25p дальше. Та же ставка, что для бензиновой или дизельной машины.
- Можно ли заявить электричество сверх этого? Нет. 55p его уже покрывают.
- Служебный электромобиль? Advisory Electricity Rate HMRC: с 1 сентября 2026 года 7p за милю при зарядке дома и 15p при публичной зарядке.
- Из чего складываются 15p? Из средней цены на публичных зарядках мощностью меньше 50 киловатт. О быстрых зарядках HMRC больше ничего не говорит, но допускает более высокую ставку, если вы можете показать более высокую стоимость мили.
- Заряжали и там и там? Мили можно разделить по тому, сколько зарядки пришлось на каждое место. Разделение должно быть "fair and reasonable".
- Подключаемый гибрид? На своей машине — 55p, как любая машина. На служебной — рекомендуемая ставка для бензина или дизеля, а не 7p или 15p.
- Зарядка на работе? Не облагается налогом по ITEPA s. 237A — и для своей, и для служебной машины, — если зарядные станции доступны всем сотрудникам этого места работы. Зарядку дома это освобождение не покрывает.
- Личные мили на служебном EV? Fuel benefit нет, так что ради налога ничего возвращать не нужно.
- Когда меняются ставки? Ставки за электричество пересматриваются каждый квартал; следующий пересмотр — 1 декабря 2026 года. 55p пересматриваются в рамках Budget 28 октября 2026 года.
Ставку выбирает не топливо, а владелец
Для пробега электромобиль — не отдельная категория. Ставку определяет то, ваша это машина или работодателя:
| Ваша машина | Ставка | Откуда она |
|---|---|---|
| Свой электромобиль | 55p за милю до 10 000 миль, затем 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Служебный электромобиль, зарядка дома | 7p за милю | Advisory Electricity Rate HMRC |
| Служебный электромобиль, публичная зарядка | 15p за милю | Advisory Electricity Rate HMRC |
| Служебный подключаемый гибрид | строка для бензина или дизеля | Advisory Fuel Rates HMRC |
Две схемы не смешиваются. 55p — только для вашей собственной машины; рекомендуемые ставки — только для служебных.
Свой электромобиль: 55p за милю, как любая машина
Руководство HMRC для работодателей, 480 chapter 16, прямо называет электромобили. В 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". В 16.5 ставка применяется к "cars or vans (including hybrid and electric cars or vans)".
Критерия по топливу в законе нет: ITEPA 2003 s. 235(2) определяет машину как "a mechanically propelled road vehicle", которое не является грузовым транспортом, мотоциклом или типом, обычно не используемым в личных целях. Поэтому действует одобренная ставка из s. 230(2): 55p за первые 10 000 служебных миль и 25p дальше, с 6 апреля 2026 года. До 5 апреля 2026 года было 45p и 25p.
Электричество уже входит в 55p
gov.uk, страница vehicles you use for work: одобренная ставка "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Так что второго заявления на расходы на зарядку нет — заряжали ли вы дома или на быстрой зарядке: 55p — это всё.
Если работодатель платит вам за зарядку
Некоторые работодатели платят за зарядку, а не 55p. Руководство HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Пример с расчётом: 7p за милю на своём EV
Это арифметика, а не правило. Работодатель платит вам 7p за милю за служебные поездки на вашем электромобиле, потому что столько стоила зарядка. В 2026-27 году вы проезжаете 4 000 служебных миль.
- Одобренная сумма: 4 000 × 55p = £2 200
- Выплачено: 4 000 × 7p = £280
- Mileage Allowance Relief: £2 200 − £280 = £1 920
Вычет уменьшает налогооблагаемую зарплату, поэтому стоит он налога с £1 920: £384 при ставке 20% и £768 при 40%. 7p — ставка для служебных машин; для своей HMRC сравнивает выплату с 55p. Как заявить вычет и про четырёхлетний срок — в статье своя машина для работы.
Служебный электромобиль: Advisory Electricity Rate
Если машину предоставляет работодатель, а заряжаете её вы, работодатель может возмещать служебные мили по ставке за милю. На страницах HMRC это называется Advisory Electricity Rate или advisory electric rates (AER); цифры одни и те же. Страница HMRC Advisory fuel rates (обновлена 21 августа 2026 года):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
На той же странице — прежние ставки за электричество:
| С | Зарядка дома | Публичная зарядка |
|---|---|---|
| 1 сентября 2026 г. | 7p | 15p |
| 1 июня 2026 г. | 7p | 15p |
| 1 марта 2026 г. | 7p | 15p |
| 1 декабря 2025 г. | 7p | 14p |
| 1 сентября 2025 г. | 8p | 14p |
1 сентября 2025 года — первый квартал с отдельной ставкой для публичной зарядки.
Эти ставки — только для служебных машин. Страница: "These rates only apply to employees using a company car." 55p для служебной машины тоже недоступны, так что разницы между 15p и 55p заявить нельзя. Почему так и как эта же страница работает для бензина и дизеля — в статье служебная машина, своё топливо.
Что значит «публичная зарядка»
Страница определяет публичную ставку через скорость зарядки. Она "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Значит, быстрые зарядки мощностью от 50 кВт в цену, из которой складываются 15p, не входят, и больше страница о них ничего не говорит. Но она допускает более высокую ставку, если стоимость выше: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
«Зарядка дома» не определена ничем, кроме "residential locations" и цены бытового электричества.
Заряжали дома и на публичных станциях: разделение миль
Для служебного EV, который заряжают в обоих местах, страница говорит:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
Формулы сверх этого HMRC не даёт. Пример с расчётом — одно прочтение, а не метод HMRC: с 1 сентября по 30 ноября 2026 года вы проезжаете на служебном EV 1 600 служебных миль. Примерно три четверти зарядки пришлось на дом и четверть — на публичные зарядки меньше 50 кВт.
- Домашняя доля: 1 200 × 7p = £84
- Публичная доля: 400 × 15p = £60
- Возмещение за квартал: £144
Подключаемые гибриды здесь не электрические
Та же страница: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Служебный подключаемый гибрид идёт по строке бензина или дизеля для своего объёма двигателя, а не по 7p или 15p. Таблица для бензина и дизеля — в статье служебная машина и личное топливо.
На своей машине гибрид — просто машина: 55p, как выше.
Ставка меняется каждый квартал
Страница: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". И "You can use the previous rates for up to 1 month from the date any new rates apply."
Значит, следующий пересмотр — 1 декабря 2026 года. Одно прочтение, а не слова HMRC: раз страница позволяет месяц после изменения применять прежние ставки, каждая служебная миля оценивается по ставке того периода, в котором её проехали, или в течение этого месяца — по прежней. Тогда мили служебного EV за год, возможно, придётся делить по кварталам, а не считать одним годовым итогом.
Если электричество оплачивает работодатель
Работодатель возмещает стоимость зарядки. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Условие: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Домашняя зарядная станция для служебной машины, оплаченная работодателем: "No taxable benefit because of section 239(4) ITEPA 2003". Солнечные панели или домашний аккумулятор — другое дело: "Taxable benefit based on the cost to the employer".
Работодатель ничего не платит за зарядку. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Такое заявление считается по фактической стоимости электричества, а не по 7p или 15p. Пояснения HMRC к P87 о служебных машинах: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Как подать такое заявление и сколько оно стоит — в статье служебная машина, своё топливо.
Личные мили на служебном EV: fuel benefit нет
Полностью электрическая служебная машина не влечёт fuel benefit charge. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Так что ради налога возмещать личные мили не нужно. Работодатель всё равно может этого попросить, и EIM23900 называет ставку: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Зарядка на работе не облагается, зарядка дома не покрыта
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". По s. 237A(2) освобождение действует, "only if the facilities are made available generally to the employer's employees at that workplace".
Оно охватывает машину, "used by the employee", то есть и ваш собственный EV, и служебный. Руководство HMRC, EIM01035, проводит границу у дома: "The exemption does not apply where the charging facilities are at the employee's home."
Для служебной машины EIM23900 вообще не видит выгоды в зарядке на работе: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Какие мили считаются — на любой машине
Только служебные. Дорога между домом и постоянным местом работы — ordinary commuting по s. 338(3), на какой бы машине вы ни ездили. На своём EV эти мили никогда не входят в заявление по 55p; на служебном они не возмещаются по 7p или 15p. Поездка на временное место работы — служебная; когда площадка перестаёт быть временной — в статье дорога на работу или временное место работы.
Если у вас своя компания с ограниченной ответственностью и вы ездите на своём EV, для этих правил компания — ваш работодатель. 55p применяются так же; см. как платить себе за пробег из своей компании.
Ведите журнал
Для обеих машин руководство HMRC 490 просит работников хранить "mileage details where they use a car (either their own or a company car) for business journeys". Что нужно по каждой поездке и сколько это хранить — в статье почтовые индексы и порог в 10 000 миль.
Перед заявлением или возмещением
- Чья это машина? Свой EV: 55p и 25p. Служебный EV: 7p или 15p.
- На своём EV платили меньше 55p, пусть даже по ставке за электричество? Разница — Mileage Allowance Relief.
- Служебный подключаемый гибрид: строка бензина или дизеля, а не электрическая.
- Дом и публичные станции разделены "fair and reasonable"; 15p считаются по зарядкам меньше 50 кВт.
- Каждая миля служебного EV — по ставке своего квартала (это прочтение месячного перехода на странице, а не правило HMRC).
- Ни в одном заявлении нет миль из дома в офис.
Чем DriveHub это упрощает
Каждая цифра на этой странице — служебные мили, умноженные на ставку, а мили берутся из журнала.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Большинство поездок DriveHub сам относит к «Рабочим» или «Личным» по вашим местам, прошлым маршрутам и рабочим часам, а об остальных спрашивает вас в разделе «Проверить». На поездку между домом и офисом отвечайте «Дорога на работу»: она не попадёт в служебный итог.
«Отчёты» показывают служебные и личные мили за любой период или выбранный вами диапазон, по одной машине или по всем. Для своего EV в Великобритании отчёт оценивает служебные мили по одобренной ставке HMRC. Если вы укажете, сколько работодатель платит за милю, он напечатает Mileage Allowance Relief.
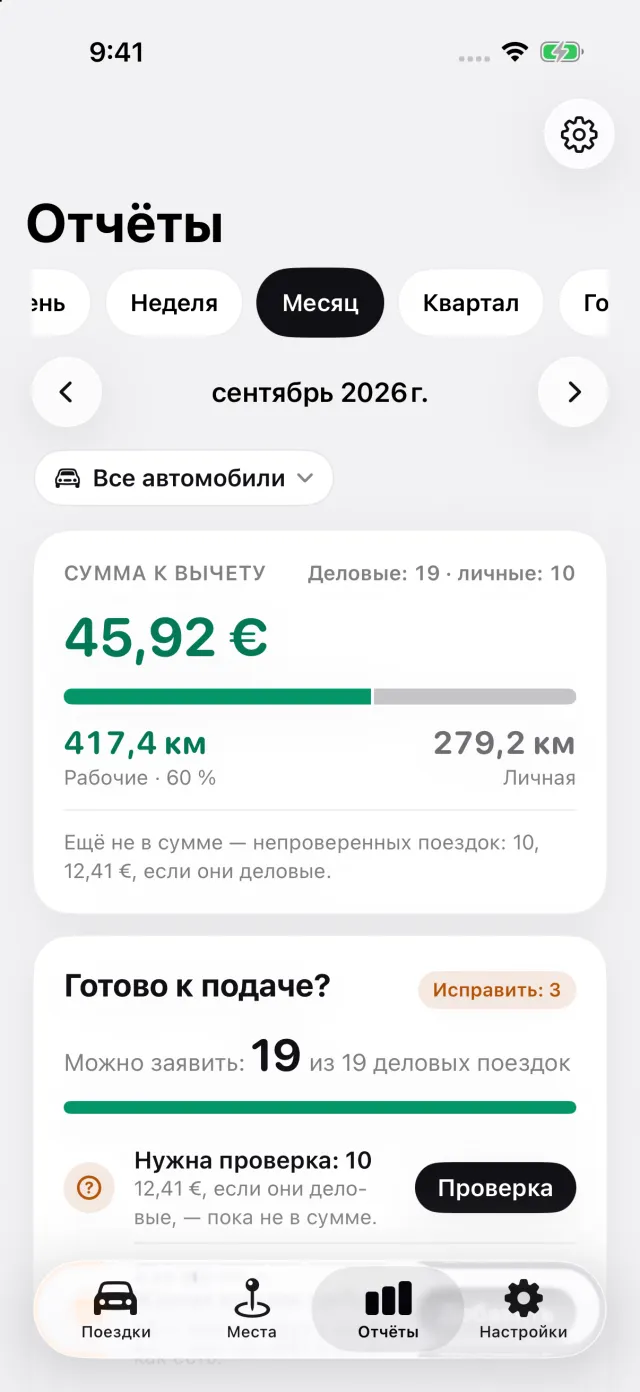
Для служебного EV укажите в настройках машины, где её заряжают — дома или на публичных станциях, — и DriveHub оценит каждую поездку по advisory electric rate HMRC для квартала, в котором её проехали. Где DriveHub останавливается: он принимает один ответ на машину — домашняя или публичная зарядка — и применяет его к каждой поездке. Так что разделение между домом и публичными станциями делаете вы. Месяц на переход к прежним ставкам он не использует. Он ничего не подаёт в HMRC и не решает, является ли площадка постоянным местом работы.
DriveHub есть в App Store для iPhone. Британские правила и ставки — на странице Великобритании. Настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят HMRC и законодательство, и называет источники, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь в отдел расчёта зарплаты своего работодателя или к своему бухгалтеру — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: Великобритания: требования к журналу пробега.