 DriveHub
Vodnik po državi · Združeno kraljestvo · 9 min
Kilometrina za električni avto: 55p v lastnem, 7p ali 15p v službenem
Za delo vozite električni avto. Stopnja za električni avto v Združenem kraljestvu ni ena sama številka: v lastnem EV je enakih 55p na miljo kot za vsak avto, v službenem EV pa HMRC-jeva Advisory Electricity Rate, 7p na miljo za polnjenje doma ali 15p za javno polnjenje. Katera velja, odloči lastnik avta.

Kratek odgovor
- Vaš lastni električni avto? Odobrena stopnja je 55p na miljo za prvih 10 000 službenih milj v 2026-27, nato 25p. Enaka stopnja kot za bencinski ali dizelski avto.
- Lahko elektriko uveljavljam še posebej? Ne. 55p jo že pokrije.
- Službeni električni avto? HMRC-jeva Advisory Electricity Rate: od 1. septembra 2026 7p na miljo za polnjenje doma in 15p za javno polnjenje.
- Iz česa je sestavljenih 15p? Iz povprečne cene na javnih polnilnicah, počasnejših od 50 kilovatov. O hitrih polnilnicah HMRC ne pove nič več, dovoli pa višjo stopnjo, kjer lahko dokažete višji strošek na miljo.
- Polnite na obeh? Milje lahko razdelite glede na to, koliko polnjenja je bilo na vsakem mestu. Delitev mora biti "fair and reasonable".
- Priključni hibrid? V lastnem avtu 55p kot vsak avto. V službenem avtu velja priporočena stopnja za bencin ali dizel, ne 7p ali 15p.
- Polnjenje na delovnem mestu? Neobdavčeno po ITEPA s. 237A, v lastnem ali službenem avtu, če so polnilnice na voljo vsem zaposlenim na tem delovnem mestu. Polnjenja doma ta oprostitev ne pokriva.
- Zasebne milje v službenem EV? Bonitete za gorivo ni, zato davčno ni ničesar za vračati.
- Kdaj se stopnje spremenijo? Stopnje za elektriko se pregledajo vsako četrtletje; naslednji pregled je 1. decembra 2026. 55p je v presoji ob proračunu 28. oktobra 2026.
Stopnje ne izbere gorivo, ampak lastnik
Pri kilometrini električni avto ni posebna kategorija. Stopnjo določi, ali je avto vaš ali delodajalčev:
| Vaš avto | Stopnja | Od kod izhaja |
|---|---|---|
| Lastni električni avto | 55p na miljo do 10 000 milj, nato 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Službeni električni avto, polnjen doma | 7p na miljo | HMRC-jeva Advisory Electricity Rate |
| Službeni električni avto, polnjen javno | 15p na miljo | HMRC-jeva Advisory Electricity Rate |
| Službeni priključni hibrid | vrstica za bencin ali dizel | HMRC-jeve Advisory Fuel Rates |
Shemi se ne mešata. 55p je samo za lastno vozilo; priporočene stopnje so samo za službene avte.
Lastni električni avto: 55p na miljo, kot vsak avto
HMRC-jev vodnik za delodajalce, 480 chapter 16, električne avte izrecno imenuje. V 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". V 16.5 stopnja velja za "cars or vans (including hybrid and electric cars or vans)".
Zakon nima preizkusa goriva: ITEPA 2003 s. 235(2) avto opredeli kot "a mechanically propelled road vehicle", ki ni tovorno vozilo, motorno kolo ali vrsta, ki se zasebno ne uporablja običajno. Zato velja odobrena stopnja iz s. 230(2): 55p za prvih 10 000 službenih milj in nato 25p, od 6. aprila 2026. Do 5. aprila 2026 je bila 45p in 25p.
55p že vključuje elektriko
gov.uk o vozilih, ki jih uporabljate za delo: odobrena stopnja "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Drugega zahtevka za to, kar ste porabili za polnjenje, torej ni, ne glede na to, ali ste polnili doma ali na hitri polnilnici: 55p je vse.
Če vam delodajalec plača polnjenje
Nekateri delodajalci namesto 55p plačajo polnjenje. HMRC-jev priročnik, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Računski primer: 7p na miljo v lastnem EV
To je aritmetika, ne pravilo. Delodajalec vam za službene vožnje z lastnim električnim avtom plača 7p na miljo, ker je toliko stalo polnjenje. V 2026-27 prevozite 4 000 službenih milj.
- Odobreni znesek: 4 000 × 55p = 2 200 £
- Plačano: 4 000 × 7p = 280 £
- Mileage Allowance Relief: 2 200 £ − 280 £ = 1 920 £
Olajšava je odbitek od vaše obdavčljive plače, zato je vredna davek na 1 920 £: 384 £ pri 20 % in 768 £ pri 40 %. 7p sodi k službenim avtom; pri lastnem avtu HMRC to, kar ste dobili, primerja s 55p. Kako jo uveljavite in štiriletni rok, piše v članku lastni avto za delo.
Službeni električni avto: Advisory Electricity Rate
Če avto zagotovi delodajalec, polnite pa ga vi, vam lahko delodajalec službene milje povrne na miljo. HMRC-jeve strani to imenujejo Advisory Electricity Rate ali advisory electric rates (AER); številke so iste. HMRC-jeva stran Advisory fuel rates (posodobljena 21. avgusta 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Ista stran navaja prejšnje stopnje za elektriko:
| Od | Polnjenje doma | Javno polnjenje |
|---|---|---|
| 1. septembra 2026 | 7p | 15p |
| 1. junija 2026 | 7p | 15p |
| 1. marca 2026 | 7p | 15p |
| 1. decembra 2025 | 7p | 14p |
| 1. septembra 2025 | 8p | 14p |
Prvo četrtletje z ločeno stopnjo za javno polnjenje je bilo tisto od 1. septembra 2025.
Te stopnje so samo za službene avte. Stran: "These rates only apply to employees using a company car." Tudi 55p v službenem avtu ni na voljo, zato med 15p in 55p ni razlike za uveljavljanje. Zakaj, in kako ista stran deluje za bencin in dizel, piše v članku službeni avto, lastno gorivo.
Kaj pomeni »javno polnjenje«
Stran javno stopnjo opredeli po hitrosti polnjenja. Ta "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Hitre polnilnice, 50 kW in več, torej niso v ceni, iz katere je sestavljenih 15p, stran pa o njih ne pove nič več. Dovoli pa višjo stopnjo, kjer je strošek višji: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
»Polnjenje doma« ni opredeljeno širše kot "residential locations" in cena elektrike za gospodinjstva.
Polnjeno doma in javno: delitev milj
Za službeni EV, polnjen na obeh mestih, stran pravi:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC poleg tega ne predpiše nobene formule. Računski primer, ena razlaga in ne HMRC-jeva metoda: med 1. septembrom in 30. novembrom 2026 s službenim EV prevozite 1 600 službenih milj. Približno tri četrtine polnjenja je bilo doma in četrtina na javnih polnilnicah pod 50 kW.
- Delež doma: 1 200 × 7p = 84 £
- Javni delež: 400 × 15p = 60 £
- Povračilo za četrtletje: 144 £
Priključni hibridi tu niso električni
Ista stran: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Službeni priključni hibrid dobi vrstico za bencin ali dizel glede na prostornino motorja, ne 7p ali 15p. Tabela za bencin in dizel je v članku službeni avto in zasebno gorivo.
V lastnem avtu je hibrid preprosto avto: 55p, kot zgoraj.
Stopnja se spremeni vsako četrtletje
Stran: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". In "You can use the previous rates for up to 1 month from the date any new rates apply."
Naslednji pregled je torej 1. decembra 2026. Ena razlaga, ne HMRC-jeve besede: ker stran po spremembi dovoli uporabo prejšnjih stopenj še en mesec, je vsaka službena milja ovrednotena po stopnji obdobja, v katerem je bila prevožena, ali v tem mesecu po prejšnji stopnji. Leto milj s službenim EV je potem morda treba razdeliti po četrtletjih, ne voditi kot eno letno vsoto.
Ko elektriko namesto vas plača delodajalec
Delodajalec vam povrne, kar je stalo polnjenje. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Pogoj: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Domača polnilnica, ki jo za službeni avto plača delodajalec: "No taxable benefit because of section 239(4) ITEPA 2003". Sončni paneli ali domača baterija so drugačni: "Taxable benefit based on the cost to the employer".
Delodajalec za polnjenje ne plača ničesar. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Ta zahtevek uporabi, koliko je elektrika dejansko stala, ne 7p ali 15p. HMRC-jeva navodila k P87 za službena vozila: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Kako ta zahtevek oddate in koliko je vreden, piše v članku službeni avto, lastno gorivo.
Zasebne milje v službenem EV: brez bonitete za gorivo
Povsem električni službeni avto ne prinese bonitete za gorivo. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Davčno torej ni treba vračati zasebnih milj. Delodajalec lahko vračilo vseeno zahteva, EIM23900 pa navede stopnjo: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Polnjenje na delovnem mestu je neobdavčeno, polnjenje doma ni pokrito
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Po s. 237A(2) oprostitev velja "only if the facilities are made available generally to the employer's employees at that workplace".
Pokriva vozilo, "used by the employee", torej tako vaš lastni EV kot službenega. HMRC-jev priročnik, EIM01035, mejo potegne pri domu: "The exemption does not apply where the charging facilities are at the employee's home."
Za službeni avto EIM23900 pri polnjenju na delovnem mestu sploh ne najde bonitete: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Katere milje štejejo, v obeh avtih
Samo službene milje. Vožnja med domom in stalnim delovnim mestom je po s. 338(3) običajna vožnja na delo, ne glede na to, kateri avto vozite. V lastnem EV te milje nikoli ne vstopijo v zahtevek po 55p; v službenem EV se ne povrnejo po 7p ali 15p. Potovanje do začasnega delovnega mesta je službeno potovanje; kdaj lokacija preneha biti začasna, piše v članku vožnja na delo ali začasno delovno mesto.
Če imate lastno družbo z omejeno odgovornostjo in vozite lastni EV, je družba po teh pravilih vaš delodajalec. 55p velja enako; glejte kilometrina iz lastne družbe.
Vodite evidenco
Za oba avta HMRC-jev vodnik 490 od zaposlenih zahteva, da hranijo "mileage details where they use a car (either their own or a company car) for business journeys". Kaj potrebuje vsaka pot in kako dolgo jo hraniti, piše v članku poštne številke in razred 10 000 milj.
Preden uveljavite ali povrnete
- Čigav je avto? Lastni EV: 55p in 25p. Službeni EV: 7p ali 15p.
- Za lastni EV dobite manj kot 55p, tudi po stopnji za elektriko? Razlika je Mileage Allowance Relief.
- Službeni priključni hibrid: vrstica za bencin ali dizel, ne električna.
- Delitev med domom in javnim polnjenjem "fair and reasonable"; 15p je izračunanih na polnilnicah pod 50 kW.
- Vsaka milja službenega EV po stopnji svojega četrtletja (razlaga enomesečnega odloga s strani, ne HMRC-jevo pravilo).
- V nobenem zahtevku ni milj od doma do pisarne.
Kako vam DriveHub to olajša
Vsaka številka na tej strani je službene milje krat stopnja, milje pa pridejo iz evidence.
Z dostopom do lokacije, nastavljenim na „Vedno“, DriveHub beleži vsako vožnjo v ozadju — in če mu katera kdaj uide, vam to sporoči. DriveHub večino voženj razvrsti kot Službeno ali Zasebno glede na vaše kraje, pretekle poti in delovni čas, za preostale pa vas vpraša pod Za pregled. Za vožnjo med domom in pisarno odgovorite Prevoz na delo: ostane izven službene vsote.
Poročila pokažejo službene in zasebne milje za katerokoli obdobje ali razpon, ki ga izberete, za eno vozilo ali vsa. Za vaš lastni EV v Združenem kraljestvu poročilo službene milje ovrednoti po HMRC-jevi odobreni stopnji. Kadar vnesete, koliko vam delodajalec plača na miljo, natisne Mileage Allowance Relief.
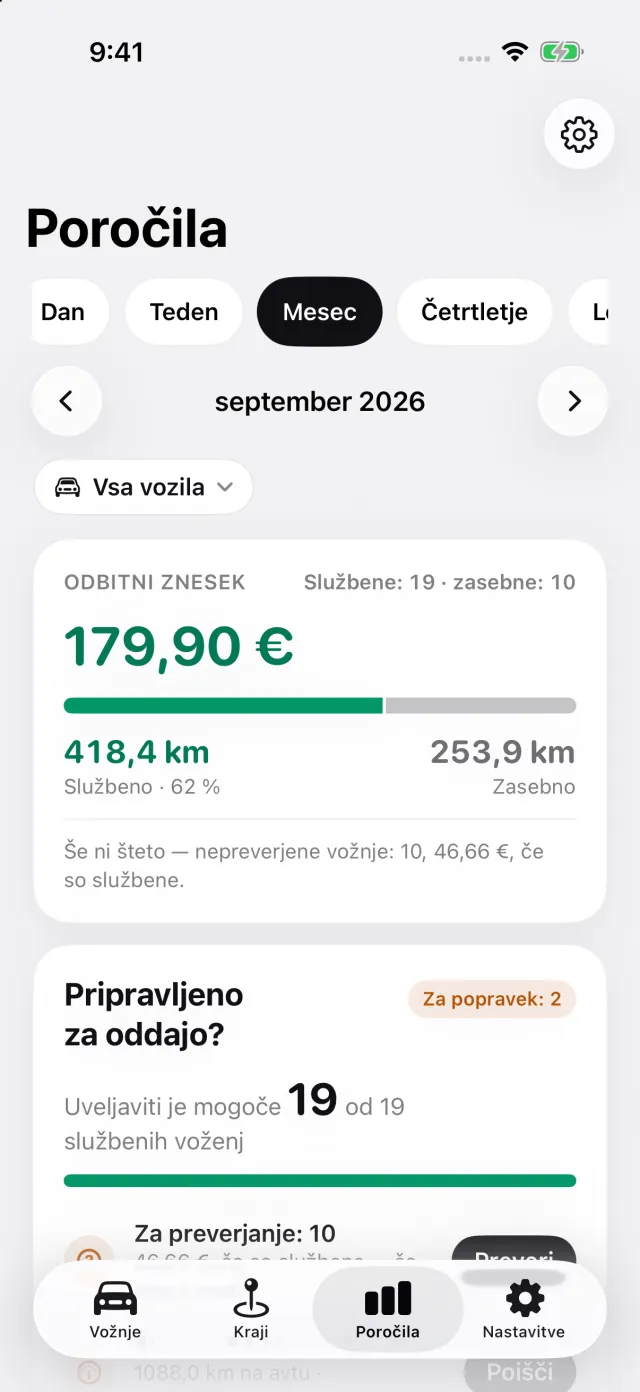
Za službeni EV pri avtu nastavite, ali se polni doma ali javno, in DriveHub vsako vožnjo ovrednoti po HMRC-jevi priporočeni stopnji za elektriko za četrtletje, v katerem je bila prevožena. Kje se DriveHub ustavi: za vsak avto vzame ta en odgovor, polnjenje doma ali javno, in ga uporabi za vsako vožnjo. Delitev med domom in javnim polnjenjem je torej vaša. Enomesečnega odloga za prejšnje stopnje ne uporabi. Pri HMRC ne odda ničesar in ne odloča, ali je lokacija stalno delovno mesto.
DriveHub je v App Storu za iPhone. Pravila in stopnje za Združeno kraljestvo so na strani za Združeno kraljestvo. Nastavitev samodejnega beleženja vzame nekaj minut, enkrat.
Ta stran povzema, kar pravita HMRC in zakonodaja, in ju navaja, da lahko preverite. Ni davčni nasvet in ne pozna vaše situacije. Kadar gre za denar, vprašajte plačilno službo svojega delodajalca ali svojega računovodjo — in vzemite evidenco s seboj.
Celotno pravilo z viri, iz katerih izhaja: Združeno kraljestvo: zahteve za evidenco voženj.