 DriveHub
Landveiledning · Storbritannia · 9 min
Kjøregodtgjørelse for elbil: 55p i din egen, 7p eller 15p i firmabil
Du kjører elbil i jobben. Kjøregodtgjørelsen for elbil i Storbritannia er ikke ett tall: i din egen elbil er den de samme 55p per mile som for enhver bil, og i en firmaelbil er den HMRCs Advisory Electricity Rate, 7p per mile for lading hjemme eller 15p for offentlig lading. Hvem som eier bilen, avgjør hvilken.

Det korte svaret
- Din egen elbil? Den godkjente satsen er 55p per mile for de første 10 000 milene i jobb i 2026-27, og 25p etter det. Samme sats som for en bensin- eller dieselbil.
- Kan jeg kreve strømmen i tillegg? Nei. De 55p dekker den allerede.
- En elektrisk firmabil? HMRCs Advisory Electricity Rate: fra 1. september 2026 7p per mile for lading hjemme og 15p for offentlig lading.
- Hva bygger de 15p på? Gjennomsnittsprisen på offentlige ladere som er tregere enn 50 kilowatt. HMRC sier ikke noe mer om hurtigladere, men tillater en høyere sats der du kan vise en høyere kostnad per mile.
- Ladet begge steder? Milene kan fordeles etter hvor mye ladingen skjedde på hvert sted. Fordelingen må være "fair and reasonable".
- Ladbar hybrid? I din egen bil 55p som enhver bil. I en firmabil gjelder bensin- eller dieselsatsen, ikke 7p eller 15p.
- Lading på jobben? Skattefri etter ITEPA s. 237A, egen bil eller firmabil, hvis laderne er åpne for alle ansatte på det arbeidsstedet. Lading hjemme dekkes ikke av det fritaket.
- Private miles i en firmaelbil? Ingen drivstoffordel, så ingenting å betale tilbake av skattehensyn.
- Når endres satsene? Strømsatsene gjennomgås hvert kvartal; neste gjennomgang er 1. desember 2026. 55p er til vurdering i budsjettet 28. oktober 2026.
Det er eieren, ikke drivstoffet, som velger satsen
For kjøregodtgjørelse er en elbil ikke en egen kategori. Det som avgjør satsen, er om bilen er din eller arbeidsgiverens:
| Bilen din | Satsen | Hvor den kommer fra |
|---|---|---|
| Din egen elbil | 55p per mile opptil 10 000 miles, deretter 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Elektrisk firmabil, ladet hjemme | 7p per mile | HMRCs Advisory Electricity Rate |
| Elektrisk firmabil, ladet offentlig | 15p per mile | HMRCs Advisory Electricity Rate |
| Ladbar hybrid som firmabil | bensin- eller dieselsatsen | HMRCs Advisory Fuel Rates |
De to ordningene blandes ikke. 55p gjelder bare ditt eget kjøretøy; de rådgivende satsene gjelder bare firmabiler.
Din egen elbil: 55p per mile, som enhver bil
HMRCs veiledning for arbeidsgivere, 480 chapter 16, nevner elbiler uttrykkelig. I 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". I 16.5 gjelder satsen for "cars or vans (including hybrid and electric cars or vans)".
Loven har ingen drivstofftest: ITEPA 2003 s. 235(2) definerer en bil som "a mechanically propelled road vehicle" som ikke er et godskjøretøy, en motorsykkel eller en type som vanligvis ikke brukes privat. Den godkjente satsen i s. 230(2) gjelder altså: 55p for de første 10 000 milene i jobb og 25p etter det, fra 6. april 2026. Fram til 5. april 2026 var den 45p og 25p.
De 55p inkluderer allerede strømmen
gov.uk, om vehicles you use for work: den godkjente satsen "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Det finnes altså ikke noe ekstra krav for det du brukte på lading, enten du ladet hjemme eller på en hurtiglader: de 55p er hele beløpet.
Hvis arbeidsgiveren betaler deg for ladingen
Noen arbeidsgivere betaler for ladingen i stedet for 55p. HMRCs håndbok, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Et regneeksempel: 7p per mile i din egen elbil
Dette er regning, ikke en regel. Arbeidsgiveren betaler deg 7p per mile for jobbturer i din egen elbil, fordi det var det ladingen kostet. I 2026-27 kjører du 4 000 miles i jobb.
- Godkjent beløp: 4 000 × 55p = 2 200 £
- Utbetalt: 4 000 × 7p = 280 £
- Mileage Allowance Relief: 2 200 £ − 280 £ = 1 920 £
Fradraget trekkes fra den skattepliktige lønnen din, så det er verdt skatten på 1 920 £: 384 £ ved 20 % og 768 £ ved 40 %. 7p hører til firmabiler; i din egen bil sammenligner HMRC det du fikk utbetalt med 55p. Hvordan du krever det, og fireårsfristen, står i egen bil i jobben.
En elektrisk firmabil: Advisory Electricity Rate
Stiller arbeidsgiveren bilen og du lader den, kan arbeidsgiveren refundere jobbmilene dine per mile. HMRCs sider kaller dette Advisory Electricity Rate eller advisory electric rates (AER); det er de samme tallene. HMRCs side Advisory fuel rates (oppdatert 21. august 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Den samme siden viser strømsatsene før det:
| Fra | Lading hjemme | Offentlig lading |
|---|---|---|
| 1. september 2026 | 7p | 15p |
| 1. juni 2026 | 7p | 15p |
| 1. mars 2026 | 7p | 15p |
| 1. desember 2025 | 7p | 14p |
| 1. september 2025 | 8p | 14p |
- september 2025 var det første kvartalet med en egen offentlig sats.
Disse satsene gjelder bare firmabiler. Siden: "These rates only apply to employees using a company car." 55p gjelder heller ikke i firmabil, så det finnes ingen differanse å kreve mellom 15p og 55p. Hvorfor, og hvordan den samme siden fungerer for bensin og diesel, står i firmabil, ditt eget drivstoff.
Hva "offentlig lading" betyr
Siden definerer det offentlige tallet etter ladehastighet. Det "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Hurtigladere på 50 kW og mer er altså ikke med i prisen de 15p bygger på, og siden sier ikke noe mer om dem. Den tillater likevel en høyere sats der kostnaden er høyere: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
"Lading hjemme" er ikke definert utover "residential locations" og strømprisen for husholdninger.
Ladet hjemme og offentlig: å fordele milene
For en firmaelbil som lades begge steder, sier siden:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC foreskriver ingen formel utover det. Regneeksempel, én lesning og ikke HMRCs metode: mellom 1. september og 30. november 2026 kjører du 1 600 miles i jobb i en firmaelbil. Omtrent tre firedeler av ladingen skjedde hjemme og en firedel på offentlige ladere under 50 kW.
- Hjemmeandel: 1 200 × 7p = 84 £
- Offentlig andel: 400 × 15p = 60 £
- Refusjon for kvartalet: 144 £
Ladbare hybrider er ikke elektriske her
Den samme siden: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." En ladbar hybrid som firmabil får bensin- eller dieselsatsen for sin motorstørrelse, ikke 7p eller 15p. Tabellen for bensin og diesel står i firmabil og privat drivstoff.
I din egen bil er en hybrid ganske enkelt en bil: 55p, som over.
Satsen endres hvert kvartal
Siden: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Og "You can use the previous rates for up to 1 month from the date any new rates apply."
Neste gjennomgang er altså 1. desember 2026. Én lesning, ikke HMRCs ord: siden du etter en endring kan bruke de forrige satsene i en måned, prises hver jobbmile med satsen for perioden den ble kjørt i, eller med den forrige satsen i løpet av den måneden. Et år med miles i firmaelbil kan da måtte deles opp per kvartal, ikke som én årssum.
Når arbeidsgiveren betaler strømmen i stedet
Arbeidsgiveren refunderer det ladingen kostet. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Vilkåret: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
En hjemmelader som arbeidsgiveren har betalt, for en firmabil: "No taxable benefit because of section 239(4) ITEPA 2003". Solcellepaneler eller et hjemmebatteri er noe annet: "Taxable benefit based on the cost to the employer".
Arbeidsgiveren betaler ingenting for ladingen. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Det kravet bruker hva strømmen faktisk kostet, ikke 7p eller 15p. HMRCs veiledning til P87 for firmakjøretøy: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Hvordan det kravet sendes, og hva det er verdt, står i firmabil, ditt eget drivstoff.
Private miles i en firmaelbil: ingen drivstoffordel
En helelektrisk firmabil gir ingen drivstoffordel. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Det er altså ingen tilbakebetaling for private miles å gjøre av skattehensyn. Arbeidsgiveren kan likevel be om en, og EIM23900 nevner satsen: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Lading på jobben er skattefri, lading hjemme er ikke dekket
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Etter s. 237A(2) gjelder fritaket "only if the facilities are made available generally to the employer's employees at that workplace".
Det dekker et kjøretøy "used by the employee", altså din egen elbil så vel som en firmabil. HMRCs håndbok, EIM01035, trekker grensen ved hjemmet: "The exemption does not apply where the charging facilities are at the employee's home."
For en firmabil finner EIM23900 ingen fordel i lading på arbeidsplassen i det hele tatt: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Hvilke miles som teller, i begge biler
Bare jobbmiles. Kjøringen mellom hjemmet og det faste arbeidsstedet ditt er vanlig arbeidsreise (ordinary commuting) etter s. 338(3), uansett hvilken bil du kjører. I din egen elbil kommer de milene aldri inn i 55p-kravet; i en firmaelbil refunderes de ikke med 7p eller 15p. Reiser til et midlertidig arbeidssted er jobbreiser; når et sted slutter å være midlertidig, står i arbeidsreise eller midlertidig arbeidssted.
Driver du ditt eget aksjeselskap og kjører din egen elbil, er selskapet arbeidsgiveren din etter disse reglene. 55p gjelder på samme måte; se kjøregodtgjørelse fra ditt eget selskap.
Ta vare på loggen
For begge biler ber HMRCs veiledning 490 ansatte ta vare på "mileage details where they use a car (either their own or a company car) for business journeys". Hva hver reise trenger, og hvor lenge du skal ta vare på det, står i postnumre og trinnet på 10 000 miles.
Før du krever eller refunderer
- Hvem eier bilen? Din egen elbil: 55p og 25p. En firmaelbil: 7p eller 15p.
- Får du mindre enn 55p i din egen elbil, også med en strømsats? Differansen er Mileage Allowance Relief.
- En ladbar hybrid som firmabil: bensin- eller dieselsatsen, ikke strømsatsen.
- Fordeling mellom hjemme og offentlig "fair and reasonable"; de 15p er priset på ladere under 50 kW.
- Hver mile i firmaelbil med satsen for sitt kvartal (en lesning av sidens overgangsmåned, ikke en regel fra HMRC).
- Ingen miles mellom hjemmet og kontoret i noen av kravene.
Hvordan DriveHub gjør dette enklere
Hvert tall på denne siden er jobbmiles ganger en sats, og milene kommer fra loggen.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes. For en kjøring mellom hjemmet og kontoret ditt svarer du Arbeidsreise: den holdes utenfor jobbtotalen.
Rapporter viser jobbmiles og private miles for en hvilken som helst periode eller et tidsrom du velger, for ett kjøretøy eller alle. For din egen elbil i Storbritannia priser rapporten jobbmilene med HMRCs godkjente sats. Legger du inn hva arbeidsgiveren betaler per mile, skriver den ut Mileage Allowance Relief.
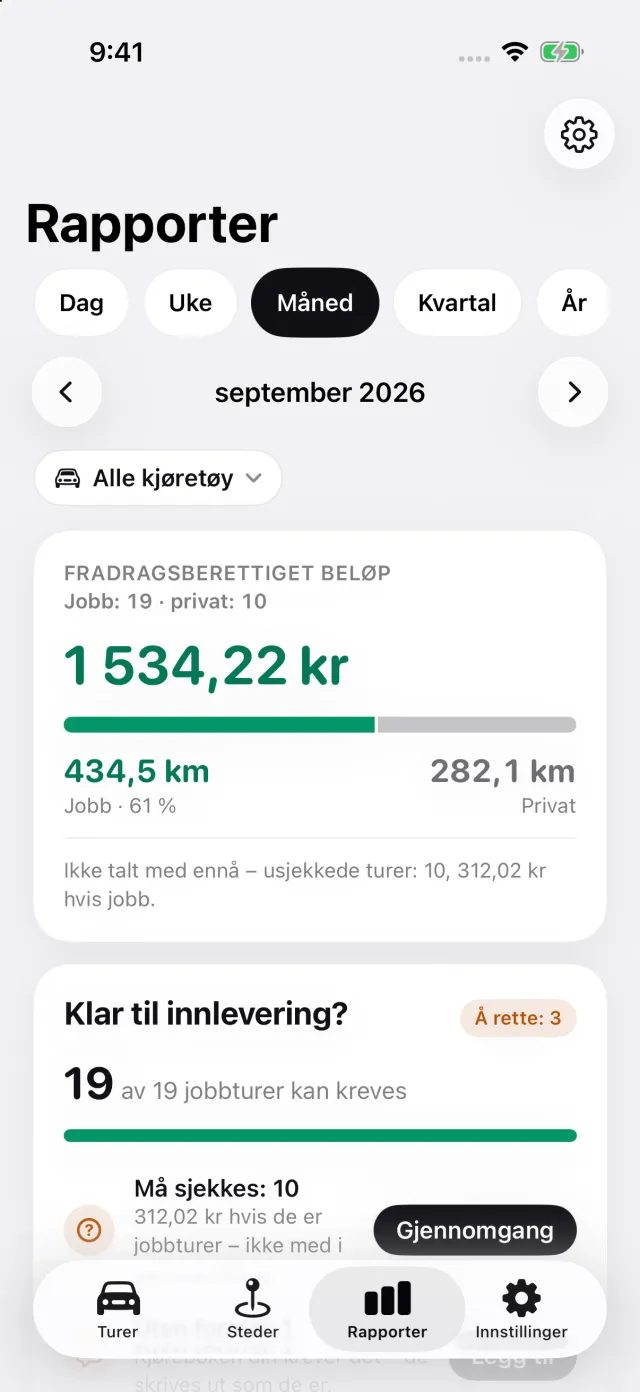
For en firmaelbil angir du på bilen om den lades hjemme eller offentlig, så priser DriveHub hver tur med HMRCs rådgivende strømsats for kvartalet den ble kjørt i. Hvor DriveHub stopper: den tar det ene svaret per bil, lading hjemme eller offentlig, og bruker det på hver tur. Fordelingen mellom hjemme og offentlig er altså din å gjøre. Den bruker ikke overgangsmåneden for de forrige satsene. Den sender ingenting til HMRC, og den avgjør ikke om et sted er et fast arbeidssted.
DriveHub finnes i App Store for iPhone. De britiske reglene og satsene står på Storbritannia-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva HMRC og lovgivningen sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør lønnsavdelingen hos arbeidsgiveren eller regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: Storbritannia: krav til kjøreboken.