 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 9 min
Sähköauton ajomailit: 55p omalla autolla, 7p tai 15p työsuhdeautolla
Ajat työssä sähköautolla. Sähköauton maililuku Isossa-Britanniassa ei ole yksi luku: omalla sähköautollasi se on sama 55p maililta kuin millä tahansa autolla, ja työsuhdesähköautolla se on HMRC:n Advisory Electricity Rate, 7p maililta kotilataukselle tai 15p julkiselle lataukselle. Auton omistaja ratkaisee, kumpi.

Lyhyt vastaus
- Oma sähköauto? Hyväksytty luku on 55p maililta ensimmäisiltä 10 000 työajomaililta verovuonna 2026-27 ja 25p sen jälkeen. Sama luku kuin bensiini- tai dieselautolla.
- Voinko vaatia sähkön lisäksi? Et. 55p kattaa jo sen.
- Työsuhdesähköauto? HMRC:n Advisory Electricity Rate: 1. syyskuuta 2026 alkaen 7p maililta kotilataukselle ja 15p julkiselle lataukselle.
- Mistä 15p muodostuu? Alle 50 kilowatin julkisten latausasemien keskihinnasta. HMRC ei sano pikalatureista enempää, mutta sallii korkeamman luvun, jos pystyt osoittamaan korkeamman kulun maililta.
- Latasitko molemmissa? Mailit voi jakaa sen mukaan, paljonko kussakin paikassa ladattiin. Jaon on oltava "fair and reasonable".
- Ladattava hybridi? Omana autona 55p kuten mikä tahansa auto. Työsuhdeautona se saa bensiinin tai dieselin suositusluvun, ei 7p:tä tai 15p:tä.
- Lataus työpaikalla? Verovapaata ITEPA s. 237A:n nojalla, oli auto oma tai työsuhdeauto, jos latauspisteet ovat kaikkien kyseisen työpaikan työntekijöiden käytettävissä. Kotilataus ei kuulu tähän vapautukseen.
- Yksityismailit työsuhdesähköautolla? Ei polttoaine-etua, joten verotuksen vuoksi takaisin maksettavaa ei ole.
- Milloin luvut muuttuvat? Sähköluvut tarkistetaan joka neljännes; seuraava tarkistus on 1. joulukuuta 2026. 55p on tarkasteltavana 28. lokakuuta 2026 budjetissa.
Lukua ei valitse käyttövoima vaan omistaja
Ajokorvauksissa sähköauto ei ole oma luokkansa. Luvun ratkaisee se, onko auto sinun vai työnantajasi:
| Autosi | Luku | Mistä se tulee |
|---|---|---|
| Oma sähköauto | 55p maililta 10 000 mailiin asti, sitten 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Työsuhdesähköauto, ladattu kotona | 7p maililta | HMRC:n Advisory Electricity Rate |
| Työsuhdesähköauto, ladattu julkisesti | 15p maililta | HMRC:n Advisory Electricity Rate |
| Työsuhdeauto, ladattava hybridi | bensiinin tai dieselin rivi | HMRC:n Advisory Fuel Rates |
Järjestelmät eivät sekoitu. 55p koskee vain omaa ajoneuvoasi; suosituslukuja käytetään vain työsuhdeautoille.
Oma sähköauto: 55p maililta kuten millä tahansa autolla
HMRC:n opas työnantajille, 480, luku 16, mainitsee sähköautot suoraan. Kohdassa 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". Kohdassa 16.5 luku koskee "cars or vans (including hybrid and electric cars or vans)".
Laissa ei ole käyttövoimatestiä: ITEPA 2003 s. 235(2) määrittelee auton "a mechanically propelled road vehicle" -ajoneuvoksi, joka ei ole tavara-ajoneuvo, moottoripyörä eikä tyyppiä, jota ei yleisesti käytetä yksityisesti. Siksi s. 230(2) hyväksytty luku pätee: 55p ensimmäisiltä 10 000 työajomaililta ja 25p sen jälkeen 6. huhtikuuta 2026 alkaen. Vielä 5. huhtikuuta 2026 asti se oli 45p ja 25p.
55p sisältää jo sähkön
gov.uk, sivulla vehicles you use for work: hyväksytty luku "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Lataukseen käyttämästäsi rahasta ei siis ole toista vaatimusta, latasitpa kotona tai pikalaturissa: 55p on koko summa.
Jos työnantajasi maksaa sinulle latauksesta
Jotkut työnantajat maksavat 55p:n sijaan latauksesta. HMRC:n käsikirja, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Laskuesimerkki: 7p maililta omalla sähköautolla
Tämä on laskutoimitus, ei sääntö. Työnantajasi maksaa sinulle 7p maililta työajoista omalla sähköautollasi, koska lataus maksoi sen verran. Verovuonna 2026-27 ajat 4 000 työajomailia.
- Hyväksytty määrä: 4 000 × 55p = 2 200 £
- Maksettu: 4 000 × 7p = 280 £
- Mileage Allowance Relief: 2 200 £ − 280 £ = 1 920 £
Vähennys pienentää veronalaista palkkaasi, joten sen arvo on 1 920 £:n vero: 384 £ 20 %:lla ja 768 £ 40 %:lla. 7p kuuluu työsuhdeautoille; omalla autolla HMRC vertaa maksettua summaa 55p:hen. Miten vähennystä haetaan ja neljän vuoden määräaika kerrotaan artikkelissa oman auton käyttö työajoihin.
Työsuhdesähköauto: Advisory Electricity Rate
Jos työnantajasi antaa auton ja sinä lataat sen, työnantaja voi korvata työmailisi maililuvulla. HMRC:n sivuilla tätä kutsutaan nimillä Advisory Electricity Rate tai advisory electric rates (AER); luvut ovat samat. HMRC:n Advisory fuel rates -sivu (päivitetty 21. elokuuta 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Sama sivu luettelee aiemmat sähköluvut:
| Alkaen | Kotilataus | Julkinen lataus |
|---|---|---|
| 1. syyskuuta 2026 | 7p | 15p |
| 1. kesäkuuta 2026 | 7p | 15p |
| 1. maaliskuuta 2026 | 7p | 15p |
| 1. joulukuuta 2025 | 7p | 14p |
| 1. syyskuuta 2025 | 8p | 14p |
- syyskuuta 2025 oli ensimmäinen neljännes, jolla julkiselle lataukselle oli oma lukunsa.
Nämä luvut ovat vain työsuhdeautoille. Sivu: "These rates only apply to employees using a company car." 55p ei myöskään ole käytettävissä työsuhdeautossa, joten 15p:n ja 55p:n välistä erotusta ei voi vaatia. Miksi, ja miten sama sivu toimii bensiinille ja dieselille, kerrotaan artikkelissa työsuhdeauto, oma polttoaine.
Mitä "julkinen lataus" tarkoittaa
Sivu määrittelee julkisen luvun latausnopeuden mukaan. Se "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Pikalaturit, 50 kW ja enemmän, eivät siis ole mukana hinnassa, josta 15p muodostuu, eikä sivu sano niistä muuta. Se sallii kuitenkin korkeamman luvun, kun kulu on korkeampi: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
"Kotilatausta" ei määritellä tarkemmin kuin sanoilla "residential locations" ja kotitalouksien sähkön hinta.
Ladattu kotona ja julkisesti: mailien jakaminen
Molemmissa paikoissa ladatusta työsuhdesähköautosta sivu sanoo:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC ei määrää kaavaa tämän lisäksi. Laskuesimerkki, yksi tulkinta eikä HMRC:n menetelmä: 1. syyskuuta – 30. marraskuuta 2026 ajat työsuhdesähköautolla 1 600 työajomailia. Noin kolme neljäsosaa latauksesta tehtiin kotona ja neljäsosa alle 50 kW:n julkisissa latureissa.
- Kotiosuus: 1 200 × 7p = 84 £
- Julkinen osuus: 400 × 15p = 60 £
- Neljänneksen korvaus: 144 £
Ladattavat hybridit eivät ole tässä sähköautoja
Sama sivu: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Ladattava hybridi työsuhdeautona saa moottorinsa koon mukaisen bensiinin tai dieselin rivin, ei 7p:tä tai 15p:tä. Bensiinin ja dieselin taulukko on artikkelissa työsuhdeauto ja yksityisajojen polttoaine.
Omana autona hybridi on yksinkertaisesti auto: 55p, kuten yllä.
Luku muuttuu joka neljännes
Sivu: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Ja "You can use the previous rates for up to 1 month from the date any new rates apply."
Seuraava tarkistus on siis 1. joulukuuta 2026. Yksi tulkinta, ei HMRC:n sanoin: koska sivu sallii edellisten lukujen käytön kuukauden ajan muutoksen jälkeen, jokainen työmaili hinnoitellaan sen jakson luvulla, jolla se ajettiin, tai tuon kuukauden aikana edellisellä luvulla. Vuoden työsuhdesähköauton mailit voi silloin joutua jakamaan neljänneksittäin eikä yhtenä vuosisummana.
Kun työnantajasi maksaa sähkön
Työnantajasi korvaa, mitä lataus maksoi. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Ehto: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Työnantajan maksama kotilatauspiste työsuhdeautolle: "No taxable benefit because of section 239(4) ITEPA 2003". Aurinkopaneelit tai kotiakku ovat eri asia: "Taxable benefit based on the cost to the employer".
Työnantajasi ei maksa latauksesta mitään. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Tämä vaatimus perustuu siihen, mitä sähkö todella maksoi, ei 7p:hen tai 15p:hen. HMRC:n P87-ohjeet työsuhdeajoneuvoista: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Miten vaatimus tehdään ja paljonko se on arvoltaan, kerrotaan artikkelissa työsuhdeauto, oma polttoaine.
Yksityismailit työsuhdesähköautolla: ei polttoaine-etua
Täyssähköinen työsuhdeauto ei tuo polttoaine-etua. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Verotuksen vuoksi yksityismaileista ei siis tarvitse maksaa mitään takaisin. Työnantajasi voi silti pyytää sitä, ja EIM23900 nimeää luvun: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Lataus työpaikalla on verovapaata, kotilataus ei kuulu vapautukseen
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". S. 237A(2):n mukaan vapautus pätee "only if the facilities are made available generally to the employer's employees at that workplace".
Se koskee ajoneuvoa, jota "used by the employee", joten omaa sähköautoasi siinä missä työsuhdeautoakin. HMRC:n käsikirja, EIM01035, vetää rajan kotiin: "The exemption does not apply where the charging facilities are at the employee's home."
Työsuhdeauton osalta EIM23900 ei näe työpaikkalatauksessa etua lainkaan: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Mitkä mailit lasketaan, kummalla autolla tahansa
Vain työmailit. Ajo kodin ja pysyvän työpaikkasi välillä on tavallista työmatkaa (ordinary commuting) s. 338(3) nojalla, ajoitpa kummalla autolla tahansa. Omalla sähköautolla nuo mailit eivät koskaan tule 55p:n vaatimukseen; työsuhdesähköautolla niitä ei korvata 7p:llä tai 15p:llä. Matkat tilapäiselle työpaikalle ovat työmatkustusta; milloin työmaa lakkaa olemasta tilapäinen, kerrotaan artikkelissa työmatka vai tilapäinen työpaikka.
Jos sinulla on oma osakeyhtiö ja ajat omalla sähköautollasi, yhtiö on näissä säännöissä työnantajasi. 55p pätee samalla tavalla; katso ajokorvauksen maksaminen itsellesi omasta yhtiöstä.
Pidä ajopäiväkirjaa
Kummallakin autolla HMRC:n opas 490 pyytää työntekijöitä säilyttämään "mileage details where they use a car (either their own or a company car) for business journeys". Mitä kustakin matkasta tarvitaan ja kuinka kauan se säilytetään, kerrotaan artikkelissa postinumerot ja 10 000 mailin porras.
Ennen kuin vaadit tai korvaat
- Kenen auto se on? Oma sähköauto: 55p ja 25p. Työsuhdesähköauto: 7p tai 15p.
- Saitko omalla sähköautollasi alle 55p, vaikka sähköluvulla? Erotus on Mileage Allowance Relief.
- Ladattava hybridi työsuhdeautona: bensiinin tai dieselin rivi, ei sähkön.
- Koti- ja julkisen latauksen jako "fair and reasonable"; 15p on hinnoiteltu alle 50 kW:n latureiden mukaan.
- Jokainen työsuhdesähköauton maili oman neljänneksensä luvulla (tulkinta sivun kuukauden siirtymäajasta, ei HMRC:n sääntö).
- Kummassakaan vaatimuksessa ei kodin ja toimiston välisiä maileja.
Miten DriveHub helpottaa tätä
Jokainen tämän sivun luku on työmailit kertaa luku, ja mailit tulevat ajopäiväkirjasta.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat. Kodin ja toimistosi välisestä ajosta vastaa Työmatka: se jää työmailien summan ulkopuolelle.
Raportit näyttää työ- ja yksityismailit mille tahansa jaksolle tai itse valitsemallesi aikavälille, yhdelle ajoneuvolle tai kaikille. Omalle sähköautollesi Isossa-Britanniassa raportti hinnoittelee työmailit HMRC:n hyväksytyllä luvulla. Kun syötät, mitä työnantajasi maksaa maililta, siihen tulostuu Mileage Allowance Relief.
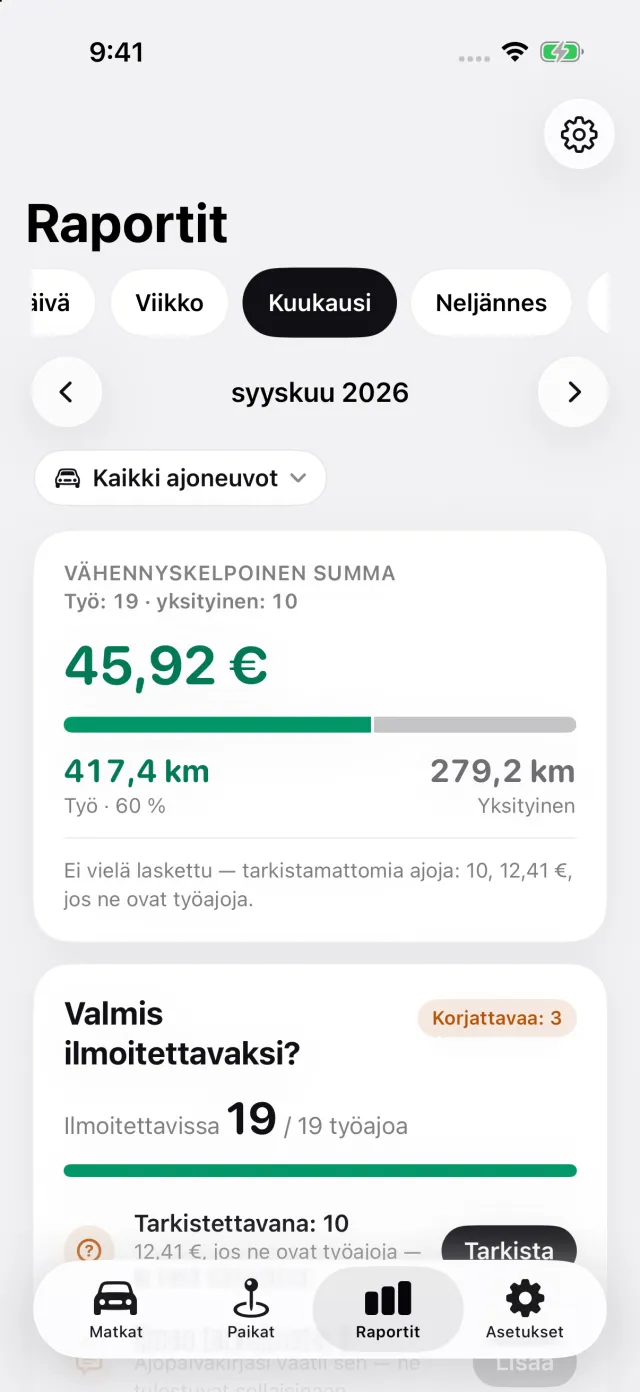
Työsuhdesähköautolle valitse autoon, ladataanko se kotona vai julkisesti, niin DriveHub hinnoittelee jokaisen matkan HMRC:n sähkön suositusluvulla sen neljänneksen mukaan, jolla matka ajettiin. Mihin DriveHub ei ulotu: se ottaa yhden vastauksen autoa kohden, koti- tai julkinen lataus, ja soveltaa sitä jokaiseen matkaan. Koti- ja julkisen latauksen jako on siis sinun tehtäväsi. Se ei käytä edellisten lukujen kuukauden siirtymäaikaa. Se ei lähetä mitään HMRC:lle eikä ratkaise, onko työmaa pysyvä työpaikka.
DriveHub on App Storessa iPhonelle. Ison-Britannian säännöt ja luvut ovat Ison-Britannian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.