 DriveHub
Guía por país · Reino Unido · 9 min
Millaje con coche eléctrico: 55p en el tuyo, 7p o 15p en uno de empresa
Conduces un coche eléctrico para trabajar. La tarifa por milla de un coche eléctrico en el Reino Unido no es una sola cifra: en tu propio eléctrico son los mismos 55p por milla que en cualquier coche, y en uno de empresa es la Advisory Electricity Rate de HMRC, 7p por milla con carga en casa o 15p con carga pública. Quién es el dueño del coche decide cuál.

La respuesta corta
- ¿Tu propio coche eléctrico? El importe aprobado es de 55p por milla para las primeras 10 000 millas de trabajo en 2026-27, y de 25p a partir de ahí. La misma tarifa que un coche de gasolina o diésel.
- ¿Puedo reclamar además la electricidad? No. Los 55p ya la cubren.
- ¿Un coche eléctrico de empresa? La Advisory Electricity Rate de HMRC: desde el 1 de septiembre de 2026, 7p por milla con carga en casa y 15p con carga pública.
- ¿De qué salen los 15p? Del precio medio en los cargadores públicos de menos de 50 kilovatios. HMRC no dice nada más sobre los cargadores rápidos, pero admite una tarifa más alta si puedes demostrar un coste por milla más alto.
- ¿Cargado en los dos sitios? Las millas pueden repartirse según cuánto se cargó en cada lugar. El reparto tiene que ser "fair and reasonable".
- ¿Híbrido enchufable? En tu propio coche, 55p como cualquier coche. En uno de empresa toma la tarifa orientativa de gasolina o diésel, no 7p ni 15p.
- ¿Cargar en el trabajo? Exento según la s. 237A de la ITEPA, sea coche propio o de empresa, si los cargadores están abiertos a todo el personal de ese centro. La carga en casa no entra en esa exención.
- ¿Millas privadas en un eléctrico de empresa? No hay fuel benefit, así que no hay nada que devolver a efectos fiscales.
- ¿Cuándo cambian las tarifas? Las tarifas eléctricas se revisan cada trimestre; la próxima revisión es el 1 de diciembre de 2026. Los 55p están en revisión en el Budget del 28 de octubre de 2026.
No decide el combustible, decide el dueño
A efectos de millaje, un coche eléctrico no es una categoría aparte. Lo que decide la tarifa es si el coche es tuyo o de tu empleador:
| Tu coche | La tarifa | De dónde sale |
|---|---|---|
| Tu propio coche eléctrico | 55p por milla hasta 10 000 millas, luego 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Coche eléctrico de empresa, cargado en casa | 7p por milla | La Advisory Electricity Rate de HMRC |
| Coche eléctrico de empresa, cargado en carga pública | 15p por milla | La Advisory Electricity Rate de HMRC |
| Híbrido enchufable de empresa | la línea de gasolina o diésel | Las Advisory Fuel Rates de HMRC |
Los dos sistemas no se mezclan. Los 55p son solo para tu propio vehículo; las tarifas orientativas, solo para coches de empresa.
Tu propio coche eléctrico: 55p por milla, como cualquier coche
La guía de HMRC para empleadores, 480 chapter 16, nombra los coches eléctricos expresamente. En el 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". En el 16.5, la tarifa se aplica a "cars or vans (including hybrid and electric cars or vans)".
La ley no tiene ningún criterio de combustible: la ITEPA 2003 s. 235(2) define un coche como "a mechanically propelled road vehicle" que no sea un vehículo de mercancías, una moto ni de un tipo que no se use habitualmente para fines privados. Así que se aplica el importe aprobado de la s. 230(2): 55p por las primeras 10 000 millas de trabajo y 25p a partir de ahí, desde el 6 de abril de 2026. Hasta el 5 de abril de 2026 era de 45p y 25p.
Los 55p ya incluyen la electricidad
gov.uk, sobre los vehículos que usas para trabajar: el importe aprobado "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Así que no hay una segunda solicitud por lo que gastaste en cargar, ya cargaras en casa o en un cargador rápido: los 55p son todo.
Si tu empleador te paga la carga
Algunos empleadores pagan la carga en lugar de los 55p. El manual de HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Un ejemplo: 7p por milla en tu propio eléctrico
Son cuentas, no una norma. Tu empleador te paga 7p por milla por los desplazamientos de trabajo en tu propio coche eléctrico, porque eso es lo que costó la carga. En 2026-27 recorres 4000 millas de trabajo.
- Importe aprobado: 4000 × 55p = 2200 £
- Pagado: 4000 × 7p = 280 £
- Mileage Allowance Relief: 2200 £ − 280 £ = 1920 £
La desgravación se resta de tu salario sujeto a impuestos, así que vale el impuesto sobre 1920 £: 384 £ al 20 % y 768 £ al 40 %. Los 7p son de los coches de empresa; en tu propio coche, HMRC compara lo que te pagaron con 55p. Cómo pedirla, y el plazo de cuatro años, está en usar tu propio coche para trabajar.
Un coche eléctrico de empresa: la Advisory Electricity Rate
Si tu empleador pone el coche y tú lo cargas, tu empleador puede reembolsarte las millas de trabajo por milla. Las páginas de HMRC la llaman Advisory Electricity Rate o advisory electric rates (AER); son las mismas cifras. La página Advisory fuel rates de HMRC (actualizada el 21 de agosto de 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
La misma página recoge las tarifas eléctricas anteriores:
| Desde | Carga en casa | Carga pública |
|---|---|---|
| 1 de septiembre de 2026 | 7p | 15p |
| 1 de junio de 2026 | 7p | 15p |
| 1 de marzo de 2026 | 7p | 15p |
| 1 de diciembre de 2025 | 7p | 14p |
| 1 de septiembre de 2025 | 8p | 14p |
El 1 de septiembre de 2025 fue el primer trimestre con una tarifa pública aparte.
Estas tarifas son solo para coches de empresa. La página: "These rates only apply to employees using a company car." Los 55p tampoco existen en un coche de empresa, así que no hay diferencia que reclamar entre 15p y 55p. El porqué, y cómo funciona la misma página para gasolina y diésel, está en coche de empresa, combustible tuyo.
Qué significa «carga pública»
La página define la cifra pública por la velocidad de carga. "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Así que los cargadores rápidos, de 50 kW o más, no están en el precio del que salen los 15p, y la página no dice nada más sobre ellos. Sí admite una tarifa más alta cuando el coste es mayor: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
La «carga en casa» no se define más allá de "residential locations" y el precio de la electricidad doméstica.
Cargado en casa y en carga pública: repartir las millas
Para un eléctrico de empresa cargado en los dos sitios, la página dice:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC no prescribe ninguna fórmula más allá de eso. Ejemplo, una lectura y no el método de HMRC: entre el 1 de septiembre y el 30 de noviembre de 2026 recorres 1600 millas de trabajo en un eléctrico de empresa. Unas tres cuartas partes de la carga fueron en casa y una cuarta parte en cargadores públicos de menos de 50 kW.
- Parte en casa: 1200 × 7p = 84 £
- Parte pública: 400 × 15p = 60 £
- Reembolso del trimestre: 144 £
Aquí los híbridos enchufables no son eléctricos
La misma página: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Un híbrido enchufable de empresa toma la línea de gasolina o diésel de su cilindrada, no 7p ni 15p. La tabla de gasolina y diésel está en coche de empresa y combustible privado.
En tu propio coche, un híbrido es simplemente un coche: 55p, como arriba.
La tarifa cambia cada trimestre
La página: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Y "You can use the previous rates for up to 1 month from the date any new rates apply."
Así que la próxima revisión es el 1 de diciembre de 2026. Una lectura, no palabras de HMRC: como la página deja usar las tarifas anteriores durante un mes tras un cambio, cada milla de trabajo se valora a la tarifa del periodo en que se recorrió, o a la anterior durante ese mes. Un año de millas en un eléctrico de empresa puede tener que repartirse entonces por trimestres, no en un único total anual.
Cuando tu empleador paga la electricidad
Tu empleador te reembolsa lo que costó la carga. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." La condición: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Un punto de carga en casa pagado por tu empleador, para un coche de empresa: "No taxable benefit because of section 239(4) ITEPA 2003". Los paneles solares o una batería doméstica son otra cosa: "Taxable benefit based on the cost to the employer".
Tu empleador no paga nada de la carga. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Esa solicitud usa lo que de verdad costó la electricidad, no 7p ni 15p. Las notas del P87 de HMRC para los vehículos de empresa: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Cómo se presenta esa solicitud, y lo que vale, está en coche de empresa, combustible tuyo.
Millas privadas en un eléctrico de empresa: sin fuel benefit
Un coche de empresa totalmente eléctrico no genera ningún fuel benefit. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Así que no hay que devolver millas privadas a efectos fiscales. Tu empleador puede pedírtelo igualmente, y el EIM23900 nombra la tarifa: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Cargar en el trabajo está exento; cargar en casa no entra
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Según la s. 237A(2), la exención se aplica "only if the facilities are made available generally to the employer's employees at that workplace".
Cubre un vehículo "used by the employee", así que tu propio eléctrico igual que uno de empresa. El manual de HMRC, EIM01035, traza la línea en casa: "The exemption does not apply where the charging facilities are at the employee's home."
Para un coche de empresa, el EIM23900 no ve ninguna retribución en especie en la carga en el trabajo: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Qué millas cuentan, en cualquiera de los dos coches
Solo las millas de trabajo. El trayecto entre casa y tu lugar de trabajo permanente es ordinary commuting según la s. 338(3), conduzcas el coche que conduzcas. En tu propio eléctrico esas millas nunca entran en la solicitud de 55p; en un eléctrico de empresa no se reembolsan a 7p ni a 15p. Ir a un lugar de trabajo temporal es desplazamiento de trabajo; cuándo deja un centro de ser temporal está en trayecto al trabajo o lugar de trabajo temporal.
Si tienes tu propia limited company y conduces tu propio eléctrico, la sociedad es tu empleador a efectos de estas reglas. Los 55p se aplican igual; mira pagarte el millaje desde tu propia sociedad.
Lleva el registro
Para los dos coches, la guía 490 de HMRC pide a los empleados que guarden "mileage details where they use a car (either their own or a company car) for business journeys". Lo que necesita cada desplazamiento, y cuánto tiempo guardarlo, está en los códigos postales y el tramo de 10 000 millas.
Antes de reclamar o reembolsar
- ¿De quién es el coche? Tu propio eléctrico: 55p y 25p. Un eléctrico de empresa: 7p o 15p.
- ¿Te pagan menos de 55p en tu propio eléctrico, aunque sea a una tarifa de electricidad? La diferencia es Mileage Allowance Relief.
- Un híbrido enchufable de empresa: la línea de gasolina o diésel, no la eléctrica.
- El reparto entre casa y carga pública, "fair and reasonable"; los 15p se calculan con cargadores de menos de 50 kW.
- Cada milla de un eléctrico de empresa a la tarifa de su trimestre (una lectura del mes de margen de la página, no una regla de HMRC).
- Ninguna milla de casa a la oficina en ninguna de las dos solicitudes.
Cómo te lo pone más fácil DriveHub
Cada cifra de esta página es millas de trabajo por una tarifa, y las millas salen del registro.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar. Para un trayecto entre casa y tu oficina, responde Trayecto al trabajo: queda fuera del total de trabajo.
Informes muestra las millas de trabajo y las personales de cualquier periodo o del intervalo que elijas, para un vehículo o para todos. Para tu propio eléctrico en el Reino Unido, el informe valora las millas de trabajo al importe aprobado de HMRC. Cuando indicas lo que te paga tu empleador por milla, imprime la Mileage Allowance Relief.
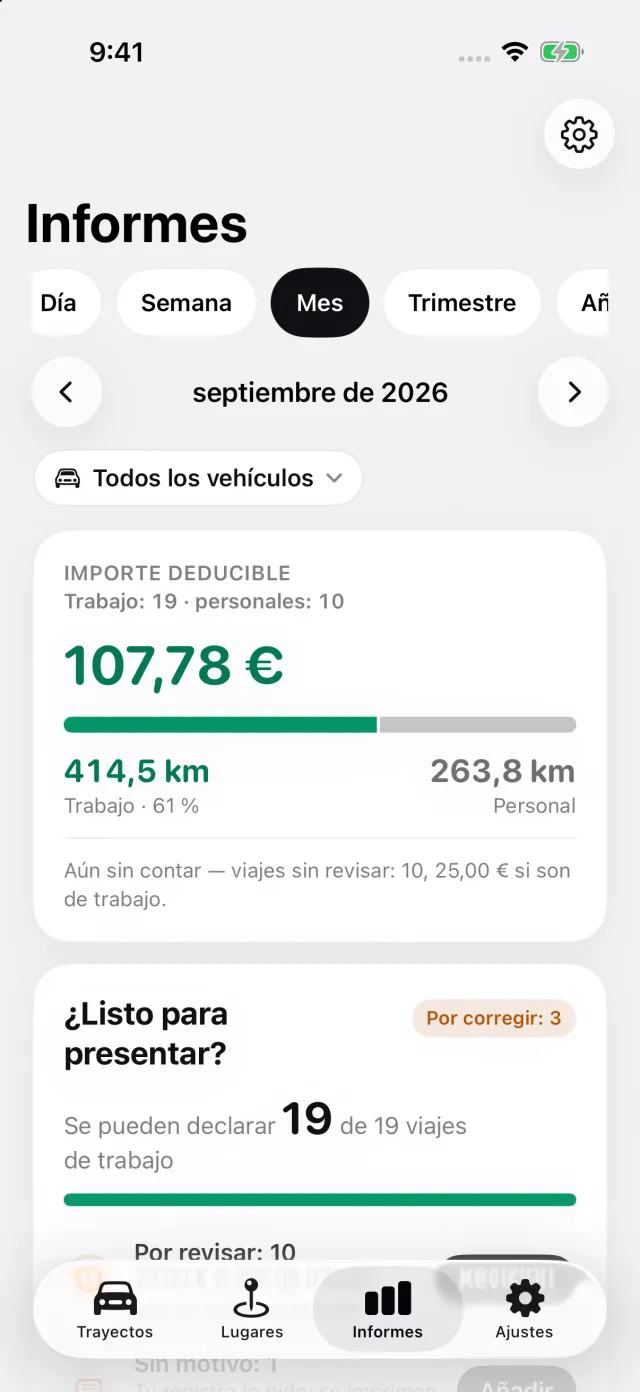
Para un eléctrico de empresa, indica en el coche si se carga en casa o en carga pública, y DriveHub valora cada trayecto a la advisory electric rate de HMRC del trimestre en que se hizo. Dónde se detiene DriveHub: toma esa única respuesta por coche, carga en casa o pública, y la aplica a todos los trayectos. Así que el reparto entre casa y carga pública lo haces tú. No usa el mes de margen de las tarifas anteriores. No presenta nada a HMRC, y no decide si un centro es un lugar de trabajo permanente.
DriveHub está en el App Store para iPhone. Las reglas y tarifas británicas están en la página del Reino Unido. Configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.