 DriveHub
Landengids · Verenigd Koninkrijk · 9 min
Mijlen met een elektrische auto: 55p in je eigen, 7p of 15p in een auto van de zaak
Je rijdt elektrisch voor je werk. Het tarief per mijl voor een elektrische auto in het VK is niet één bedrag: in je eigen EV is het dezelfde 55p per mijl als voor elke auto, en in een EV van de zaak is het de Advisory Electricity Rate van HMRC, 7p per mijl bij thuisladen of 15p bij openbaar laden. Wie de eigenaar van de auto is, beslist welk.

Het korte antwoord
- Je eigen elektrische auto? Het goedgekeurde tarief is 55p per mijl voor de eerste 10 000 zakelijke mijlen in 2026-27, en 25p daarna. Hetzelfde tarief als voor een benzine- of dieselauto.
- Kan ik de stroom erbovenop claimen? Nee. De 55p dekt die al.
- Een elektrische auto van de zaak? De Advisory Electricity Rate van HMRC: vanaf 1 september 2026 7p per mijl bij thuisladen en 15p bij openbaar laden.
- Waarop is de 15p gebaseerd? Op de gemiddelde prijs bij openbare laadpalen langzamer dan 50 kilowatt. Meer zegt HMRC niet over snelladers, maar een hoger tarief mag als je hogere kosten per mijl kunt aantonen.
- Op beide plekken geladen? De mijlen kunnen worden verdeeld naar hoeveel er op elke plek werd geladen. De verdeling moet "fair and reasonable" zijn.
- Plug-in hybride? In je eigen auto 55p zoals elke auto. In een auto van de zaak geldt het adviestarief voor benzine of diesel, niet 7p of 15p.
- Laden op het werk? Belastingvrij onder ITEPA s. 237A, eigen auto of auto van de zaak, als de laadpalen open staan voor al het personeel op die werkplek. Thuisladen valt niet onder die vrijstelling.
- Privémijlen in een EV van de zaak? Geen brandstofbijtelling, dus fiscaal niets terug te betalen.
- Wanneer veranderen de tarieven? De stroomtarieven worden elk kwartaal herzien; de volgende herziening is op 1 december 2026. De 55p ligt ter herziening bij de begroting (Budget) van 28 oktober 2026.
Niet de brandstof kiest het tarief, maar de eigenaar
Voor mijlen is een elektrische auto geen eigen categorie. Wat het tarief bepaalt, is of de auto van jou is of van je werkgever:
| Je auto | Het tarief | Waar het vandaan komt |
|---|---|---|
| Je eigen elektrische auto | 55p per mijl tot 10 000 mijl, daarna 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Elektrische auto van de zaak, thuis geladen | 7p per mijl | De Advisory Electricity Rate van HMRC |
| Elektrische auto van de zaak, openbaar geladen | 15p per mijl | De Advisory Electricity Rate van HMRC |
| Plug-in hybride van de zaak | de regel voor benzine of diesel | De Advisory Fuel Rates van HMRC |
De twee regelingen mengen niet. De 55p is alleen voor je eigen voertuig; de adviestarieven alleen voor auto's van de zaak.
Je eigen elektrische auto: 55p per mijl, zoals elke auto
De gids van HMRC voor werkgevers, 480 chapter 16, noemt elektrische auto's met zoveel woorden. Bij 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". Bij 16.5 geldt het tarief voor "cars or vans (including hybrid and electric cars or vans)".
De wet kent geen toets op brandstof: ITEPA 2003 s. 235(2) definieert een auto als "a mechanically propelled road vehicle" dat geen goederenvoertuig, motorfiets of type is dat gewoonlijk niet privé wordt gebruikt. Het goedgekeurde tarief in s. 230(2) geldt dus: 55p voor de eerste 10 000 zakelijke mijlen en 25p daarna, vanaf 6 april 2026. Tot 5 april 2026 was het 45p en 25p.
De 55p omvat de stroom al
gov.uk, over voertuigen die je voor je werk gebruikt: het goedgekeurde tarief "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Er is dus geen tweede claim voor wat je aan laden uitgaf, of je nu thuis laadde of bij een snellader: de 55p is het geheel.
Als je werkgever je voor het laden betaalt
Sommige werkgevers betalen voor het laden in plaats van 55p. Het handboek van HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Een uitgewerkt voorbeeld: 7p per mijl in je eigen EV
Dit is rekenwerk, geen regel. Je werkgever betaalt je 7p per mijl voor zakelijke ritten in je eigen elektrische auto, omdat het laden zoveel kostte. In 2026-27 rijd je 4000 zakelijke mijlen.
- Goedgekeurd bedrag: 4000 × 55p = £ 2200
- Betaald: 4000 × 7p = £ 280
- Mileage Allowance Relief: £ 2200 − £ 280 = £ 1920
De aftrek gaat af van je belastbaar loon, dus hij is de belasting over £ 1920 waard: £ 384 tegen 20% en £ 768 tegen 40%. De 7p hoort bij auto's van de zaak; in je eigen auto vergelijkt HMRC wat je kreeg met 55p. Hoe je claimt, en de termijn van vier jaar, staat in je eigen auto voor je werk.
Een elektrische auto van de zaak: de Advisory Electricity Rate
Stelt je werkgever de auto ter beschikking en laad jij hem, dan kan je werkgever je zakelijke mijlen per mijl vergoeden. De pagina's van HMRC noemen dit de Advisory Electricity Rate of de advisory electric rates (AER); het zijn dezelfde bedragen. De pagina Advisory fuel rates van HMRC (bijgewerkt op 21 augustus 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Dezelfde pagina noemt de elektrische tarieven daarvoor:
| Vanaf | Thuisladen | Openbaar laden |
|---|---|---|
| 1 september 2026 | 7p | 15p |
| 1 juni 2026 | 7p | 15p |
| 1 maart 2026 | 7p | 15p |
| 1 december 2025 | 7p | 14p |
| 1 september 2025 | 8p | 14p |
1 september 2025 was het eerste kwartaal met een apart openbaar tarief.
Deze tarieven zijn alleen voor auto's van de zaak. De pagina: "These rates only apply to employees using a company car." Ook de 55p is in een auto van de zaak niet beschikbaar, dus er is geen gat tussen 15p en 55p om te claimen. Waarom, en hoe dezelfde pagina voor benzine en diesel werkt, staat in auto van de zaak, eigen brandstof.
Wat "openbaar laden" betekent
De pagina definieert het openbare bedrag naar laadsnelheid. Het "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Snelladers, 50 kW en meer, zitten dus niet in de prijs waarop de 15p is gebaseerd, en de pagina zegt er verder niets over. Ze staat wel een hoger tarief toe als de kosten hoger zijn: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
"Thuisladen" wordt niet verder gedefinieerd dan "residential locations" en de huishoudelijke stroomprijs.
Thuis en openbaar geladen: de mijlen verdelen
Voor een EV van de zaak die op beide plekken wordt geladen, zegt de pagina:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
Verder schrijft HMRC geen formule voor. Uitgewerkt voorbeeld, één lezing en niet de methode van HMRC: tussen 1 september en 30 november 2026 rijd je 1600 zakelijke mijlen in een EV van de zaak. Ongeveer driekwart van het laden gebeurde thuis en een kwart bij openbare laadpalen onder 50 kW.
- Thuisdeel: 1200 × 7p = £ 84
- Openbaar deel: 400 × 15p = £ 60
- Vergoeding voor het kwartaal: £ 144
Plug-in hybrides zijn hier niet elektrisch
Dezelfde pagina: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Een plug-in hybride van de zaak krijgt de regel voor benzine of diesel bij zijn cilinderinhoud, niet 7p of 15p. De tabel voor benzine en diesel staat in auto van de zaak en privébrandstof.
In je eigen auto is een hybride gewoon een auto: 55p, zoals hierboven.
Het tarief verandert elk kwartaal
De pagina: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". En "You can use the previous rates for up to 1 month from the date any new rates apply."
De volgende herziening is dus op 1 december 2026. Eén lezing, niet de woorden van HMRC: omdat de pagina je na een wijziging nog een maand de vorige tarieven laat gebruiken, wordt elke zakelijke mijl geprijsd tegen het tarief van de periode waarin hij werd gereden, of in die maand tegen het vorige tarief. Een jaar mijlen in een EV van de zaak moet dan misschien per kwartaal worden opgesplitst, niet als één jaartotaal.
Als je werkgever in plaats daarvan de stroom betaalt
Je werkgever vergoedt wat het laden kostte. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." De voorwaarde: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Een laadpunt thuis dat je werkgever betaalde, voor een auto van de zaak: "No taxable benefit because of section 239(4) ITEPA 2003". Zonnepanelen of een thuisbatterij zijn iets anders: "Taxable benefit based on the cost to the employer".
Je werkgever betaalt niets voor het laden. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Die claim gebruikt wat de stroom werkelijk kostte, niet 7p of 15p. De toelichting bij de P87 van HMRC voor voertuigen van de zaak: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Hoe die claim werkt, en wat hij waard is, staat in auto van de zaak, eigen brandstof.
Privémijlen in een EV van de zaak: geen brandstofbijtelling
Een volledig elektrische auto van de zaak brengt geen brandstofbijtelling mee. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Er hoeven dus fiscaal geen privémijlen te worden terugbetaald. Je werkgever kan het toch vragen, en EIM23900 noemt het tarief: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Laden op het werk is belastingvrij, thuisladen valt erbuiten
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Onder s. 237A(2) geldt de vrijstelling "only if the facilities are made available generally to the employer's employees at that workplace".
Ze geldt voor een voertuig "used by the employee", dus je eigen EV net zo goed als een van de zaak. Het handboek van HMRC, EIM01035, trekt de grens bij thuis: "The exemption does not apply where the charging facilities are at the employee's home."
Voor een auto van de zaak ziet EIM23900 in laden op het werk helemaal geen voordeel: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Welke mijlen tellen, in beide auto's
Alleen zakelijke mijlen. De rit tussen huis en je vaste werkplek is gewoon woon-werkverkeer onder s. 338(3), in welke auto je ook rijdt. In je eigen EV komen die mijlen nooit in de 55p-claim; in een EV van de zaak worden ze niet tegen 7p of 15p vergoed. Reizen naar een tijdelijke werkplek is zakelijk; wanneer een locatie ophoudt tijdelijk te zijn, staat in woon-werkverkeer of een tijdelijke werkplek.
Heb je een eigen limited company en rijd je in je eigen EV, dan is de vennootschap voor deze regels je werkgever. De 55p geldt op dezelfde manier; zie jezelf een kilometervergoeding betalen uit je eigen vennootschap.
Houd de registratie bij
Voor beide auto's vraagt gids 490 van HMRC werknemers om "mileage details where they use a car (either their own or a company car) for business journeys" bij te houden. Wat elke rit nodig heeft, en hoe lang je het bewaart, staat in postcodes en de schijf van 10 000 mijl.
Voordat je claimt of vergoedt
- Van wie is de auto? Je eigen EV: 55p en 25p. Een EV van de zaak: 7p of 15p.
- Je eigen EV minder dan 55p betaald, ook tegen een stroomtarief? Het gat is Mileage Allowance Relief.
- Een plug-in hybride van de zaak: de regel voor benzine of diesel, niet de elektrische.
- Thuis en openbaar "fair and reasonable" verdeeld; de 15p is geprijsd op laadpalen onder 50 kW.
- Elke mijl in een EV van de zaak tegen het tarief van zijn kwartaal (een lezing van de maand respijt op de pagina, geen regel van HMRC).
- Geen mijlen van huis naar kantoor in een van beide claims.
Hoe DriveHub dit makkelijker maakt
Elk bedrag op deze pagina is zakelijke mijlen maal een tarief, en de mijlen komen uit de registratie.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren. Voor een rit tussen huis en je kantoor antwoord je Woon-werk: die blijft buiten het zakelijke totaal.
Rapporten toont zakelijke en privémijlen voor elke periode of een bereik dat je zelf kiest, voor één voertuig of allemaal. Voor je eigen EV in het VK prijst het rapport zakelijke mijlen tegen het goedgekeurde tarief van HMRC. Geef je op wat je werkgever per mijl betaalt, dan vermeldt het de Mileage Allowance Relief.
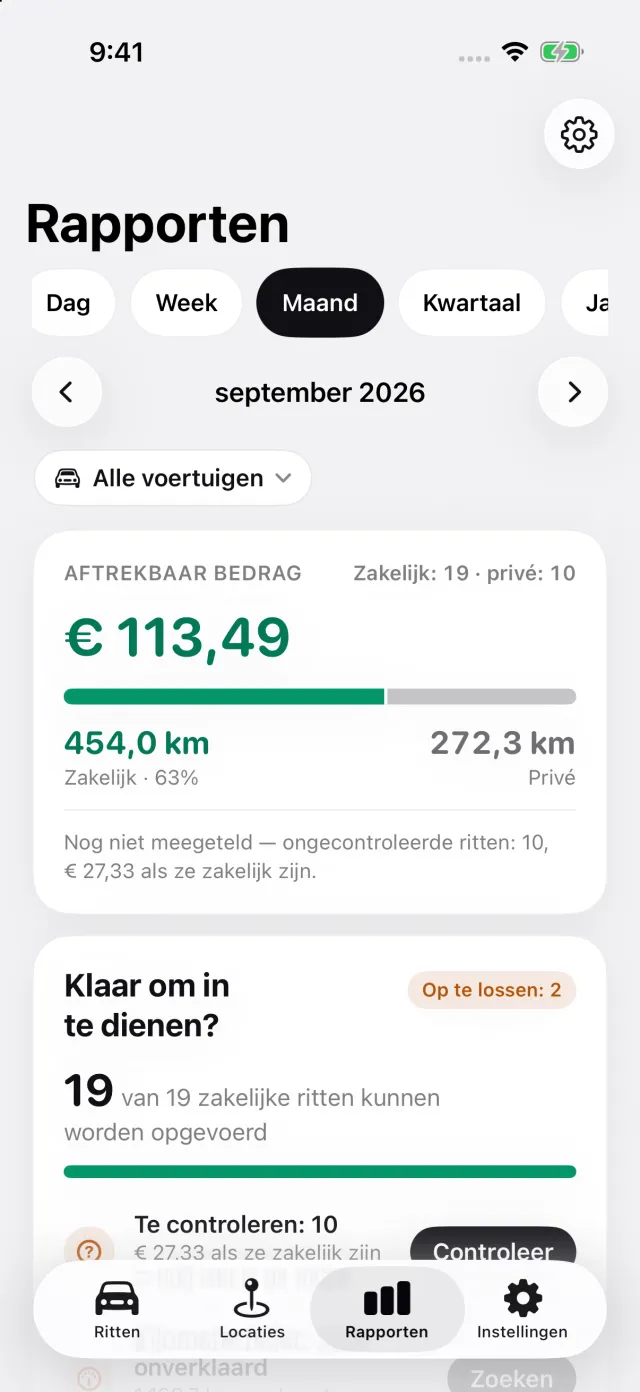
Voor een EV van de zaak stel je bij de auto in of hij thuis of openbaar wordt geladen, en DriveHub prijst elke rit tegen het advisory electric rate van HMRC voor het kwartaal waarin hij werd gereden. Waar DriveHub ophoudt: het neemt dat ene antwoord per auto, thuis of openbaar laden, en past het op elke rit toe. De verdeling tussen thuis en openbaar maak je dus zelf. Het gebruikt de maand respijt voor vorige tarieven niet. Het dient niets in bij HMRC en beslist niet of een locatie een vaste werkplek is.
DriveHub staat in de App Store voor iPhone. De Britse regels en tarieven staan op de pagina over het VK. Automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat HMRC en de wetgeving zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het de salarisadministratie van je werkgever of je accountant — en neem de registratie mee.
De volledige regel, met de bronnen waarop die berust: Verenigd Koninkrijk: eisen aan de rittenregistratie.