 DriveHub
Landsguide · Storbritannien · 9 min
Milersättning för elbil: 55p i din egen, 7p eller 15p i en tjänstebil
Du kör elbil i jobbet. Milersättningen för elbil i UK är inte en enda siffra: i din egen elbil är den samma 55p per mile som för vilken bil som helst, och i en tjänsteelbil är den HMRC:s Advisory Electricity Rate, 7p per mile vid hemmaladdning eller 15p vid publik laddning. Vem som äger bilen avgör vilken.

Det korta svaret
- Din egen elbil? Det godkända beloppet är 55p per mile för de första 10 000 tjänstemilen 2026-27, och 25p därefter. Samma belopp som för en bensin- eller dieselbil.
- Kan jag begära elen ovanpå? Nej. De 55p täcker den redan.
- En tjänsteelbil? HMRC:s Advisory Electricity Rate: från den 1 september 2026 7p per mile vid hemmaladdning och 15p vid publik laddning.
- Vad bygger 15p på? Genomsnittspriset vid publika laddare som är långsammare än 50 kilowatt. HMRC säger inget mer om snabbladdare, men tillåter ett högre belopp där du kan visa en högre kostnad per mile.
- Laddat på båda ställena? Milen kan delas efter hur mycket av laddningen som skedde på varje ställe. Fördelningen måste vara "fair and reasonable".
- Laddhybrid? I din egen bil 55p som för vilken bil som helst. I en tjänstebil får den bensin- eller dieselbeloppet, inte 7p eller 15p.
- Laddning på jobbet? Skattefri enligt ITEPA s. 237A, egen bil eller tjänstebil, om laddarna är öppna för all personal på den arbetsplatsen. Laddning hemma omfattas inte av det undantaget.
- Privata miles i en tjänsteelbil? Ingen drivmedelsförmån, så inget att betala tillbaka av skatteskäl.
- När ändras beloppen? Elbeloppen ses över varje kvartal; nästa översyn är den 1 december 2026. De 55p ses över i budgeten den 28 oktober 2026.
Det är inte drivmedlet som väljer beloppet, utan ägaren
När det gäller milersättning är en elbil ingen egen kategori. Det som avgör beloppet är om bilen är din eller arbetsgivarens:
| Din bil | Beloppet | Var det kommer ifrån |
|---|---|---|
| Din egen elbil | 55p per mile upp till 10 000 miles, sedan 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Tjänsteelbil, laddad hemma | 7p per mile | HMRC:s Advisory Electricity Rate |
| Tjänsteelbil, laddad publikt | 15p per mile | HMRC:s Advisory Electricity Rate |
| Laddhybrid som tjänstebil | bensin- eller dieselraden | HMRC:s Advisory Fuel Rates |
De två systemen blandas inte. De 55p gäller bara ditt eget fordon; de rådgivande beloppen gäller bara tjänstebilar.
Din egen elbil: 55p per mile, som vilken bil som helst
HMRC:s vägledning för arbetsgivare, 480 chapter 16, nämner elbilar uttryckligen. I 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". I 16.5 gäller beloppet "cars or vans (including hybrid and electric cars or vans)".
Lagen har inget drivmedelskriterium: ITEPA 2003 s. 235(2) definierar en bil som "a mechanically propelled road vehicle" som inte är ett godsfordon, en motorcykel eller en typ som inte vanligen används privat. Därför gäller det godkända beloppet i s. 230(2): 55p för de första 10 000 tjänstemilen och 25p därefter, från den 6 april 2026. Fram till den 5 april 2026 var det 45p och 25p.
De 55p inkluderar redan elen
gov.uk, om fordon du använder i arbetet: det godkända beloppet "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Det finns alltså ingen andra begäran för det du lade på laddning, oavsett om du laddade hemma eller vid en snabbladdare: de 55p är hela beloppet.
Om arbetsgivaren betalar dig för laddningen
Vissa arbetsgivare betalar för laddningen i stället för 55p. HMRC:s handbok, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Ett räkneexempel: 7p per mile i din egen elbil
Det här är aritmetik, inte en regel. Arbetsgivaren betalar dig 7p per mile för tjänsteresor i din egen elbil, eftersom det var vad laddningen kostade. Under 2026-27 kör du 4 000 tjänstemiles.
- Godkänt belopp: 4 000 × 55p = £2 200
- Utbetalt: 4 000 × 7p = £280
- Mileage Allowance Relief: £2 200 − £280 = £1 920
Skattelättnaden är ett avdrag från din skattepliktiga lön, så den är värd skatten på £1 920: £384 vid 20 % och £768 vid 40 %. De 7p hör till tjänstebilar; i din egen bil jämför HMRC det du fick med 55p. Hur du begär den, och fyraårsfönstret, står i egen bil i jobbet.
En tjänsteelbil: Advisory Electricity Rate
Tillhandahåller arbetsgivaren bilen och du laddar den kan arbetsgivaren ersätta dina tjänstemiles per mile. HMRC:s sidor kallar detta Advisory Electricity Rate eller advisory electric rates (AER); det är samma siffror. HMRC:s sida Advisory fuel rates (uppdaterad 21 augusti 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Samma sida listar elbeloppen före det:
| Från | Hemmaladdning | Publik laddning |
|---|---|---|
| 1 september 2026 | 7p | 15p |
| 1 juni 2026 | 7p | 15p |
| 1 mars 2026 | 7p | 15p |
| 1 december 2025 | 7p | 14p |
| 1 september 2025 | 8p | 14p |
Den 1 september 2025 var det första kvartalet med ett separat publikt belopp.
De här beloppen gäller bara tjänstebilar. Sidan: "These rates only apply to employees using a company car." De 55p finns inte heller i en tjänstebil, så det finns ingen mellanskillnad att begära mellan 15p och 55p. Varför, och hur samma sida fungerar för bensin och diesel, står i tjänstebil, eget drivmedel.
Vad "publik laddning" betyder
Sidan definierar den publika siffran efter laddhastighet. Den "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Snabbladdare, 50 kW och uppåt, ingår alltså inte i det pris som 15p bygger på, och sidan säger inget mer om dem. Den tillåter däremot ett högre belopp där kostnaden är högre: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
"Hemmaladdning" definieras inte närmare än "residential locations" och hushållets elpris.
Laddat hemma och publikt: att dela milen
För en tjänsteelbil som laddas på båda ställena säger sidan:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC föreskriver ingen formel utöver det. Räkneexempel, en läsning och inte HMRC:s metod: mellan den 1 september och den 30 november 2026 kör du 1 600 tjänstemiles i en tjänsteelbil. Ungefär tre fjärdedelar av laddningen skedde hemma och en fjärdedel vid publika laddare under 50 kW.
- Hemmaandel: 1 200 × 7p = £84
- Publik andel: 400 × 15p = £60
- Ersättning för kvartalet: £144
Laddhybrider räknas inte som el här
Samma sida: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." En laddhybrid som tjänstebil får bensin- eller dieselraden för sin motorstorlek, inte 7p eller 15p. Tabellen för bensin och diesel finns i tjänstebil och privat drivmedel.
I din egen bil är en hybrid helt enkelt en bil: 55p, som ovan.
Beloppet ändras varje kvartal
Sidan: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Och "You can use the previous rates for up to 1 month from the date any new rates apply."
Nästa översyn är alltså den 1 december 2026. En läsning, inte HMRC:s ord: eftersom sidan låter dig använda de föregående beloppen i en månad efter en ändring prissätts varje tjänstemile med beloppet för den period den kördes i, eller det föregående beloppet under den månaden. Ett års miles i en tjänsteelbil kan då behöva delas upp per kvartal, inte som en enda årssumma.
När arbetsgivaren i stället betalar elen
Arbetsgivaren ersätter vad laddningen kostade. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Villkoret: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
En laddbox hemma som arbetsgivaren betalat för en tjänstebil: "No taxable benefit because of section 239(4) ITEPA 2003". Solpaneler eller ett hembatteri är något annat: "Taxable benefit based on the cost to the employer".
Arbetsgivaren betalar ingenting för laddningen. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Den begäran utgår från vad elen faktiskt kostade, inte 7p eller 15p. HMRC:s anvisningar till P87 för tjänstefordon: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Hur den begäran görs, och vad den är värd, står i tjänstebil, eget drivmedel.
Privata miles i en tjänsteelbil: ingen drivmedelsförmån
En helt eldriven tjänstebil medför ingen drivmedelsförmån. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Det finns alltså ingen återbetalning för privata miles att göra av skatteskäl. Arbetsgivaren kan ändå begära en, och EIM23900 anger beloppet: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Laddning på jobbet är skattefri, laddning hemma omfattas inte
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Enligt s. 237A(2) gäller undantaget "only if the facilities are made available generally to the employer's employees at that workplace".
Det omfattar ett fordon "used by the employee", alltså din egen elbil liksom en tjänstebil. HMRC:s handbok, EIM01035, drar gränsen vid hemmet: "The exemption does not apply where the charging facilities are at the employee's home."
För en tjänstebil finner EIM23900 ingen förmån alls i laddning på arbetsplatsen: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Vilka miles som räknas, i båda bilarna
Bara tjänstemiles. Resan mellan hemmet och din fasta arbetsplats är vanlig pendling enligt s. 338(3), vilken bil du än kör. I din egen elbil kommer de milen aldrig in i begäran om 55p; i en tjänsteelbil ersätts de inte med 7p eller 15p. Resor till en tillfällig arbetsplats är tjänsteresor; när en plats slutar vara tillfällig står i pendling eller tillfällig arbetsplats.
Driver du ett eget limited company och kör din egen elbil är bolaget din arbetsgivare enligt de här reglerna. De 55p gäller på samma sätt; se att betala dig själv milersättning från ditt eget bolag.
Spara körjournalen
För båda bilarna ber HMRC:s vägledning 490 anställda att spara "mileage details where they use a car (either their own or a company car) for business journeys". Vad varje resa behöver, och hur länge den ska sparas, står i postnummer och 10 000-mileskiktet.
Innan du begär eller ersätter
- Vems bil är det? Din egen elbil: 55p och 25p. En tjänsteelbil: 7p eller 15p.
- Fick du mindre än 55p för din egen elbil, även med ett elbelopp? Mellanskillnaden är Mileage Allowance Relief.
- En laddhybrid som tjänstebil: bensin- eller dieselraden, inte elraden.
- Hemma och publikt delat "fair and reasonable"; de 15p prissätts på laddare under 50 kW.
- Varje mile i en tjänsteelbil med beloppet för sitt kvartal (en läsning av sidans frist på en månad, inte en regel från HMRC).
- Inga miles mellan hem och kontor i någon av begärandena.
Hur DriveHub gör det enklare
Varje siffra på den här sidan är tjänstemiles gånger ett belopp, och milen kommer från körjournalen.
Med platsåtkomst inställd på Alltid registrerar DriveHub varje resa i bakgrunden — och missar den någon gång en, säger den till. DriveHub sorterar de flesta resor som Arbete eller Privat utifrån dina platser, tidigare rutter och arbetstider, och frågar dig om resten under Att kontrollera. För en resa mellan hemmet och ditt kontor, svara Arbetsresa: den hålls utanför tjänstesumman.
Rapporter visar miles i arbetet och privata miles för valfri period eller ett intervall du väljer, för ett fordon eller alla. För din egen elbil i UK prissätter rapporten tjänstemilen med HMRC:s godkända belopp. Där du anger vad arbetsgivaren betalar per mile skriver den ut Mileage Allowance Relief.
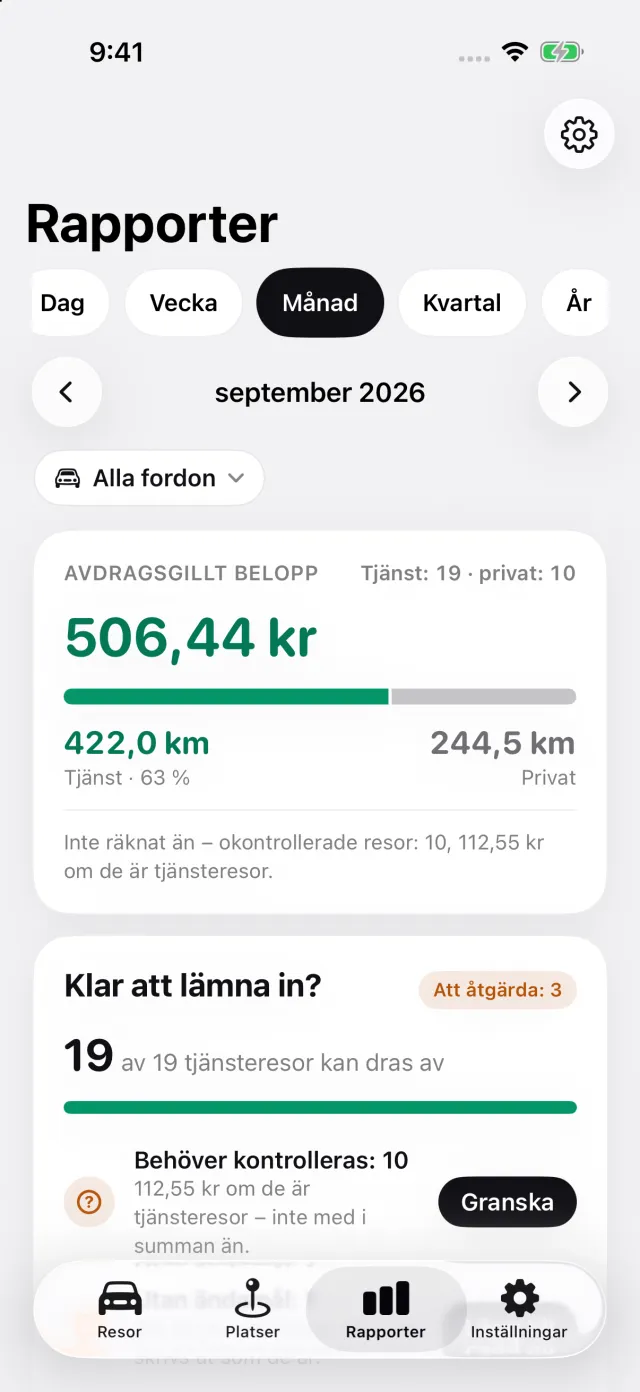
För en tjänsteelbil anger du på bilen om den laddas hemma eller publikt, så prissätter DriveHub varje resa med HMRC:s rådgivande elbelopp för det kvartal den kördes i. Där DriveHub slutar: den tar det enda svaret per bil, hemma- eller publik laddning, och tillämpar det på varje resa. Fördelningen mellan hemma och publikt är alltså din att göra. Den använder inte fristen på en månad för föregående belopp. Den lämnar ingenting till HMRC, och den avgör inte om en plats är en fast arbetsplats.
DriveHub finns på App Store för iPhone. De brittiska reglerna och beloppen står på sidan om Storbritannien. Att ställa in automatisk spårning tar några minuter, en gång.
Den här sidan återger vad HMRC och lagstiftningen säger, och anger källorna så att du kan kontrollera. Det är inte skatterådgivning. Den kan inte ta hänsyn till din situation. När pengar står på spel — fråga arbetsgivarens löneavdelning eller din redovisningskonsult, och ta med körjournalen.
Hela regeln och källorna den bygger på: Storbritannien: krav på körjournalen.