 DriveHub
Guida per Paese · Regno Unito · 9 min
Miglia con l’auto elettrica: 55p con la tua, 7p o 15p con un’auto aziendale
Usi un’auto elettrica per lavoro. Nel Regno Unito la tariffa a miglio per l’auto elettrica non è una cifra sola: con la tua EV sono gli stessi 55p a miglio di qualsiasi auto, con una EV aziendale è l’Advisory Electricity Rate di HMRC, 7p a miglio per la ricarica a casa o 15p per quella pubblica. A decidere quale è chi possiede l’auto.

La risposta breve
- La tua auto elettrica? La tariffa approvata è di 55p a miglio per le prime 10 000 miglia di lavoro nel 2026-27, e di 25p dopo. La stessa di un’auto a benzina o diesel.
- Posso chiedere in più l’elettricità? No. I 55p la coprono già.
- Un’auto elettrica aziendale? L’Advisory Electricity Rate di HMRC: dal 1 settembre 2026, 7p a miglio per la ricarica a casa e 15p per la ricarica pubblica.
- Da che cosa nasce il 15p? Dal prezzo medio delle colonnine pubbliche sotto i 50 kilowatt. Sulle colonnine rapide HMRC non dice altro, ma ammette una tariffa più alta se puoi dimostrare un costo a miglio più alto.
- Ricaricata in entrambi i modi? Le miglia si possono dividere in base a quanta ricarica è avvenuta in ciascun luogo. La ripartizione deve essere "fair and reasonable".
- Ibrida plug-in? Con la tua auto, 55p come qualsiasi auto. Con un’auto aziendale prende la tariffa indicativa della benzina o del diesel, non 7p o 15p.
- Ricarica al lavoro? Esente in base all’ITEPA s. 237A, con l’auto propria o con quella aziendale, se le colonnine sono aperte a tutto il personale di quel luogo di lavoro. La ricarica a casa non rientra in quell’esenzione.
- Miglia private con una EV aziendale? Nessun fuel benefit, quindi nulla da rimborsare ai fini fiscali.
- Quando cambiano le tariffe? Le tariffe per l’elettricità sono riviste ogni trimestre; la prossima revisione è il 1 dicembre 2026. I 55p sono in revisione con il Budget del 28 ottobre 2026.
Non è l’alimentazione a scegliere la tariffa, è il proprietario
Per le miglia, un’auto elettrica non è una categoria a sé. A decidere la tariffa è se l’auto è tua o del datore di lavoro:
| La tua auto | La tariffa | Da dove viene |
|---|---|---|
| La tua auto elettrica | 55p a miglio fino a 10 000 miglia, poi 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Auto elettrica aziendale, ricaricata a casa | 7p a miglio | Advisory Electricity Rate di HMRC |
| Auto elettrica aziendale, ricaricata in pubblico | 15p a miglio | Advisory Electricity Rate di HMRC |
| Ibrida plug-in aziendale | la riga della benzina o del diesel | Advisory Fuel Rates di HMRC |
I due sistemi non si mescolano. I 55p valgono solo per il veicolo proprio; le tariffe indicative solo per le auto aziendali.
La tua auto elettrica: 55p a miglio, come qualsiasi auto
La guida di HMRC per i datori di lavoro, 480 capitolo 16, nomina espressamente le auto elettriche. Al punto 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". Al 16.5 la tariffa vale per "cars or vans (including hybrid and electric cars or vans)".
La legge non prevede alcun criterio sull’alimentazione: l’ITEPA 2003 s. 235(2) definisce un’auto come "a mechanically propelled road vehicle" che non sia un veicolo merci, una moto o un tipo non comunemente usato privatamente. Si applica quindi la tariffa approvata della s. 230(2): 55p per le prime 10 000 miglia di lavoro e 25p dopo, dal 6 aprile 2026. Fino al 5 aprile 2026 era di 45p e 25p.
I 55p comprendono già l’elettricità
gov.uk, sui veicoli che usi per lavoro: la tariffa approvata "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Non c’è quindi una seconda richiesta per quanto hai speso in ricarica, che tu abbia ricaricato a casa o a una colonnina rapida: i 55p sono il totale.
Se il datore di lavoro ti paga la ricarica
Alcuni datori di lavoro pagano la ricarica invece dei 55p. Il manuale di HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Un esempio di calcolo: pagato 7p a miglio con la tua EV
È aritmetica, non una regola. Il datore di lavoro ti paga 7p a miglio per i viaggi di lavoro con la tua auto elettrica, perché tanto è costata la ricarica. Nel 2026-27 percorri 4 000 miglia di lavoro.
- Importo approvato: 4 000 × 55p = £2 200
- Pagato: 4 000 × 7p = £280
- Mileage Allowance Relief: £2 200 − £280 = £1 920
L’agevolazione è una deduzione dalla retribuzione imponibile, quindi vale l’imposta su £1 920: £384 al 20% e £768 al 40%. I 7p appartengono alle auto aziendali; con la tua auto, HMRC confronta quanto ti è stato pagato con 55p. Come chiederla, e la finestra di quattro anni, è spiegato in usare la propria auto per lavoro.
Un’auto elettrica aziendale: l’Advisory Electricity Rate
Se l’auto te la fornisce il datore di lavoro e la ricarichi tu, il datore di lavoro può rimborsarti le miglia di lavoro a miglio. Le pagine di HMRC la chiamano Advisory Electricity Rate o advisory electric rates (AER); le cifre sono le stesse. La pagina Advisory fuel rates di HMRC (aggiornata il 21 agosto 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
La stessa pagina elenca le tariffe elettriche precedenti:
| Dal | Ricarica a casa | Ricarica pubblica |
|---|---|---|
| 1 settembre 2026 | 7p | 15p |
| 1 giugno 2026 | 7p | 15p |
| 1 marzo 2026 | 7p | 15p |
| 1 dicembre 2025 | 7p | 14p |
| 1 settembre 2025 | 8p | 14p |
Il 1 settembre 2025 è stato il primo trimestre con una tariffa pubblica separata.
Queste tariffe valgono solo per le auto aziendali. La pagina: "These rates only apply to employees using a company car." Nemmeno i 55p sono disponibili con un’auto aziendale, quindi non c’è alcuna differenza da chiedere tra 15p e 55p. Il perché, e come la stessa pagina funziona per benzina e diesel, è spiegato in auto aziendale, carburante tuo.
Che cosa significa «ricarica pubblica»
La pagina definisce la cifra pubblica in base alla velocità di ricarica. Essa "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Le colonnine rapide, da 50 kW in su, non rientrano quindi nel prezzo da cui nasce il 15p, e la pagina non dice altro su di esse. Ammette però una tariffa più alta dove il costo è più alto: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
La «ricarica a casa» non è definita oltre "residential locations" e il prezzo dell’elettricità domestica.
Ricaricata a casa e in pubblico: dividere le miglia
Per una EV aziendale ricaricata in entrambi i luoghi, la pagina dice:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
Oltre a questo HMRC non prescrive alcuna formula. Esempio di calcolo, una lettura possibile e non il metodo di HMRC: tra il 1 settembre e il 30 novembre 2026 percorri 1 600 miglia di lavoro con una EV aziendale. Circa tre quarti della ricarica sono avvenuti a casa e un quarto a colonnine pubbliche sotto i 50 kW.
- Quota casa: 1 200 × 7p = £84
- Quota pubblica: 400 × 15p = £60
- Rimborso del trimestre: £144
Qui le ibride plug-in non sono elettriche
La stessa pagina: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Un’ibrida plug-in aziendale prende la riga della benzina o del diesel per la sua cilindrata, non 7p o 15p. La tabella di benzina e diesel è in auto aziendale e carburante privato.
Con la tua auto, un’ibrida è semplicemente un’auto: 55p, come sopra.
La tariffa cambia ogni trimestre
La pagina: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". E "You can use the previous rates for up to 1 month from the date any new rates apply."
La prossima revisione è quindi il 1 dicembre 2026. Una lettura possibile, non parole di HMRC: poiché la pagina consente di usare le tariffe precedenti per un mese dopo un cambio, ogni miglio di lavoro si valuta alla tariffa del periodo in cui è stato percorso, o a quella precedente durante quel mese. Un anno di miglia con una EV aziendale può quindi richiedere una divisione per trimestre, non un unico totale annuo.
Quando il datore di lavoro paga invece l’elettricità
Il datore di lavoro rimborsa quanto è costata la ricarica. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." La condizione: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Una colonnina domestica pagata dal datore di lavoro, per un’auto aziendale: "No taxable benefit because of section 239(4) ITEPA 2003". Pannelli solari o una batteria domestica sono diversi: "Taxable benefit based on the cost to the employer".
Il datore di lavoro non paga nulla per la ricarica. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Quella richiesta usa quanto l’elettricità è costata davvero, non 7p o 15p. Le note al P87 di HMRC per i veicoli aziendali: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Come si fa quella richiesta, e quanto vale, è spiegato in auto aziendale, carburante tuo.
Miglia private con una EV aziendale: nessun fuel benefit
Un’auto aziendale completamente elettrica non comporta alcun fuel benefit. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Non c’è quindi alcun rimborso delle miglia private da fare ai fini fiscali. Il datore di lavoro può comunque chiederne uno, e l’EIM23900 indica la tariffa: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
La ricarica al lavoro è esente, quella a casa non è coperta
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". In base alla s. 237A(2), l’esenzione vale "only if the facilities are made available generally to the employer's employees at that workplace".
Riguarda un veicolo "used by the employee", quindi la tua EV come quella aziendale. Il manuale di HMRC, EIM01035, traccia la linea a casa: "The exemption does not apply where the charging facilities are at the employee's home."
Per un’auto aziendale, l’EIM23900 non vede alcun benefit nella ricarica al lavoro: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Quali miglia contano, con l’una o l’altra auto
Solo le miglia di lavoro. Il tragitto tra casa e il luogo di lavoro permanente è ordinary commuting in base alla s. 338(3), qualunque auto tu guidi. Con la tua EV quelle miglia non entrano mai nella richiesta a 55p; con una EV aziendale non si rimborsano a 7p o 15p. Il viaggio verso un luogo di lavoro temporaneo è di lavoro; quando una sede smette di essere temporanea è spiegato in tragitto casa-lavoro o luogo di lavoro temporaneo.
Se hai una tua limited company e guidi la tua EV, per queste regole la società è il tuo datore di lavoro. I 55p si applicano allo stesso modo; vedi rimborso chilometrico dell’amministratore.
Tieni il registro
Per entrambe le auto, la guida 490 di HMRC chiede ai dipendenti di tenere "mileage details where they use a car (either their own or a company car) for business journeys". Che cosa serve per ogni viaggio, e per quanto conservarlo, è in postcode e scaglione delle 10 000 miglia.
Prima di chiedere o rimborsare
- Di chi è l’auto? La tua EV: 55p e 25p. Una EV aziendale: 7p o 15p.
- La tua EV pagata meno di 55p, anche a una tariffa per l’elettricità? La differenza è Mileage Allowance Relief.
- Un’ibrida plug-in aziendale: la riga della benzina o del diesel, non quella elettrica.
- Ripartizione casa e pubblico "fair and reasonable"; il 15p è calcolato sulle colonnine sotto i 50 kW.
- Ogni miglio della EV aziendale alla tariffa del suo trimestre (una lettura del mese di tolleranza della pagina, non una regola di HMRC).
- Nessun miglio casa-ufficio in nessuna delle due richieste.
Come DriveHub rende tutto più semplice
Ogni cifra di questa pagina è miglia di lavoro per una tariffa, e le miglia vengono dal registro.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e ti chiede degli altri in Da controllare. Per un viaggio tra casa e il tuo ufficio, rispondi Pendolarismo: resta fuori dal totale di lavoro.
Rapporti mostra le miglia di lavoro e personali per qualunque periodo o intervallo tu scelga, per un veicolo o per tutti. Per la tua EV nel Regno Unito, il report valuta le miglia di lavoro alla tariffa approvata di HMRC. Se indichi quanto ti paga il datore di lavoro a miglio, stampa la Mileage Allowance Relief.
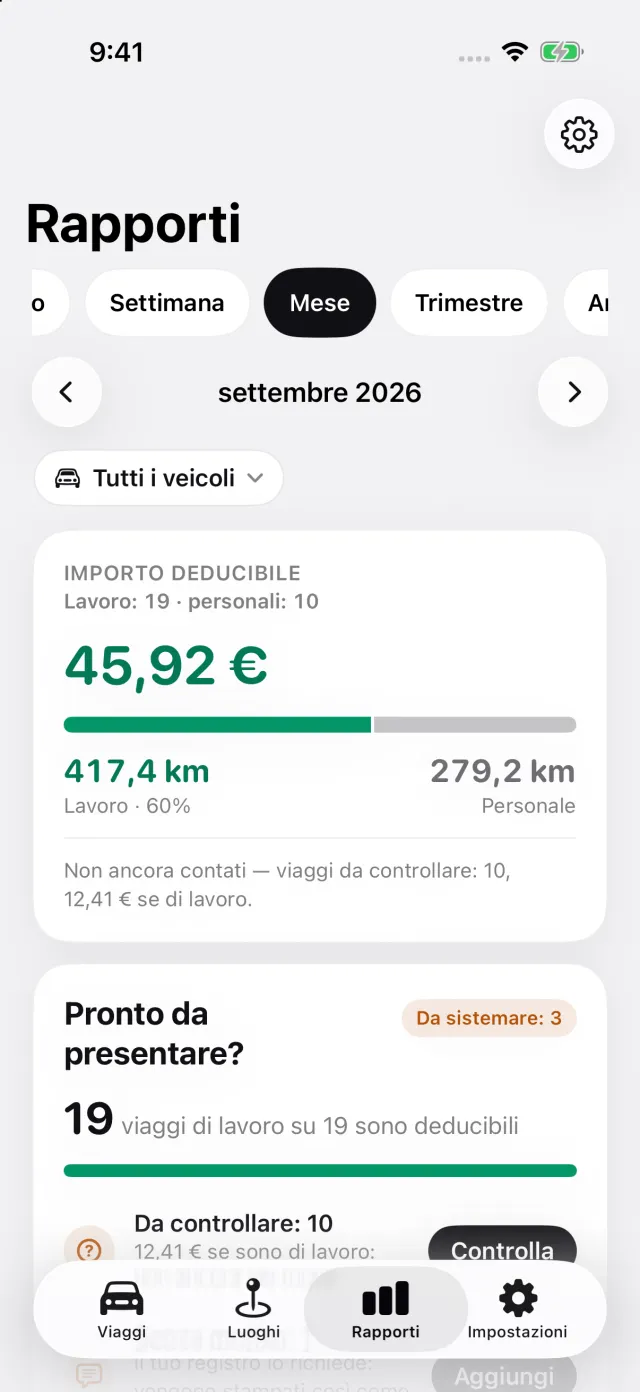
Per una EV aziendale, indica sull’auto se si ricarica a casa o in pubblico, e DriveHub valuta ogni viaggio alla tariffa elettrica indicativa di HMRC del trimestre in cui è stato percorso. Dove DriveHub si ferma: prende quell’unica risposta per auto, ricarica a casa o pubblica, e la applica a ogni viaggio. La ripartizione tra casa e pubblico spetta quindi a te. Non usa il mese di tolleranza per le tariffe precedenti. Non presenta nulla a HMRC, e non decide se una sede è un luogo di lavoro permanente.
DriveHub è sull’App Store per iPhone. Le regole e le tariffe britanniche sono nella pagina del Regno Unito. Configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.