 DriveHub
Przewodnik po kraju · Wielka Brytania · 9 min
Mile autem elektrycznym: 55p we własnym, 7p lub 15p w służbowym
Jeździsz w pracy autem elektrycznym. Stawka za milę autem elektrycznym w UK to nie jedna liczba: we własnym EV to te same 55p za milę co przy każdym samochodzie, a w służbowym EV to Advisory Electricity Rate HMRC, 7p za milę przy ładowaniu w domu albo 15p przy ładowaniu publicznym. O tym, która, decyduje właściciel auta.

Krótka odpowiedź
- Własne auto elektryczne? Zatwierdzona stawka to 55p za milę za pierwsze 10 000 mil służbowych w 2026-27 i 25p powyżej. Ta sama stawka co dla auta benzynowego czy diesla.
- Czy mogę dodatkowo odliczyć prąd? Nie. 55p już go obejmuje.
- Służbowe auto elektryczne? Advisory Electricity Rate HMRC: od 1 września 2026 7p za milę przy ładowaniu w domu i 15p przy ładowaniu publicznym.
- Z czego wynika 15p? Ze średniej ceny na publicznych ładowarkach wolniejszych niż 50 kilowatów. O szybkich ładowarkach HMRC nic więcej nie mówi, ale dopuszcza wyższą stawkę, jeśli wykażesz wyższy koszt na milę.
- Ładowane w obu miejscach? Mile można podzielić według tego, ile ładowania odbyło się w każdym miejscu. Podział musi być "fair and reasonable".
- Hybryda plug-in? We własnym aucie 55p jak każdy samochód. W służbowym bierze stawkę doradczą dla benzyny albo diesla, a nie 7p czy 15p.
- Ładowanie w pracy? Wolne od podatku na podstawie ITEPA s. 237A, własne auto czy służbowe, jeśli ładowarki są dostępne dla wszystkich pracowników w tym miejscu pracy. Ładowania w domu to zwolnienie nie obejmuje.
- Prywatne mile w służbowym EV? Brak fuel benefit, więc nie ma nic do zwrotu ze względów podatkowych.
- Kiedy zmieniają się stawki? Stawki za prąd są przeglądane co kwartał; następny przegląd to 1 grudnia 2026. 55p jest przedmiotem przeglądu w budżecie 28 października 2026.
Stawki nie wybiera paliwo, tylko właściciel
Przy milach auto elektryczne nie jest osobną kategorią. O stawce decyduje to, czy auto jest twoje, czy pracodawcy:
| Twoje auto | Stawka | Skąd pochodzi |
|---|---|---|
| Własne auto elektryczne | 55p za milę do 10 000 mil, potem 25p | ITEPA 2003 s. 230(2), Approved Mileage Allowance Payments |
| Służbowe auto elektryczne, ładowane w domu | 7p za milę | Advisory Electricity Rate HMRC |
| Służbowe auto elektryczne, ładowane publicznie | 15p za milę | Advisory Electricity Rate HMRC |
| Służbowa hybryda plug-in | wiersz dla benzyny albo diesla | Advisory Fuel Rates HMRC |
Te dwa systemy się nie mieszają. 55p dotyczy tylko własnego pojazdu; stawki doradcze tylko samochodów służbowych.
Własne auto elektryczne: 55p za milę, jak każde auto
Przewodnik HMRC dla pracodawców, 480 chapter 16, wymienia auta elektryczne wprost. W 16.2: "Employees using their own cars, vans (including electric cars and vans), motorcycles or cycles for business travel can get a tax-free amount". W 16.5 stawka dotyczy "cars or vans (including hybrid and electric cars or vans)".
Ustawa nie ma kryterium paliwa: ITEPA 2003 s. 235(2) definiuje samochód jako "a mechanically propelled road vehicle", który nie jest pojazdem ciężarowym, motocyklem ani typem rzadko używanym prywatnie. Stosuje się więc zatwierdzoną stawkę z s. 230(2): 55p za pierwsze 10 000 mil służbowych i 25p powyżej, od 6 kwietnia 2026. Do 5 kwietnia 2026 było to 45p i 25p.
55p już obejmuje prąd
gov.uk, o pojazdach używanych w pracy: zatwierdzona stawka "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Nie ma więc drugiego wniosku za to, co wydałeś na ładowanie, czy w domu, czy na szybkiej ładowarce: 55p to całość.
Jeśli pracodawca płaci ci za ładowanie
Niektórzy pracodawcy płacą za ładowanie zamiast 55p. Podręcznik HMRC, EIM23900: "If by reference to mileage, AMAP rules apply for business miles travelled. Any amounts in excess of AMAP rates would be taxable. If less than AMAPs rates, employee may claim appropriate amount of tax relief under MAR for business miles. If a flat-rate amount is paid it is taxed as earnings".
Przykład z obliczeniami: 7p za milę we własnym EV
To arytmetyka, a nie przepis. Pracodawca płaci ci 7p za milę za podróże służbowe twoim własnym autem elektrycznym, bo tyle kosztowało ładowanie. W 2026-27 przejeżdżasz 4000 mil służbowych.
- Kwota zatwierdzona: 4000 × 55p = 2200 £
- Wypłacono: 4000 × 7p = 280 £
- Mileage Allowance Relief: 2200 £ − 280 £ = 1920 £
Ulga to odliczenie od opodatkowanego wynagrodzenia, więc jest warta podatek od 1920 £: 384 £ przy stawce 20% i 768 £ przy 40%. 7p należy do samochodów służbowych; we własnym aucie HMRC porównuje to, co ci wypłacono, z 55p. Jak o nią wystąpić i jakie jest czteroletnie okno, opisuje własne auto w pracy.
Służbowe auto elektryczne: Advisory Electricity Rate
Jeśli auto zapewnia pracodawca, a ty je ładujesz, pracodawca może zwracać ci mile służbowe za milę. Strony HMRC nazywają to Advisory Electricity Rate albo advisory electric rates (AER); to te same liczby. Strona HMRC Advisory fuel rates (zaktualizowana 21 sierpnia 2026):
"From 1 September 2026 the advisory electric rates for fully electric cars will be: 7 pence per mile for home charging; 15 pence per mile for public charging".
Ta sama strona podaje wcześniejsze stawki za prąd:
| Od | Ładowanie w domu | Ładowanie publiczne |
|---|---|---|
| 1 września 2026 | 7p | 15p |
| 1 czerwca 2026 | 7p | 15p |
| 1 marca 2026 | 7p | 15p |
| 1 grudnia 2025 | 7p | 14p |
| 1 września 2025 | 8p | 14p |
1 września 2025 był pierwszym kwartałem z osobną stawką publiczną.
Te stawki dotyczą tylko samochodów służbowych. Strona: "These rates only apply to employees using a company car." 55p w samochodzie służbowym też nie przysługuje, więc nie ma różnicy między 15p a 55p, o którą można wystąpić. Dlaczego, i jak ta sama strona działa dla benzyny i diesla, opisuje samochód służbowy, własne paliwo.
Co oznacza „ładowanie publiczne”
Strona definiuje stawkę publiczną przez szybkość ładowania. Stawka ta "is updated to reflect the average price of public charging using slow or fast chargers (charging speed less than 50 kilowatts)".
Szybkie ładowarki, od 50 kW wzwyż, nie wchodzą więc w cenę, z której wynika 15p, a strona nic więcej o nich nie mówi. Dopuszcza natomiast wyższą stawkę, gdy koszt jest wyższy: "if the public charger used is higher in cost per mile than the new advisory rate introduced for public charging, a higher rate can be used as long as you can show the cost per mile is higher."
„Ładowanie w domu” nie jest zdefiniowane poza "residential locations" i ceną prądu dla gospodarstw domowych.
Ładowane w domu i publicznie: podział mil
Dla służbowego EV ładowanego w obu miejscach strona mówi:
"For journeys where a company car is charged at both public and residential locations, you can apportion the mileage based on how much charging happens at each place. The apportionment calculation should be fair and reasonable."
HMRC nie podaje żadnego wzoru poza tym. Przykład z obliczeniami, jedno odczytanie, a nie metoda HMRC: między 1 września a 30 listopada 2026 przejeżdżasz służbowym EV 1600 mil służbowych. Około trzech czwartych ładowania odbyło się w domu, a jedna czwarta na publicznych ładowarkach poniżej 50 kW.
- Część domowa: 1200 × 7p = 84 £
- Część publiczna: 400 × 15p = 60 £
- Zwrot za kwartał: 144 £
Hybrydy plug-in nie są tu elektryczne
Ta sama strona: "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates." Służbowa hybryda plug-in bierze wiersz dla benzyny albo diesla według pojemności silnika, a nie 7p czy 15p. Tabela dla benzyny i diesla jest w artykule samochód służbowy i paliwo prywatne.
We własnym aucie hybryda jest po prostu samochodem: 55p, jak wyżej.
Stawka zmienia się co kwartał
Strona: "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Oraz "You can use the previous rates for up to 1 month from the date any new rates apply."
Następny przegląd to więc 1 grudnia 2026. Jedno odczytanie, nie słowa HMRC: skoro strona pozwala stosować poprzednie stawki przez miesiąc po zmianie, każdą milę służbową wycenia się według stawki z okresu, w którym ją przejechano, albo w tym miesiącu według poprzedniej. Rok mil w służbowym EV może wtedy wymagać podziału na kwartały zamiast jednej sumy rocznej.
Gdy zamiast tego pracodawca płaci za prąd
Pracodawca zwraca to, ile kosztowało ładowanie. "The exemption under s.239(2) ITEPA 2003 means there is no separate charge to tax under the benefits code when an employer reimburses an employee for the cost of electricity to charge their company car at home or at a public charging point." Warunek: "Employers will need to ensure that the reimbursement made towards the cost of the electricity is solely for the company car".
Domowa ładowarka opłacona przez pracodawcę, dla samochodu służbowego: "No taxable benefit because of section 239(4) ITEPA 2003". Panele słoneczne albo domowy magazyn energii to co innego: "Taxable benefit based on the cost to the employer".
Pracodawca nic nie płaci za ładowanie. "If business use only or mixed use, employee is entitled to section 337/338 ITEPA 2003 deduction for electricity cost of business miles travelled". Ten wniosek opiera się na tym, ile prąd naprawdę kosztował, a nie na 7p czy 15p. Objaśnienia do P87 HMRC dla pojazdów służbowych: "you must use your actual fuel costs, not any set mileage rates published by us or any other organisation." Jak złożyć ten wniosek i ile jest wart, opisuje samochód służbowy, własne paliwo.
Prywatne mile w służbowym EV: brak fuel benefit
Całkowicie elektryczny samochód służbowy nie wywołuje fuel benefit charge. ITEPA 2003 s. 149(4): "References in this section to fuel do not include any facility or means for supplying electrical energy or any energy for a car which cannot in any circumstances emit CO2 by being driven."
Nie ma więc zwrotu za mile prywatne ze względów podatkowych. Pracodawca może go mimo to żądać, a EIM23900 wskazuje stawkę: "If an employer decides that an employee should repay the cost of electricity for their private mileage, they may wish to use the Advisory Electric Rates (AER's)".
Ładowanie w pracy jest wolne od podatku, ładowania w domu to nie obejmuje
ITEPA 2003 s. 237A(1): "No liability to income tax arises in respect of the provision, at or near an employee's workplace, of facilities for charging a battery of a vehicle used by the employee". Zgodnie z s. 237A(2) zwolnienie stosuje się "only if the facilities are made available generally to the employer's employees at that workplace".
Obejmuje pojazd "used by the employee", więc twoje własne EV tak samo jak służbowe. Podręcznik HMRC, EIM01035, stawia granicę na domu: "The exemption does not apply where the charging facilities are at the employee's home."
Dla samochodu służbowego EIM23900 w ogóle nie widzi świadczenia w ładowaniu w pracy: "electricity does not sit within the meaning of fuel so the Fuel Benefit Charge does not apply".
Które mile się liczą, w obu autach
Tylko mile służbowe. Droga między domem a stałym miejscem pracy to ordinary commuting w rozumieniu s. 338(3), niezależnie od tego, czym jeździsz. We własnym EV te mile nigdy nie trafiają do wniosku po 55p; w służbowym EV nie są zwracane po 7p czy 15p. Podróż do tymczasowego miejsca pracy jest służbowa; kiedy miejsce przestaje być tymczasowe, opisuje artykuł dojazd czy tymczasowe miejsce pracy.
Jeśli prowadzisz własną limited company i jeździsz własnym EV, spółka jest twoim pracodawcą w rozumieniu tych zasad. 55p stosuje się tak samo; zobacz wypłacanie sobie za mile z własnej spółki.
Prowadź ewidencję
Dla obu aut przewodnik HMRC 490 każe pracownikom przechowywać "mileage details where they use a car (either their own or a company car) for business journeys". Czego wymaga każda podróż i jak długo ją przechowywać, opisuje artykuł kody pocztowe i próg 10 000 mil.
Zanim wystąpisz o ulgę albo wypłacisz zwrot
- Czyje to auto? Własne EV: 55p i 25p. Służbowe EV: 7p albo 15p.
- Za własne EV dostajesz mniej niż 55p, nawet po stawce za prąd? Różnica to Mileage Allowance Relief.
- Służbowa hybryda plug-in: wiersz dla benzyny albo diesla, nie elektryczny.
- Podział dom/publicznie "fair and reasonable"; 15p jest liczone dla ładowarek poniżej 50 kW.
- Każda mila służbowego EV po stawce ze swojego kwartału (to odczytanie miesiąca karencji ze strony, a nie przepis HMRC).
- W żadnym wniosku nie ma mil z domu do biura.
Jak DriveHub to ułatwia
Każda liczba na tej stronie to mile służbowe razy stawka, a mile pochodzą z ewidencji.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. DriveHub przypisuje większość przejazdów jako Służbowe albo Prywatne według twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta ciebie w sekcji Do sprawdzenia. Dla przejazdu między domem a biurem odpowiedz Dojazd do pracy: nie trafi do sumy służbowej.
Raporty pokazują mile służbowe i prywatne za dowolny okres albo wybrany zakres dat, dla jednego pojazdu lub wszystkich. Dla własnego EV w UK raport wycenia mile służbowe po zatwierdzonej stawce HMRC. Jeśli wpiszesz, ile pracodawca płaci za milę, drukuje Mileage Allowance Relief.
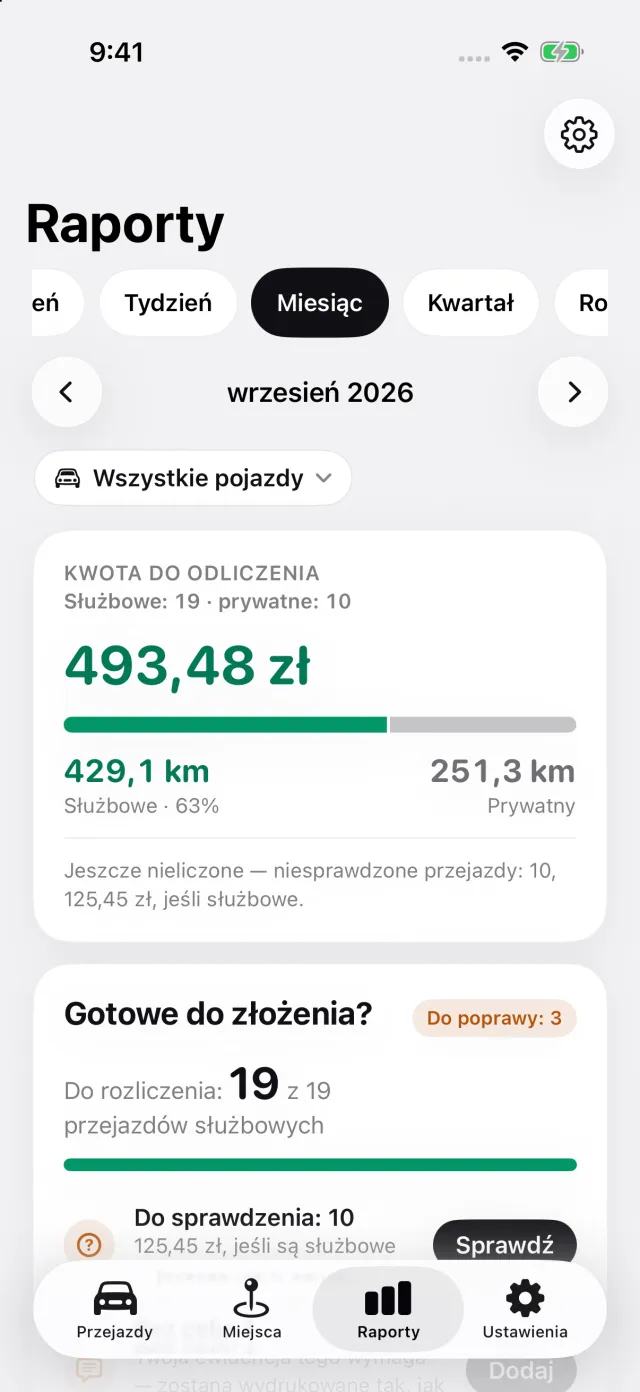
Dla służbowego EV ustaw przy aucie, czy jest ładowane w domu, czy publicznie, a DriveHub wyceni każdy przejazd po advisory electric rate HMRC z kwartału, w którym go przejechano. Gdzie DriveHub się zatrzymuje: przyjmuje jedną odpowiedź na auto, ładowanie w domu albo publiczne, i stosuje ją do każdego przejazdu. Podział na dom i ładowanie publiczne należy więc do ciebie. Nie stosuje miesiąca karencji dla poprzednich stawek. Niczego nie składa w HMRC i nie rozstrzyga, czy dane miejsce jest stałym miejscem pracy.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady i stawki są na stronie o Wielkiej Brytanii. Konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej. Nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.