 DriveHub
Guía por país · Alemania · 7 min
¿Fahrtenbuch App vom Finanzamt anerkannt? Ninguna: se juzga el libro
Quieres llevar tu Fahrtenbuch en una app en lugar de en una libreta, y cada fabricante dice que la suya está «vom Finanzamt anerkannt». La administración tributaria no aprueba ninguna app. Examina tu libro de trayectos, y las normas que aplica tratan del registro, no del producto.

La respuesta corta
Ninguna app de Fahrtenbuch está aprobada de antemano por el Finanzamt, porque no existe ningún procedimiento para aprobarla. Las normas del Fahrtenbuch ponen condiciones al libro de trayectos. Ninguna prevé una aprobación, un certificado, un registro ni una lista de productos.
La administración tributaria lo dice para el software en general. No emite Positivtestate, y el certificado de un tercero no la vincula (GoBD Rz. 180 y 181). Así que «anerkannt» en la página de un producto es una afirmación del fabricante, no un estatus.
Lo que el Finanzamt acepta o rechaza es tu libro de trayectos, cuando lo examina. Uno electrónico tiene que cumplir al menos estas cuatro condiciones:
- Permite obtener "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch": cada campo que necesita un libro en papel (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Los cambios posteriores están técnicamente excluidos, o documentados en el propio archivo.
- El motivo y el socio comercial se introducen sin demora. Para la captura automática, la administración considera a tiempo hasta siete días naturales después del trayecto.
- Es una única cadena cerrada para todo el año, trayectos privados incluidos.
Un Finanzgericht rechazó además un libro por GPS cuyas lecturas del cuentakilómetros se habían calculado y nunca se habían cotejado con las del propio coche. Es la conclusión de un solo tribunal, no una norma que publique el Finanzamt, y se trata más abajo.
Así que elige una app por lo que mostrará su libro de trayectos, no por el distintivo de su ficha en la tienda. Las fuentes de abajo te permiten comprobar cualquier app, o una hoja de cálculo.
Por qué «anerkannt» no es un estatus
La práctica alemana se apoya en cuatro textos: R 8.1 Abs. 9 Nr. 2 LStR, sus indicaciones en H 8.1 (9-10) LStH, y dos escritos del BMF: el de 03.03.2022 para asalariados y el de 18.11.2009 para autónomos. Juntos ponen condiciones al registro: su contenido, que sea zeitnah, que sea cerrado y cómo se tratan los cambios. Ninguno menciona un procedimiento de aprobación. Es una ausencia en esos textos, no una frase que contengan.
La afirmación en positivo está en las GoBD, las normas de la administración para los registros electrónicos. El BMF 03.03.2022 Rz. 28 las hace aplicables a los libros electrónicos: las GoBD "sind zu beachten". Su apartado sobre certificación (versión de 14 de julio de 2025) empieza diciendo que la variedad de sistemas no permite a la administración ninguna afirmación de validez general sobre si un hardware o un software es conforme (Rz. 179). Y luego:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Un certificado puede ayudarte a elegir. No decide tu caso. Lo decide el libro de trayectos.
Lo que tiene que hacer un Fahrtenbuch electrónico
La misma información que un libro en papel. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." El BMF 18.11.2009 Rz. 23 dice lo mismo para los autónomos.
Eso trae consigo la lista de campos del Satz 3: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." Las reglas para los trayectos privados y el trayecto al trabajo están en la página alemana del libro de trayectos.
Cambios excluidos, o visibles en el archivo. El BMF 03.03.2022 Rz. 28 lo formula como "technisch ausgeschlossen, zumindest aber dokumentiert". El Tribunal Federal de Finanzas ha dicho dónde debe estar esa documentación. En BFH 12.01.2024 – VI B 37/23, un archivo en el que aún pueden cambiarse las anotaciones anteriores solo vale si el alcance de los cambios está "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". El tribunal no prescribió cómo. Sí rechazó los cambios que solo aparecen con una consulta adicional al administrador del sistema.
El motivo, sin demora. El BMF 03.03.2022 Rz. 29 es el pasaje del que depende todo libro automático: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Hay dos palabras que importan. "Jedenfalls dann" hace de los siete días un margen seguro, no una regla según la cual el octavo día no vale. Y solo responde a si el libro es zeitnah; no sustituye ninguno de los demás requisitos. Qué puede añadirse después y qué no está en lo que todavía puede arreglar un Fahrtenbuch escrito a posteriori.
En el propio libro, como una sola cadena. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." Y: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
El BFH lo aplicó en VI R 3/12 (13 de noviembre de 2012). Los trayectos estaban marcados solo como "Außendienst", con los clientes en una impresión de la agenda. El tribunal: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Marcar un trayecto como «de trabajo» registra una categoría. La razón sigue siendo cosa tuya.
¿Se acepta un Fahrtenbuch en Excel?
No como hoja de cálculo corriente. El Leitsatz de VI B 37/23 abarca cualquier archivo que produzca un programa: solo vale si los cambios posteriores están "technisch ausgeschlossen" o documentados "in der Datei selbst". Una hoja de cálculo en la que cualquier celda puede sobrescribirse sin dejar rastro no cumple ninguna de las dos cosas.
El GPS por sí solo no es un Fahrtenbuch
Un Finanzgericht que examinó un libro de trayectos por GPS lo rechazó. FG Niedersachsen, 23 de enero de 2019 – 3 K 107/18, sobre un dispositivo enchufable con GPS; los motivos se añadían en un portal. El Leitsatz oficial: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
El tribunal encontró un segundo defecto, independiente, en el cuentakilómetros (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." Las lecturas se habían calculado a partir de una cifra inicial más los trayectos registrados (Rn. 47).
Léelo exactamente por lo que dice. Un cuentakilómetros calculado que nunca se coteja con el real no supera el examen. El tribunal no fijó ninguna tolerancia, y ninguna fuente primaria dice cuánto debe acercarse una lectura cotejada. Es una resolución de un Finanzgericht y no vincula a ningún otro tribunal. Aun así, lo más seguro es llevar al libro la lectura real del cuentakilómetros del coche, frente a lo registrado.
Lo que cuesta que el libro falle
El Finanzamt no tacha trayectos sueltos. Vuelve al método del 1 % / 0,03 %, que suele ser mucho más caro. Y una interrupción de la cadena invalida el libro para todo el año. Tampoco hay término medio. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
No todo defecto es una interrupción. Las mismas indicaciones dicen: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Cómo funciona la elección del 1 %, y por qué un hueco cuesta más que los trayectos que se traga, está en Fahrtenbuch o la regla del 1 %.
Un libro electrónico también tiene que perdurar: diez años, y legible por máquina todo ese tiempo. Consulta por qué un Fahrtenbuch se guarda diez años, no ocho.
Preguntas que hacerle a cualquier app
Ningún distintivo responde a estas preguntas. Házselas a cualquier app, dispositivo u hoja de cálculo:
- ¿El libro imprime todos los campos de R 8.1 Abs. 9 Nr. 2 Satz 3, incluido el socio comercial que visitaste?
- ¿Registra también los trayectos privados, para que el año sea una sola cadena cerrada?
- ¿Un cambio posterior en un trayecto está excluido, o se muestra en el propio archivo exportado?
- ¿Puedes introducir una razón real, no solo «trabajo», poco después del trayecto?
- ¿La lectura real del cuentakilómetros entra en el libro, y se coteja con la distancia registrada?
- ¿Te avisa cuando puede haberse perdido un trayecto?
- ¿Puedes exportar el año entero en un formato legible por máquina y guardarlo diez años?
Las ventajas e inconvenientes del papel, la hoja de cálculo, el dispositivo y la app están en cómo llevar un registro de kilometraje.
Cómo encaja DriveHub con estas normas
DriveHub no está aprobado ni certificado por el Finanzamt; ninguna app lo está. Lo que hace es captar los trayectos e imprimir los campos que esas normas nombran; las razones las escribes tú. Con el acceso a la ubicación en «Siempre», DriveHub registra cada trayecto en segundo plano y, si alguna vez se le escapa uno, te avisa. Los trayectos de trabajo y los privados se registran por igual, y después marcas cada uno como Trabajo o Personal.
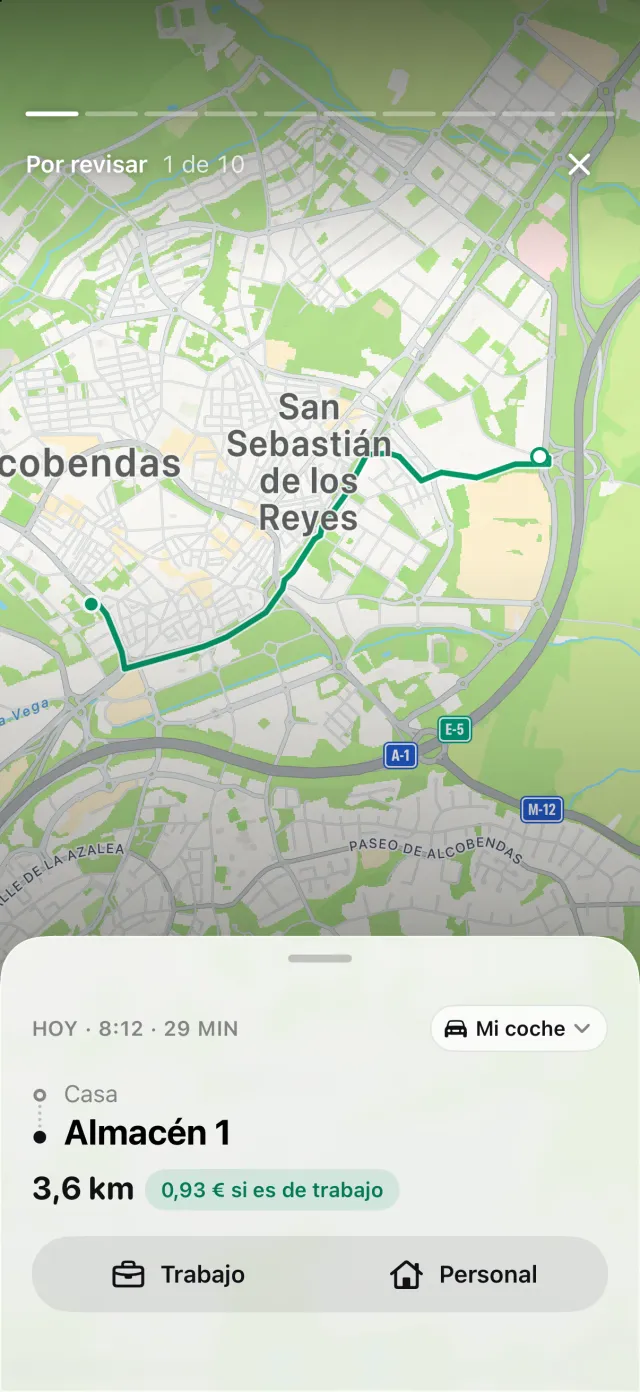
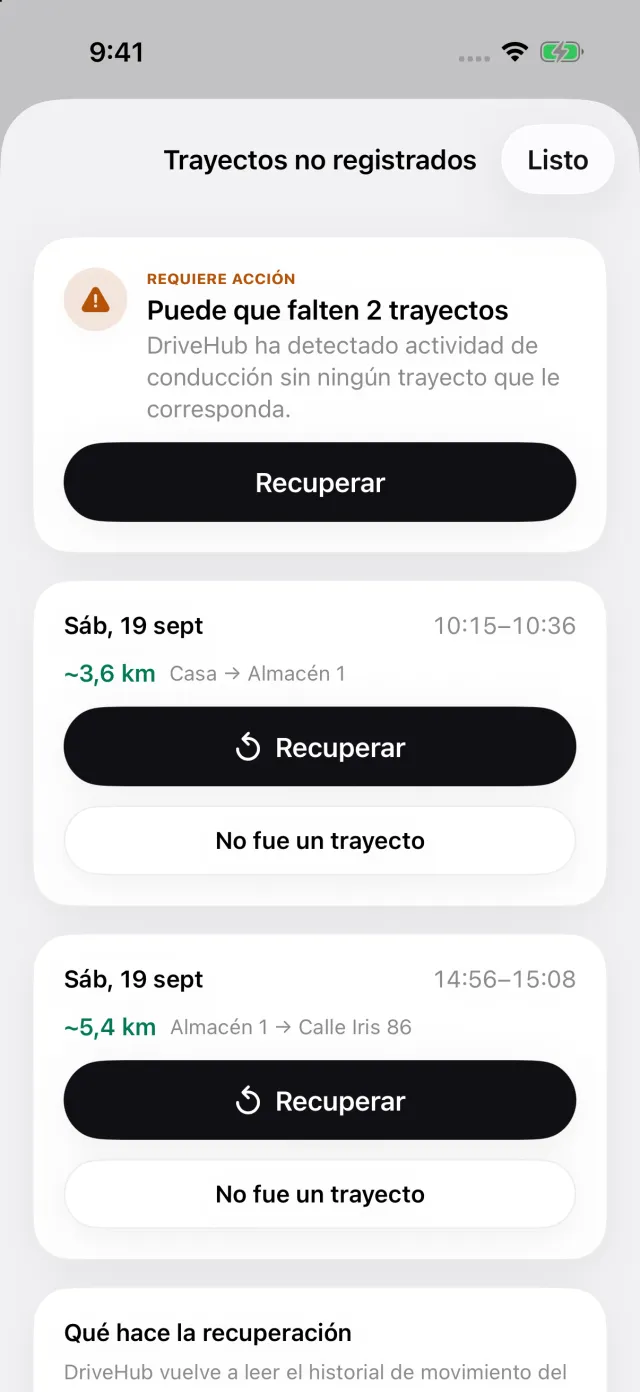
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos y abre Trayectos no registrados, la pantalla de abajo. Toca Recuperar para reconstruir la ruta, o añade tú el trayecto, para que el año no tenga huecos.
El informe incluye el cuentakilómetros al inicio y al final de cada trayecto y el socio comercial que visitaste. Cada cambio posterior en un trayecto aparece en el propio informe. Antes de exportar, el informe compara las lecturas del cuentakilómetros que introdujiste con la distancia registrada. Los informes se exportan en PDF, en Excel o CSV y como archivo DATEV; las exportaciones son de DriveHub Pro.
Lo que sigue siendo tuyo. El motivo es una razón —"Angebot besprochen, Müller GmbH"— y solo tú puedes escribirlo; dentro de siete días es lo seguro. Las lecturas reales del cuentakilómetros salen de tu salpicadero. Y si el libro es ordnungsgemäß lo decide el Finanzamt, para tu libro, no para DriveHub.
- DriveHub en el App Store
- Requisitos alemanes del Fahrtenbuch
- Configura el registro automático y entérate de cuándo se pierde un trayecto
Esta página recoge lo que dicen la R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, los escritos del BMF de 3 de marzo de 2022 y 18 de noviembre de 2009, las GoBD y las resoluciones citadas arriba, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu Steuerberater — y lleva el libro de trayectos.
La norma completa, con los textos de los que procede: Alemania: requisitos del registro de kilometraje.