 DriveHub
Maaopas · Saksa · 7 min
Fahrtenbuch app vom Finanzamt anerkannt? Ei mikään — arvioidaan kirja
Haluat pitää Fahrtenbuchisi sovelluksessa paperikirjan sijaan, ja jokainen myyjä kutsuu omaansa "vom Finanzamt anerkannt". Verohallinto ei hyväksy yhtään sovellusta. Se tarkastaa ajopäiväkirjasi — ja sen soveltamat säännöt koskevat kirjausta, eivät tuotetta.

Lyhyt vastaus
Finanzamt ei hyväksy yhtään Fahrtenbuch-sovellusta etukäteen, koska hyväksymiseen ei ole menettelyä. Fahrtenbuchia koskevat säännöt asettavat ehtoja ajopäiväkirjalle. Yksikään niistä ei säädä hyväksynnästä, sertifikaatista, rekisteristä tai tuoteluettelosta.
Verohallinto sanoo tämän ohjelmistoista yleisesti. Se ei anna Positivtestate-lausuntoja, eikä kolmannen osapuolen sertifikaatti sido sitä (GoBD Rz. 180 ja 181). "Anerkannt" tuotesivulla on siis myyjän väite, ei asema.
Finanzamt hyväksyy tai hylkää sinun ajopäiväkirjasi, kun se tarkastaa sen. Sähköisen on täytettävä ainakin nämä neljä ehtoa:
- Siitä saadaan "dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch" — jokainen kenttä, jota paperikirja vaatii (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Myöhemmät muutokset on teknisesti estetty tai dokumentoitu itse tiedostoon.
- Tarkoitus ja liikekumppani kirjataan ajallaan. Automaattisessa tallennuksessa hallinto pitää ajallaan tehtynä kirjausta enintään seitsemän kalenteripäivän kuluessa ajosta.
- Se on yksi suljettu ketju koko vuodelta, yksityisajot mukaan lukien.
Yksi Finanzgericht hylkäsi lisäksi GPS-ajopäiväkirjan, jonka mittarilukemat oli laskettu eikä niitä koskaan verrattu auton omaan lukemaan. Se on yhden tuomioistuimen havainto, ei Finanzamtin julkaisema sääntö, ja sitä käsitellään alempana.
Valitse siis sovellus sen mukaan, mitä sen ajopäiväkirja näyttää, älä kauppasivun merkin mukaan. Alla olevien lähteiden avulla voit tarkistaa minkä tahansa sovelluksen tai taulukon.
Miksi "anerkannt" ei ole asema
Saksan käytäntö nojaa neljään tekstiin: R 8.1 Abs. 9 Nr. 2 LStR, sen ohjeisiin H 8.1 (9-10) LStH ja kahteen BMF:n kirjeeseen — 03.03.2022 palkansaajille ja 18.11.2009 yrittäjille. Yhdessä ne asettavat ehtoja kirjaukselle: sen sisällölle, sille että se on zeitnah, että se on suljettu ja miten muutoksia käsitellään. Yksikään niistä ei nimeä hyväksymismenettelyä. Se on näiden tekstien hiljaisuus, ei niissä oleva virke.
Myönteinen lausuma löytyy GoBD:stä, hallinnon sähköisiä tallenteita koskevista säännöistä. BMF 03.03.2022 Rz. 28 ulottaa ne sähköisiin ajopäiväkirjoihin: GoBD "sind zu beachten". Sen sertifiointia koskeva jakso (14. heinäkuuta 2025 versio) alkaa toteamalla, että järjestelmien moninaisuus ei salli hallinnolle yleispätevää kannanottoa siihen, onko laitteisto tai ohjelmisto vaatimusten mukainen (Rz. 179). Sitten:
- Rz. 180: "Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt."
- Rz. 181: "„Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung."
Sertifikaatti voi auttaa valinnassa. Se ei ratkaise asiaasi. Ajopäiväkirja ratkaisee.
Mitä sähköisen Fahrtenbuchin on tehtävä
Samat tiedot kuin paperikirjassa. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR: "Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden." BMF 18.11.2009 Rz. 23 sanoo saman yrittäjille.
Tästä seuraa Satz 3:n kenttäluettelo: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner." Yksityisajojen ja työmatkan säännöt ovat Saksan ajopäiväkirjasivulla.
Muutokset estetty tai näkyvissä tiedostossa. BMF 03.03.2022 Rz. 28 muotoilee sen "technisch ausgeschlossen, zumindest aber dokumentiert". Liittovaltion verotuomioistuin on kertonut, mihin dokumentaatio kuuluu. Ratkaisussa BFH 12.01.2024 – VI B 37/23 tiedosto, jonka aiempia merkintöjä voi yhä muuttaa, kelpaa vain, jos muutosten laajuus on "in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt". Tuomioistuin ei määrännyt, miten. Se kuitenkin torjui muutokset, jotka tulevat esiin vain erillisellä tiedustelulla järjestelmän ylläpitäjältä.
Tarkoitus ajallaan. BMF 03.03.2022 Rz. 29 on kohta, johon jokainen automaattinen ajopäiväkirja nojaa: "Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden."
Kaksi sanaa siinä ovat tärkeitä. "Jedenfalls dann" tekee seitsemästä päivästä turvasataman, ei sääntöä, jonka mukaan kahdeksas päivä kaatuu. Ja se vastaa vain siihen, onko kirja zeitnah; se ei korvaa mitään muuta vaatimusta. Mitä jälkikäteen voi ja ei voi lisätä, kerrotaan artikkelissa mitä jälkikäteen kirjoitettu Fahrtenbuch voi vielä korjata.
Itse ajopäiväkirjassa, yhtenä ketjuna. H 8.1 (9-10) LStH: "Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben." Ja: "Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen."
BFH sovelsi tätä ratkaisussa VI R 3/12 (13. marraskuuta 2012). Ajot oli merkitty vain "Außendienst", ja asiakkaat olivat kalenterin tulosteessa. Tuomioistuin: "Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden." Ajon merkitseminen "työksi" kirjaa luokan. Syy on yhä sinun kirjoitettavasi.
Kelpaako Excel-Fahrtenbuch?
Ei tavallisena taulukkona. VI B 37/23:n Leitsatz koskee mitä tahansa ohjelman tuottamaa tiedostoa: se kelpaa vain, jos myöhemmät muutokset ovat "technisch ausgeschlossen" tai dokumentoitu "in der Datei selbst". Taulukko, jonka minkä tahansa solun voi korvata jäljettömästi, ei täytä kumpaakaan.
Pelkkä GPS ei ole Fahrtenbuch
Finanzgericht, joka tutki GPS-ajopäiväkirjaa, hylkäsi sen. FG Niedersachsen, 23. tammikuuta 2019 – 3 K 107/18 koski autoon kytkettävää GPS-laitetta; tarkoitukset lisättiin portaalissa. Virallinen Leitsatz: "Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden."
Tuomioistuin löysi toisen, erillisen puutteen mittarilukemasta (Rn. 43): "Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat." Lukemat oli laskettu yhdestä lähtöluvusta ja tallennetuista ajoista (Rn. 47).
Lue se täsmälleen siltä osin kuin se sanoo. Laskettu mittarilukema, jota ei koskaan verrata todelliseen, ei kelpaa. Tuomioistuin ei asettanut toleranssia, eikä mikään ensisijainen lähde kerro, kuinka lähellä verratun lukeman on oltava. Kyse on Finanzgerichtin ratkaisusta, joka ei sido muita tuomioistuimia. Turvallisempi käytäntö on silti merkitä auton todellinen mittarilukema ajopäiväkirjaan tallennettua vasten.
Mitä maksaa, jos ajopäiväkirja hylätään
Finanzamt ei poista yksittäisiä ajoja. Se palaa 1 % / 0,03 % -menetelmään, joka on yleensä paljon kalliimpi. Ja katko ketjussa tekee ajopäiväkirjasta kelvottoman koko vuodelta. Välimuotoakaan ei ole. H 8.1 (9-10) LStH: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht."
Jokainen vika ei ole katko. Samat ohjeet sanovat: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind." Miten 1 %:n valinta toimii ja miksi aukko maksaa enemmän kuin nielemänsä ajot, kerrotaan artikkelissa Fahrtenbuch vai 1 %:n sääntö.
Sähköisen ajopäiväkirjan on myös säilyttävä: kymmenen vuotta, koneluettavana koko ajan. Katso miksi Fahrtenbuch säilytetään kymmenen vuotta eikä kahdeksaa.
Kysymyksiä mille tahansa sovellukselle
Mikään merkki ei vastaa näihin. Kysy ne mistä tahansa sovelluksesta, laitteesta tai taulukosta:
- Tulostaako ajopäiväkirja jokaisen R 8.1 Abs. 9 Nr. 2 Satz 3:n kentän, myös liikekumppanin, jonka luona kävit?
- Tallentaako se myös yksityisajot, niin että vuosi on yksi suljettu ketju?
- Onko matkaan myöhemmin tehty muutos estetty tai näkyvissä itse viedyssä tiedostossa?
- Voitko kirjata todellisen syyn, et pelkkää "työ", ajallaan ajon jälkeen?
- Tuleeko todellinen mittarilukema ajopäiväkirjaan, ja verrataanko sitä tallennettuun matkaan?
- Kertooko se, kun se on voinut jättää ajon väliin?
- Voitko viedä koko vuoden koneluettavassa muodossa ja säilyttää sen kymmenen vuotta?
Paperin, taulukon, laitteen ja sovelluksen hyvät ja huonot puolet ovat artikkelissa miten ajopäiväkirjaa pidetään.
Miten DriveHub sopii näihin sääntöihin
Finanzamt ei ole hyväksynyt tai sertifioinut DriveHubia — eikä yhtään sovellusta. Se tallentaa ajot ja tulostaa kentät, jotka nuo säännöt nimeävät; syyt ovat sinun kirjoitettaviasi. Kun sijainnin käyttöoikeudeksi on asetettu "Aina", DriveHub tallentaa jokaisen ajon taustalla — ja jos jokin ajo joskus jää siltä väliin, se kertoo siitä. Työ- ja yksityisajot tallennetaan samalla tavalla, ja merkitset kunkin jälkikäteen joko Työ- tai Yksityinen-ajoksi.
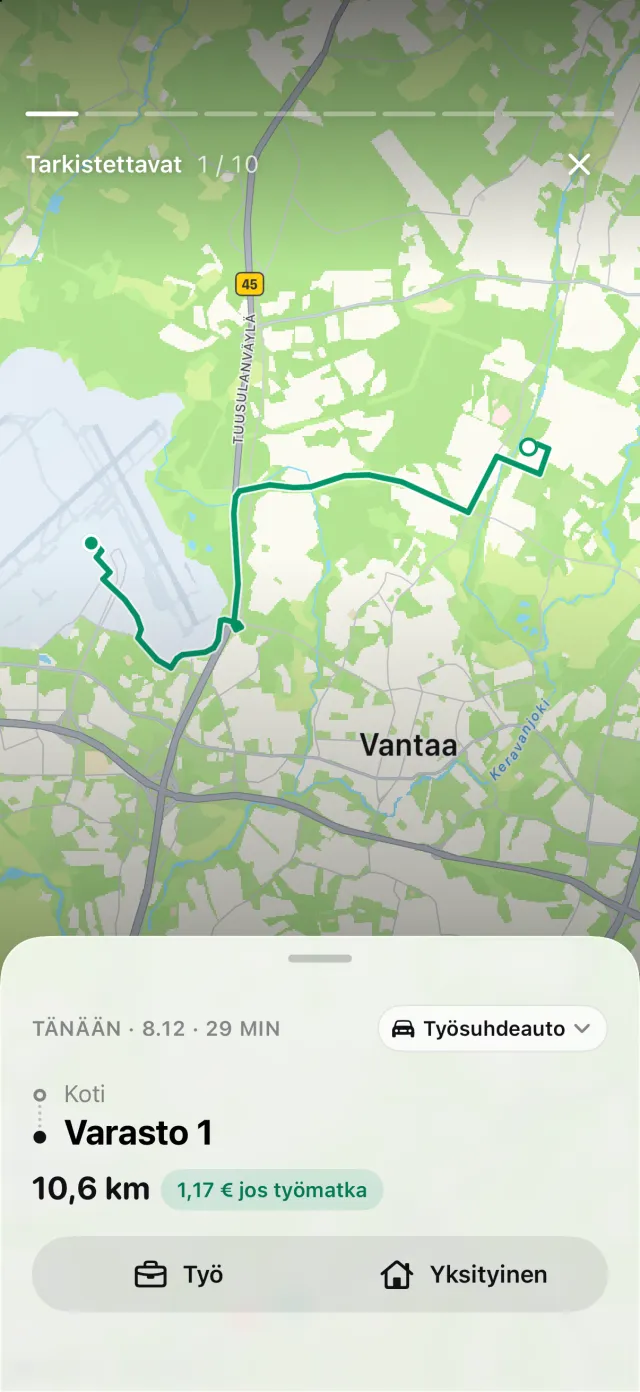
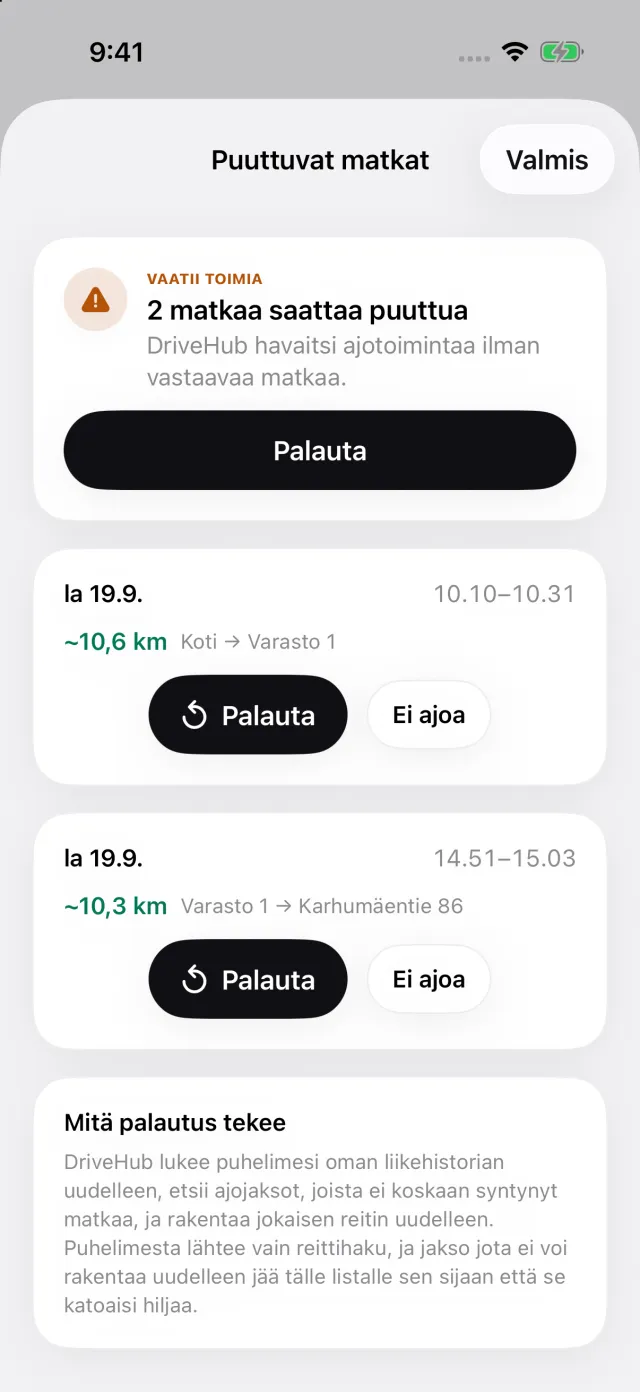
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina, joka avaa Puuttuvat matkat -näkymän — alla olevan näytön. Napauta Palauta rakentaaksesi reitin uudelleen, tai lisää matka itse, jotta vuoteen ei jää aukkoa.
Raporttiin tulostuvat mittarilukema kunkin matkan alussa ja lopussa sekä liikekumppani, jonka luona kävit. Jokainen matkaan myöhemmin tehty muutos tulostuu itse raporttiin. Ennen vientiä raportti vertaa syöttämiäsi mittarilukemia tallennettuun matkaan. Raportit viedään PDF:nä, Excelinä tai CSV:nä sekä DATEV-tiedostona; viennit kuuluvat DriveHub Prohon.
Mikä jää sinulle. Tarkoitus on syy — "Angebot besprochen, Müller GmbH" — ja vain sinä voit kirjoittaa sen; seitsemän päivän kuluessa on turvallinen puoli. Todelliset mittarilukemat tulevat kojelaudastasi. Ja sen, onko ajopäiväkirja ordnungsgemäß, ratkaisee Finanzamt sinun ajopäiväkirjasi osalta, ei DriveHubin.
- DriveHub App Storessa
- Saksan Fahrtenbuch-vaatimukset
- Ota automaattinen seuranta käyttöön ja tiedä, kun ajo jää väliin
Tällä sivulla kerrotaan, mitä R 8.1 Abs. 9 LStR, H 8.1 (9-10) LStH, BMF:n kirjeet 3. maaliskuuta 2022 ja 18. marraskuuta 2009, GoBD ja edellä mainitut ratkaisut sanovat, ja ne mainitaan, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy Steuerberateriltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Saksa: ajopäiväkirjan vaatimukset.