 DriveHub
Guide pays · Allemagne · 7 min
Fahrtenbuch App vom Finanzamt anerkannt ? Aucune — c'est le carnet qui est jugé
Vous voulez tenir votre Fahrtenbuch dans une app plutôt que dans un carnet papier, et chaque éditeur dit la sienne « vom Finanzamt anerkannt ». L'administration fiscale n'agrée aucune app. Elle examine votre carnet — et les règles qu'elle applique portent toutes sur le relevé, pas sur le produit.

En bref
Aucune app de Fahrtenbuch n'est agréée à l'avance par le Finanzamt, parce qu'il n'existe aucune procédure pour le faire. Les règles du Fahrtenbuch posent des conditions au carnet. Aucune ne prévoit d'agrément, de certificat, de registre ni de liste de produits.
L'administration fiscale le dit pour les logiciels en général. Elle ne délivre aucun Positivtestat, et le certificat d'un tiers ne la lie pas (GoBD Rz. 180 et 181). « Anerkannt » sur une page produit est donc une affirmation de l'éditeur, pas un statut.
Ce que le Finanzamt accepte ou rejette, c'est votre carnet, lorsqu'il l'examine. Un carnet électronique doit remplir au moins ces quatre conditions :
- Il fournit « dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch » — chaque rubrique qu'exige un carnet papier (R 8.1 Abs. 9 Nr. 2 Satz 6 LStR).
- Les modifications ultérieures sont techniquement exclues, ou documentées dans le fichier lui-même.
- L'objet et le partenaire commercial sont saisis sans délai. Pour une saisie automatique, l'administration considère comme sans délai jusqu'à sept jours calendaires après le trajet.
- C'est une chaîne fermée unique pour toute l'année, trajets privés compris.
Un Finanzgericht a aussi rejeté un carnet GPS dont les relevés du compteur étaient calculés et jamais comparés au compteur de la voiture. C'est le constat d'un seul tribunal, pas une règle que publie le Finanzamt, et il est traité plus bas.
Choisissez donc une app d'après ce que son carnet montrera, pas d'après le badge de sa fiche sur l'App Store. Les sources ci-dessous vous permettent de vérifier n'importe quelle app, ou un tableur.
Pourquoi « anerkannt » n'est pas un statut
La pratique allemande repose sur quatre textes : R 8.1 Abs. 9 Nr. 2 LStR, ses indications dans H 8.1 (9-10) LStH, et deux lettres du BMF — 03.03.2022 pour les salariés et 18.11.2009 pour les indépendants. Ensemble, ils posent des conditions au relevé : son contenu, son caractère zeitnah, sa fermeture et le traitement des modifications. Aucun ne prévoit de procédure d'agrément. C'est une absence dans ces textes, pas une phrase qu'ils contiennent.
L'énoncé positif se trouve dans les GoBD, les règles de l'administration pour les registres électroniques. La lettre du BMF du 03.03.2022, Rz. 28, les rend applicables aux carnets électroniques : les GoBD « sind zu beachten ». Leur section sur la certification (version du 14 juillet 2025) s'ouvre en disant que la diversité des systèmes ne permet à l'administration aucune déclaration générale sur la conformité d'un matériel ou d'un logiciel (Rz. 179). Puis :
- Rz. 180 : « Positivtestate zur Ordnungsmäßigkeit der Buchführung - und damit zur Ordnungsmäßigkeit DV-gestützter Buchführungssysteme - werden weder im Rahmen einer steuerlichen Außenprüfung noch im Rahmen einer verbindlichen Auskunft erteilt. »
- Rz. 181 : « „Zertifikate" oder „Testate" Dritter können bei der Auswahl eines Softwareproduktes dem Unternehmen als Entscheidungskriterium dienen, entfalten jedoch aus den in Rz. 179 genannten Gründen gegenüber der Finanzbehörde keine Bindungswirkung. »
Un certificat peut vous aider à choisir. Il ne tranche pas votre cas. C'est le carnet qui le tranche.
Ce que doit faire un Fahrtenbuch électronique
Les mêmes informations qu'un carnet papier. R 8.1 Abs. 9 Nr. 2 Satz 6 LStR : « Das Fahrtenbuch kann auch elektronisch geführt werden, wenn sich daraus dieselben Erkenntnisse wie aus einem manuell geführten Fahrtenbuch gewinnen lassen und nachträgliche Veränderungen der aufgezeichneten Angaben technisch ausgeschlossen oder dokumentiert werden. » La lettre du BMF du 18.11.2009, Rz. 23, dit la même chose pour les indépendants.
Cela fait entrer la liste des rubriques du Satz 3 : « Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner. » Les règles pour les trajets privés et le domicile-travail figurent sur la page allemande du carnet de bord.
Modifications exclues, ou visibles dans le fichier. La lettre du BMF du 03.03.2022, Rz. 28, le formule ainsi : « technisch ausgeschlossen, zumindest aber dokumentiert ». La Cour fédérale des finances a dit où la documentation doit se trouver. Dans BFH 12.01.2024 – VI B 37/23, un fichier dont les écritures antérieures restent modifiables ne compte que si l'étendue des modifications est « in der Datei selbst dokumentiert und bei gewöhnlicher Einsichtnahme in die Datei offengelegt ». La Cour n'a pas prescrit de méthode. Elle a en revanche écarté des modifications qui n'apparaissent qu'au prix d'une demande supplémentaire à l'administrateur du système.
L'objet, sans délai. La lettre du BMF du 03.03.2022, Rz. 29, est le passage dont dépend tout carnet automatique : « Es bestehen keine Bedenken, ein elektronisches Fahrtenbuch, in dem alle Fahrten automatisch bei Beendigung jeder Fahrt mit Datum, Kilometerstand und Fahrtziel erfasst werden, jedenfalls dann als zeitnah geführt anzusehen, wenn der Fahrer den dienstlichen Fahrtanlass (Reisezweck und aufgesuchte Geschäftspartner) innerhalb eines Zeitraums von bis zu sieben Kalendertagen nach Abschluss der jeweiligen Fahrt in einem Webportal einträgt und die übrigen Fahrten dem privaten Bereich zugeordnet werden. »
Deux mots y comptent. « Jedenfalls dann » fait des sept jours une zone de sécurité, pas une règle selon laquelle le huitième jour échoue. Et le passage ne répond qu'à la question de savoir si le carnet est zeitnah ; il ne remplace aucune des autres exigences. Ce qui peut être ajouté après coup, et ce qui ne le peut pas, est expliqué dans ce qu'un Fahrtenbuch rédigé après coup peut encore corriger.
Dans le carnet lui-même, en une seule chaîne. H 8.1 (9-10) LStH : « Ein ordnungsgemäßes Fahrtenbuch muss zeitnah und in geschlossener Form geführt werden und die zu erfassenden Fahrten einschl. des an ihrem Ende erreichten Gesamtkilometerstands vollständig und in ihrem fortlaufenden Zusammenhang wiedergeben. » Et : « Die erforderlichen Angaben müssen sich dem Fahrtenbuch selbst entnehmen lassen. »
Le BFH l'a appliqué dans VI R 3/12 (13 novembre 2012). Les trajets n'étaient marqués que « Außendienst », les clients figurant sur un tirage d'agenda. La Cour : « Dazu genügt nicht, wenn nur allgemein und pauschal die betreffenden Fahrten im Fahrtenbuch als "Dienstfahrten" bezeichnet werden. » Classer un trajet comme « professionnel », c'est consigner une catégorie. Le motif reste à vous d'écrire.
Un Fahrtenbuch sous Excel est-il accepté ?
Pas sous la forme d'un tableur ordinaire. Le Leitsatz de VI B 37/23 vise tout fichier produit par un programme : il ne compte que si les modifications ultérieures sont « technisch ausgeschlossen » ou documentées « in der Datei selbst ». Un tableur dont n'importe quelle cellule peut être écrasée sans laisser de trace ne fait ni l'un ni l'autre.
Le GPS seul n'est pas un Fahrtenbuch
Un Finanzgericht qui a examiné un carnet GPS l'a rejeté. FG Niedersachsen, 23 janvier 2019 – 3 K 107/18 concernait un boîtier enfichable doté d'un GPS ; les objets étaient ajoutés dans un portail. Le Leitsatz officiel : « Die unmittelbare elektronische Erfassung der Fahrtwege eines betrieblichen Fahrzeugs durch ein technisches System reicht zur Führung eines Fahrtenbuches nicht aus. Neben dem Bewegungsprofil müssen die Fahrtanlässe ebenfalls zeitnah erfasst werden. Eine technische Lösung, die auch nach Jahren noch Änderungen zulässt, kann nicht als elektronisches Fahrtenbuch anerkannt werden. »
Le tribunal a relevé un second défaut, distinct, dans le compteur (Rn. 43) : « Die vorgelegten Fahrtenbücher sind überdies insgesamt als nicht ordnungsgemäß zu verwerfen, weil der Kläger die tatsächlichen Kilometerstände nach den Tachos der Fahrzeuge niemals im Streitzeitraum den rechnerisch ermittelten Tachoständen in den Daten des elektronischen Fahrtenbuches gegenübergestellt hat. » Les relevés avaient été calculés à partir d'un chiffre de départ unique plus les trajets enregistrés (Rn. 47).
Lisez-le pour ce qu'il dit exactement. Un compteur calculé qui n'est jamais comparé au compteur réel échoue. Le tribunal n'a fixé aucune tolérance, et aucune source primaire ne dit à quel point un relevé comparé doit être proche. C'est une décision d'un Finanzgericht, qui ne lie aucun autre tribunal. La pratique la plus sûre reste de faire figurer dans le carnet le relevé réel du compteur de la voiture, mis en regard de ce qui a été enregistré.
Ce qu'il en coûte si le carnet échoue
Le Finanzamt ne raye pas des trajets isolés. Il revient à la méthode du 1 % / 0,03 %, généralement bien plus coûteuse. Et une rupture de la chaîne invalide le carnet pour l'année entière. Il n'existe pas non plus de voie médiane. H 8.1 (9-10) LStH : « Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht. »
Tout défaut n'est pas une rupture. Les mêmes indications disent : « Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind. » Comment fonctionne le choix du 1 %, et pourquoi une lacune coûte plus cher que les trajets qu'elle engloutit, est expliqué dans Fahrtenbuch ou règle du 1 %.
Un carnet électronique doit aussi durer : dix ans, et exploitable par machine tout du long. Voir pourquoi un Fahrtenbuch se conserve dix ans, pas huit.
Les questions à poser à toute app
Aucun badge n'y répond. Posez-les à toute app, tout boîtier ou tout tableur :
- Le carnet imprime-t-il chaque rubrique du R 8.1 Abs. 9 Nr. 2 Satz 3, y compris le partenaire commercial visité ?
- Enregistre-t-il aussi les trajets privés, pour que l'année forme une seule chaîne fermée ?
- Une modification ultérieure d'un trajet est-elle exclue, ou visible dans le fichier exporté lui-même ?
- Pouvez-vous saisir un vrai motif, pas seulement « professionnel », sans délai après le trajet ?
- Le relevé réel du compteur entre-t-il dans le carnet, et est-il comparé à la distance enregistrée ?
- Vous signale-t-il quand il a pu manquer un trajet ?
- Pouvez-vous exporter toute l'année sous une forme exploitable par machine et la conserver dix ans ?
Les compromis entre papier, tableur, boîtier et app sont expliqués dans comment tenir un relevé kilométrique.
Comment DriveHub répond à ces règles
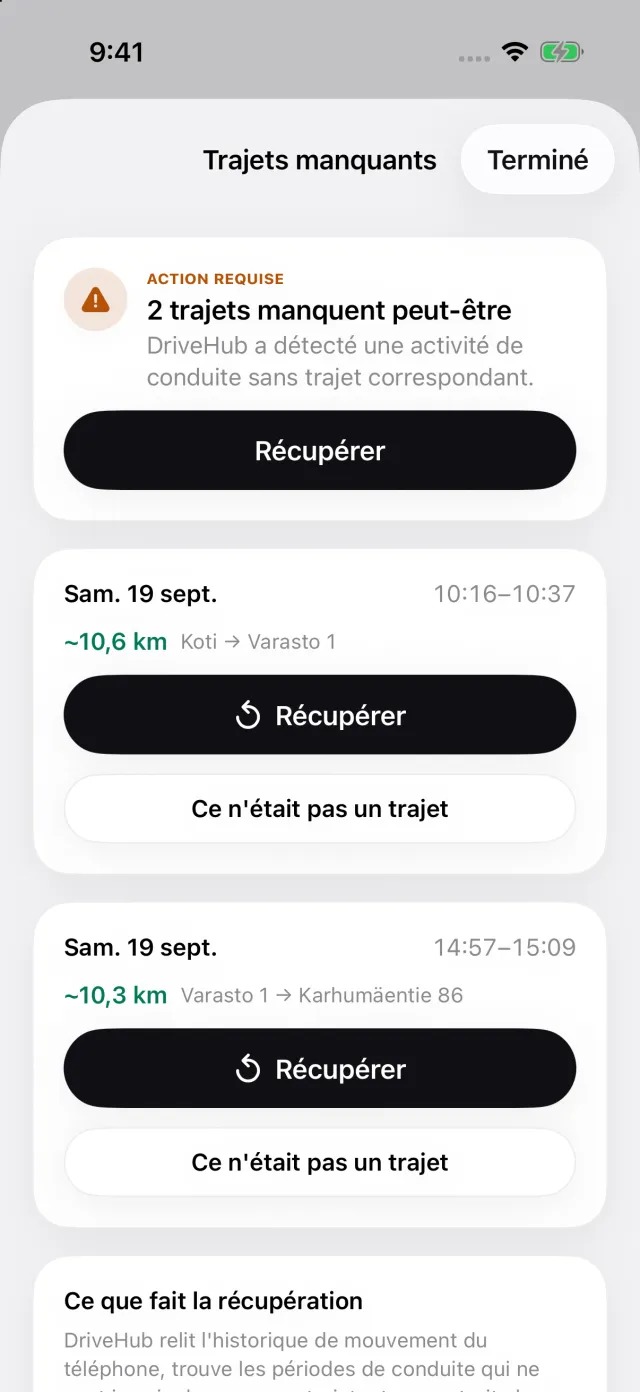
DriveHub n'est ni agréé ni certifié par le Finanzamt — aucune app ne l'est. Ce qu'il fait, c'est saisir les trajets et imprimer les rubriques que ces règles nomment ; les motifs, c'est à vous de les écrire. Avec l'accès à la position réglé sur « Toujours », DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Trajets professionnels et privés sont enregistrés de la même façon, et vous marquez ensuite chacun comme Professionnel ou Privé.
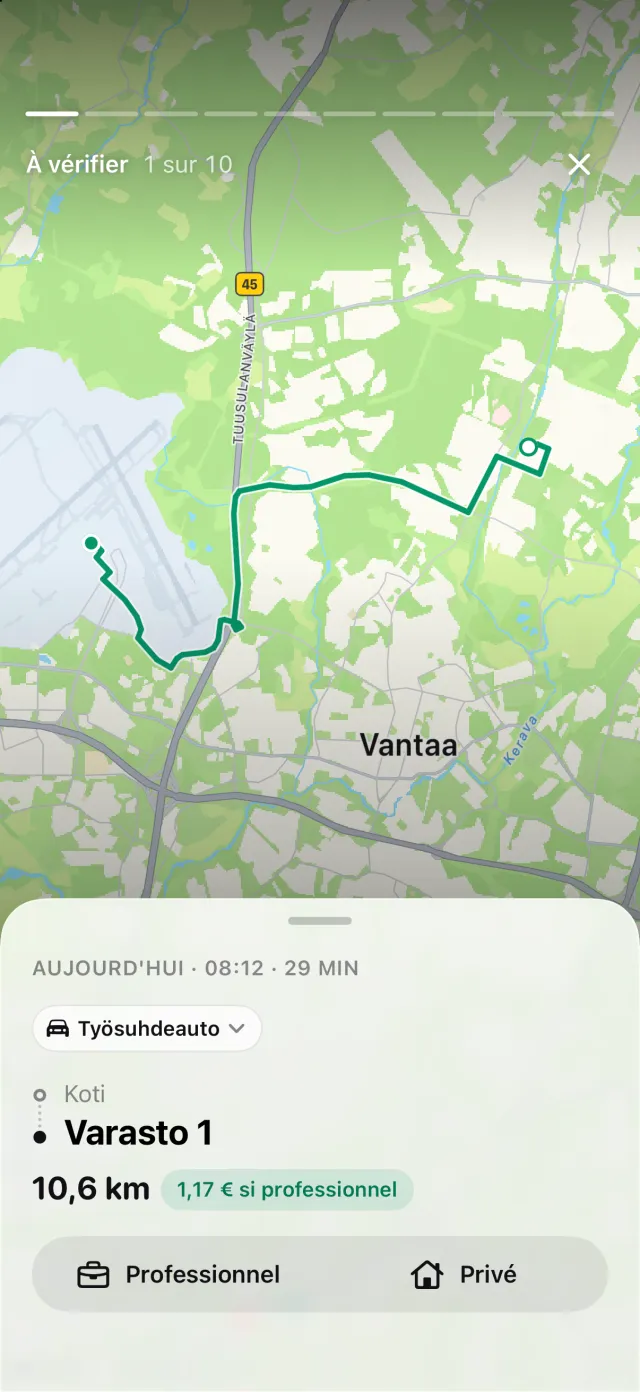
Si votre iPhone a relevé une conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets et ouvre Trajets manquants — l'écran ci-dessous. Touchez Récupérer pour reconstituer l'itinéraire, ou ajoutez le trajet vous-même, pour que l'année ne comporte aucune lacune.
Le rapport imprime le compteur au départ et à l'arrivée de chaque trajet et le partenaire commercial visité. Chaque modification apportée ultérieurement à un trajet est imprimée sur le rapport lui-même. Avant l'export, le rapport compare les relevés du compteur que vous avez saisis à la distance enregistrée. Les rapports s'exportent en PDF, en Excel ou CSV, et en fichier DATEV ; les exports font partie de DriveHub Pro.
Ce qui vous revient. L'objet est un motif — « Angebot besprochen, Müller GmbH » — et vous seul pouvez l'écrire ; dans les sept jours, vous êtes du bon côté. Les relevés réels du compteur viennent de votre tableau de bord. Et c'est le Finanzamt qui décide si le carnet est ordnungsgemäß, pour votre carnet, pas pour DriveHub.
- DriveHub sur l'App Store
- Les exigences allemandes du Fahrtenbuch
- Configurer le suivi automatique, et savoir quand un trajet manque
Cette page expose ce que disent le R 8.1 Abs. 9 LStR, les H 8.1 (9-10) LStH, les lettres du BMF du 3 mars 2022 et du 18 novembre 2009, les GoBD et les décisions citées ci-dessus, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Lorsque l'enjeu financier compte, interrogez votre Steuerberater — et apportez le carnet.
La règle complète, avec les textes dont elle découle : Allemagne : exigences du journal kilométrique.