 DriveHub
Länderratgeber · Deutschland · 7 Min.
Fahrtenbuch im Außendienst: dreißig Kunden am Tag, und was Sie weglassen dürfen
Sie fahren mit dem Dienstwagen von Kunde zu Kunde, und eine vollständige Fahrtenbuchzeile für jeden Stopp würde länger dauern als der Besuch. Für das Fahrtenbuch im Außendienst hat die Finanzverwaltung Erleichterungen genau für diese Arbeit geschaffen. Sie lassen die Reiseroute und die Entfernungen zwischen den Stationen entfallen, es sei denn, ein Umweg ist groß. Die Kunden lassen sie nicht entfallen, und den Kilometerstand auch nicht.

Die kurze Antwort
Ja, es gibt Erleichterungen für das Fahrtenbuch im Außendienst, und sie sind enger, als viele hoffen. Sie stehen im BMF-Schreiben vom 3. März 2022, Rz. 30, nicht in den Lohnsteuer-Richtlinien. Für Fahrer mit „täglich wechselnden Auswärtstätigkeiten“ nennt das Schreiben fünf Berufe: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure und Pflegedienstmitarbeiter.
- Was Sie weglassen dürfen: die Reiseroute und die Entfernungen zwischen den Stationen einer Tour. Beides ist nur nötig, wo direkte Entfernung und tatsächlich gefahrene Strecke deutlich voneinander abweichen.
- Was stattdessen genügt: anzugeben, welche Kunden Sie an welchem Ort aufsuchen.
- Was bleibt: der Kilometerstand zu Beginn und am Ende jeder Auswärtstätigkeit und ein laufend und zeitnah geführtes Fahrtenbuch als eine geschlossene Kette, Privatfahrten eingeschlossen. Die Kunden müssen im Fahrtenbuch selbst stehen, nicht in einem Kalender daneben.
Selbstständige haben ähnliche Erleichterungen in ihrem eigenen Schreiben, BMF vom 18. November 2009, Rz. 24–28, und eine zusätzliche: ein nummeriertes Kundenverzeichnis für regelmäßige Liefertouren, das das Schreiben für Arbeitnehmer nicht kennt. Scheitert das Fahrtenbuch eines Arbeitnehmers trotzdem, wird die Privatnutzung für das ganze Jahr nach der 1-%-Regelung bewertet.
Was das vollständige Fahrtenbuch verlangt
Ausgangspunkt ist R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. Für Dienstfahrten verlangt sie „i. d. R.“: „Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner.“
Für einen Vertriebsmitarbeiter mit acht Terminen ist das machbar. Für einen Kundendiensttechniker, einen Kurier oder eine Pflegekraft mit zwanzig oder dreißig Stopps nicht. Das BMF-Schreiben sagt, welche dieser Angaben entfallen dürfen, und wann. Achten Sie auf die Einheit der Kilometerstandsregel: Der Stand wird „zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit“ festgehalten. Die vollständige Feldliste, Privatfahrten und den Arbeitsweg behandelt Fahrtenbuch oder 1-%-Regelung. Wer dienstlich mit dem eigenen Auto statt mit dem Dienstwagen fährt, hat eine andere Frage: siehe Dienstreise mit eigenem Auto.
Die Erleichterungen in BMF Rz. 30, im Wortlaut
Die Erleichterungen stehen weder in der Richtlinie noch in ihren amtlichen Hinweisen: H 8.1 (9-10) LStH enthält keine Liste von Erleichterungen und verweist auf das BMF-Schreiben. BMF, 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, beginnt damit, wozu ein Fahrtenbuch da ist:
„Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen.“
Dann die allgemeine Regel:
„Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird.“
Dann der Fall des Außendienstes:
„Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich.“
Die Randziffer fährt mit eigenen Erleichterungen für Taxifahrer in ihrem Pflichtfahrgebiet fort, für „Lehrfahrten“ und „Fahrschulfahrten“ von Fahrlehrern und für sicherheitsgefährdete Personen.
Rz. 30 genau gelesen
Die Liste der Berufe ist nicht die einzige Tür. Die genannten Berufe sind das Anwendungsbeispiel des Schreibens. Der Satz davor ist allgemein: Einzelne Angaben dürfen entfallen, „soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird“. Für die genannten Berufe ist die Bedingung „täglich wechselnden Auswärtstätigkeiten“. Ein Beruf außerhalb der Liste müsste den allgemeinen Satz erfüllen, Fall für Fall.
Der Maßstab ist, ob das Finanzamt Sie noch prüfen kann. Das Schreiben will, dass die berufliche Veranlassung plausibel erscheint und eine Stichprobe möglich ist. Eine Zeile wie „Heizungswartung, Schmidt, Kassel-Wilhelmshöhe“ erlaubt es, bei Schmidt anzurufen. „Kunden Nordhessen“ nicht.
Es entfällt die Route, nicht die Stationen und nicht die Stände. Das Schreiben spricht von „den Stationen einer Auswärtstätigkeit“: einer Besuchstour mit mehreren Stationen. Wen Sie wo aufgesucht haben, bleibt drin, und die Kilometerstände auch. Wie Sie dazwischen gefahren sind, darf entfallen, es sei denn, die tatsächliche Strecke liegt deutlich über der direkten. Eine Zahl für eine „größere Differenz“ nennt das Schreiben nicht. Einen Umweg, der den Tag spürbar verlängert, schreiben Sie sicherer auf.
Die sieben Tage sind eine andere Regel. Für ein Fahrtenbuch, das Fahrten automatisch erfasst, lässt Rz. 29 Reisezweck und Geschäftspartner als zeitnah gelten, wenn sie innerhalb von bis zu sieben Kalendertagen eingetragen werden. Rz. 30 ändert, was Sie schreiben, nicht wann. Was ein später Eintrag retten kann und was nicht, steht unter ein nachträglich erstelltes Fahrtenbuch.
Was die Erleichterungen nicht ändern
Eine geschlossene Kette, Privatfahrten eingeschlossen. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR verlangt weiterhin, dienstliche und private Kilometer „gesondert und laufend“ aufzuzeichnen. H 8.1 (9-10) LStH verlangt unter Berufung auf BFH 9. November 2005 – VI R 27/05 weiterhin ein Fahrtenbuch „zeitnah und in geschlossener Form“, mit jeder Fahrt und dem Gesamtkilometerstand an ihrem Ende. Nichts in Rz. 30 hebt das auf.
Ein privater Halt mitten in der Tour. H 8.1 (9-10): „Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren.“ Holen Sie auf dem Rückweg die Kinder ab, ist das eine neue Zeile mit Kilometerstand.
Kein repräsentativer Zeitraum. Satz 5: Das Fahrtenbuch „kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen“. Auch wer im Außendienst Woche für Woche dasselbe fährt, führt das ganze Jahr.
Die Kilometerstände. Rz. 30 lässt Kunde und Ort an die Stelle von Reiseziel, Reisezweck und Geschäftspartner treten und erleichtert nur die Route und die Entfernungen zwischen den Stationen. Zu den Ständen sagt sie nichts, also verlangt R 8.1 sie weiterhin zu Beginn und am Ende jeder Auswärtstätigkeit.
Die Kunden gehören ins Fahrtenbuch, nicht in den Kalender
Der Bundesfinanzhof hat einen Außendienstfall genau zu diesem Punkt entschieden. In BFH, 13. November 2012 – VI R 3/12 waren Dienstfahrten in einem handschriftlichen Fahrtenbuch nur mit „Außendienst“ vermerkt, mit „siehe Anlage“. Die Kunden standen in einem Ausdruck des elektronischen Kalenders des Arbeitgebers. Das Finanzgericht hatte das Fahrtenbuch anerkannt; der BFH hob das auf. Der Leitsatz:
„Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden.“
Die Gründe ergänzen: „Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders.“ Legt man das neben Rz. 30, ist die Grenze klar. Die Erleichterung erlaubt Ihnen, weniger über die Fahrt zu schreiben. Sie erlaubt nie, die Kunden aus dem Fahrtenbuch in den Routenplaner, das Dispositionssystem oder das CRM auszulagern.
Ein Beispieltag
Zahlen zur Veranschaulichung, keiner Regel entnommen. Ein Kundendienstmonteur bricht am Montag, 5. Oktober 2026, auf und besucht Kunden an vier Orten. Auf dem Heimweg hält er privat an. Er notiert bei jedem Stopp den Kilometerstand, sodass jede Zeile ihren eigenen Beginn und ihr eigenes Ende hat.
| Datum | Kilometerstand Beginn | Kilometerstand Ende | Geschäftlich / Privat | Zweck, Kunde und Ort |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Geschäftlich | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Geschäftlich | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Geschäftlich | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Geschäftlich | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Geschäftlich | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privat | — |
Der dienstliche Teil sind 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; die Privatfahrt 48 324 − 48 309 = 15 km. Der Stand von 48 309 am Ende des dienstlichen Teils ist der Übergang, den H 8.1 verlangt. Was Rz. 30 ihm erspart, ist die Route: keine Straßen zwischen Kassel, Baunatal und Vellmar, weil die Tour keinen größeren Umweg hatte. Hätte sie einen gehabt — etwa ein Ersatzteil aus einem Lager weit abseits der direkten Linie —, bekäme diese Strecke ihre Route.
Warum nicht ein Paar Stände für die ganze Tour? Ausdrücklich erlauben die Texte ein Paar für viele Stopps nur in zwei Fällen. Taxifahrer in ihrem Pflichtfahrgebiet dürfen den Stand „täglich zu Beginn und Ende der Gesamtheit dieser Fahrten“ angeben. Und BMF vom 18. November 2009 Rz. 28 lässt bei regelmäßigen Liefertouren zu denselben Kunden Datum und Kilometerstand „jeweils zu Beginn und Ende der Lieferfahrten“ genügen, dazu die Nummern der Kunden. Die Bedingung: Jeder Kunde ist mit Name und (Liefer-)Adresse unter einer Nummer in einem Kundenverzeichnis geführt, und dieses Verzeichnis liegt dem Fahrtenbuch bei. Die Verzeichnis-Erleichterung steht in dem Schreiben nur für betriebliche Fahrzeuge; Rz. 30 des Arbeitnehmerschreibens enthält keinen solchen Satz.
Für eine gewöhnliche Kundendienst- oder Vertriebstour erlaubt keine Regel ausdrücklich ein Paar für den ganzen Tag, und eine BFH-Entscheidung dazu fand sich weder in die eine noch in die andere Richtung. Was die Texte für Arbeitnehmer sagen, sind Stände zu Beginn und am Ende jeder Auswärtstätigkeit, ihre Stationen aufgeführt, nur deren Entfernungen erleichtert. Ein Stand bei jedem Stopp, wie oben, lässt nichts zu streiten übrig. Ein privater Halt braucht immer seinen eigenen Stand.
Wenn Sie selbstständig sind
Das Arbeitnehmerschreiben hat ein Gegenstück für Unternehmer. BMF, 18. November 2009 (in der Fassung von 2012) regelt Mindestinhalt und Erleichterungen in Rz. 24–28. Sein Mindestinhalt wird je Fahrt gezählt: „Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt“. Rz. 25 gibt Handelsvertretern, Kurierdienstfahrern, Automatenlieferanten und anderen, die regelmäßig große Strecken mit mehreren Zielen zurücklegen, dieselbe Erleichterung wie Rz. 30. Sie geben an, „welche Kunden an welchem Ort besucht wurden“, und die Entfernungen nur bei größerer Differenz.
Rz. 26 und 27 betreffen Taxifahrer und Fahrlehrer. Rz. 28 ist das oben beschriebene nummerierte Kundenverzeichnis für regelmäßige Liefertouren — neben der Taxi-Erleichterung eine von nur zwei, die auch den Kilometerstand erleichtern, und nur für diese Touren. Für Privatfahrten „genügen jeweils Kilometerangaben“ (Rz. 29). Wird das Fahrtenbuch nicht anerkannt und liegt die betriebliche Nutzung über 50 %, wird die Privatnutzung nach der 1-%-Regelung bewertet (Rz. 30 jenes Schreibens).
Was es kostet, wenn das Fahrtenbuch scheitert
Das Finanzamt streicht nicht die zweifelhaften Tage. Es greift auf die 1-%- bzw. 0,03-%-Methode zurück, und eine Unterbrechung der Kette verwirft das Fahrtenbuch für das gesamte Jahr. Andere Aufzeichnungen retten es nicht — H 8.1 (9-10) LStH, im Einklang mit BFH 16. November 2005 – VI R 64/04: „Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht.“ Die Rechnung hinter diesem Rückfall steht im oben verlinkten Artikel zur 1-%-Regelung.
Die Entlastung aus der anderen Richtung: „Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind“ (H 8.1 (9-10), unter Berufung auf BFH 10. April 2008 – VI R 38/06). Welche Form Sie auch führen, bewahren Sie sie zehn Jahre auf.
Wie DriveHub zu einem Tag mit dreißig Stopps passt
Die Erleichterungen kürzen, was Sie schreiben. Sie kürzen nicht, was Sie fahren, und ein Tag mit dreißig Stopps hat dreißig Gelegenheiten, dass einer fehlt.
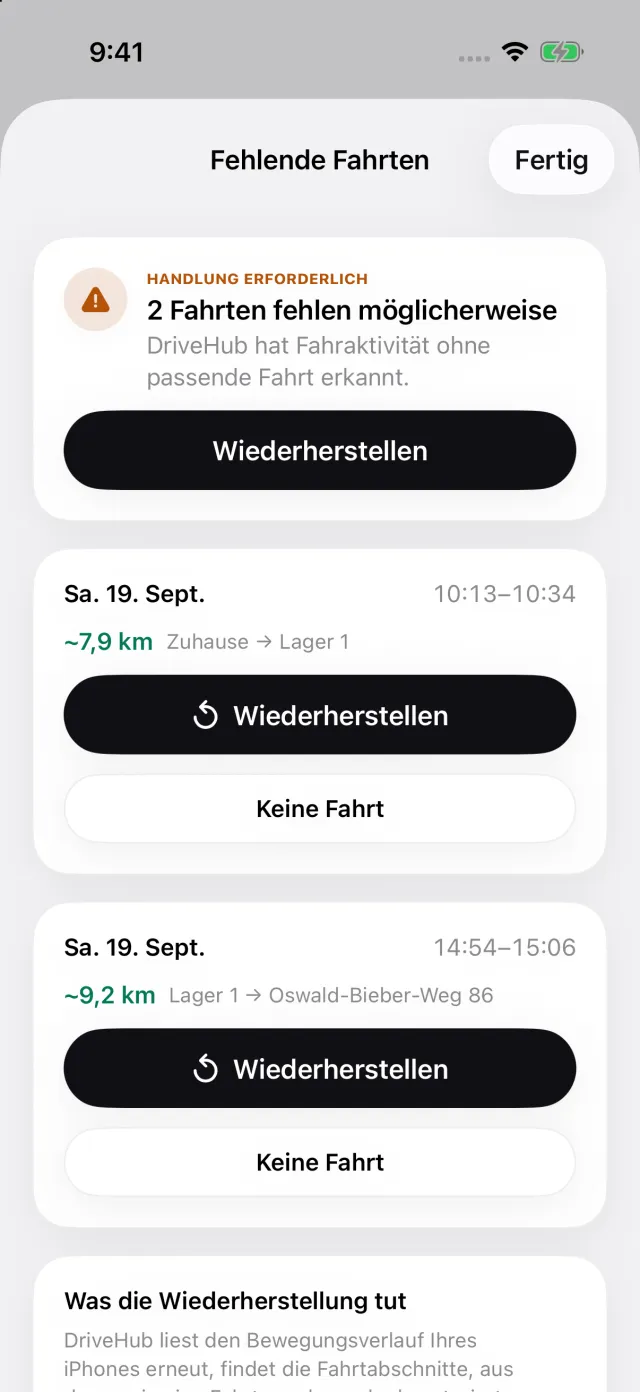
Mit dem Standortzugriff „Immer“ zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls ihm doch einmal eine entgeht, sagt es Ihnen Bescheid. Dienstliche und private Fahrten werden gleichermaßen erfasst, also ist auch die private Heimfahrt in der Kette. DriveHub ordnet die meisten Fahrten anhand Ihrer Orte, früheren Strecken und Arbeitszeiten als Geschäftlich oder Privat ein und fragt Sie nach dem Rest. Hat Ihr iPhone eine Fahrt registriert, zu der es keinen passenden Eintrag gibt, führt Fehlende Fahrten sie auf, und Wiederherstellen rekonstruiert die Route.
Jede Fahrt ist ein eigener Eintrag, also bekommt jeder Stopp seine eigene Zeile im Bericht. Er enthält den Kilometerstand zu Beginn und am Ende jeder Fahrt — Werte aus Ihren eigenen Ablesungen, fortgeschriebene mit ≈ gekennzeichnet — und den aufgesuchten Geschäftspartner. Geben Sie dem Ort eines Stammkunden einmal seinen Kunden, und spätere Besuche tragen diesen Namen. Jede spätere Änderung an einer Fahrt steht direkt im Bericht. DriveHub kann Sie in einem Rhythmus, den Sie festlegen, nach dem echten Tachostand fragen, und der Bericht stellt diese Stände der aufgezeichneten Strecke gegenüber.
Was bei Ihnen bleibt. Schreiben Sie den Reisezweck als Begründung — „Heizungswartung, Schmidt“ —, nicht nur „geschäftlich“, und innerhalb der sieben Tage. Ob Ihr Fahrtenbuch ordnungsgemäß ist, entscheidet das Finanzamt, und zwar für Ihr Fahrtenbuch. Keine App ist vorab anerkannt; siehe welche Fahrtenbuch-App das Finanzamt anerkennt.
DriveHub gibt es im App Store für das iPhone. Die übrigen deutschen Fahrtenbuch-Regeln stehen auf der Deutschland-Seite. Die automatische Erfassung einzurichten dauert einmalig ein paar Minuten.
Quellen
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 und 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13. November 2012 – VI R 3/12; BFH, 10. April 2008 – VI R 38/06; BFH, 9. November 2005 – VI R 27/05; BFH, 16. November 2005 – VI R 64/04.
Diese Seite gibt wieder, was die Lohnsteuer-Richtlinien, die BMF-Schreiben und der Bundesfinanzhof sagen, und nennt die Fundstellen, damit Sie nachprüfen können. Sie ist keine Steuerberatung. Sie kennt Ihre Umstände nicht. Wenn es um Geld geht, fragen Sie Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Deutschland: Anforderungen an das Fahrtenbuch.