 DriveHub
Vodič za državu · Njemačka · 7 min
Fahrtenbuch im Außendienst: trideset klijenata dnevno i što smijete izostaviti
Službenim automobilom vozite od klijenta do klijenta, a puni redak u knjizi vožnje (Fahrtenbuch) za svaku stanicu trajao bi dulje od samog posjeta. Za Fahrtenbuch im Außendienst porezna uprava ima olakšice (Erleichterungen) stvorene upravo za taj posao. One ukidaju rutu i udaljenosti između stanica, osim ako je zaobilazak velik. Ne ukidaju klijente i ne ukidaju stanje brojila.

Kratki odgovor
Da, za Fahrtenbuch im Außendienst postoje Erleichterungen, i uže su nego što se ljudi nadaju. Nalaze se u dopisu BMF-a od 3. ožujka 2022., Rz. 30, a ne u Lohnsteuer-Richtlinien. Za vozače s "täglich wechselnden Auswärtstätigkeiten" dopis navodi pet zanimanja: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure i Pflegedienstmitarbeiter.
- Što smijete izostaviti: rutu i udaljenosti između stanica jedne ture. Oboje treba samo ako se izravna udaljenost i stvarno prijeđena udaljenost razlikuju za veći iznos.
- Što je umjesto toga dovoljno: navesti koje klijente posjećujete i u kojem mjestu.
- Što ostaje: stanje brojila na početku i na kraju svake Auswärtstätigkeit (rada izvan sjedišta) te knjiga vožnje vođena kontinuirano i pravodobno kao jedan zatvoreni lanac, uključujući privatne vožnje. Klijenti moraju biti u samoj knjizi vožnje, a ne u kalendaru pokraj nje.
Samozaposleni imaju slične olakšice u vlastitom dopisu, BMF 18. studenoga 2009., Rz. 24–28, plus još jednu: numerirani registar klijenata za redovite dostavne ture, kojeg dopis za zaposlenike nema. Ako zaposlenikova knjiga vožnje ipak ne prođe, privatna uporaba vraća se na pravilo od 1 % za cijelu godinu.
Što traži puna knjiga vožnje
Polazište je R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. Za službene vožnje traži, "i. d. R." — u pravilu: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
Za trgovačkog predstavnika s osam sastanaka to je izvedivo. Za servisera, kurira ili djelatnika njege s dvadeset ili trideset stanica nije. Dopis BMF-a kaže koji se od tih podataka smiju izostaviti i kada. Obratite pozornost na jedinicu u pravilu o brojilu: stanje se bilježi "zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit". Puni popis polja, privatne vožnje i put na posao obrađuje članak Fahrtenbuch ili pravilo od 1 %. Službena vožnja vlastitim automobilom umjesto službenim zasebno je pitanje: vidi Dienstreise vlastitim automobilom.
Erleichterungen u BMF Rz. 30, doslovno
Olakšice nisu u smjernici ni u njezinim službenim napomenama: H 8.1 (9-10) LStH nema popis Erleichterungen i upućuje na dopis BMF-a. BMF, 3. ožujka 2022. – IV C 5 - S 2334/21/10004 :001, Rz. 30, počinje time čemu knjiga vožnje služi:
"Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen."
Zatim opće pravilo:
"Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird."
Zatim slučaj terenskog rada:
"Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich."
Odlomak se nastavlja zasebnim olakšicama za taksiste u njihovu Pflichtfahrgebiet (obveznom području vožnje), za "Lehrfahrten" i "Fahrschulfahrten" instruktora vožnje te za osobe pod sigurnosnom prijetnjom.
Pomno čitanje Rz. 30
Popis zanimanja nisu jedina vrata. Navedena zanimanja su razrađeni slučaj iz dopisa. Rečenica prije njih je opća: pojedini podaci smiju se izostaviti "soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird". Za navedena zanimanja uvjet je "täglich wechselnden Auswärtstätigkeiten". Zanimanje izvan popisa moralo bi ispuniti opću rečenicu, od slučaja do slučaja.
Test je može li vas Finanzamt i dalje provjeriti. Dopis želi da poslovna svrha izgleda vjerodostojno i da je moguća provjera uzorkom. Redak poput "Heizungswartung, Schmidt, Kassel-Wilhelmshöhe" omogućuje da netko nazove Schmidta. "Kunden Nordhessen" to ne omogućuje.
Ukida se ruta, a ne stanice i ne stanja brojila. Dopis govori o "den Stationen einer Auswärtstätigkeit": turi posjeta s više stanica. Koga ste posjetili i gdje ostaje, kao i stanja brojila. Kako ste vozili između njih smije otpasti, osim ako je stvarna udaljenost znatno veća od izravne. Dopis ne određuje brojku za "größere Differenz". Zaobilazak koji osjetno produljuje dan sigurnije je zapisati.
Sedam dana je drugo pravilo. Za knjigu vožnje koja vožnje bilježi automatski Rz. 29 svrhu i poslovnog partnera smatra pravodobnima ako se unesu u roku od najviše sedam kalendarskih dana. Rz. 30 mijenja ono što pišete, a ne kada. Što kasni upis može, a što ne može popraviti, objašnjava članak Fahrtenbuch napisan naknadno.
Što olakšice ne mijenjaju
Jedan zatvoreni lanac, uključujući privatne vožnje. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR i dalje traži da se poslovni i privatni kilometri bilježe "gesondert und laufend". H 8.1 (9-10) LStH, pozivajući se na BFH 9. studenoga 2005. – VI R 27/05, i dalje traži da se knjiga vožnje vodi "zeitnah und in geschlossener Form", sa svakom vožnjom i ukupnim stanjem brojila na njezinu kraju. Ništa u Rz. 30 to ne ukida.
Privatno zaustavljanje usred ture. H 8.1 (9-10): "Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren." Kad na povratku pokupite djecu, to je novi redak sa stanjem brojila.
Nema reprezentativnog razdoblja. Satz 5: knjiga vožnje "kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen". Terenski djelatnici čiji su tjedni slični i dalje vode cijelu godinu.
Stanja brojila. Rz. 30 dopušta da klijent i mjesto zamijene odredište, svrhu i poslovnog partnera, a olakšava samo rutu i udaljenosti između stanica. O stanjima brojila ne govori ništa, pa ih R 8.1 i dalje traži na početku i na kraju svake Auswärtstätigkeit.
Klijenti pripadaju u knjigu vožnje, a ne u kalendar
Savezni financijski sud (BFH) odlučio je u predmetu terenskog rada upravo o toj točki. U predmetu BFH, 13. studenoga 2012. – VI R 3/12 rukom pisana knjiga vožnje označavala je službene vožnje samo kao "Außendienst", uz "siehe Anlage". Klijenti su bili u ispisu poslodavčeva elektroničkog kalendara. Finanzgericht je knjigu vožnje prihvatio; BFH je tu odluku preinačio. Leitsatz (sažetak odluke):
"Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Obrazloženje dodaje: "Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders." Stavite to uz Rz. 30 i granica je jasna. Olakšica vam dopušta da o vožnji pišete manje. Nikad ne dopušta da se klijenti presele iz knjige vožnje u planer ruta, dispečerski sustav ili CRM.
Izračunati dan
Ilustrativni brojevi, ne iz nekog propisa. Serviser (Kundendienstmonteur) kreće u ponedjeljak 5. listopada 2026. i posjećuje klijente u četiri mjesta. Na putu kući privatno se zaustavlja. Stanje brojila bilježi na svakoj stanici, pa svaki redak ima vlastiti početak i kraj.
| Datum | Brojilo na početku | Brojilo na kraju | Poslovno / privatno | Svrha, klijent i mjesto |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Poslovno | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Poslovno | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Poslovno | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Poslovno | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Poslovno | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privatno | — |
Poslovni dio je 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; privatna dionica je 48 324 − 48 309 = 15 km. Stanje 48 309 na kraju poslovnog dijela prijelaz je koji traži H 8.1. Ono što mu Rz. 30 štedi jest ruta: nema ulica između Kassela, Baunatala i Vellmara, jer tura nije imala veći zaobilazak. Da jest — recimo po dio iz skladišta daleko od izravne linije — ta bi dionica dobila svoju rutu.
Zašto ne jedan par stanja za cijelu turu? Tekstovi izričito dopuštaju jedan par za mnogo stanica samo u dva slučaja. Taksisti u svojem Pflichtfahrgebiet smiju navesti stanje "täglich zu Beginn und Ende der Gesamtheit dieser Fahrten". A BMF 18. studenoga 2009. Rz. 28 redovitim dostavnim turama do istih klijenata dopušta da bilježe datum i stanje brojila "jeweils zu Beginn und Ende der Lieferfahrten", uz brojeve klijenata. Uvjet: svaki se klijent s imenom i adresom (dostave) vodi pod brojem u Kundenverzeichnis (registru klijenata), a taj je registar priložen knjizi vožnje. Olakšica s registrom u dopisu postoji samo za automobile u poslovnoj imovini; Rz. 30 dopisa za zaposlenike takve rečenice nema.
Za običnu servisnu ili prodajnu turu nijedno pravilo izričito ne dopušta jedan par za cijeli dan, a nije pronađena ni odluka BFH-a o tom pitanju u bilo kojem smjeru. Ono što tekstovi za zaposlenike kažu jest stanje na početku i na kraju svake Auswärtstätigkeit, s navedenim stanicama, uz olakšicu samo za njihove udaljenosti. Stanje na svakoj stanici, kao gore, ne ostavlja ništa za raspravu. Privatno zaustavljanje uvijek treba vlastito stanje.
Ako ste samozaposleni
Dopis za zaposlenike ima pandan za vlasnike poduzeća. BMF, 18. studenoga 2009. (izmijenjen 2012.) propisuje minimalni sadržaj i olakšice u Rz. 24–28. Njegov se minimalni sadržaj računa po vožnji: "Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt". Rz. 25 daje istu olakšicu kao Rz. 30 trgovačkim zastupnicima (Handelsvertreter), kuririma (Kurierdienstfahrer), dobavljačima automata (Automatenlieferanten) i drugima koji redovito prelaze velike udaljenosti s više odredišta. Oni navode "welche Kunden an welchem Ort besucht wurden", a udaljenosti samo ako je razlika veća.
Rz. 26 i 27 obuhvaćaju taksiste i instruktore vožnje. Rz. 28 je gore opisani numerirani registar klijenata za redovite dostavne ture — uz olakšicu za taksiste jedna od samo dvije koje olakšavaju i brojilo, i to samo za te ture. Za privatne vožnje "genügen jeweils Kilometerangaben" (Rz. 29). Ako knjiga vožnje nije prihvaćena, a poslovna uporaba prelazi 50 %, privatna uporaba vrednuje se po pravilu od 1 % (Rz. 30 tog dopisa).
Koliko stoji ako knjiga vožnje ne prođe
Finanzamt ne briše sporne dane. Vraća se na metodu od 1 % / 0,03 %, a prekid lanca poništava knjigu vožnje za cijelu godinu. Drugi zapisi je ne mogu spasiti — H 8.1 (9-10) LStH, u skladu s BFH 16. studenoga 2005. – VI R 64/04: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Računica te zamjenske metode nalazi se u gore navedenom članku o pravilu od 1 %.
Olakšica s druge strane: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10), uz poziv na BFH 10. travnja 2008. – VI R 38/06). U kojem god je obliku vodili, čuvajte je deset godina.
Kako DriveHub odgovara danu s trideset stanica
Olakšice skraćuju ono što pišete. Ne skraćuju ono što vozite, a dan s trideset stanica ima trideset prilika da se jedna izgubi.
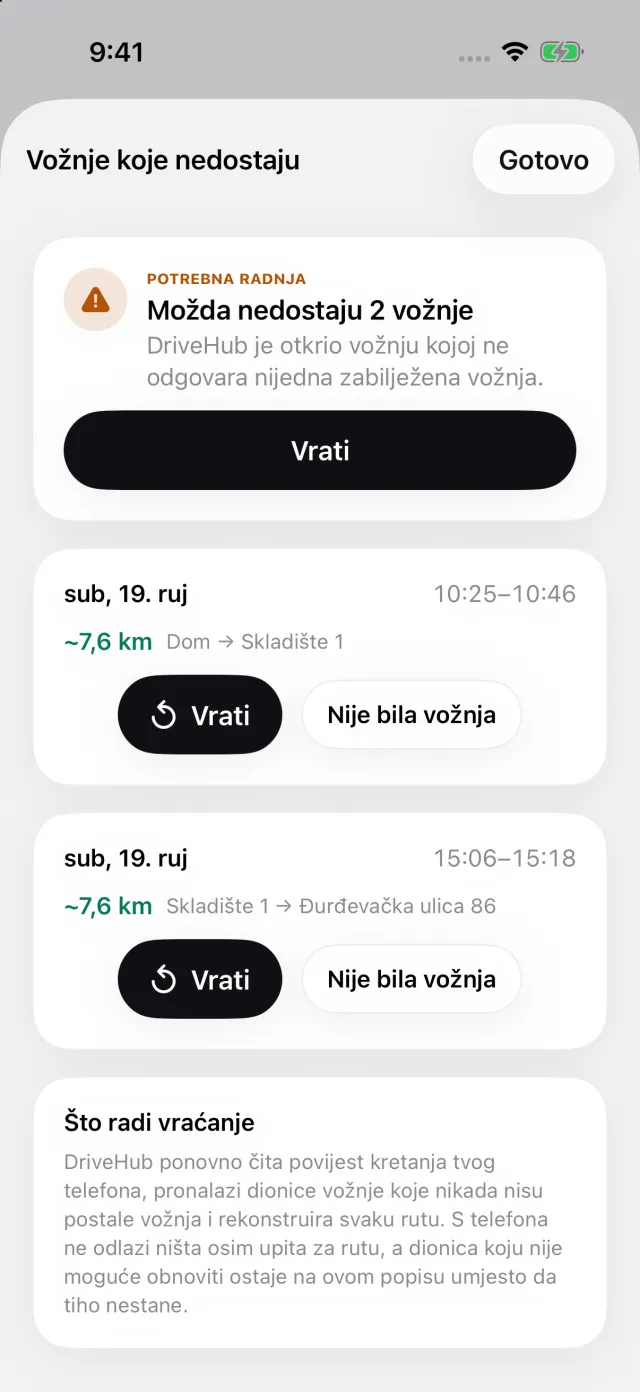
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Poslovne i privatne vožnje bilježe se jednako, pa je i privatna dionica kući u lancu. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita. Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, Vožnje koje nedostaju je navode, a Vrati obnavlja rutu.
Svaka vožnja je zasebna, pa svaka stanica dobiva vlastiti redak u izvješću. Ono ispisuje stanje brojila na početku i na kraju svake vožnje — brojke iz vaših vlastitih očitanja, a prenesene označene s ≈ — i poslovnog partnera kojeg ste posjetili. Mjestu stalnog klijenta jednom dodijelite klijenta i kasniji posjeti ispisuju to ime. Svaka kasnija izmjena vožnje ispisana je na samom izvješću. DriveHub od vas može tražiti stvarno stanje brojila automobila prema rasporedu koji odredite, a izvješće ta stanja uspoređuje sa zabilježenom udaljenošću.
Što ostaje vama. Svrhu napišite kao razlog — "Heizungswartung, Schmidt" — a ne samo „poslovno“, i to u roku od sedam dana. Je li vaša knjiga vožnje ordnungsgemäß (uredna), odlučuje Finanzamt, za vašu knjigu vožnje. Nijedna aplikacija nije unaprijed odobrena; vidi koju Fahrtenbuch aplikaciju Finanzamt prihvaća.
DriveHub je u App Storeu za iPhone. Ostala njemačka pravila o Fahrtenbuchu nalaze se na stranici za Njemačku. Postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Izvori
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 i 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13. studenoga 2012. – VI R 3/12; BFH, 10. travnja 2008. – VI R 38/06; BFH, 9. studenoga 2005. – VI R 27/05; BFH, 16. studenoga 2005. – VI R 64/04.
Ova stranica prenosi ono što kažu Lohnsteuer-Richtlinien, dopisi BMF-a i Bundesfinanzhof te ih citira kako biste ih mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte svog poreznog savjetnika (Steuerberater) — i ponesite knjigu vožnje.
Cijelo pravilo s propisima iz kojih proizlazi: Njemačka: zahtjevi za evidenciju kilometraže.