 DriveHub
Landveiledning · Tyskland · 7 min
Fahrtenbuch im Außendienst: tretti kunder om dagen, og hva du kan utelate
Du kjører firmabil fra kunde til kunde, og en full Fahrtenbuch-linje for hvert stopp ville tatt lengre tid enn besøket. For Fahrtenbuch im Außendienst har skatteforvaltningen Erleichterungen — lettelser — laget nettopp for denne jobben. De fjerner ruten og avstandene mellom stoppene, med mindre en omvei er stor. De fjerner ikke kundene, og de fjerner ikke kilometerstanden.

Det korte svaret
Ja, det finnes Erleichterungen for Fahrtenbuch im Außendienst, og de er snevrere enn folk håper. De står i BMF-skrivet av 3. mars 2022, Rz. 30, ikke i Lohnsteuer-Richtlinien. For sjåfører med "täglich wechselnden Auswärtstätigkeiten" nevner skrivet fem yrker: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure og Pflegedienstmitarbeiter.
- Hva du kan utelate: ruten, og avstandene mellom stoppene på en runde. Begge trengs bare der den direkte avstanden og den faktisk kjørte avstanden skiller seg med et større beløp.
- Hva som er nok i stedet: å oppgi hvilke kunder du besøker, og på hvilket sted.
- Hva som blir stående: kilometerstanden ved start og slutt av hver Auswärtstätigkeit, og en kjørebok ført løpende og uten opphold som én lukket kjede, privatturer medregnet. Kundene må stå i selve kjøreboken, ikke i en kalender ved siden av.
Selvstendig næringsdrivende har lignende lettelser i sitt eget skriv, BMF 18. november 2009, Rz. 24–28, pluss én til: et nummerert kunderegister for faste leveringsruter, som skrivet for arbeidstakere ikke har. Faller en arbeidstakers kjørebok likevel, faller den private bruken tilbake på 1 %-regelen for hele året.
Hva den fullstendige kjøreboken krever
Utgangspunktet er R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. For yrkesturer krever den "i. d. R." — som hovedregel — følgende: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
For en selger med åtte avtaler er det overkommelig. For en servicetekniker, et bud eller en hjemmesykepleier med tjue eller tretti stopp er det ikke det. BMF-skrivet sier hvilke av disse opplysningene som kan utelates, og når. Merk enheten i kilometerstandsregelen: standen avleses "zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit". Hele feltlisten, privatturer og arbeidsreisen er dekket i Fahrtenbuch eller 1 %-regelen. Å kjøre din egen bil i jobben i stedet for en firmabil er et eget spørsmål: se en Dienstreise i din egen bil.
Erleichterungen i BMF Rz. 30, ord for ord
Lettelsene står ikke i retningslinjen eller i de offisielle merknadene til den: H 8.1 (9-10) LStH har ingen liste over Erleichterungen og viser til BMF-skrivet. BMF, 3. mars 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, åpner med hva en kjørebok er til for:
"Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen."
Så den generelle regelen:
"Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird."
Så tilfellet med feltarbeid:
"Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich."
Avsnittet fortsetter med egne lettelser for drosjesjåfører i sitt Pflichtfahrgebiet, for kjørelæreres "Lehrfahrten" og "Fahrschulfahrten", og for personer under en sikkerhetstrussel.
Rz. 30 lest nøye
Yrkeslisten er ikke den eneste døren. De nevnte yrkene er skrivets eksempel. Setningen før dem er generell: enkeltopplysninger kan utelates "soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird". For de nevnte yrkene er vilkåret "täglich wechselnden Auswärtstätigkeiten". Et yrke utenfor listen må oppfylle den generelle setningen, fra sak til sak.
Prøven er om Finanzamt fortsatt kan kontrollere deg. Skrivet vil at det yrkesmessige formålet skal fremstå som plausibelt, og at en stikkprøve skal være mulig. En linje som "Heizungswartung, Schmidt, Kassel-Wilhelmshöhe" lar noen ringe Schmidt. "Kunden Nordhessen" gjør ikke det.
Det som faller bort, er ruten, ikke stoppene og ikke avlesningene. Skrivet snakker om "den Stationen einer Auswärtstätigkeit": en runde med besøk på flere steder. Hvem du møtte og hvor, blir stående, og det gjør også kilometeravlesningene. Hvordan du kjørte mellom dem, kan falle bort, med mindre den faktiske avstanden er klart over den direkte. Skrivet setter ikke noe tall på en "größere Differenz". En omvei som gjør dagen merkbart lengre, er tryggere å skrive ned.
De sju dagene er en annen regel. For en kjørebok som registrerer turer automatisk, godtar Rz. 29 formålet og forretningsforbindelsen som ført i tide hvis de føres inn innen inntil sju kalenderdager. Rz. 30 endrer hva du skriver, ikke når. Hva en sen oppføring kan og ikke kan rette opp, står i en Fahrtenbuch skrevet i ettertid.
Hva lettelsene ikke endrer
Én lukket kjede, privatturer medregnet. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR krever fortsatt at yrkes- og privatkilometer føres "gesondert und laufend". H 8.1 (9-10) LStH, med henvisning til BFH 9. november 2005 – VI R 27/05, krever fortsatt at kjøreboken føres "zeitnah und in geschlossener Form", med hver tur og samlet kilometerstand ved slutten av den. Ingenting i Rz. 30 opphever det.
Et privat stopp midt i en runde. H 8.1 (9-10): "Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren." Å hente barna på vei tilbake er en ny linje med en kilometeravlesning.
Ingen representativ periode. Satz 5: kjøreboken "kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen". Folk i feltarbeid der ukene ligner hverandre, fører likevel hele året.
Kilometeravlesningene. Rz. 30 lar kunden og stedet tre inn for reisemål, formål og forretningsforbindelse, og letter bare ruten og avstandene mellom stoppene. Den sier ingenting om avlesningene, så R 8.1 krever dem fortsatt ved start og slutt av hver Auswärtstätigkeit.
Kundene hører hjemme i kjøreboken, ikke i kalenderen
Den føderale skattedomstolen avgjorde en sak om feltarbeid på nettopp dette punktet. I BFH, 13. november 2012 – VI R 3/12 markerte en håndskrevet kjørebok yrkesturene bare med "Außendienst", med "siehe Anlage". Kundene sto i en utskrift av arbeidsgiverens elektroniske kalender. Finanzgericht hadde godtatt kjøreboken; BFH omgjorde det. Leitsatz — prinsippsetningen:
"Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
Begrunnelsen legger til: "Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders." Legg det ved siden av Rz. 30, og grensen er klar. Lettelsen lar deg skrive mindre om kjøringen. Den lar aldri kundene flytte ut av kjøreboken og inn i ruteplanleggeren, ordresystemet eller CRM-et.
En dag regnet ut
Illustrerende tall, ikke hentet fra noen regel. En Kundendienstmonteur drar ut mandag 5. oktober 2026 og besøker kunder på fire steder. På vei hjem stopper han privat. Han leser av kilometerstanden ved hvert stopp, så hver linje har sin egen start og slutt.
| Dato | Kilometerstand start | Kilometerstand slutt | Jobb / privat | Formål, kunde og sted |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Jobb | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Jobb | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Jobb | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Jobb | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Jobb | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privat | — |
Yrkesdelen er 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; den private strekningen er 48 324 − 48 309 = 15 km. Avlesningen på 48 309 ved slutten av yrkesdelen er overgangen H 8.1 krever. Det Rz. 30 sparer ham for, er ruten: ingen gater mellom Kassel, Baunatal og Vellmar, fordi runden ikke hadde noen større omvei. Hadde den hatt det — for eksempel en del hentet på et lager langt fra den direkte linjen — ville den strekningen fått sin rute.
Hvorfor ikke ett par avlesninger for hele runden? Tekstene tillater uttrykkelig ett par for mange stopp i bare to tilfeller. Drosjesjåfører i sitt Pflichtfahrgebiet kan oppgi kilometerstanden "täglich zu Beginn und Ende der Gesamtheit dieser Fahrten". Og BMF 18. november 2009 Rz. 28 lar faste leveringsruter til de samme kundene føre dato og kilometerstand "jeweils zu Beginn und Ende der Lieferfahrten", pluss kundenes numre. Vilkåret: hver kunde står med navn og (leverings)adresse under et nummer i et Kundenverzeichnis, og det registeret legges ved kjøreboken. Registerlettelsen står i skrivet bare for biler i næringsvirksomhet; arbeidstakerskrivets Rz. 30 har ingen slik setning.
For en vanlig service- eller salgsrunde tillater ingen regel uttrykkelig ett par for hele dagen, og det ble heller ikke funnet noen BFH-avgjørelse om spørsmålet, verken den ene eller andre veien. Det arbeidstakertekstene faktisk sier, er avlesninger ved start og slutt av hver Auswärtstätigkeit, med stoppene oppført, og bare avstandene mellom dem lettet. En avlesning ved hvert stopp, som over, etterlater ingenting å krangle om. Et privat stopp trenger alltid sin egen avlesning.
Hvis du er selvstendig næringsdrivende
Arbeidstakerskrivet har et motstykke for næringsdrivende. BMF, 18. november 2009 (endret i 2012) fastsetter minsteinnholdet og lettelsene i Rz. 24–28. Minsteinnholdet regnes per tur: "Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt". Rz. 25 gir den samme lettelsen som Rz. 30 til Handelsvertreter, Kurierdienstfahrer, Automatenlieferanten og andre som jevnlig kjører lange strekninger med flere mål. De oppgir "welche Kunden an welchem Ort besucht wurden", og avstandene bare der differansen er større.
Rz. 26 og 27 gjelder drosjesjåfører og kjørelærere. Rz. 28 er det nummererte kunderegisteret for faste leveringsruter beskrevet over — sammen med drosjelettelsen en av bare to som også letter kilometerstanden, og bare for de rutene. For privatturer "genügen jeweils Kilometerangaben" (Rz. 29). Godtas ikke kjøreboken og yrkesbruken er over 50 %, verdsettes den private bruken etter 1 %-regelen (Rz. 30 i det skrivet).
Hva det koster hvis kjøreboken faller
Finanzamt stryker ikke bare de tvilsomme dagene. Det går tilbake til 1 % / 0,03 %-metoden, og ett brudd i kjeden gjør kjøreboken ugyldig for hele året. Andre opptegnelser kan ikke redde den — H 8.1 (9-10) LStH, i tråd med BFH 16. november 2005 – VI R 64/04: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." Regnestykket for den reserveløsningen står i artikkelen om 1 %-regelen som er lenket over.
Lettelsen fra den andre siden: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10), med henvisning til BFH 10. april 2008 – VI R 38/06). Uansett hvilken form du fører den i, oppbevar den i ti år.
Slik passer DriveHub til en dag med tretti stopp
Lettelsene korter ned det du skriver. De korter ikke ned det du kjører, og en dag med tretti stopp har tretti sjanser for at ett av dem forsvinner.
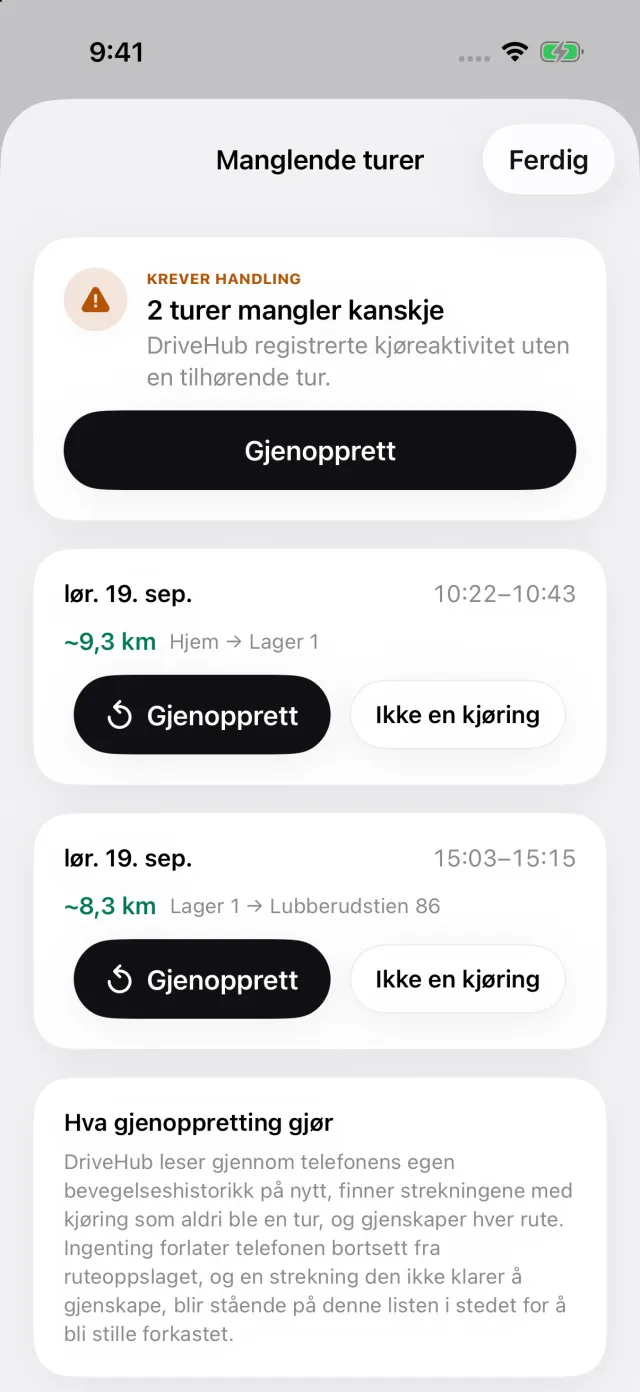
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Jobb- og privatkjøringer registreres likt, så den private strekningen hjem er også med i kjeden. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten. Har iPhonen logget kjøring uten en tilsvarende tur, viser Manglende turer den, og Gjenopprett bygger opp ruten igjen.
Hver kjøring er sin egen tur, så hvert stopp får sin egen linje i rapporten. Den skriver ut kilometerstanden ved start og slutt av hver tur — tall fra dine egne avlesninger, med videreførte tall merket ≈ — og forretningsforbindelsen du besøkte. Knytt stedet til en fast kunde til kunden én gang, så skrives navnet ut ved senere besøk. Hver senere endring av en tur skrives ut på selve rapporten. DriveHub kan be deg om bilens faktiske kilometerstand etter en plan du selv setter, og rapporten sammenligner de avlesningene med den registrerte distansen.
Det som forblir ditt. Skriv formålet som en begrunnelse — "Heizungswartung, Schmidt" — ikke bare "jobb", og innen de sju dagene. Om kjøreboken din er ordnungsgemäß, er Finanzamts avgjørelse, for din kjørebok. Ingen app er godkjent på forhånd; se hvilken Fahrtenbuch-app Finanzamt godtar.
DriveHub finnes i App Store for iPhone. Tysklands øvrige Fahrtenbuch-regler står på Tyskland-siden. Å sette opp automatisk registrering tar noen minutter, én gang.
Kilder
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 og 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13. november 2012 – VI R 3/12; BFH, 10. april 2008 – VI R 38/06; BFH, 9. november 2005 – VI R 27/05; BFH, 16. november 2005 – VI R 64/04.
Denne siden gjengir hva Lohnsteuer-Richtlinien, BMF-skrivene og Bundesfinanzhof sier, og oppgir dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør din Steuerberater, og ta med kjøreboken.
Hele regelen med kildene den bygger på: Tyskland: krav til kjøreboken.