 DriveHub
Landengids · Duitsland · 7 min
Fahrtenbuch im Außendienst: dertig klanten per dag, en wat je mag weglaten
Je rijdt met een auto van de zaak van klant naar klant, en een volledige regel in het Fahrtenbuch voor elke stop zou langer duren dan het bezoek. Voor het Fahrtenbuch im Außendienst (de buitendienst) heeft de Duitse fiscus Erleichterungen (verlichtingen) die precies voor dit werk zijn bedoeld. Ze schrappen de route en de afstanden tussen de stops, tenzij een omweg groot is. Ze schrappen niet de klanten, en ze schrappen niet de kilometerstand.

Het korte antwoord
Ja, er zijn Erleichterungen voor het Fahrtenbuch im Außendienst, en ze zijn beperkter dan mensen hopen. Ze staan in de BMF-brief van 3 maart 2022, Rz. 30, niet in de Lohnsteuer-Richtlinien. Voor bestuurders met "täglich wechselnden Auswärtstätigkeiten" noemt de brief vijf beroepen: Automatenlieferanten, Kurierdienstfahrer, Handelsvertreter, Kundendienstmonteure en Pflegedienstmitarbeiter.
- Wat je mag weglaten: de route, en de afstanden tussen de stops van een ronde. Beide zijn alleen nodig waar de directe afstand en de werkelijk gereden afstand flink verschillen.
- Wat in plaats daarvan volstaat: vermelden welke klanten je bezoekt, op welke plaats.
- Wat blijft: de kilometerstand aan het begin en eind van elke Auswärtstätigkeit (werk buiten de deur), en een rittenboek dat doorlopend en tijdig wordt bijgehouden als één gesloten keten, privéritten inbegrepen. De klanten moeten in het rittenboek zelf staan, niet in een agenda ernaast.
Zelfstandigen hebben vergelijkbare verlichtingen in hun eigen brief, BMF 18 november 2009, Rz. 24–28, plus nog één: een genummerd klantenregister voor vaste bezorgrondes, dat de brief voor werknemers niet kent. Faalt het rittenboek van een werknemer toch, dan valt het privégebruik voor het hele jaar terug op de 1%-regeling.
Wat het volledige rittenboek vraagt
Het uitgangspunt is R 8.1 Abs. 9 Nr. 2 Satz 3 LStR. Voor zakelijke ritten vraagt het "i. d. R." — in de regel — om: "Datum und Kilometerstand zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit, Reiseziel und bei Umwegen auch die Reiseroute, Reisezweck und aufgesuchte Geschäftspartner."
Voor een vertegenwoordiger met acht afspraken is dat te doen. Voor een servicemonteur, een koerier of een zorgmedewerker met twintig of dertig stops niet. De BMF-brief zegt welke van deze gegevens mogen worden weggelaten, en wanneer. Let op de eenheid van de regel voor de kilometerstand: de stand wordt genoteerd "zu Beginn und am Ende jeder einzelnen Auswärtstätigkeit". De volledige lijst velden, privéritten en woon-werkverkeer staan in Fahrtenbuch of de 1%-regeling. Zakelijk rijden met je eigen auto in plaats van een auto van de zaak is een aparte vraag: zie een Dienstreise met je eigen auto.
De Erleichterungen in BMF Rz. 30, woord voor woord
De verlichtingen staan niet in de richtlijn en ook niet in de officiële toelichting daarbij: H 8.1 (9-10) LStH heeft geen lijst met Erleichterungen en verwijst naar de BMF-brief. BMF, 3 maart 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 30, begint met waar een rittenboek voor dient:
"Ein Fahrtenbuch soll die Zuordnung von Fahrten zur betrieblichen und beruflichen Sphäre darstellen und ermöglichen. Es muss laufend geführt werden und die berufliche Veranlassung plausibel erscheinen lassen und ggf. eine stichprobenartige Nachprüfung ermöglichen."
Dan de algemene regel:
"Auf einzelne in R 8.1 Absatz 9 Nummer 2 LStR geforderte Angaben kann verzichtet werden, soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird."
Dan het geval van de buitendienst:
"Bei Automatenlieferanten, Kurierdienstfahrern, Handelsvertretern, Kundendienstmonteuren und Pflegedienstmitarbeitern mit täglich wechselnden Auswärtstätigkeiten reicht es z. B. aus, wenn sie angeben, welche Kunden sie an welchem Ort aufsuchen. Angaben über die Reiseroute und zu den Entfernungen zwischen den Stationen einer Auswärtstätigkeit sind nur bei größerer Differenz zwischen direkter Entfernung und tatsächlicher Fahrtstrecke erforderlich."
De alinea gaat verder met aparte verlichtingen voor taxichauffeurs in hun Pflichtfahrgebiet, voor "Lehrfahrten" en "Fahrschulfahrten" van rij-instructeurs, en voor personen die beveiligd moeten worden.
Rz. 30 nauwkeurig gelezen
De lijst met beroepen is niet de enige deur. De genoemde beroepen zijn het uitgewerkte geval van de brief. De zin ervoor is algemeen: afzonderlijke gegevens mogen wegvallen "soweit wegen der besonderen Umstände im Einzelfall die erforderliche Aussagekraft und Überprüfungsmöglichkeit nicht beeinträchtigt wird". Voor de genoemde beroepen is de voorwaarde "täglich wechselnden Auswärtstätigkeiten". Een beroep buiten de lijst zou per geval aan de algemene zin moeten voldoen.
De toets is of het Finanzamt je nog kan controleren. De brief wil dat het zakelijke doel aannemelijk lijkt en dat een steekproef mogelijk is. Een regel als "Heizungswartung, Schmidt, Kassel-Wilhelmshöhe" laat iemand Schmidt bellen. "Kunden Nordhessen" niet.
Wat vervalt, is de route, niet de stops en niet de standen. De brief spreekt van "den Stationen einer Auswärtstätigkeit": een ronde bezoeken met meerdere stations. Wie je zag en waar, blijft erin, en de kilometerstanden ook. Hoe je ertussen reed, mag weg, tenzij de werkelijke afstand ruim boven de directe ligt. De brief noemt geen getal voor een "größere Differenz". Een omweg die de dag merkbaar langer maakt, schrijf je veiliger op.
De zeven dagen zijn een andere regel. Voor een rittenboek dat ritten automatisch vastlegt, aanvaardt Rz. 29 het doel en de zakenrelatie als tijdig als ze binnen maximaal zeven kalenderdagen worden ingevuld. Rz. 30 verandert wat je schrijft, niet wanneer. Wat een late invoer wel en niet kan herstellen, staat in een Fahrtenbuch dat achteraf is geschreven.
Wat de verlichtingen niet veranderen
Eén gesloten keten, privéritten inbegrepen. R 8.1 Abs. 9 Nr. 2 Satz 2 LStR wil nog steeds dat zakelijke en privékilometers "gesondert und laufend" worden vastgelegd. H 8.1 (9-10) LStH, met verwijzing naar BFH 9 november 2005 – VI R 27/05, wil het rittenboek nog steeds "zeitnah und in geschlossener Form", met elke rit en de totale kilometerstand aan het eind ervan. Niets in Rz. 30 heft dat op.
Een privéstop midden in een ronde. H 8.1 (9-10): "Der Übergang von der beruflichen zur privaten Nutzung des Fahrzeugs ist im Fahrtenbuch durch Angabe des bei Abschluss der beruflichen Fahrt erreichten Gesamtkilometerstands zu dokumentieren." Op de terugweg je kinderen ophalen is een nieuwe regel met een kilometerstand.
Geen representatieve periode. Satz 5: het rittenboek "kann nicht auf einen repräsentativen Zeitraum beschränkt werden, selbst wenn die Nutzungsverhältnisse keinen größeren Schwankungen unterliegen". Buitendienstmedewerkers wier weken op elkaar lijken, houden toch het hele jaar bij.
De kilometerstanden. Rz. 30 laat de klant en de plaats in de plaats komen van bestemming, doel en zakenrelatie, en verlicht alleen de route en de afstanden tussen de stations. Over de standen zegt het niets, dus R 8.1 wil ze nog steeds aan het begin en eind van elke Auswärtstätigkeit.
De klanten horen in het rittenboek, niet in de agenda
Het Bundesfinanzhof (de hoogste Duitse belastingrechter) besliste een buitendienstzaak precies op dit punt. In BFH, 13 november 2012 – VI R 3/12 noemde een handgeschreven rittenboek zakelijke ritten alleen "Außendienst", met "siehe Anlage". De klanten stonden in een uitdraai van de elektronische agenda van de werkgever. Het Finanzgericht had het rittenboek aanvaard; het BFH vernietigde dat. De Leitsatz:
"Die Ausgangs- und Endpunkte der jeweiligen Fahrten und die jeweils aufgesuchten Kunden und Geschäftspartner gehören zu den unverzichtbaren Angaben, die im Fahrtenbuch selbst zu machen sind. Die erforderlichen Mindestangaben können nicht durch anderweitige nicht im Fahrtenbuch selbst enthaltene Auflistungen ersetzt werden."
De overwegingen voegen toe: "Entsprechendes gilt für vom Arbeitgeber erstellte Listen und Ausdrucke des Terminkalenders." Leg dat naast Rz. 30, en de grens is duidelijk. De verlichting laat je minder schrijven over de rit. Ze laat de klanten nooit uit het rittenboek verhuizen naar de routeplanner, het planningssysteem of het CRM.
Een uitgewerkte dag
Fictieve bedragen, niet ontleend aan een regel. Een Kundendienstmonteur vertrekt op maandag 5 oktober 2026 en bezoekt klanten op vier plaatsen. Op weg naar huis stopt hij privé. Hij noteert bij elke stop de kilometerstand, zodat elke regel een eigen begin en eind heeft.
| Datum | Kilometerstand begin | Kilometerstand eind | Zakelijk / privé | Doel, klant en plaats |
|---|---|---|---|---|
| 05.10.2026 | 48 210 | 48 238 | Zakelijk | Heizungswartung, Schmidt, Kassel-Wilhelmshöhe |
| 05.10.2026 | 48 238 | 48 259 | Zakelijk | Störung Ofen, Bäckerei Krause, Baunatal |
| 05.10.2026 | 48 259 | 48 263 | Zakelijk | Wartung Klimagerät, Praxis Dr. Yilmaz, Baunatal |
| 05.10.2026 | 48 263 | 48 291 | Zakelijk | Ersatzteil eingebaut, Autohaus Weber, Vellmar |
| 05.10.2026 | 48 291 | 48 309 | Zakelijk | Rückfahrt |
| 05.10.2026 | 48 309 | 48 324 | Privé | — |
Het zakelijke deel is 28 + 21 + 4 + 28 + 18 = 48 309 − 48 210 = 99 km; het privétraject is 48 324 − 48 309 = 15 km. De stand van 48 309 aan het eind van het zakelijke deel is de overgang waar H 8.1 om vraagt. Wat Rz. 30 hem bespaart, is de route: geen straten tussen Kassel, Baunatal en Vellmar, omdat de ronde geen grotere omweg had. Had ze die wel — zeg een onderdeel opgehaald bij een depot ver van de directe lijn — dan kreeg dat traject zijn route.
Waarom niet één paar standen voor de hele ronde? De teksten staan één paar voor veel stops uitdrukkelijk maar in twee gevallen toe. Taxichauffeurs in hun Pflichtfahrgebiet mogen de stand "täglich zu Beginn und Ende der Gesamtheit dieser Fahrten" geven. En BMF 18 november 2009 Rz. 28 laat bij vaste bezorgrondes naar dezelfde klanten datum en kilometerstand "jeweils zu Beginn und Ende der Lieferfahrten" vastleggen, plus de nummers van de klanten. De voorwaarde: elke klant staat met naam en (bezorg)adres onder een nummer in een Kundenverzeichnis, en dat register wordt bij het rittenboek gevoegd. De registerverlichting staat in de brief alleen voor auto's die tot het ondernemingsvermogen horen; Rz. 30 van de brief voor werknemers heeft zo'n zin niet.
Voor een gewone service- of verkoopronde staat geen enkele regel uitdrukkelijk één paar voor de hele dag toe, en er is in geen van beide richtingen een BFH-uitspraak over gevonden. Wat de teksten voor werknemers wel zeggen: standen aan het begin en eind van elke Auswärtstätigkeit, met de stations opgesomd en alleen hun afstanden verlicht. Een stand bij elke stop, zoals hierboven, laat niets over om over te twisten. Een privéstop heeft altijd een eigen stand nodig.
Als je zelfstandige bent
De brief voor werknemers heeft een tegenhanger voor ondernemers. BMF, 18 november 2009 (gewijzigd in 2012) regelt de minimale inhoud en de verlichtingen in Rz. 24–28. Die minimale inhoud wordt per rit geteld: "Datum und Kilometerstand zu Beginn und Ende jeder einzelnen betrieblich/beruflich veranlassten Fahrt". Rz. 25 geeft dezelfde verlichting als Rz. 30 aan Handelsvertreter, Kurierdienstfahrer, Automatenlieferanten en anderen die regelmäßig lange afstanden met meerdere bestemmingen afleggen. Zij vermelden "welche Kunden an welchem Ort besucht wurden", en de afstanden alleen als het verschil groter is.
Rz. 26 en 27 gaan over taxichauffeurs en rij-instructeurs. Rz. 28 is het hierboven beschreven genummerde klantenregister voor vaste bezorgrondes — met de taxiverlichting een van maar twee die ook de kilometerstand verlichten, en alleen voor die rondes. Voor privéritten "genügen jeweils Kilometerangaben" (Rz. 29). Wordt het rittenboek niet aanvaard en is het zakelijke gebruik meer dan 50%, dan wordt het privégebruik volgens de 1%-regeling gewaardeerd (Rz. 30 van die brief).
Wat het kost als het rittenboek faalt
Het Finanzamt streept niet de twijfelachtige dagen weg. Het valt terug op de methode van 1% / 0,03%, en een breuk in de keten maakt het rittenboek voor het hele jaar ongeldig. Andere registraties kunnen het niet redden — H 8.1 (9-10) LStH, in lijn met BFH 16 november 2005 – VI R 64/04: "Eine Schätzung des Privatanteils anhand anderer Aufzeichnungen kommt nicht in Betracht." De rekensom van die terugval staat in het artikel over de 1%-regeling hierboven.
De verlichting uit de andere richting: "Kleinere Mängel führen nicht zur Verwerfung des Fahrtenbuchs, wenn die Angaben insgesamt plausibel sind" (H 8.1 (9-10), met verwijzing naar BFH 10 april 2008 – VI R 38/06). Welke vorm je ook bijhoudt, bewaar het tien jaar.
Hoe DriveHub past bij een dag met dertig stops
De verlichtingen verkorten wat je schrijft. Ze verkorten niet wat je rijdt, en een dag met dertig stops heeft dertig kansen dat er een ontbreekt.
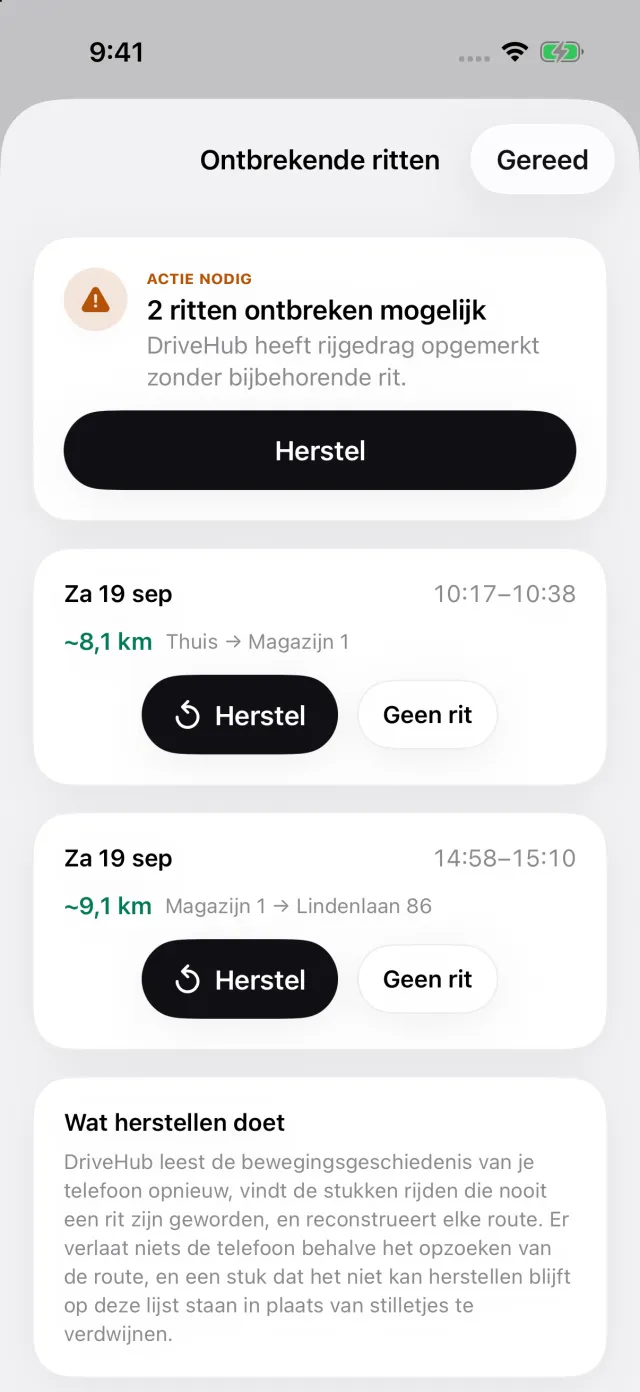
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Zakelijke en privéritten worden op dezelfde manier vastgelegd, dus het privétraject naar huis zit ook in de keten. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest. Heeft je iPhone rijden geregistreerd zonder bijbehorende rit, dan toont Ontbrekende ritten die, en Herstel bouwt de route opnieuw op.
Elke rit is een eigen rit, dus elke stop krijgt een eigen regel op het rapport. Het drukt de kilometerstand aan het begin en eind van elke rit af — getallen uit je eigen aflezingen, met doorgerekende standen gemarkeerd met ≈ — en de zakenrelatie die je bezocht. Koppel de locatie van een vaste klant één keer aan die klant, en latere bezoeken drukken die naam af. Elke latere wijziging van een rit staat op het rapport zelf. DriveHub kan je volgens een schema dat je zelf instelt om de echte kilometerstand van de auto vragen, en het rapport vergelijkt die standen met de vastgelegde afstand.
Wat van jou blijft. Schrijf het doel als een reden — "Heizungswartung, Schmidt" — niet alleen "zakelijk", en binnen de zeven dagen. Of je rittenboek ordnungsgemäß is, beslist het Finanzamt, voor jouw rittenboek. Geen enkele app wordt vooraf goedgekeurd; zie welke Fahrtenbuch-app het Finanzamt accepteert.
DriveHub staat in de App Store voor iPhone. De andere Duitse regels voor het Fahrtenbuch staan op de pagina over Duitsland. Automatische registratie instellen kost een paar minuten, één keer.
Bronnen
- R 8.1 Abs. 9 Nr. 2 Sätze 2–5 LStR; H 8.1 (9-10) LStH — Amtliches Lohnsteuer-Handbuch 2026.
- BMF-Schreiben vom 3. März 2022 – IV C 5 - S 2334/21/10004 :001, Rz. 29 en 30 (LStH 2026 Anhang 24 IV.1).
- BMF-Schreiben vom 18. November 2009 – IV C 6 – S 2177/07/10004, Rz. 24–30.
- BFH, 13 november 2012 – VI R 3/12; BFH, 10 april 2008 – VI R 38/06; BFH, 9 november 2005 – VI R 27/05; BFH, 16 november 2005 – VI R 64/04.
Deze pagina geeft weer wat de Lohnsteuer-Richtlinien, de BMF-brieven en het Bundesfinanzhof zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je Steuerberater — en neem het rittenboek mee.
De volledige regel, met de bronnen waarop die berust: Duitsland: eisen aan de rittenregistratie.