 DriveHub
Guia por país · Reino Unido · 7 min
Carro próprio a trabalho no Reino Unido: 55p por milha e o Mileage Allowance Relief
Você usa o próprio carro a trabalho no Reino Unido. O HMRC publica um valor por milha, mas o seu empregador não é obrigado a pagá-lo. Pedir a diferença, o chamado Mileage Allowance Relief, depende de um total anual, da sua alíquota e de um prazo de quatro anos.

A resposta curta
- Qual é o valor? Para 2026-27, 55p por milha nas primeiras 10 000 milhas a trabalho e 25p depois. Até 5 de abril de 2026 era 45p e 25p.
- O meu empregador é obrigado a pagar? Não. O HMRC chama o valor de referência (advisory), e o empregador pode pagar mais ou menos.
- O que eu recebo é tributado? Não até o valor aprovado pelo HMRC para o ano. O que passar disso é tributável.
- Recebeu menos, ou nada? Você pode pedir o Mileage Allowance Relief sobre a diferença. Ele vale o imposto sobre a diferença, e não a diferença em si.
- Como eu peço? Online ou no formulário P87, até £ 2 500 de despesas por ano. Acima disso, ou se você entrega Self Assessment, na própria declaração.
- Do que eu preciso? Um registro de quilometragem com o motivo, o postcode de partida e o postcode de chegada de cada viagem, um registro por emprego.
- Até quando para trás? O ano fiscal corrente e os quatro anteriores. O ano mais antigo ainda aberto, 2022-23, fecha em 5 de abril de 2027.
- O trajeto casa–trabalho conta? Não. Ir de casa a um local de trabalho permanente nunca é milha a trabalho.
55p por milha desde 6 de abril de 2026, com efeito retroativo
O valor aprovado para carro ou van está na ITEPA 2003 s. 230(2). O Taxation (Energy and Vehicles) Act 2026, s. 2 o aumentou: "for '45p' substitute '55p'", com efeito "for the tax year 2026-27 and subsequent tax years."
O documento de política do HMRC: "The increase is retrospective taking effect from 6 April 2026." Então uma viagem em 10 de abril de 2026 conta para o valor aprovado de 2026-27, a 55p nas primeiras 10 000 milhas, mesmo que o seu empregador tenha pago 45p na época.
O manual de rendimentos do trabalho do HMRC, o EIM31240, traz as duas tabelas:
| Ano fiscal | Primeiras 10 000 milhas | Depois de 10 000 milhas |
|---|---|---|
| 2011-12 a 2025-26 | 45p | 25p |
| 2026-27 em diante | 55p | 25p |
Moto é 24p e bicicleta 20p por milha nas duas. O governo vai apresentar uma revisão dos valores posteriores a 2026-27 no Budget 2026.
O meu empregador é obrigado a pagar 55p por milha?
Não. O valor define o que é isento, e não o que devem a você. O documento de política: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
A comparação é um total anual, e não viagem a viagem
A Section 229(1) é a isenção: "No liability to income tax arises in respect of approved mileage allowance payments". A Section 229(3) aprova os pagamentos só enquanto o total do ano ficar dentro do valor aprovado (approved amount), que a s. 230(1) define como "M×R": as suas milhas a trabalho no ano vezes o valor.
Por isso as 10 000 milhas a 55p são contadas sobre o ano fiscal, e não por viagem ou por mês, e você não pode ser tributado por um excesso e pedir a dedução no mesmo ano para o mesmo tipo de veículo (EIM31330). Carro e van são um tipo só: as milhas e os pagamentos dos dois se somam (EIM31240).
Três exemplos com números
Recebeu 45p por 6 000 milhas em 2026-27.
- Valor aprovado: 6 000 × 55p = £ 3 300
- Recebido: 6 000 × 45p = £ 2 700
- Mileage Allowance Relief: £ 3 300 − £ 2 700 = £ 600
Recebeu 45p por 20 000 milhas em 2026-27. A faixa cai para 25p depois de 10 000 milhas, então o total do ano vai no sentido contrário.
- Valor aprovado: 10 000 × 55p + 10 000 × 25p = £ 5 500 + £ 2 500 = £ 8 000
- Recebido: 20 000 × 45p = £ 9 000
- Nenhuma dedução. As £ 1 000 acima do valor aprovado são tributáveis.
Recebeu 25p por 4 000 milhas em 2025-26. O valor daquele ano é 45p.
- Valor aprovado: 4 000 × 45p = £ 1 800
- Recebido: 4 000 × 25p = £ 1 000
- Mileage Allowance Relief: £ 1 800 − £ 1 000 = £ 800
Um empregador que pagava 45p por milha até 5 de abril de 2026 não deixava diferença nenhuma naqueles anos. Se ele continua pagando 45p, abre-se uma diferença em 6 de abril de 2026 para quem roda menos de 15 000 milhas a trabalho no ano. Em 15 000, 55p nas primeiras 10 000 e 25p no resto dão £ 6 750, o mesmo que 45p sobre todas elas.
O Mileage Allowance Relief é o imposto sobre a diferença, e não a diferença
A dedução sai do seu rendimento tributável; ninguém paga a diferença a você. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
O gov.uk põe isso em números: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." As £ 600 do primeiro exemplo valem £ 120 a 20 % e £ 240 a 40 %.
Você também precisa ter imposto contra o qual abatê-la: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Para o ano corrente, o HMRC "will usually adjust your tax code so you pay less tax"; para anos anteriores, ele "will either adjust your tax code or give you a tax refund."
Dois empregos: uma faixa ou duas
As 10 000 milhas são contadas por emprego (s. 230(3)–(4)). Dois empregos em empregadores sem ligação entre si têm cada um as suas próprias 10 000 milhas a 55p; empregos associados (o mesmo empregador, o controle de uma mesma pessoa, ou empresas associadas) dividem uma única contagem. O gov.uk também pede um registro separado para cada emprego; mais em postcodes e a faixa de 10 000 milhas.
O que o valor já cobre
O valor por milha é toda a dedução para um carro próprio. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". O gov.uk diz que o valor "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Os pagamentos por passageiro (5p por milha por colega levado) são do empregador, que pode pagá-los isentos; se o seu não paga, não há nada a pedir de volta (EIM31410).
Posso pedir o trajeto casa–trabalho?
Não. A dedução conta apenas "business travel". A Section 236(1) a define pelas regras de deslocamento das ss. 337 a 342, e a s. 338(3) exclui o "ordinary commuting": o deslocamento entre "(a) the employee's home and a permanent workplace".
As notas do P87 acrescentam: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." O trabalho híbrido não muda isso: o guia 490 do HMRC diz que as viagens de casa até o escritório-base "will be ordinary commuting" (capítulo 3).
Quando um local deixa de ser temporário, e como funcionam os testes dos 24 meses e dos 40 %, está em trajeto casa–trabalho ou local de trabalho temporário.
Como pedir o Mileage Allowance Relief?
Quem entrega Self Assessment pede na declaração. O gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Todos os outros podem usar o serviço online de pedido do HMRC. Duas respostas mandam você para outro caminho: despesas de mais de £ 2 500 num ano fiscal vão para o Self Assessment, e mais de 5 empregos vão para o formulário em papel.
Pelo correio, no formulário P87. O gov.uk permite isso se o pedido estiver dentro de 4 anos do fim do ano fiscal, "your total expenses claim for each tax year is £2,500 or less", e se você pagou imposto naquele ano. "We'll reject postal claims that do not use this form." As £ 2 500 são o total de todos os seus empregos, e o formulário é recusado sem o número de referência PAYE de cada empregador.
Quatro anos, e o mais antigo fecha em abril
Um pedido não pode ser feito "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). O ano mais antigo ainda aberto é 2022-23. Quatro anos depois do seu fim, em 5 de abril de 2023, é 5 de abril de 2027; depois disso, uma diferença de 2022-23 não pode mais ser pedida.
O que mandar
A página de comprovantes do serviço online: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
As notas do P87 falam da carta de outro jeito: "a letter from your employer is required if they did not pay any of your mileage payments". Nenhuma das duas páginas diz qual prevalece, então siga o caminho que você está usando. Online, quem escreve a carta é você. No P87, ela vem do seu empregador; se o seu não pagou nada, peça a carta antes de preencher o formulário.
O que o registro precisa mostrar
O gov.uk lista o que o registro deve conter: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." E também manda "keep records of the dates and mileage of your work journeys".
O guia do HMRC para empregados acrescenta: "Employees must be able to substantiate the statements they make." Quando a dedução foi inflada, o HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, capítulo 12).
Como empregado, guarde os registros pelo menos até o primeiro aniversário do 31 de janeiro seguinte ao ano fiscal (TMA 1970 s. 12B(2)(b)), o que os guias do HMRC arredondam para 22 meses. Para um registro de 2026-27, isso é 31 de janeiro de 2029. Se você for chamado a entregar uma declaração de Self Assessment daquele ano, guarde-os até que o HMRC não possa mais abrir uma fiscalização (enquiry) sobre ela, ou até que a fiscalização aberta seja encerrada, se isso for depois.
Papel, planilha e app podem todos produzir esse registro; formas de manter um registro de quilometragem compara os três. Se em vez disso o seu empregador der um carro da empresa, veja carro da empresa e combustível particular.
Como o DriveHub facilita isso
O que falta num pedido é a viagem que ninguém anotou, e o postcode de onde você saiu.
Com o acesso à localização em Sempre, o DriveHub registra todas as viagens em segundo plano — e, se algum dia deixar uma passar, avisa você. Ele guarda a data, as duas pontas e a distância. Depois você marca cada viagem como Trabalho ou Pessoal e acrescenta o motivo com as suas próprias palavras.
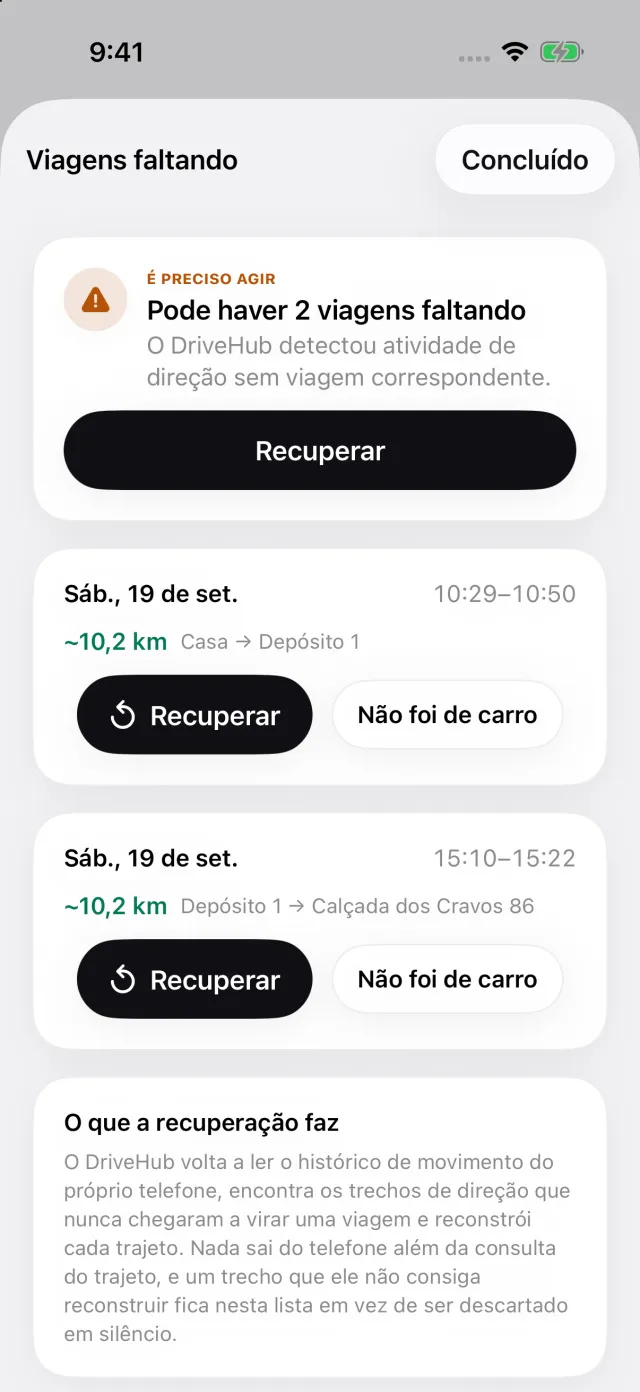
Se o seu iPhone registrou deslocamento de carro sem uma viagem correspondente, um cartão Viagens perdidas aparece na aba Viagens. Ele abre a lista de Viagens faltando, onde Recuperar reconstrói o trajeto — antes de o pedido ser enviado, e não depois.
O relatório imprime a data, os dois endereços, a distância e o seu motivo para cada viagem. Ele conta a faixa de 10 000 milhas por emprego e pode ser limitado a um único emprego, como o HMRC pede. Quando você informa quanto cada empregador paga por milha, ele imprime o Mileage Allowance Relief: o valor aprovado do HMRC, por faixa, menos o que foi pago. Se você não informou quanto uma viagem rendeu, ela fica fora desse valor; o DriveHub não presume que você não recebeu nada.
Onde o DriveHub para: ele não envia nada ao HMRC. Um trajeto que ele não registrou e não consegue recuperar, porque o celular estava desligado, sem bateria ou em Modo Avião, fica fora do relatório até você adicioná-lo à mão. Ele não sabe se dois empregadores são associados; se forem, indique um único empregador para os dois. Ele não decide se um local é um local de trabalho permanente.
O DriveHub está na App Store para iPhone. As regras britânicas que ele segue estão na página do Reino Unido, e configurar o registro automático leva alguns minutos, uma vez só.
Esta página reproduz o que dizem o HMRC e a legislação, com as referências, para que você possa conferir. Não é consultoria tributária e não conhece a sua situação. Quando houver dinheiro em jogo, consulte o setor de folha de pagamento do seu empregador ou o seu contador — e leve o registro.
A regra completa, com as normas de onde ela vem: Reino Unido: requisitos do registro de quilometragem.