 DriveHub
Guide pays · Royaume-Uni · 7 min
Sa propre voiture pour le travail au Royaume-Uni : 55p par mile et la Mileage Allowance Relief
Vous utilisez votre propre voiture pour le travail au Royaume-Uni. HMRC publie un taux par mile, mais votre employeur n'est pas tenu de le verser. Réclamer la différence, la Mileage Allowance Relief, dépend d'un total annuel, de votre taux d'imposition et d'un délai de quatre ans.

La réponse courte
- Quel est le taux ? Pour 2026-27, 55p par mile pour les 10 000 premiers miles professionnels et 25p au-delà. Jusqu'au 5 avril 2026, c'était 45p et 25p.
- Mon employeur doit-il le verser ? Non. HMRC qualifie ce taux d'indicatif, et l'employeur peut verser plus ou moins.
- Ce que je reçois est-il imposé ? Pas jusqu'au montant approuvé par HMRC pour l'année. Tout ce qui le dépasse est imposable.
- Payé moins, ou rien ? Vous pouvez réclamer la Mileage Allowance Relief sur la différence. Elle vaut l'impôt sur l'écart, pas l'écart lui-même.
- Comment la réclamer ? En ligne ou sur le formulaire P87, jusqu'à 2 500 £ de frais par an. Au-delà, ou si vous déposez une déclaration Self Assessment, dans la déclaration.
- De quoi ai-je besoin ? D'un relevé kilométrique indiquant le motif, le code postal de départ et le code postal d'arrivée de chaque trajet, un relevé par emploi.
- Jusqu'où remonter ? L'année fiscale en cours et les quatre précédentes. La plus ancienne encore ouverte, 2022-23, se ferme le 5 avril 2027.
- Le trajet domicile-travail compte-t-il ? Non. Le trajet entre le domicile et un lieu de travail permanent n'est jamais un mile professionnel.
55p par mile depuis le 6 avril 2026, avec effet rétroactif
Le taux approuvé pour une voiture ou une camionnette figure à l'ITEPA 2003 s. 230(2). Le Taxation (Energy and Vehicles) Act 2026, s. 2 l'a relevé : "for '45p' substitute '55p'", avec effet "for the tax year 2026-27 and subsequent tax years."
La note de politique de HMRC : "The increase is retrospective taking effect from 6 April 2026." Un trajet du 10 avril 2026 compte donc dans le montant approuvé de 2026-27, à 55p pour les 10 000 premiers miles, même si votre employeur vous a versé 45p à l'époque.
Le manuel de HMRC sur les revenus salariaux, EIM31240, reproduit les deux barèmes :
| Année fiscale | 10 000 premiers miles | Au-delà de 10 000 miles |
|---|---|---|
| 2011-12 à 2025-26 | 45p | 25p |
| À partir de 2026-27 | 55p | 25p |
Une moto est à 24p et un vélo à 20p par mile dans les deux cas. Le gouvernement présentera un réexamen des taux au-delà de 2026-27 lors du Budget 2026.
Mon employeur doit-il me verser 55p par mile ?
Non. Le taux fixe ce qui est exonéré, pas ce qui vous est dû. La note de politique : "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
La comparaison se fait sur le total de l'année, pas trajet par trajet
La section 229(1) pose l'exonération : "No liability to income tax arises in respect of approved mileage allowance payments". La section 229(3) n'approuve les versements que dans la mesure où le total de l'année reste dans le montant approuvé (approved amount), que la s. 230(1) définit comme "M×R" : vos miles professionnels de l'année multipliés par le taux.
Les 10 000 miles à 55p se comptent donc sur l'année fiscale, et non par trajet ou par mois, et vous ne pouvez pas être imposé sur un excédent et réclamer un dégrèvement la même année pour le même type de véhicule (EIM31330). Voitures et camionnettes forment un seul type : leurs miles et leurs versements s'additionnent (EIM31240).
Trois exemples chiffrés
Payé 45p pour 6 000 miles en 2026-27.
- Montant approuvé : 6 000 × 55p = 3 300 £
- Versé : 6 000 × 45p = 2 700 £
- Mileage Allowance Relief : 3 300 £ − 2 700 £ = 600 £
Payé 45p pour 20 000 miles en 2026-27. Le taux tombe à 25p après 10 000 miles, si bien que le total de l'année bascule dans l'autre sens.
- Montant approuvé : 10 000 × 55p + 10 000 × 25p = 5 500 £ + 2 500 £ = 8 000 £
- Versé : 20 000 × 45p = 9 000 £
- Aucun dégrèvement. Les 1 000 £ au-dessus du montant approuvé sont imposables.
Payé 25p pour 4 000 miles en 2025-26. Le taux de cette année-là est de 45p.
- Montant approuvé : 4 000 × 45p = 1 800 £
- Versé : 4 000 × 25p = 1 000 £
- Mileage Allowance Relief : 1 800 £ − 1 000 £ = 800 £
Un employeur qui versait 45p par mile jusqu'au 5 avril 2026 ne laissait aucun écart pour ces années-là. S'il verse toujours 45p, un écart s'ouvre le 6 avril 2026 pour quiconque roule moins de 15 000 miles professionnels dans l'année. À 15 000, 55p sur les 10 000 premiers et 25p sur le reste donnent 6 750 £, soit autant que 45p sur la totalité.
La Mileage Allowance Relief, c'est l'impôt sur l'écart, pas l'écart
Le dégrèvement est une déduction de votre salaire imposable, pas le versement de la différence. ITEPA 2003 s. 232(1) : "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk le chiffre : "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Les 600 £ du premier exemple valent 120 £ au taux de 20 % et 240 £ au taux de 40 %.
Il faut aussi un impôt sur lequel l'imputer : "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Pour l'année en cours, HMRC "will usually adjust your tax code so you pay less tax" ; pour les années antérieures, il "will either adjust your tax code or give you a tax refund."
Deux emplois, un palier ou deux
Les 10 000 miles se comptent par emploi (s. 230(3)–(4)). Deux emplois chez des employeurs sans lien ont chacun leurs 10 000 miles à 55p ; des emplois associés (le même employeur, des employeurs contrôlés par une même personne, ou des sociétés associées) partagent un seul décompte. gov.uk demande aussi un relevé distinct pour chaque emploi ; voir les codes postaux et le palier des 10 000 miles.
Ce que le taux couvre déjà
Pour une voiture personnelle, le taux au mile est tout le dégrèvement. EIM31330 : "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk précise que le taux "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
L'indemnité passager (5p par mile et par collègue transporté) est versée en franchise d'impôt par l'employeur s'il le veut ; si le vôtre ne la verse pas, il n'y a rien à récupérer (EIM31410).
Puis-je déduire mon trajet domicile-travail ?
Non. Le dégrèvement ne compte que les "business travel". La section 236(1) les définit par renvoi aux règles de déplacement des ss. 337 à 342, et la s. 338(3) en exclut l'"ordinary commuting" : le trajet entre "(a) the employee's home and a permanent workplace".
La notice du P87 ajoute : "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Le travail hybride n'y change rien : le guide 490 de HMRC indique que les trajets du domicile au bureau de rattachement "will be ordinary commuting" (chapitre 3).
Quand un site cesse d'être temporaire, et comment fonctionnent les critères des 24 mois et des 40 % : voir trajet domicile-travail ou lieu de travail temporaire.
Comment réclamer la Mileage Allowance Relief ?
Ceux qui déposent une déclaration Self Assessment la réclament dans leur déclaration. gov.uk : "If you complete a Self Assessment tax return, you must claim through your tax return instead."
En ligne. Tous les autres peuvent utiliser le service de demande en ligne de HMRC. Deux réponses vous renvoient ailleurs : plus de 2 500 £ de frais sur une année fiscale mènent au Self Assessment, et plus de 5 emplois au formulaire papier.
Par courrier, sur le formulaire P87. gov.uk l'admet si la demande intervient dans les 4 ans suivant la fin de l'année fiscale, si "your total expenses claim for each tax year is £2,500 or less", et si vous avez payé de l'impôt cette année-là. "We'll reject postal claims that do not use this form." Les 2 500 £ s'entendent tous emplois confondus, et le formulaire est rejeté sans le numéro de référence PAYE de chaque employeur.
Quatre ans, et la plus ancienne année se ferme en avril
Une demande ne peut pas être présentée "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). La plus ancienne année encore ouverte est 2022-23. Quatre ans après sa fin, le 5 avril 2023, on arrive au 5 avril 2027 ; passé cette date, un écart de 2022-23 ne peut plus être réclamé du tout.
Ce qu'il faut envoyer
La page des justificatifs du service en ligne : "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
La notice du P87 formule la lettre autrement : "a letter from your employer is required if they did not pay any of your mileage payments". Aucune des deux pages ne dit laquelle prévaut ; suivez donc la voie que vous utilisez. En ligne, cette lettre, c'est vous qui l'écrivez. Sur un P87, elle vient de votre employeur ; si le vôtre n'a rien versé, demandez-la-lui avant de remplir le formulaire.
Ce que le relevé doit faire apparaître
gov.uk énumère ce que le relevé doit comporter : "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." La page demande aussi de "keep records of the dates and mileage of your work journeys".
Le guide de HMRC pour les salariés ajoute : "Employees must be able to substantiate the statements they make." Lorsqu'un dégrèvement a été surévalué, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, chapitre 12).
En tant que salarié, conservez les relevés au moins jusqu'au premier anniversaire du 31 janvier qui suit l'année fiscale (TMA 1970 s. 12B(2)(b)), ce que les guides de HMRC arrondissent à 22 mois. Pour un relevé 2026-27, cela mène au 31 janvier 2029. Si l'on vous adresse une déclaration Self Assessment pour l'année, gardez-les jusqu'à ce que HMRC ne puisse plus ouvrir de contrôle (enquiry) sur cette déclaration, ou jusqu'à la clôture de son contrôle, si c'est plus tard.
Le papier, un tableur et une app peuvent tous produire ce relevé ; quatre façons de tenir un relevé kilométrique les compare. Si votre employeur vous fournit plutôt une voiture de société, voir voiture de société et carburant privé.
Comment DriveHub vous facilite la tâche
Ce qui manque dans une demande, c'est le trajet que personne n'a noté, et le code postal d'où vous êtes parti.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, les deux extrémités et la distance. Ensuite, vous marquez chaque trajet Professionnel ou Privé, et ajoutez le motif avec vos propres mots.
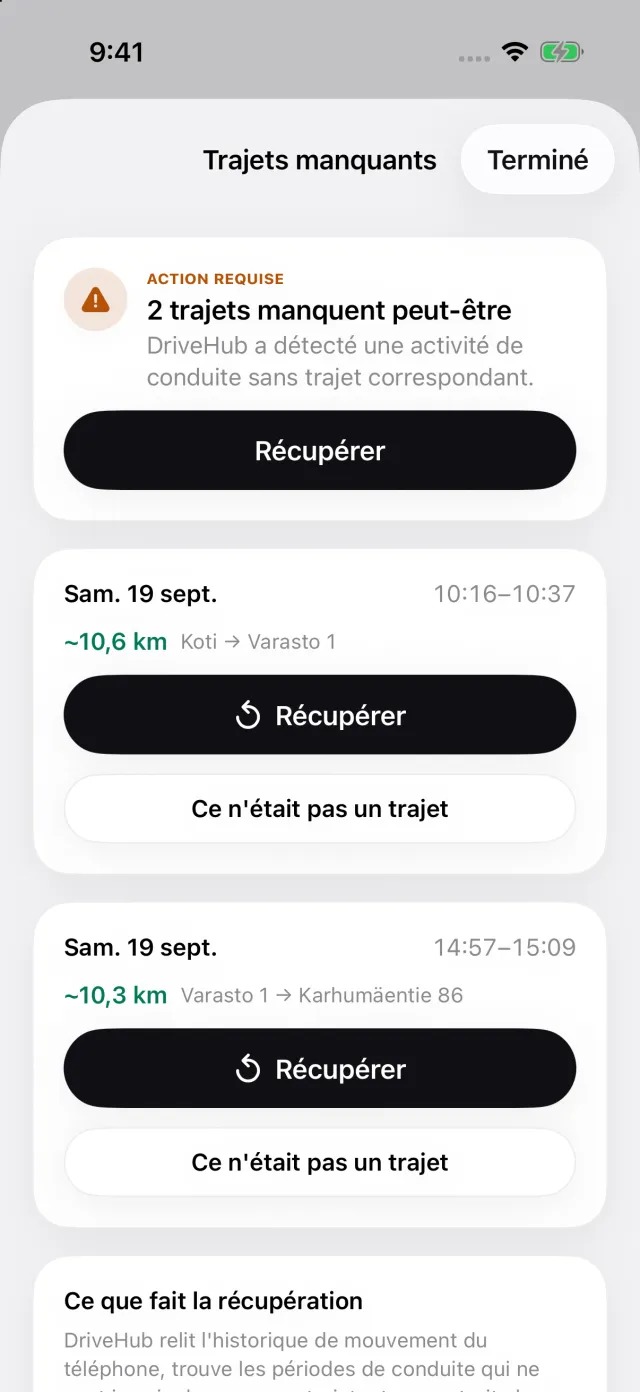
Si votre iPhone a enregistré de la conduite sans trajet correspondant, une story Trajets manqués apparaît dans l'onglet Trajets. Elle ouvre la liste des trajets manquants, où Récupérer reconstruit l'itinéraire, avant que la demande ne parte plutôt qu'après.
Le rapport imprime la date, les deux adresses, la distance et votre motif pour chaque trajet. Il décompte le palier des 10 000 miles par emploi et peut être limité à un seul emploi, comme le demande HMRC. Lorsque vous indiquez ce que chaque employeur verse au mile, il imprime la Mileage Allowance Relief : le montant approuvé par HMRC, paliers compris, moins ce qui a été versé. Si vous n'avez pas indiqué ce qu'un trajet vous a rapporté, il reste hors de ce calcul ; DriveHub ne suppose pas que vous n'avez rien reçu.
Là où DriveHub s'arrête : il ne dépose rien auprès de HMRC. Un trajet qu'il n'a pas enregistré et ne peut pas récupérer, parce que le téléphone était éteint, déchargé ou en mode Avion, reste hors du rapport jusqu'à ce que vous l'ajoutiez à la main. Il ne sait pas si deux employeurs sont associés ; s'ils le sont, désignez un même employeur pour les deux. Il ne décide pas si un site est un lieu de travail permanent.
DriveHub est sur l'App Store pour iPhone. Les règles britanniques qu'il applique figurent sur la page Royaume-Uni, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent HMRC et la loi, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez le service paie de votre employeur ou votre comptable — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : Royaume-Uni : exigences du journal kilométrique.