 DriveHub
Länderratgeber · Vereinigtes Königreich · 7 Min.
Das eigene Auto für die Arbeit in UK: 55p je Meile und Mileage Allowance Relief
Sie fahren in UK Ihr eigenes Auto für die Arbeit. HMRC veröffentlicht einen Satz je Meile, doch Ihr Arbeitgeber muss ihn nicht zahlen. Ob Sie die Differenz als Mileage Allowance Relief zurückbekommen, hängt von einer Jahressumme, Ihrem Steuersatz und einer Vierjahresfrist ab.

Die kurze Antwort
- Wie hoch ist der Satz? Für 2026-27 55p je Meile für die ersten 10 000 geschäftlichen Meilen und 25p danach. Bis zum 5. April 2026 waren es 45p und 25p.
- Muss mein Arbeitgeber ihn zahlen? Nein. HMRC nennt den Satz eine Empfehlung; Arbeitgeber dürfen mehr oder weniger zahlen.
- Wird das Gezahlte besteuert? Nicht bis zum anerkannten Jahresbetrag (approved amount) von HMRC. Alles darüber ist steuerpflichtig.
- Weniger bekommen oder gar nichts? Dann können Sie für die Differenz Mileage Allowance Relief beantragen. Sie ist die Steuer auf die Differenz wert, nicht die Differenz selbst.
- Wie beantrage ich sie? Online oder mit dem Formular P87, bis zu 2 500 £ Ausgaben im Jahr. Darüber, oder wenn Sie eine Self-Assessment-Erklärung abgeben, in der Steuererklärung.
- Was brauche ich? Ein Fahrtenbuch mit dem Grund, der Postleitzahl am Start und der Postleitzahl am Ziel jeder Fahrt, eines je Beschäftigungsverhältnis.
- Wie weit zurück? Das laufende Steuerjahr und die vier davor. Das älteste offene Jahr, 2022-23, schließt am 5. April 2027.
- Zählt der Arbeitsweg? Nein. Die Fahrt von zu Hause zu einer dauerhaften Arbeitsstätte ist nie eine geschäftliche Meile.
55p je Meile ab dem 6. April 2026, rückwirkend
Der anerkannte Satz für Pkw und Transporter steht in ITEPA 2003 s. 230(2). Der Taxation (Energy and Vehicles) Act 2026, s. 2 hat ihn angehoben: "for '45p' substitute '55p'", mit Wirkung "for the tax year 2026-27 and subsequent tax years."
Das Policy Paper von HMRC: "The increase is retrospective taking effect from 6 April 2026." Eine Fahrt am 10. April 2026 zählt also zum anerkannten Betrag für 2026-27, mit 55p für die ersten 10 000 Meilen, auch wenn Ihr Arbeitgeber damals 45p gezahlt hat.
HMRCs Handbuch zu Arbeitseinkünften, EIM31240, druckt beide Tabellen:
| Steuerjahr | Erste 10 000 Meilen | Nach 10 000 Meilen |
|---|---|---|
| 2011-12 bis 2025-26 | 45p | 25p |
| ab 2026-27 | 55p | 25p |
Ein Motorrad bringt in beiden 24p, ein Fahrrad 20p je Meile. Eine Überprüfung der Sätze über 2026-27 hinaus will die Regierung mit dem Budget 2026 vorlegen.
Muss mein Arbeitgeber 55p je Meile zahlen?
Nein. Der Satz legt fest, was steuerfrei ist, nicht was man Ihnen schuldet. Das Policy Paper: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Verglichen wird die Jahressumme, nicht Fahrt für Fahrt
Section 229(1) ist die Befreiung: "No liability to income tax arises in respect of approved mileage allowance payments". Nach Section 229(3) sind die Zahlungen nur so weit anerkannt, wie die Jahressumme innerhalb des approved amount bleibt, den s. 230(1) als "M×R" definiert: Ihre geschäftlichen Meilen im Jahr mal den Satz.
Die 10 000 Meilen zu 55p werden also über das Steuerjahr gezählt, nicht je Fahrt oder je Monat, und Sie können nicht im selben Jahr für dieselbe Fahrzeugart einen Überschuss versteuern und zugleich eine Relief beantragen (EIM31330). Pkw und Transporter gelten als eine Art: Ihre Meilen und Zahlungen werden zusammengerechnet (EIM31240).
Drei Rechenbeispiele
45p für 6 000 Meilen in 2026-27 erhalten.
- Anerkannter Betrag: 6 000 × 55p = 3 300 £
- Gezahlt: 6 000 × 45p = 2 700 £
- Mileage Allowance Relief: 3 300 £ − 2 700 £ = 600 £
45p für 20 000 Meilen in 2026-27 erhalten. Nach 10 000 Meilen fällt die Staffel auf 25p, also kippt die Jahressumme in die andere Richtung.
- Anerkannter Betrag: 10 000 × 55p + 10 000 × 25p = 5 500 £ + 2 500 £ = 8 000 £
- Gezahlt: 20 000 × 45p = 9 000 £
- Keine Relief. Die 1 000 £ über dem anerkannten Betrag sind steuerpflichtig.
25p für 4 000 Meilen in 2025-26 erhalten. Der Satz jenes Jahres beträgt 45p.
- Anerkannter Betrag: 4 000 × 45p = 1 800 £
- Gezahlt: 4 000 × 25p = 1 000 £
- Mileage Allowance Relief: 1 800 £ − 1 000 £ = 800 £
Ein Arbeitgeber, der bis zum 5. April 2026 45p je Meile gezahlt hat, hat in diesen Jahren keine Lücke hinterlassen. Zahlt er weiterhin 45p, entsteht ab dem 6. April 2026 eine Lücke für alle, die im Jahr unter 15 000 geschäftlichen Meilen bleiben. Bei 15 000 ergeben 55p auf die ersten 10 000 und 25p auf den Rest 6 750 £, genauso viel wie 45p auf alle.
Mileage Allowance Relief ist die Steuer auf die Differenz, nicht die Differenz
Die Relief ist ein Abzug von Ihrem steuerpflichtigen Arbeitslohn, keine Auszahlung der Differenz. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk rechnet es vor: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Die 600 £ aus dem ersten Beispiel sind bei 20 % 120 £ wert und bei 40 % 240 £.
Sie brauchen außerdem Steuer, gegen die sie verrechnet wird: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Für das laufende Jahr gilt: HMRC "will usually adjust your tax code so you pay less tax"; für frühere Jahre: HMRC "will either adjust your tax code or give you a tax refund."
Zwei Jobs, eine Staffel oder zwei
Die 10 000 Meilen werden je Beschäftigungsverhältnis gezählt (s. 230(3)–(4)). Zwei Jobs bei nicht verbundenen Arbeitgebern haben jeweils eigene 10 000 Meilen zu 55p; verbundene Beschäftigungsverhältnisse (derselbe Arbeitgeber, Kontrolle durch dieselbe Person oder verbundene Gesellschaften) teilen sich eine Zählung. gov.uk verlangt außerdem für jeden Job ein eigenes Fahrtenbuch; mehr dazu unter Postleitzahlen und die Staffel von 10 000 Meilen.
Was der Satz bereits abdeckt
Beim eigenen Auto ist der Meilensatz die gesamte Relief. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk sagt, der Satz "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Mitfahrerzahlungen (5p je Meile für jeden mitgenommenen Kollegen) kann nur der Arbeitgeber steuerfrei leisten; zahlt Ihrer sie nicht, gibt es nichts zurückzufordern (EIM31410).
Kann ich meinen Arbeitsweg geltend machen?
Nein. Die Relief zählt nur "business travel". Section 236(1) definiert sie über die Reiseregeln in ss. 337 bis 342, und s. 338(3) nimmt "ordinary commuting" heraus: Fahrten zwischen "(a) the employee's home and a permanent workplace".
Die P87-Erläuterungen ergänzen: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Hybrides Arbeiten ändert daran nichts: HMRCs Leitfaden 490 sagt, Fahrten von zu Hause ins Stammbüro "will be ordinary commuting" (Kapitel 3).
Wann eine Einsatzstelle aufhört, vorübergehend zu sein, und wie die Tests mit 24 Monaten und 40 % funktionieren, steht unter Arbeitsweg oder vorübergehende Arbeitsstätte.
Wie beantrage ich Mileage Allowance Relief?
Wer Self Assessment abgibt, beantragt sie in der Erklärung. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Alle anderen können HMRCs Online-Antragsdienst nutzen. Zwei Antworten leiten Sie woandershin: Ausgaben von mehr als 2 500 £ in einem Steuerjahr gehen ins Self Assessment, mehr als 5 Jobs aufs Papierformular.
Per Post, mit dem Formular P87. gov.uk erlaubt das, wenn der Antrag innerhalb von 4 Jahren nach Ende des Steuerjahres gestellt wird, "your total expenses claim for each tax year is £2,500 or less" und Sie in dem Jahr Steuern gezahlt haben. "We'll reject postal claims that do not use this form." Die 2 500 £ sind die Summe über alle Ihre Jobs, und das Formular wird ohne die PAYE-Referenznummer jedes Arbeitgebers abgelehnt.
Vier Jahre, und das älteste Jahr schließt im April
Ein Antrag ist nicht möglich "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Das älteste offene Jahr ist 2022-23. Vier Jahre nach seinem Ende am 5. April 2023 ist der 5. April 2027; danach lässt sich eine Lücke aus 2022-23 gar nicht mehr geltend machen.
Was Sie einreichen
Die Nachweisseite des Onlinedienstes: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
Die P87-Erläuterungen formulieren den Brief anders: "a letter from your employer is required if they did not pay any of your mileage payments". Keine der beiden Seiten sagt, welche Vorrang hat, also richten Sie sich nach dem Weg, den Sie nutzen. Online schreiben Sie diesen Brief selbst. Beim P87 kommt er von Ihrem Arbeitgeber; hat Ihrer nichts gezahlt, bitten Sie ihn darum, bevor Sie das Formular ausfüllen.
Was das Fahrtenbuch zeigen muss
gov.uk zählt auf, was das Fahrtenbuch enthalten muss: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Zusätzlich sollen Sie "keep records of the dates and mileage of your work journeys".
HMRCs Leitfaden für Arbeitnehmer ergänzt: "Employees must be able to substantiate the statements they make." Wurde zu viel Relief gewährt, gilt: HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, Kapitel 12).
Als Arbeitnehmer bewahren Sie die Aufzeichnungen mindestens bis zum ersten Jahrestag des 31. Januar nach dem Steuerjahr auf (TMA 1970 s. 12B(2)(b)), was HMRCs Leitfäden auf 22 Monate runden. Für ein Fahrtenbuch 2026-27 ist das der 31. Januar 2029. Werden Sie für das Jahr zur Abgabe einer Self-Assessment-Erklärung aufgefordert, bewahren Sie es auf, bis HMRC keine Prüfung (enquiry) dieser Erklärung mehr eröffnen kann oder bis eine eröffnete Prüfung abgeschlossen ist, je nachdem, was später ist.
Papier, eine Tabelle und eine App können dieses Fahrtenbuch alle liefern; vier Wege, ein Fahrtenbuch zu führen vergleicht sie. Stellt Ihnen Ihr Arbeitgeber stattdessen einen Firmenwagen, lesen Sie Firmenwagen und privater Kraftstoff.
Wie DriveHub das leichter macht
Was einem Antrag fehlt, ist die Fahrt, die niemand notiert hat, und die Postleitzahl, an der Sie losgefahren sind.
Ist der Standortzugriff auf „Immer“ gestellt, zeichnet DriveHub jede Fahrt im Hintergrund auf — und falls es doch einmal eine verpasst, sagt es Ihnen das. Es hält das Datum, beide Endpunkte und die Strecke fest. Hinterher markieren Sie jede Fahrt als Geschäftlich oder Privat und ergänzen den Grund in Ihren eigenen Worten.
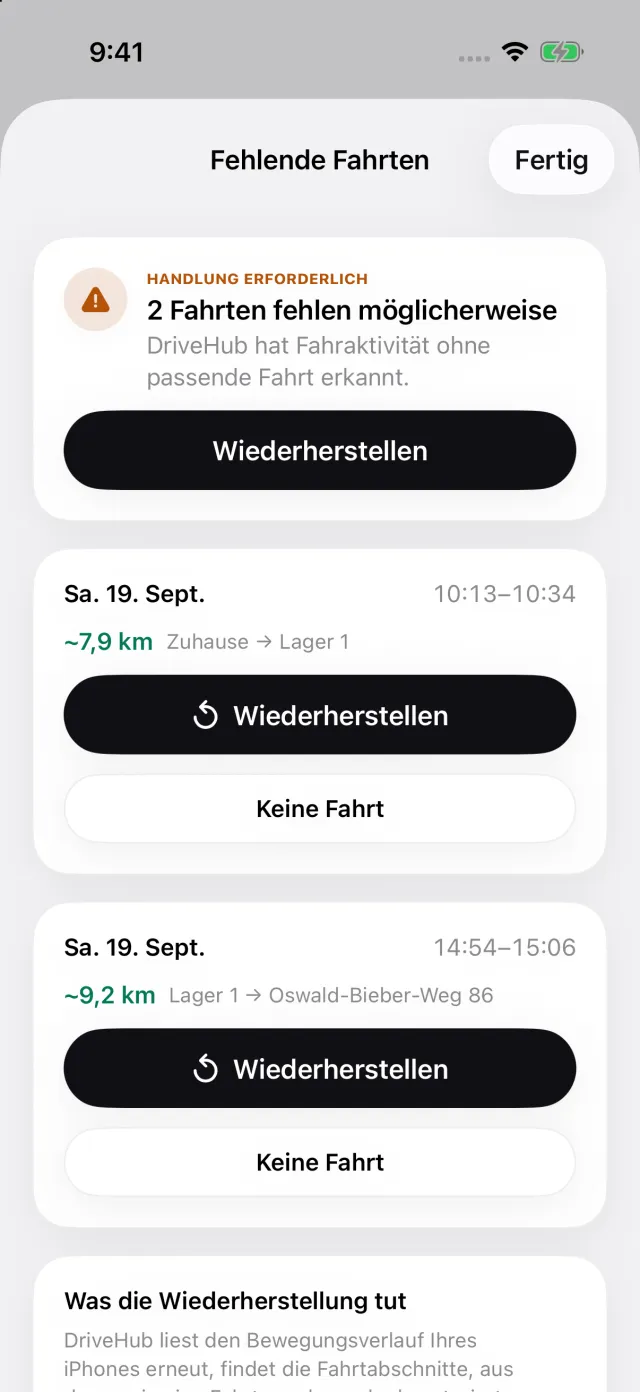
Hat Ihr iPhone eine Fahrt registriert, zu der es keinen Eintrag gibt, erscheint im Tab Fahrten eine Story Verpasste Fahrten. Sie öffnet die Liste der fehlenden Fahrten, in der Wiederherstellen die Route rekonstruiert — bevor der Antrag eingereicht wird, nicht danach.
Der Bericht druckt für jede Fahrt das Datum, beide Adressen, die Strecke und Ihren Grund. Er zählt die Staffel von 10 000 Meilen je Beschäftigungsverhältnis und lässt sich auf einen Job eingrenzen, wie HMRC es verlangt. Wo Sie angeben, was jeder Arbeitgeber je Meile zahlt, druckt er die Mileage Allowance Relief: HMRCs gestaffelten anerkannten Betrag abzüglich des Gezahlten. Haben Sie für eine Fahrt nicht angegeben, was gezahlt wurde, bleibt sie aus dieser Zahl heraus; DriveHub nimmt nicht an, dass Sie nichts bekommen haben.
Wo DriveHub aufhört: Es reicht nichts bei HMRC ein. Eine Fahrt, die es nicht aufgezeichnet hat und nicht wiederherstellen kann, weil das Telefon aus, leer oder im Flugmodus war, bleibt aus dem Bericht heraus, bis Sie sie von Hand hinzufügen. Es weiß nicht, ob zwei Arbeitgeber verbunden sind; sind sie es, tragen Sie für beide denselben Arbeitgeber ein. Und es entscheidet nicht, ob eine Einsatzstelle eine dauerhafte Arbeitsstätte ist.
DriveHub gibt es im App Store für das iPhone. Die britischen Regeln, denen es folgt, stehen auf der UK-Seite, und die automatische Aufzeichnung einzurichten dauert ein paar Minuten, einmalig.
Diese Seite gibt wieder, was HMRC und die Gesetzgebung sagen, und nennt die Fundstellen, damit Sie es nachprüfen können. Sie ist keine Steuerberatung und kann Ihre Umstände nicht berücksichtigen. Wenn es um Geld geht, fragen Sie das Payroll-Team Ihres Arbeitgebers oder Ihren Steuerberater — und bringen Sie das Fahrtenbuch mit.
Die vollständige Regel mit ihren Rechtsquellen: Vereinigtes Königreich: Anforderungen an das Fahrtenbuch.