 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 7 min
Oma auto työajoissa Isossa-Britanniassa: 55p maililta ja Mileage Allowance Relief
Ajat työssä omalla autollasi Isossa-Britanniassa. HMRC julkaisee maililuvun, mutta työnantajasi ei ole velvollinen maksamaan sitä. Erotuksen vaatiminen, Mileage Allowance Relief, riippuu vuoden kokonaismäärästä, veroprosentistasi ja neljän vuoden määräajasta.

Lyhyt vastaus
- Mikä on korvaus? Verovuonna 2026-27 55p maililta ensimmäisiltä 10 000 työajomaililta ja 25p sen jälkeen. Vielä 5. huhtikuuta 2026 asti se oli 45p ja 25p.
- Onko työnantajan pakko maksaa se? Ei. HMRC kutsuu lukua suositukseksi, ja työnantaja voi maksaa enemmän tai vähemmän.
- Verotetaanko saamaani korvausta? Ei HMRC:n hyväksymään vuosimäärään asti. Sen ylittävä osa on veronalaista.
- Maksetaanko vähemmän tai ei mitään? Voit vaatia erotuksesta Mileage Allowance Reliefiä. Sen arvo on erotuksen vero, ei itse erotus.
- Miten vaadin sitä? Verkossa tai lomakkeella P87, enintään 2 500 £:n vuotuisiin kuluihin asti. Sen yli, tai jos teet Self Assessment -ilmoituksen, veroilmoituksella.
- Mitä tarvitsen? Ajopäiväkirjan, jossa on jokaisen matkan syy sekä lähtö- ja määränpään postinumero, yksi ajopäiväkirja jokaisesta työstä.
- Kuinka kauas taaksepäin? Kuluva verovuosi ja neljä sitä edeltävää. Vanhin avoin vuosi, 2022-23, sulkeutuu 5. huhtikuuta 2027.
- Kuuluuko työmatka mukaan? Ei. Matka kotoa pysyvälle työpaikalle ei ole koskaan työajomaili.
55p maililta 6. huhtikuuta 2026 alkaen, takautuvasti
Auton tai pakettiauton hyväksytty korvaus on säädetty lain ITEPA 2003 s. 230(2) kohdassa. Taxation (Energy and Vehicles) Act 2026, s. 2 nosti sitä: "for '45p' substitute '55p'", vaikutuksin "for the tax year 2026-27 and subsequent tax years."
HMRC:n linjapaperi: "The increase is retrospective taking effect from 6 April 2026." Matka 10. huhtikuuta 2026 lasketaan siis verovuoden 2026-27 hyväksyttyyn määrään 55p:n luvulla ensimmäisiltä 10 000 maililta, vaikka työnantajasi olisi silloin maksanut 45p.
HMRC:n palkkatuloverotuksen käsikirja, EIM31240, esittää molemmat taulukot:
| Verovuosi | Ensimmäiset 10 000 mailia | 10 000 mailin jälkeen |
|---|---|---|
| 2011-12 – 2025-26 | 45p | 25p |
| 2026-27 alkaen | 55p | 25p |
Moottoripyörän luku on molemmissa 24p ja polkupyörän 20p maililta. Hallitus kertoo vuoden 2026-27 jälkeisten lukujen tarkistuksesta Budget 2026 -budjetissa.
Onko työnantajan pakko maksaa 55p maililta?
Ei. Luku määrää, mikä on verovapaata, ei sitä, mitä sinulle ollaan velkaa. Linjapaperi: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Vertailu tehdään vuoden kokonaismäärällä, ei matka kerrallaan
Section 229(1) on verovapautus: "No liability to income tax arises in respect of approved mileage allowance payments". Section 229(3) hyväksyy maksut vain siltä osin kuin vuoden kokonaismäärä pysyy hyväksytyn määrän (approved amount) rajoissa, jonka s. 230(1) määrittelee kaavalla "M×R": vuoden työajomailit kertaa luku.
Ne 10 000 mailia 55p:llä lasketaan siis verovuoden yli, ei matkoittain tai kuukausittain, eikä sinua voida verottaa ylityksestä ja myöntää vähennystä samana vuonna samanlaisesta ajoneuvosta (EIM31330). Autot ja pakettiautot ovat samaa lajia: niiden mailit ja maksut lasketaan yhteen (EIM31240).
Kolme laskuesimerkkiä
Maksettu 45p 6 000 maililta verovuonna 2026-27.
- Hyväksytty määrä: 6 000 × 55p = 3 300 £
- Maksettu: 6 000 × 45p = 2 700 £
- Mileage Allowance Relief: 3 300 £ − 2 700 £ = 600 £
Maksettu 45p 20 000 maililta verovuonna 2026-27. Luku putoaa 25 penceen 10 000 mailin jälkeen, joten vuoden kokonaismäärä kääntyy toisin päin.
- Hyväksytty määrä: 10 000 × 55p + 10 000 × 25p = 5 500 £ + 2 500 £ = 8 000 £
- Maksettu: 20 000 × 45p = 9 000 £
- Ei vähennystä. Hyväksytyn määrän ylittävä 1 000 £ on veronalaista.
Maksettu 25p 4 000 maililta verovuonna 2025-26. Sen vuoden luku on 45p.
- Hyväksytty määrä: 4 000 × 45p = 1 800 £
- Maksettu: 4 000 × 25p = 1 000 £
- Mileage Allowance Relief: 1 800 £ − 1 000 £ = 800 £
Työnantaja, joka maksoi 45p maililta 5. huhtikuuta 2026 asti, ei jättänyt noille vuosille erotusta. Jos se maksaa yhä 45p, erotus syntyy 6. huhtikuuta 2026 alkaen kaikille, joilla on vuodessa alle 15 000 työajomailia. 15 000 mailin kohdalla 55p ensimmäisiltä 10 000 maililta ja 25p lopuilta tekee 6 750 £, saman kuin 45p kaikilta.
Mileage Allowance Relief on erotuksen vero, ei itse erotus
Vähennys tehdään verotettavasta palkasta; erotusta ei makseta sinulle. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk sanoo sen luvuin: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Ensimmäisen esimerkin 600 £ on 20 %:n veroprosentilla arvoltaan 120 £ ja 40 %:n veroprosentilla 240 £.
Tarvitset myös veroa, josta vähentää: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Kuluvalta vuodelta HMRC "will usually adjust your tax code so you pay less tax"; aiemmilta vuosilta se "will either adjust your tax code or give you a tax refund."
Kaksi työtä: yksi porras vai kaksi
Ne 10 000 mailia lasketaan työsuhdekohtaisesti (s. 230(3)–(4)). Kaksi työtä toisistaan riippumattomilla työnantajilla saa kumpikin omat 10 000 mailia 55p:llä; toisiinsa liittyvät työsuhteet (sama työnantaja, saman henkilön määräysvallassa olevat työnantajat tai toisiinsa liittyvät yhtiöt) jakavat yhden laskurin. gov.uk vaatii lisäksi erillisen ajopäiväkirjan jokaisesta työstä; lisää artikkelissa postinumerot ja 10 000 mailin porras.
Mitä luku jo kattaa
Maililuku on oman auton koko vähennys. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk sanoo, että luku "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Matkustajakorvaukset (5p maililta jokaisesta kyydissä olleesta työtoverista) ovat työnantajan maksettavissa verovapaasti; jos omasi ei maksa niitä, sinulla ei ole mitään takaisin vaadittavaa (EIM31410).
Voinko vaatia vähennystä työmatkoista?
Et. Vähennykseen lasketaan vain "business travel". Section 236(1) määrittelee sen ss. 337–342:n matkasääntöjen kautta, ja s. 338(3) rajaa pois "ordinary commuting": matkat "(a) the employee's home and a permanent workplace" välillä.
P87:n ohjeet lisäävät: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Hybridityö ei muuta tätä: HMRC:n opas 490 sanoo, että matkat kotoa kotitoimistolle "will be ordinary commuting" (luku 3).
Milloin työmaa lakkaa olemasta tilapäinen ja miten 24 kuukauden ja 40 %:n testit toimivat, kerrotaan artikkelissa työmatka vai tilapäinen työpaikka.
Miten vaadin Mileage Allowance Reliefiä?
Self Assessment -ilmoituksen tekevät vaativat sen veroilmoituksella. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Verkossa. Kaikki muut voivat käyttää HMRC:n verkkopalvelua. Kaksi vastausta ohjaa muualle: yli 2 500 £:n kulut verovuodessa ohjataan Self Assessmentiin ja yli 5 työtä postitse lähetettävälle lomakkeelle.
Postitse, lomakkeella P87. gov.uk sallii sen, jos vaatimus tehdään 4 vuoden kuluessa verovuoden päättymisestä, "your total expenses claim for each tax year is £2,500 or less" ja maksoit sinä vuonna veroa. "We'll reject postal claims that do not use this form." 2 500 £ on kaikkien töidesi yhteismäärä, ja lomake hylätään ilman kunkin työnantajan PAYE-viitenumeroa.
Neljä vuotta, ja vanhin sulkeutuu huhtikuussa
Vaatimusta ei voi tehdä "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Vanhin avoin vuosi on 2022-23. Neljä vuotta sen päättymisestä 5. huhtikuuta 2023 on 5. huhtikuuta 2027; sen jälkeen vuoden 2022-23 erotusta ei voi vaatia lainkaan.
Mitä lähetetään
Verkkopalvelun liitesivu: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
P87:n ohjeet muotoilevat kirjeen toisin: "a letter from your employer is required if they did not pay any of your mileage payments". Kumpikaan sivu ei kerro, kumpi on ensisijainen, joten noudata käyttämäsi reitin ohjetta. Verkossa kirjoitat kirjeen itse. P87:llä se tulee työnantajaltasi; jos omasi ei maksanut mitään, pyydä sitä ennen kuin täytät lomakkeen.
Mitä ajopäiväkirjasta on käytävä ilmi
gov.uk luettelee, mitä ajopäiväkirjassa on oltava: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Se käskee myös "keep records of the dates and mileage of your work journeys".
HMRC:n opas työntekijöille lisää: "Employees must be able to substantiate the statements they make." Jos vähennys on vaadittu liian suurena, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, luku 12).
Työntekijänä säilytä muistiinpanot vähintään verovuotta seuraavan 31. tammikuuta ensimmäiseen vuosipäivään asti (TMA 1970 s. 12B(2)(b)), minkä HMRC:n ohjeet pyöristävät 22 kuukauteen. Verovuoden 2026-27 ajopäiväkirjalle se on 31. tammikuuta 2029. Jos sinulta pyydetään vuodelta Self Assessment -ilmoitus, säilytä ne, kunnes HMRC ei enää voi aloittaa ilmoituksesta tarkastusta (enquiry) tai kunnes aloitettu tarkastus päättyy, sen mukaan kumpi on myöhemmin.
Paperi, taulukko ja sovellus pystyvät kaikki tuottamaan tämän ajopäiväkirjan; neljä tapaa pitää ajopäiväkirjaa vertailee niitä. Jos työnantajasi antaa sen sijaan työsuhdeauton, katso työsuhdeauto ja yksityisajojen polttoaine.
Miten DriveHub helpottaa tätä
Vaatimuksesta puuttuu matka, jota kukaan ei kirjannut, ja postinumero, josta lähdit.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää päivämäärän, molemmat päätepisteet ja matkan pituuden. Jälkikäteen merkitset jokaisen matkan joko Työ tai Yksityinen ja lisäät syyn omin sanoin.
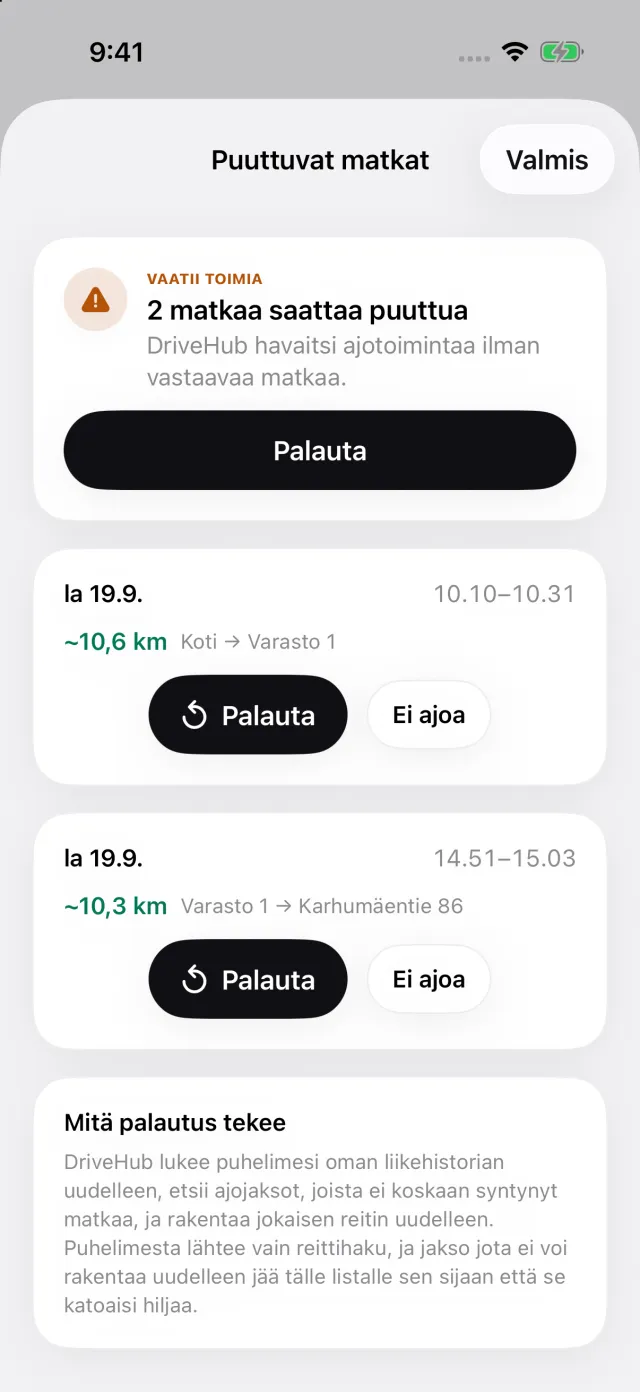
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Matkat-välilehdelle ilmestyy Puuttuvat matkat -tarina. Se avaa puuttuvien matkojen luettelon, jossa Palauta rakentaa reitin uudelleen — ennen kuin vaatimus lähtee, ei sen jälkeen.
Raporttiin tulostuvat jokaisesta matkasta päivämäärä, molemmat osoitteet, matkan pituus ja syysi. Se laskee 10 000 mailin portaan työsuhdekohtaisesti, ja sen voi rajata yhteen työhön, kuten HMRC pyytää. Kun kerrot, mitä kukin työnantaja maksaa maililta, raporttiin tulostuu Mileage Allowance Relief: HMRC:n portaittainen hyväksytty määrä miinus maksettu korvaus. Jos et ole syöttänyt, mitä matkasta maksettiin, se jää luvun ulkopuolelle; DriveHub ei oleta, että sinulle ei maksettu mitään.
Mihin DriveHub ei ulotu: se ei lähetä mitään HMRC:lle. Ajo, jota se ei tallentanut eikä pysty palauttamaan, koska puhelin oli sammutettuna, akku tyhjä tai lentokonetila päällä, jää raportin ulkopuolelle, kunnes lisäät sen käsin. Se ei tiedä, liittyvätkö kaksi työnantajaa toisiinsa; jos liittyvät, merkitse molemmille sama työnantaja. Se ei ratkaise, onko työmaa pysyvä työpaikka.
DriveHub on App Storessa iPhonelle. Sen noudattamat Ison-Britannian säännöt ovat Ison-Britannian sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.