 DriveHub
Průvodce zemí · Spojené království · 7 min
Vlastní auto k práci ve Spojeném království: 55 pencí za míli a Mileage Allowance Relief
Ve Spojeném království jezdíte k práci vlastním autem. HMRC zveřejňuje sazbu za míli, ale zaměstnavatel ji platit nemusí. Zda si o rozdíl, tzv. Mileage Allowance Relief, můžete říct, rozhoduje roční součet, vaše daňová sazba a čtyřletá lhůta.

Stručná odpověď
- Jaká je sazba? Pro 2026-27 55 pencí za míli za prvních 10 000 služebních mil a 25 pencí nad ně. Do 5. dubna 2026 to bylo 45 pencí a 25 pencí.
- Musí mi ji zaměstnavatel platit? Ne. HMRC sazbu označuje za doporučující a zaměstnavatel může platit víc i míň.
- Daní se to, co dostanu? Do schválené částky HMRC za rok ne. Cokoli nad ni se daní.
- Dostávám méně, nebo nic? Na rozdíl si můžete uplatnit Mileage Allowance Relief. Má hodnotu daně z rozdílu, ne rozdílu samotného.
- Jak ji uplatním? Online nebo na formuláři P87, do výdajů 2 500 £ ročně. Nad tuto částku, nebo pokud podáváte daňové přiznání (Self Assessment), v přiznání.
- Co k tomu potřebuji? Knihu jízd, která u každé jízdy uvádí důvod, PSČ začátku a PSČ konce, jednu knihu na každé zaměstnání.
- Jak daleko zpět? Běžný daňový rok a čtyři předchozí. Nejstarší otevřený rok, 2022-23, se uzavírá 5. dubna 2027.
- Počítá se dojíždění? Ne. Cesta z domova na stálé pracoviště není nikdy služební míle.
55 pencí za míli od 6. dubna 2026, se zpětnou účinností
Schválená sazba pro osobní auto nebo dodávku je v ITEPA 2003 s. 230(2). Taxation (Energy and Vehicles) Act 2026, s. 2 ji zvýšil: "for '45p' substitute '55p'", s účinností "for the tax year 2026-27 and subsequent tax years."
Koncepční dokument HMRC: "The increase is retrospective taking effect from 6 April 2026." Jízda z 10. dubna 2026 se tedy započítá do schválené částky za 2026-27, se sazbou 55 pencí za prvních 10 000 mil, i když vám zaměstnavatel tehdy zaplatil 45 pencí.
Příručka HMRC k příjmům ze zaměstnání, EIM31240, uvádí obě tabulky:
| Daňový rok | Prvních 10 000 mil | Nad 10 000 mil |
|---|---|---|
| 2011-12 až 2025-26 | 45 pencí | 25 pencí |
| od 2026-27 | 55 pencí | 25 pencí |
Motocykl má v obou 24 pencí a jízdní kolo 20 pencí za míli. Přezkum sazeb po roce 2026-27 vláda představí v rozpočtu (Budget) 2026.
Musí mi zaměstnavatel platit 55 pencí za míli?
Ne. Sazba určuje, co je osvobozené od daně, ne co vám náleží. Koncepční dokument: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Porovnává se roční součet, ne jízda po jízdě
Section 229(1) je osvobození: "No liability to income tax arises in respect of approved mileage allowance payments". Section 229(3) platby schvaluje jen do té míry, do jaké roční součet nepřesáhne schválenou částku (approved amount), kterou s. 230(1) definuje jako "M×R": vaše služební míle za rok krát sazba.
Těch 10 000 mil po 55 pencích se tedy počítá za daňový rok, ne za jízdu nebo za měsíc, a ve stejném roce a u stejného druhu vozidla nemůžete zároveň danit přeplatek a uplatňovat úlevu (EIM31330). Osobní auta a dodávky jsou jeden druh: jejich míle i platby se sčítají (EIM31240).
Tři počítané příklady
Zaplaceno 45 pencí za 6 000 mil v 2026-27.
- Schválená částka: 6 000 × 55 pencí = 3 300 £
- Zaplaceno: 6 000 × 45 pencí = 2 700 £
- Mileage Allowance Relief: 3 300 £ − 2 700 £ = 600 £
Zaplaceno 45 pencí za 20 000 mil v 2026-27. Nad 10 000 mil klesá pásmo na 25 pencí, takže roční součet vyjde opačně.
- Schválená částka: 10 000 × 55 pencí + 10 000 × 25 pencí = 5 500 £ + 2 500 £ = 8 000 £
- Zaplaceno: 20 000 × 45 pencí = 9 000 £
- Žádná úleva. 1 000 £ nad schválenou částku se daní.
Zaplaceno 25 pencí za 4 000 mil v 2025-26. Sazba toho roku je 45 pencí.
- Schválená částka: 4 000 × 45 pencí = 1 800 £
- Zaplaceno: 4 000 × 25 pencí = 1 000 £
- Mileage Allowance Relief: 1 800 £ − 1 000 £ = 800 £
Zaměstnavatel, který do 5. dubna 2026 platil 45 pencí za míli, v těchto letech žádný rozdíl nenechal. Platí-li 45 pencí dál, rozdíl vzniká od 6. dubna 2026 každému, kdo za rok najede méně než 15 000 služebních mil. Při 15 000 milích dá 55 pencí za prvních 10 000 a 25 pencí za zbytek 6 750 £, stejně jako 45 pencí za všechny.
Mileage Allowance Relief je daň z rozdílu, ne rozdíl
Úleva je odpočet ze zdanitelné mzdy, ne výplata rozdílu. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk to vyjadřuje v číslech: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Těch 600 £ z prvního příkladu má při sazbě 20 % hodnotu 120 £ a při 40 % 240 £.
Potřebujete také daň, proti které se úleva uplatní: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Za běžný rok HMRC "will usually adjust your tax code so you pay less tax"; za dřívější roky "will either adjust your tax code or give you a tax refund."
Dvě zaměstnání, jedno pásmo, nebo dvě
Těch 10 000 mil se počítá za každé zaměstnání (s. 230(3)–(4)). Dvě zaměstnání u nepropojených zaměstnavatelů mají každé vlastních 10 000 mil po 55 pencích; přidružená zaměstnání (týž zaměstnavatel, kontrola jedné osoby nebo přidružené společnosti) sdílejí jeden počet. gov.uk navíc chce samostatnou knihu jízd pro každé zaměstnání; víc v článku PSČ a pásmo 10 000 mil.
Co už sazba pokrývá
U vlastního auta je sazba za míli celou úlevou. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk říká, že sazba "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Příplatky za spolujezdce (5 pencí za míli za každého vezeného kolegu) může bez daně vyplácet zaměstnavatel; pokud je ten váš neplatí, nemáte co nárokovat zpět (EIM31410).
Mohu si uplatnit dojíždění?
Ne. Úleva počítá jen "business travel". Section 236(1) ho vymezuje pravidly pro cestování v ss. 337 až 342 a s. 338(3) z něj vyjímá "ordinary commuting": cestu mezi "(a) the employee's home and a permanent workplace".
Poznámky k P87 dodávají: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Hybridní práce na tom nic nemění: průvodce HMRC 490 říká, že cesty z domova do kmenové kanceláře "will be ordinary commuting" (kapitola 3).
Kdy pracoviště přestává být dočasné a jak fungují testy 24 měsíců a 40 %, vysvětluje článek dojíždění, nebo dočasné pracoviště.
Jak uplatnit Mileage Allowance Relief?
Kdo podává Self Assessment, uplatní ji v přiznání. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Všichni ostatní mohou použít online službu HMRC. Dvě odpovědi vás pošlou jinam: výdaje přes 2 500 £ za daňový rok patří do Self Assessment a víc než 5 zaměstnání na poštovní formulář.
Poštou, na formuláři P87. gov.uk to dovoluje, je-li žádost podána do 4 let od konce daňového roku, "your total expenses claim for each tax year is £2,500 or less" a v tom roce jste platili daň. "We'll reject postal claims that do not use this form." Těch 2 500 £ je součet za všechna vaše zaměstnání a bez referenčního čísla PAYE každého zaměstnavatele se formulář zamítne.
Čtyři roky, a ten nejstarší se uzavírá v dubnu
Nárok nelze uplatnit "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Nejstarší otevřený rok je 2022-23. Čtyři roky po jeho konci 5. dubna 2023 je 5. dubna 2027; potom už rozdíl za 2022-23 uplatnit vůbec nejde.
Co poslat
Stránka online služby o dokladech: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
Poznámky k P87 formulují dopis jinak: "a letter from your employer is required if they did not pay any of your mileage payments". Ani jedna stránka neříká, která má přednost, takže se řiďte tou cestou, kterou používáte. Online ten dopis píšete sami. U P87 ho píše zaměstnavatel; pokud ten váš nezaplatil nic, požádejte o něj dřív, než formulář vyplníte.
Co musí kniha jízd ukazovat
gov.uk vyjmenovává, co kniha jízd musí obsahovat: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." A také vás vyzývá "keep records of the dates and mileage of your work journeys".
Průvodce HMRC pro zaměstnance dodává: "Employees must be able to substantiate the statements they make." Kde byla úleva nadsazena, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, kapitola 12).
Jako zaměstnanec uchovávejte záznamy nejméně do prvního výročí 31. ledna následujícího po daňovém roce (TMA 1970 s. 12B(2)(b)), což průvodci HMRC zaokrouhlují na 22 měsíců. U knihy jízd za 2026-27 je to 31. ledna 2029. Pokud vás HMRC za daný rok vyzve k podání přiznání (Self Assessment), uchovejte ji, dokud HMRC nemůže zahájit šetření (enquiry) tohoto přiznání, nebo dokud šetření neskončí, podle toho, co nastane později.
Takovou knihu jízd vytvoří papír, tabulka i aplikace; čtyři způsoby, jak vést knihu jízd je srovnávají. Pokud vám zaměstnavatel místo toho dá služební auto, přečtěte si služební auto a palivo na soukromé jízdy.
Jak to DriveHub usnadňuje
Ze žádosti mizí jízda, kterou nikdo nezapsal, a PSČ místa, odkud jste vyjeli.
Když je přístup k poloze nastaven na Vždy, DriveHub na pozadí zaznamená každou jízdu – a pokud mu některá přece jen unikne, řekne vám to. Uchová datum, oba koncové body a vzdálenost. Každou jízdu pak dodatečně označíte jako Služebně, nebo Soukromě, a vlastními slovy doplníte důvod.
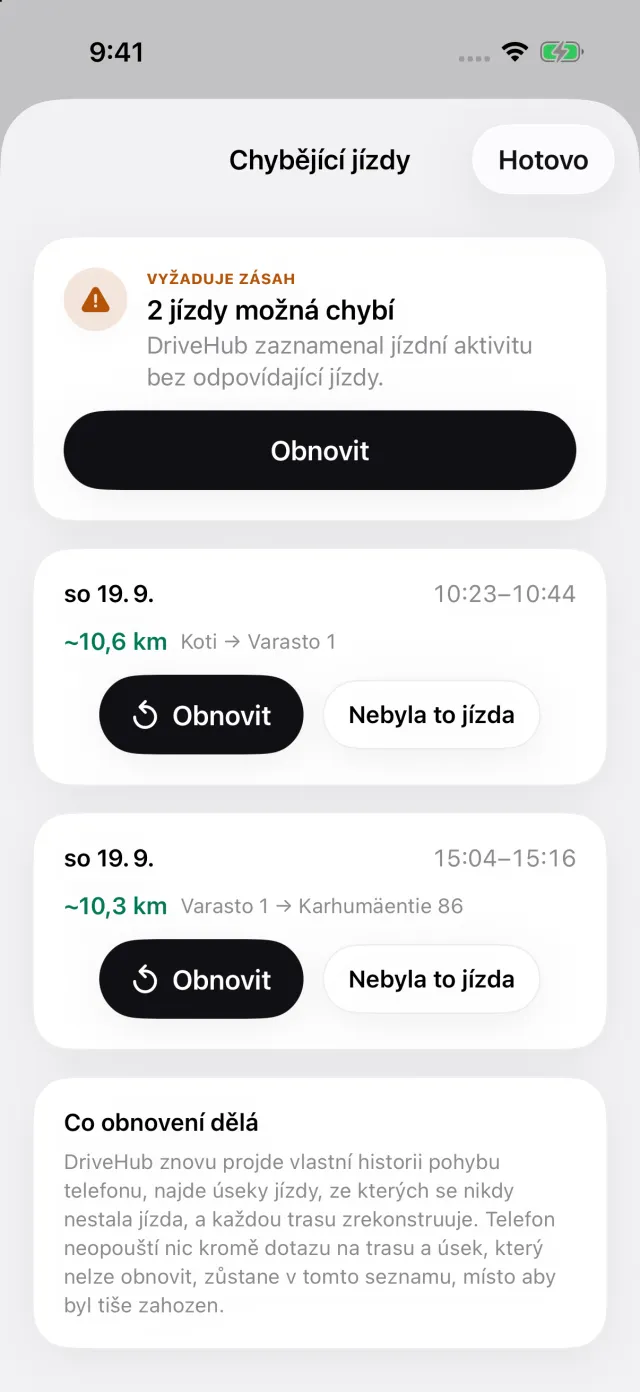
Pokud váš iPhone zaznamenal jízdu autem bez odpovídající jízdy v aplikaci, objeví se na kartě Jízdy příběh Zmeškané jízdy. Otevře seznam chybějících jízd, kde Obnovit zrekonstruuje trasu – ještě předtím, než žádost podáte, ne až potom.
Výkaz uvádí u každé jízdy datum, obě adresy, vzdálenost a váš důvod. Pásmo 10 000 mil počítá za každé zaměstnání zvlášť a lze ho omezit na jedno zaměstnání, jak to HMRC žádá. Když uvedete, kolik vám který zaměstnavatel platí za míli, vytiskne Mileage Allowance Relief: schválenou částku HMRC podle pásem minus to, co bylo zaplaceno. Pokud jste u jízdy neuvedli, kolik za ni bylo zaplaceno, do tohoto čísla se nezapočte; DriveHub nepředpokládá, že jste nedostali nic.
Kde DriveHub končí: u HMRC nic nepodává. Jízda, kterou nezaznamenal a nedokáže obnovit, protože byl telefon vypnutý, vybitý nebo v režimu Letadlo, ve výkazu chybí, dokud ji nepřidáte ručně. Neví, zda jsou dva zaměstnavatelé přidružení; pokud ano, uveďte pro oba jednoho zaměstnavatele. Nerozhoduje, zda je místo stálým pracovištěm.
DriveHub je v App Storu pro iPhone. Britská pravidla, podle kterých se řídí, jsou na stránce o Spojeném království a nastavení automatického záznamu zabere pár minut, jednou.
Tato stránka uvádí, co říká HMRC a zákony, a cituje je, abyste si to mohli ověřit. Není to daňové poradenství a nemůže zohlednit vaše okolnosti. Když jde o peníze, zeptejte se mzdového oddělení svého zaměstnavatele nebo svého účetního – a vezměte s sebou knihu jízd.
Úplné pravidlo i s předpisy, ze kterých vychází: Spojené království: požadavky na knihu jízd.