 DriveHub
Guida per Paese · Regno Unito · 7 min
Auto propria per lavoro nel Regno Unito: 55p a miglio e Mileage Allowance Relief
Usi la tua auto per lavoro nel Regno Unito. HMRC pubblica una tariffa a miglio, ma il datore di lavoro non è obbligato a pagarla. Recuperare la differenza, la cosiddetta Mileage Allowance Relief, dipende da un totale annuo, dalla tua aliquota e da un termine di quattro anni.

La risposta breve
- Qual è la tariffa? Per il 2026-27, 55p a miglio per le prime 10 000 miglia di lavoro e 25p dopo. Fino al 5 aprile 2026 era di 45p e 25p.
- Il datore di lavoro è obbligato a pagarla? No. HMRC la definisce indicativa, e i datori di lavoro possono pagare di più o di meno.
- Quello che ricevo è tassato? Non fino all’importo approvato da HMRC per l’anno. Tutto ciò che lo supera è imponibile.
- Pagato meno, o niente? Puoi chiedere la Mileage Allowance Relief sulla differenza. Vale l’imposta sulla differenza, non la differenza stessa.
- Come la chiedo? Online o con il modulo P87, fino a £2 500 di spese l’anno. Oltre, o se presenti la Self Assessment, nella dichiarazione.
- Che cosa mi serve? Un registro delle miglia con il motivo, il postcode di partenza e quello di arrivo di ogni viaggio, un registro per ogni impiego.
- Quanto indietro posso andare? L’anno fiscale in corso e i quattro precedenti. Il più vecchio ancora aperto, il 2022-23, si chiude il 5 aprile 2027.
- Il tragitto casa-lavoro è coperto? No. Da casa a un luogo di lavoro permanente non è mai un miglio di lavoro.
55p a miglio dal 6 aprile 2026, con effetto retroattivo
La tariffa approvata per un’auto o un furgone è nell’ITEPA 2003 s. 230(2). Il Taxation (Energy and Vehicles) Act 2026, s. 2 l’ha alzata: "for '45p' substitute '55p'", con effetto "for the tax year 2026-27 and subsequent tax years."
Il policy paper di HMRC: "The increase is retrospective taking effect from 6 April 2026." Un viaggio del 10 aprile 2026 conta quindi per l’importo approvato del 2026-27, a 55p per le prime 10 000 miglia, anche se allora il datore di lavoro ti ha pagato 45p.
Il manuale di HMRC sui redditi di lavoro dipendente, EIM31240, riporta entrambe le tabelle:
| Anno fiscale | Prime 10 000 miglia | Oltre 10 000 miglia |
|---|---|---|
| Dal 2011-12 al 2025-26 | 45p | 25p |
| Dal 2026-27 | 55p | 25p |
Una moto vale 24p e una bicicletta 20p a miglio in entrambi i periodi. Il governo presenterà una revisione delle tariffe oltre il 2026-27 con il Budget 2026.
Il datore di lavoro deve pagarmi 55p a miglio?
No. La tariffa stabilisce che cosa è esente, non che cosa ti è dovuto. Il policy paper: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Il confronto è sul totale dell’anno, non viaggio per viaggio
La section 229(1) è l’esenzione: "No liability to income tax arises in respect of approved mileage allowance payments". La section 229(3) approva i pagamenti solo nella misura in cui il totale dell’anno resta entro l’importo approvato, che la s. 230(1) definisce come "M×R": le tue miglia di lavoro dell’anno per la tariffa.
Le 10 000 miglia a 55p si contano quindi sull’anno fiscale, non per viaggio o per mese, e non puoi essere tassato su un’eccedenza e chiedere l’agevolazione nello stesso anno per lo stesso tipo di veicolo (EIM31330). Auto e furgoni sono un solo tipo: miglia e pagamenti si sommano (EIM31240).
Tre esempi di calcolo
Pagato 45p per 6 000 miglia nel 2026-27.
- Importo approvato: 6 000 × 55p = £3 300
- Pagato: 6 000 × 45p = £2 700
- Mileage Allowance Relief: £3 300 − £2 700 = £600
Pagato 45p per 20 000 miglia nel 2026-27. Dopo 10 000 miglia lo scaglione scende a 25p, quindi il totale dell’anno va nell’altra direzione.
- Importo approvato: 10 000 × 55p + 10 000 × 25p = £5 500 + £2 500 = £8 000
- Pagato: 20 000 × 45p = £9 000
- Nessuna agevolazione. Le £1 000 oltre l’importo approvato sono imponibili.
Pagato 25p per 4 000 miglia nel 2025-26. La tariffa di quell’anno è 45p.
- Importo approvato: 4 000 × 45p = £1 800
- Pagato: 4 000 × 25p = £1 000
- Mileage Allowance Relief: £1 800 − £1 000 = £800
Un datore di lavoro che pagava 45p a miglio fino al 5 aprile 2026 non lasciava differenze in quegli anni. Se paga ancora 45p, dal 6 aprile 2026 si apre una differenza per chiunque stia sotto le 15 000 miglia di lavoro nell’anno. A 15 000, 55p sulle prime 10 000 e 25p sulle restanti fanno £6 750, quanto 45p su tutte.
La Mileage Allowance Relief è l’imposta sulla differenza, non la differenza
L’agevolazione è una deduzione dalla retribuzione imponibile, non il pagamento della differenza. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk lo dice in cifre: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Le £600 del primo esempio valgono £120 al 20% e £240 al 40%.
Serve anche un’imposta da cui scalarla: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Per l’anno in corso HMRC "will usually adjust your tax code so you pay less tax"; per gli anni precedenti "will either adjust your tax code or give you a tax refund."
Due lavori, uno scaglione o due
Le 10 000 miglia si contano per impiego (s. 230(3)–(4)). Due lavori presso datori di lavoro non collegati hanno ciascuno le proprie 10 000 miglia a 55p; gli impieghi collegati (stesso datore di lavoro, controllo di una stessa persona o società collegate) condividono un solo conteggio. gov.uk chiede anche un registro separato per ogni lavoro; di più in postcode e scaglione delle 10 000 miglia.
Che cosa copre già la tariffa
Per un’auto propria la tariffa chilometrica è tutta l’agevolazione. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk dice che la tariffa "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
I pagamenti per i passeggeri (5p a miglio per ogni collega trasportato) li può versare esenti il datore di lavoro; se il tuo non li paga, non c’è nulla da recuperare (EIM31410).
Posso chiedere il tragitto casa-lavoro?
No. L’agevolazione conta solo il "business travel". La section 236(1) lo definisce attraverso le regole sui viaggi delle ss. 337-342, e la s. 338(3) esclude l’"ordinary commuting": il viaggio tra "(a) the employee's home and a permanent workplace".
Le note al P87 aggiungono: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Il lavoro ibrido non cambia le cose: la guida 490 di HMRC dice che i viaggi da casa all’ufficio di riferimento "will be ordinary commuting" (capitolo 3).
Quando un luogo smette di essere temporaneo, e come funzionano i test dei 24 mesi e del 40%, è spiegato in tragitto casa-lavoro o luogo di lavoro temporaneo.
Come si chiede la Mileage Allowance Relief?
Chi presenta la Self Assessment la chiede nella dichiarazione. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Tutti gli altri possono usare il servizio di richiesta online di HMRC. Due risposte ti mandano altrove: spese oltre £2 500 in un anno fiscale portano alla Self Assessment, e più di 5 impieghi al modulo cartaceo.
Per posta, con il modulo P87. gov.uk lo consente se la richiesta arriva entro 4 anni dalla fine dell’anno fiscale, "your total expenses claim for each tax year is £2,500 or less", e in quell’anno hai pagato imposte. "We'll reject postal claims that do not use this form." Le £2 500 sono il totale di tutti i tuoi impieghi, e il modulo viene respinto senza il PAYE reference number di ciascun datore di lavoro.
Quattro anni, e il più vecchio si chiude ad aprile
Una richiesta non si può presentare "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Il più vecchio anno aperto è il 2022-23. Quattro anni dopo la sua fine, il 5 aprile 2023, si arriva al 5 aprile 2027; dopo quella data una differenza del 2022-23 non si può più chiedere.
Che cosa inviare
La pagina sulle prove del servizio online: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
Le note al P87 formulano la lettera in un altro modo: "a letter from your employer is required if they did not pay any of your mileage payments". Nessuna delle due pagine dice quale prevalga, quindi segui la strada che stai usando. Online, la lettera la scrivi tu. Con il P87 viene dal datore di lavoro; se il tuo non ha pagato nulla, chiedila prima di compilare il modulo.
Che cosa deve mostrare il registro
gov.uk elenca che cosa deve contenere il registro: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Dice anche di "keep records of the dates and mileage of your work journeys".
La guida di HMRC per i dipendenti aggiunge: "Employees must be able to substantiate the statements they make." Dove l’agevolazione è stata sovrastimata, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, capitolo 12).
Da dipendente, conserva le registrazioni almeno fino al primo anniversario del 31 gennaio successivo all’anno fiscale (TMA 1970 s. 12B(2)(b)), che le guide di HMRC arrotondano a 22 mesi. Per un registro 2026-27 significa fino al 31 gennaio 2029. Se ti viene chiesto di presentare una Self Assessment per quell’anno, conservalo finché HMRC non può più aprire un controllo (enquiry) su quella dichiarazione, o finché il controllo non si chiude, se è più tardi.
Carta, foglio di calcolo e app possono tutti produrre questo registro; quattro modi di tenere un registro chilometrico li mette a confronto. Se invece il datore di lavoro ti dà un’auto aziendale, vedi auto aziendale e carburante privato.
Come DriveHub rende tutto più semplice
Da una richiesta manca il viaggio che nessuno ha annotato, e il postcode da cui sei partito.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, i due estremi e la distanza. Dopo segni ogni viaggio come Lavoro o Personale, e aggiungi il motivo con parole tue.
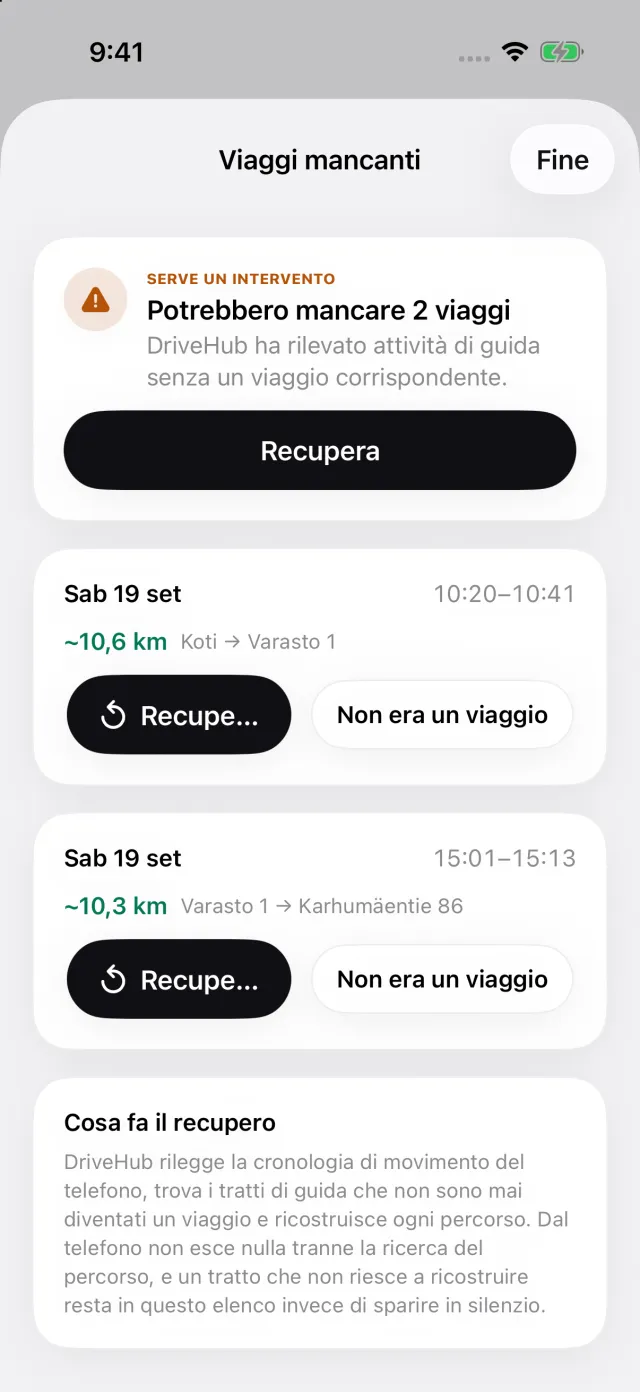
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare la storia Viaggi mancati. Apre l’elenco dei viaggi mancanti, dove Recupera ricostruisce il percorso, prima che la richiesta parta e non dopo.
Il report stampa per ogni viaggio la data, i due indirizzi, la distanza e il tuo motivo. Conta lo scaglione delle 10 000 miglia per impiego e si può limitare a un solo lavoro, come chiede HMRC. Se indichi quanto paga ogni datore di lavoro a miglio, stampa la Mileage Allowance Relief: l’importo approvato a scaglioni di HMRC meno quanto è stato pagato. Se per un viaggio non hai indicato quanto ti è stato pagato, resta fuori da quella cifra; DriveHub non presume che tu non abbia ricevuto nulla.
Dove DriveHub si ferma: non presenta nulla a HMRC. Un viaggio che non ha registrato e non può recuperare, perché il telefono era spento, scarico o in modalità aereo, resta fuori dal report finché non lo aggiungi a mano. Non sa se due datori di lavoro sono collegati; se lo sono, indica lo stesso datore di lavoro per entrambi. Non decide se un luogo è un luogo di lavoro permanente.
DriveHub è sull’App Store per iPhone. Le regole britanniche che segue sono nella pagina del Regno Unito, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono HMRC e la legislazione, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi all’ufficio paghe del tuo datore di lavoro o al tuo commercialista — e porta il registro.
La regola completa, con le norme da cui deriva: Regno Unito: requisiti del registro chilometri.