 DriveHub
Przewodnik po kraju · Wielka Brytania · 7 min
Własne auto w pracy w Wielkiej Brytanii: 55p za milę i Mileage Allowance Relief
Jeździsz w pracy własnym samochodem w Wielkiej Brytanii. HMRC publikuje stawkę za milę, ale pracodawca nie musi jej płacić. Odzyskanie różnicy, czyli Mileage Allowance Relief, zależy od sumy za cały rok, twojej stawki podatku i czteroletniego terminu.

Krótka odpowiedź
- Jaka jest stawka? W roku podatkowym 2026-27 55p za milę za pierwsze 10 000 mil służbowych i 25p powyżej. Do 5 kwietnia 2026 było to 45p i 25p.
- Czy pracodawca musi ją płacić? Nie. HMRC nazywa tę stawkę doradczą (advisory), a pracodawca może płacić więcej albo mniej.
- Czy to, co dostaję, jest opodatkowane? Nie, do kwoty zatwierdzonej przez HMRC za dany rok. Wszystko powyżej jest opodatkowane.
- Dostajesz mniej albo nic? Możesz wystąpić o Mileage Allowance Relief od różnicy. Ulga jest warta podatek od tej różnicy, a nie samą różnicę.
- Jak o nią wystąpić? Online albo na formularzu P87, do 2500 £ wydatków rocznie. Powyżej tej kwoty, albo jeśli składasz Self Assessment, w zeznaniu podatkowym.
- Czego potrzebuję? Ewidencji przebiegu z celem, kodem pocztowym startu i kodem pocztowym końca każdej podróży, osobno dla każdego zatrudnienia.
- Jak daleko wstecz? Bieżący rok podatkowy i cztery poprzednie. Najstarszy otwarty rok, 2022-23, zamyka się 5 kwietnia 2027.
- Czy dojazd do pracy się liczy? Nie. Droga z domu do stałego miejsca pracy nigdy nie jest milą służbową.
55p za milę od 6 kwietnia 2026, z mocą wsteczną
Zatwierdzona stawka dla samochodu osobowego i dostawczego jest w ITEPA 2003 s. 230(2). Podniosła ją Taxation (Energy and Vehicles) Act 2026, s. 2: "for '45p' substitute '55p'", ze skutkiem "for the tax year 2026-27 and subsequent tax years."
Dokument HMRC (policy paper): "The increase is retrospective taking effect from 6 April 2026." Podróż z 10 kwietnia 2026 liczy się więc do kwoty zatwierdzonej za 2026-27 po 55p za pierwsze 10 000 mil, nawet jeśli pracodawca zapłacił wtedy 45p.
Podręcznik HMRC o dochodach z zatrudnienia, EIM31240, podaje obie tabele:
| Rok podatkowy | Pierwsze 10 000 mil | Powyżej 10 000 mil |
|---|---|---|
| od 2011-12 do 2025-26 | 45p | 25p |
| od 2026-27 | 55p | 25p |
Motocykl to 24p, a rower 20p za milę w obu okresach. Rząd przedstawi przegląd stawek na lata po 2026-27 w budżecie na 2026 rok.
Czy pracodawca musi płacić 55p za milę?
Nie. Stawka wyznacza, co jest wolne od podatku, a nie ile ci się należy. Dokument HMRC: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Porównuje się sumę za rok, nie pojedyncze podróże
Zwolnienie jest w section 229(1): "No liability to income tax arises in respect of approved mileage allowance payments". Section 229(3) zatwierdza wypłaty tylko w takim zakresie, w jakim suma za rok mieści się w kwocie zatwierdzonej (approved amount), którą s. 230(1) definiuje jako "M×R": twoje mile służbowe w roku razy stawka.
10 000 mil po 55p liczy się zatem w całym roku podatkowym, a nie na podróż czy na miesiąc, i nie można w tym samym roku, dla tego samego rodzaju pojazdu, płacić podatku od nadwyżki i jednocześnie występować o ulgę (EIM31330). Samochody osobowe i dostawcze to jeden rodzaj: ich mile i wypłaty się sumuje (EIM31240).
Trzy przykłady z obliczeniami
45p za 6000 mil w 2026-27.
- Kwota zatwierdzona: 6000 × 55p = 3300 £
- Wypłacono: 6000 × 45p = 2700 £
- Mileage Allowance Relief: 3300 £ − 2700 £ = 600 £
45p za 20 000 mil w 2026-27. Po 10 000 mil stawka spada do 25p, więc suma roczna wychodzi w drugą stronę.
- Kwota zatwierdzona: 10 000 × 55p + 10 000 × 25p = 5500 £ + 2500 £ = 8000 £
- Wypłacono: 20 000 × 45p = 9000 £
- Brak ulgi. 1000 £ ponad kwotę zatwierdzoną podlega opodatkowaniu.
25p za 4000 mil w 2025-26. Stawka za ten rok to 45p.
- Kwota zatwierdzona: 4000 × 45p = 1800 £
- Wypłacono: 4000 × 25p = 1000 £
- Mileage Allowance Relief: 1800 £ − 1000 £ = 800 £
Pracodawca, który do 5 kwietnia 2026 płacił 45p za milę, nie zostawiał w tych latach żadnej różnicy. Jeśli nadal płaci 45p, od 6 kwietnia 2026 różnica powstaje u każdego, kto ma w roku mniej niż 15 000 mil służbowych. Przy 15 000 mil 55p za pierwsze 10 000 i 25p za resztę daje 6750 £, tyle samo co 45p za wszystkie.
Mileage Allowance Relief to podatek od różnicy, nie sama różnica
Ulga to odliczenie od dochodu do opodatkowania, a nie wypłata różnicy. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk podaje to w liczbach: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." 600 £ z pierwszego przykładu jest więc warte 120 £ przy stawce 20% i 240 £ przy 40%.
Potrzebujesz też podatku, od którego ulgę da się odjąć: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Za bieżący rok HMRC "will usually adjust your tax code so you pay less tax"; za lata wcześniejsze "will either adjust your tax code or give you a tax refund."
Dwie prace: jeden próg czy dwa
10 000 mil liczy się osobno dla każdego zatrudnienia (s. 230(3)–(4)). Dwie prace u niepowiązanych pracodawców mają każda własne 10 000 mil po 55p; zatrudnienia powiązane (ten sam pracodawca, kontrola jednej osoby albo spółki powiązane) dzielą jeden licznik. gov.uk wymaga też osobnej ewidencji dla każdej pracy; więcej w artykule kody pocztowe i próg 10 000 mil.
Co stawka już obejmuje
Przy własnym samochodzie stawka za milę to cała ulga. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk pisze, że stawka "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Dodatek za pasażera (5p za milę za każdego przewożonego współpracownika) może bez podatku wypłacić pracodawca; jeśli twój go nie płaci, nie ma czego odzyskiwać (EIM31410).
Czy mogę rozliczyć dojazd do pracy?
Nie. Ulga obejmuje tylko "business travel". Section 236(1) definiuje je przez przepisy o podróżach z ss. 337–342, a s. 338(3) wyłącza "ordinary commuting": podróże między "(a) the employee's home and a permanent workplace".
Objaśnienia do P87 dodają: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Praca hybrydowa tego nie zmienia: przewodnik HMRC 490 mówi, że podróże z domu do biura macierzystego "will be ordinary commuting" (chapter 3).
Kiedy miejsce przestaje być tymczasowe i jak działają testy 24 miesięcy i 40%, wyjaśnia artykuł dojazd do pracy czy tymczasowe miejsce pracy.
Jak wystąpić o Mileage Allowance Relief?
Składający Self Assessment występują w zeznaniu. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Online. Wszyscy pozostali mogą skorzystać z usługi online HMRC. Dwie odpowiedzi odsyłają gdzie indziej: wydatki powyżej 2500 £ w roku podatkowym trafiają do Self Assessment, a więcej niż 5 zatrudnień do formularza papierowego.
Pocztą, na formularzu P87. gov.uk dopuszcza to, jeśli wniosek składasz w ciągu 4 lat od końca roku podatkowego, "your total expenses claim for each tax year is £2,500 or less", a w tym roku płaciłeś podatek. "We'll reject postal claims that do not use this form." 2500 £ to suma ze wszystkich twoich prac, a formularz bez numeru referencyjnego PAYE każdego pracodawcy zostanie odrzucony.
Cztery lata, a najstarszy rok zamyka się w kwietniu
Wniosku nie można złożyć "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Najstarszy otwarty rok to 2022-23. Cztery lata od jego końca, 5 kwietnia 2023, to 5 kwietnia 2027; później różnicy za 2022-23 nie da się już odzyskać.
Co wysłać
Strona usługi online o dowodach: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
Objaśnienia do P87 ujmują list inaczej: "a letter from your employer is required if they did not pay any of your mileage payments". Żadna ze stron nie mówi, która wersja ma pierwszeństwo, więc trzymaj się ścieżki, z której korzystasz. Online ten list piszesz sam. Przy P87 wystawia go pracodawca; jeśli twój nic nie płacił, poproś o niego, zanim wypełnisz formularz.
Co musi pokazywać ewidencja
gov.uk wymienia, co ewidencja musi zawierać: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Każe też "keep records of the dates and mileage of your work journeys".
Przewodnik HMRC dla pracowników dodaje: "Employees must be able to substantiate the statements they make." Jeśli ulga była zawyżona, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, chapter 12).
Jako pracownik przechowuj zapisy co najmniej do pierwszej rocznicy 31 stycznia następującego po roku podatkowym (TMA 1970 s. 12B(2)(b)), co przewodniki HMRC zaokrąglają do 22 miesięcy. Dla ewidencji za 2026-27 to 31 stycznia 2029. Jeśli dostaniesz wezwanie do złożenia zeznania Self Assessment za ten rok, przechowuj ją, dopóki HMRC może wszcząć kontrolę (enquiry) tego zeznania, albo do zakończenia kontroli, jeśli nastąpi to później.
Taką ewidencję da się prowadzić na papierze, w arkuszu i w aplikacji; porównuje je artykuł cztery sposoby prowadzenia ewidencji przebiegu. Jeśli zamiast tego pracodawca daje ci samochód służbowy, zobacz samochód służbowy i paliwo prywatne.
Jak DriveHub to ułatwia
Z wniosku znika podróż, której nikt nie zapisał, i kod pocztowy, spod którego ruszyłeś.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, początek i koniec oraz odległość. Potem oznaczasz każdy przejazd jako Służbowy albo Prywatny i dopisujesz cel własnymi słowami.
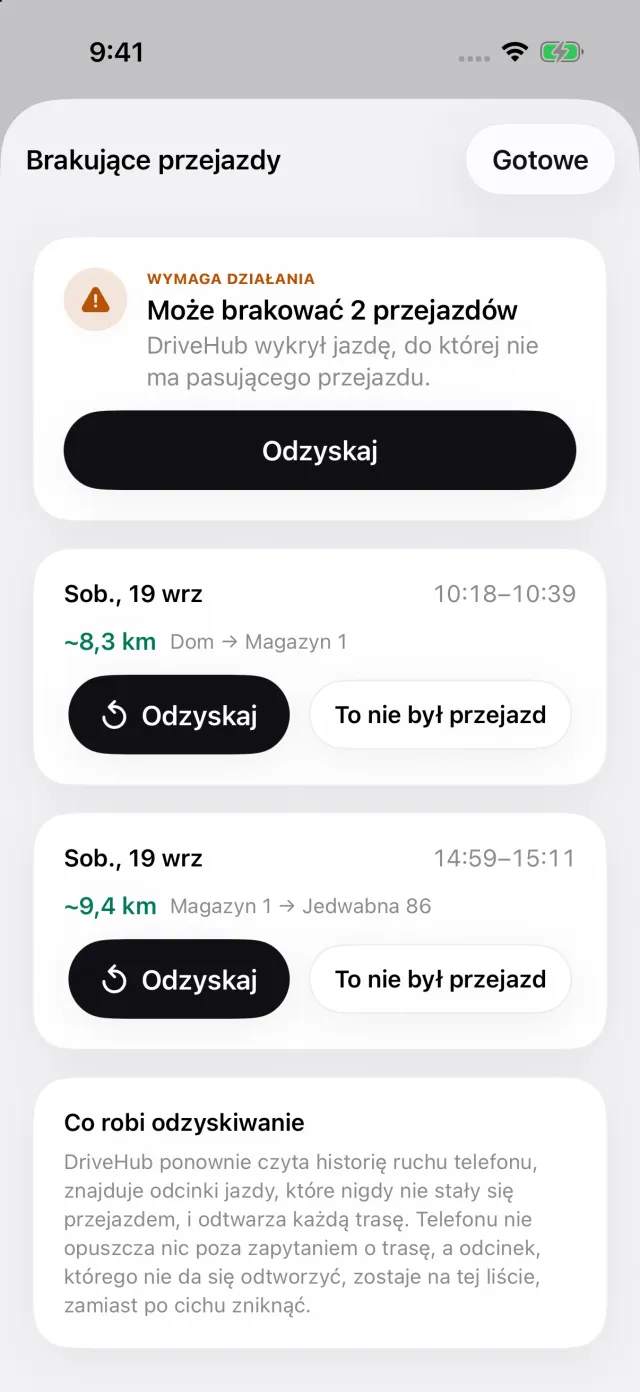
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawia się relacja Pominięte przejazdy. Otwiera listę brakujących przejazdów, gdzie Odzyskaj odtwarza trasę — zanim złożysz wniosek, a nie po nim.
Raport drukuje przy każdej podróży datę, oba adresy, odległość i twój cel. Liczy próg 10 000 mil osobno dla każdego zatrudnienia i można go zawęzić do jednej pracy, tak jak prosi HMRC. Jeśli podasz, ile każdy pracodawca płaci za milę, drukuje Mileage Allowance Relief: zatwierdzoną przez HMRC kwotę według progów minus to, co wypłacono. Podróż, przy której nie podałeś wypłaty, zostaje poza tą kwotą; DriveHub nie zakłada, że nic ci nie zapłacono.
Gdzie DriveHub się zatrzymuje: niczego nie składa w HMRC. Przejazd, którego nie zapisał i nie może odzyskać, bo telefon był wyłączony, rozładowany albo w trybie samolotowym, nie trafia do raportu, dopóki nie dodasz go ręcznie. Nie wie, czy dwaj pracodawcy są powiązani; jeśli tak, wpisz dla obu jednego pracodawcę. Nie rozstrzyga, czy dane miejsce jest stałym miejscem pracy.
DriveHub jest w App Store na iPhone'a. Brytyjskie zasady, według których działa, są na stronie o Wielkiej Brytanii, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią HMRC i przepisy, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj dział płac pracodawcy albo swojego księgowego — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Wielka Brytania: wymogi dotyczące ewidencji przebiegu.