 DriveHub
Guía por país · Reino Unido · 7 min
Tu propio coche para trabajar en el Reino Unido: 55p por milla y la Mileage Allowance Relief
Usas tu propio coche para trabajar en el Reino Unido. HMRC publica una tarifa por milla, pero tu empleador no está obligado a pagarla. Reclamar la diferencia, la llamada Mileage Allowance Relief, depende de un total anual, de tu tipo impositivo y de un plazo de cuatro años.

La respuesta corta
- ¿Cuál es la tarifa? Para 2026-27, 55p por milla para las primeras 10 000 millas de trabajo y 25p a partir de ahí. Hasta el 5 de abril de 2026 era de 45p y 25p.
- ¿Tiene que pagarla mi empleador? No. HMRC dice que la tarifa es orientativa, y los empleadores pueden pagar más o menos.
- ¿Tributa lo que me pagan? No hasta el importe aprobado por HMRC para el año. Lo que lo supere, sí.
- ¿Me pagan menos, o nada? Puedes pedir la Mileage Allowance Relief sobre la diferencia. Lo que vale es el impuesto sobre esa diferencia, no la diferencia en sí.
- ¿Cómo la pido? En línea o con el formulario P87, hasta 2500 £ de gastos al año. Por encima de eso, o si presentas Self Assessment, en la declaración.
- ¿Qué necesito? Un registro de kilometraje con el motivo, el código postal de salida y el de llegada de cada trayecto, un registro por cada empleo.
- ¿Hasta cuándo hacia atrás? El tax year en curso y los cuatro anteriores. El año abierto más antiguo, 2022-23, se cierra el 5 de abril de 2027.
- ¿Cuenta el trayecto de casa al trabajo? No. De casa a un lugar de trabajo permanente nunca es una milla de trabajo.
55p por milla desde el 6 de abril de 2026, con efecto retroactivo
La tarifa aprobada para un coche o una furgoneta está en la ITEPA 2003 s. 230(2). La Taxation (Energy and Vehicles) Act 2026, s. 2 la subió: "for '45p' substitute '55p'", con efecto "for the tax year 2026-27 and subsequent tax years."
El documento de política de HMRC: "The increase is retrospective taking effect from 6 April 2026." Así que un trayecto del 10 de abril de 2026 cuenta para el importe aprobado de 2026-27, a 55p las primeras 10 000 millas, aunque tu empleador pagara 45p en su momento.
El manual de rentas del trabajo de HMRC, EIM31240, recoge las dos tablas:
| Tax year | Primeras 10 000 millas | A partir de 10 000 millas |
|---|---|---|
| De 2011-12 a 2025-26 | 45p | 25p |
| Desde 2026-27 | 55p | 25p |
Una motocicleta va a 24p y una bicicleta a 20p por milla en ambas. El Gobierno presentará una revisión de las tarifas posteriores a 2026-27 en el Budget 2026.
¿Tiene que pagarme mi empleador 55p por milla?
No. La tarifa fija lo que está libre de impuestos, no lo que se te debe. El documento de política: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
La comparación es con un total anual, no trayecto a trayecto
La section 229(1) es la exención: "No liability to income tax arises in respect of approved mileage allowance payments". La section 229(3) aprueba los pagos solo en la medida en que el total del año no supere el importe aprobado, que la s. 230(1) define como "M×R": tus millas de trabajo del año por la tarifa.
Así que las 10 000 millas a 55p se cuentan sobre el tax year, no por trayecto ni por mes, y no puedes tributar por un exceso y pedir la desgravación el mismo año por el mismo tipo de vehículo (EIM31330). Coches y furgonetas son un mismo tipo: sus millas y sus pagos se suman (EIM31240).
Tres ejemplos con números
Te pagan 45p por 6000 millas en 2026-27.
- Importe aprobado: 6000 × 55p = 3300 £
- Pagado: 6000 × 45p = 2700 £
- Mileage Allowance Relief: 3300 £ − 2700 £ = 600 £
Te pagan 45p por 20 000 millas en 2026-27. El tramo baja a 25p a partir de las 10 000 millas, así que el total del año sale al revés.
- Importe aprobado: 10 000 × 55p + 10 000 × 25p = 5500 £ + 2500 £ = 8000 £
- Pagado: 20 000 × 45p = 9000 £
- Sin desgravación. Los 1000 £ por encima del importe aprobado tributan.
Te pagan 25p por 4000 millas en 2025-26. La tarifa de ese año es de 45p.
- Importe aprobado: 4000 × 45p = 1800 £
- Pagado: 4000 × 25p = 1000 £
- Mileage Allowance Relief: 1800 £ − 1000 £ = 800 £
Un empleador que pagaba 45p por milla hasta el 5 de abril de 2026 no dejaba ninguna diferencia en esos años. Si sigue pagando 45p, la diferencia aparece el 6 de abril de 2026 para quien haga menos de 15 000 millas de trabajo al año. En 15 000, 55p por las primeras 10 000 y 25p por el resto suman 6750 £, lo mismo que 45p por todas.
La Mileage Allowance Relief es el impuesto sobre la diferencia, no la diferencia
La desgravación es una deducción de tu salario imponible, no el pago de la diferencia. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk lo pone en números: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Los 600 £ del primer ejemplo valen 120 £ al 20 % y 240 £ al 40 %.
También necesitas impuesto contra el que aplicarla: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Para el año en curso, HMRC "will usually adjust your tax code so you pay less tax"; para años anteriores, "will either adjust your tax code or give you a tax refund."
Dos empleos: un tramo o dos
Las 10 000 millas se cuentan por cada empleo (s. 230(3)–(4)). Dos trabajos en empleadores no vinculados tienen cada uno sus propias 10 000 millas a 55p; los empleos asociados (el mismo empleador, empleadores bajo el control de una misma persona o sociedades asociadas) comparten un solo cómputo. gov.uk pide además un registro aparte para cada empleo; más en los códigos postales y el tramo de 10 000 millas.
Lo que la tarifa ya cubre
Con un coche propio, la tarifa por milla es toda la desgravación. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk dice que la tarifa "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Los pagos por pasajero (5p por milla por cada compañero que lleves) los hace, libres de impuestos, el empleador; si el tuyo no los paga, no hay nada que reclamar (EIM31410).
¿Puedo reclamar el trayecto de casa al trabajo?
No. La desgravación cuenta solo los "business travel". La section 236(1) los define a través de las reglas de desplazamiento de las ss. 337 a 342, y la s. 338(3) excluye el "ordinary commuting": el desplazamiento entre "(a) the employee's home and a permanent workplace".
Las notas del P87 añaden: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." El trabajo híbrido no lo cambia: la guía 490 de HMRC dice que los trayectos de casa a la oficina base "will be ordinary commuting" (capítulo 3).
Cuándo un centro deja de ser temporal, y cómo funcionan las pruebas de los 24 meses y del 40 %, está en ¿desplazamiento al trabajo o lugar de trabajo temporal?.
¿Cómo pido la Mileage Allowance Relief?
Quien presenta Self Assessment la pide en la declaración. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
En línea. Los demás pueden usar el servicio de solicitud en línea de HMRC. Dos respuestas te mandan a otra vía: más de 2500 £ de gastos en un tax year te llevan a Self Assessment, y más de 5 empleos, al formulario en papel.
Por correo, con el formulario P87. gov.uk lo admite si la solicitud se presenta dentro de los 4 años siguientes al final del tax year, "your total expenses claim for each tax year is £2,500 or less", y pagaste impuestos ese año. "We'll reject postal claims that do not use this form." Los 2500 £ son el total de todos tus empleos, y el formulario se rechaza si falta el número de referencia PAYE de cada empleador.
Cuatro años, y el más antiguo se cierra en abril
No se puede presentar una solicitud "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). El año abierto más antiguo es 2022-23. Cuatro años después de su final, el 5 de abril de 2023, es el 5 de abril de 2027; a partir de entonces, una diferencia de 2022-23 ya no se puede reclamar.
Qué enviar
La página de justificantes del servicio en línea: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
Las notas del P87 formulan la carta de otra manera: "a letter from your employer is required if they did not pay any of your mileage payments". Ninguna de las dos páginas dice cuál prevalece, así que sigue la de la vía que uses. En línea, esa carta la escribes tú. Con el P87, la firma tu empleador; si el tuyo no pagó nada, pídesela antes de rellenar el formulario.
Qué tiene que mostrar el registro
gov.uk enumera lo que debe incluir el registro: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." También pide "keep records of the dates and mileage of your work journeys".
La guía de HMRC para empleados añade: "Employees must be able to substantiate the statements they make." Cuando la desgravación se ha inflado, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, capítulo 12).
Como empleado, conserva los registros al menos hasta el primer aniversario del 31 de enero siguiente al tax year (TMA 1970 s. 12B(2)(b)), que las guías de HMRC redondean a 22 meses. Para un registro de 2026-27, eso es el 31 de enero de 2029. Si te piden presentar una declaración (Self Assessment) de ese año, consérvalo hasta que HMRC ya no pueda abrir una inspección (enquiry) sobre ella, o hasta que termine la que haya abierto, si es más tarde.
El papel, una hoja de cálculo y una app pueden producir este registro; cuatro formas de llevar un registro de kilometraje las compara. Si tu empleador te da un coche de empresa, mira el coche de empresa y el combustible privado.
Cómo te lo pone más fácil DriveHub
Lo que falta en una solicitud es el trayecto que nadie anotó, y el código postal desde el que saliste.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos tus trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Guarda la fecha, los dos extremos y la distancia. Después marcas cada trayecto como Trabajo o Personal y añades el motivo con tus propias palabras.
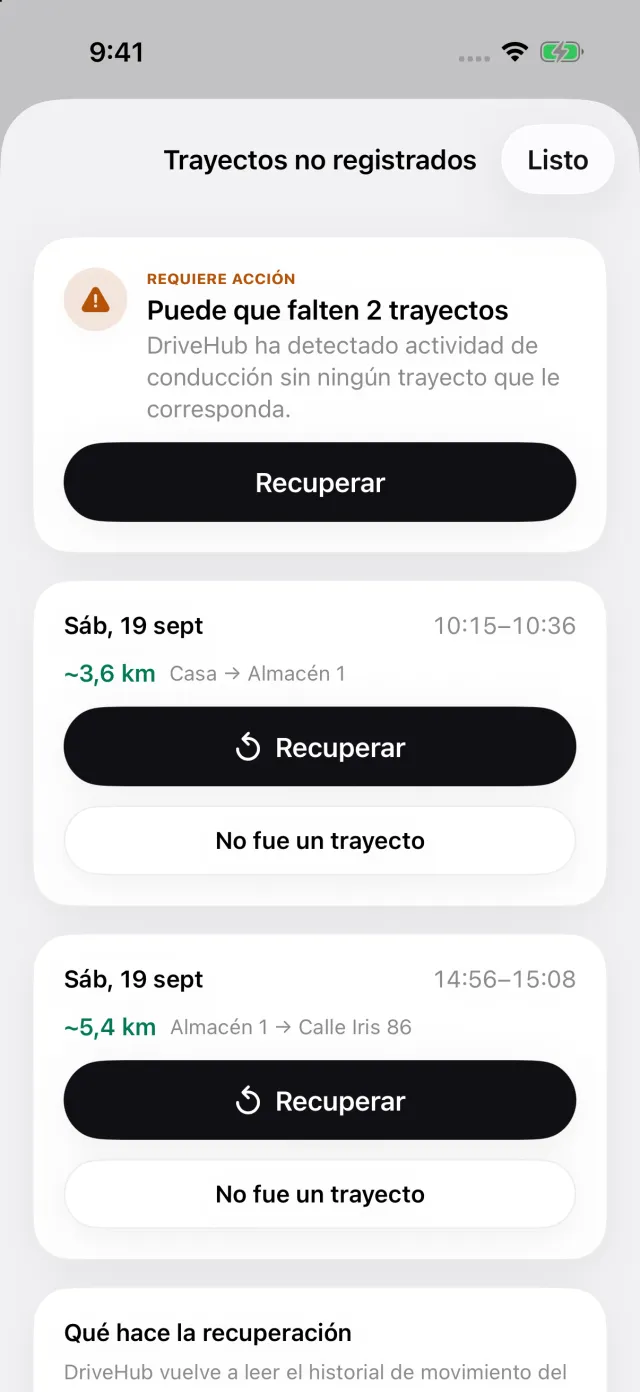
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece la historia Trayectos perdidos en la pestaña Trayectos. Abre la lista de trayectos no registrados, donde Recuperar reconstruye la ruta, antes de presentar la solicitud y no después.
El informe imprime la fecha, ambas direcciones, la distancia y tu motivo para cada trayecto. Cuenta el tramo de 10 000 millas por cada empleo y se puede acotar a un solo empleo, como pide HMRC. Cuando indicas lo que paga cada empleador por milla, imprime la Mileage Allowance Relief: el importe aprobado por tramos de HMRC menos lo pagado. Si no has indicado lo que te pagaron por un trayecto, ese trayecto queda fuera de la cifra; DriveHub no da por hecho que no te pagaron nada.
Dónde se detiene DriveHub: no presenta nada ante HMRC. Un trayecto que no registró y que no puede recuperar, porque el móvil estaba apagado, sin batería o en modo avión, queda fuera del informe hasta que lo añadas a mano. No sabe si dos empleadores están asociados; si lo están, indica un mismo empleador para ambos. No decide si un centro es un lugar de trabajo permanente.
DriveHub está en el App Store para iPhone. Las reglas británicas que sigue están en la página del Reino Unido, y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen HMRC y la legislación, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta al departamento de nóminas de tu empleador o a tu asesor — y lleva el registro.
La norma completa, con los textos de los que procede: Reino Unido: requisitos del registro de kilometraje.