 DriveHub
Riigijuhend · Ühendkuningriik · 7 min
Oma autoga tööasjus Ühendkuningriigis: 55p miili kohta ja Mileage Allowance Relief
Kasutad Ühendkuningriigis tööasjus oma autot. HMRC avaldab miilimäära, kuid tööandja ei pea seda maksma. Vahe tagasinõudmine ehk Mileage Allowance Relief sõltub aasta kogusummast, sinu maksumäärast ja neljast aastast, mis on selleks aega.

Lühidalt
- Milline on määr? Maksuaastal 2026-27 55p miili kohta esimese 10 000 tööalase miili eest ja 25p edasi. Kuni 5. aprillini 2026 oli see 45p ja 25p.
- Kas tööandja peab seda maksma? Ei. HMRC nimetab määra soovituslikuks ja tööandja võib maksta rohkem või vähem.
- Kas saadud hüvitist maksustatakse? Mitte HMRC selle aasta kinnitatud summa ulatuses. Kõik, mis sellest üle läheb, on maksustatav.
- Said vähem või üldse mitte midagi? Vahe pealt saad taotleda Mileage Allowance Reliefi (MAR). Selle väärtus on vahelt makstav maks, mitte vahe ise.
- Kuidas taotleda? Veebis või vormiga P87, kuni 2500 £ kulusid aastas. Sellest suurema summa või tuludeklaratsiooni (Self Assessment) esitajana deklaratsioonis.
- Mida on vaja? Sõidupäevikut, kus on iga sõidu põhjus, lähtekoha sihtnumber ja sihtkoha sihtnumber, iga töökoha kohta eraldi.
- Kui kaugele tagasi? Jooksev maksuaasta ja neli eelmist. Vanim avatud aasta, 2022-23, sulgub 5. aprillil 2027.
- Kas kodu-töö sõit läheb arvesse? Ei. Sõit kodust alalisse töökohta pole kunagi tööalane miil.
55p miili kohta alates 6. aprillist 2026, tagasiulatuvalt
Auto ja kaubiku kinnitatud määr on kirjas seaduses ITEPA 2003 s. 230(2). Taxation (Energy and Vehicles) Act 2026, s. 2 tõstis seda: "for '45p' substitute '55p'", kehtivusega "for the tax year 2026-27 and subsequent tax years."
HMRC poliitikadokument: "The increase is retrospective taking effect from 6 April 2026." Seega läheb 10. aprillil 2026 tehtud sõit arvesse maksuaasta 2026-27 kinnitatud summas, esimese 10 000 miili ulatuses 55p-ga, isegi kui tööandja maksis toona 45p.
HMRC töötasu käsiraamat EIM31240 toob ära mõlemad tabelid:
| Maksuaasta | Esimesed 10 000 miili | Üle 10 000 miili |
|---|---|---|
| 2011-12 kuni 2025-26 | 45p | 25p |
| Alates 2026-27 | 55p | 25p |
Mootorratta määr on mõlemas 24p ja jalgratta oma 20p miili kohta. Valitsus esitab määrade ülevaate maksuaastast 2026-27 edasi 2026. aasta eelarves (Budget 2026).
Kas tööandja peab maksma 55p miili kohta?
Ei. Määr ütleb, mis on maksuvaba, mitte seda, mida sulle võlgnetakse. Poliitikadokument: "The AMAP rate is advisory, and employers can choose to reimburse more or less. If an employee receives less than the advisory rate, they can claim tax relief from HMRC by applying for Mileage Allowance Relief (MAR) on the difference. If they receive more, they will be liable to pay Income Tax on the difference."
Võrreldakse aasta kogusummat, mitte sõite ükshaaval
Section 229(1) on maksuvabastus: "No liability to income tax arises in respect of approved mileage allowance payments". Section 229(3) kinnitab maksed ainult niivõrd, kuivõrd aasta kogusumma jääb kinnitatud summa (approved amount) piiresse, mille s. 230(1) määratleb kui "M×R": aasta tööalased miilid korda määr.
Seega loetakse 10 000 miili 55p-ga kokku üle maksuaasta, mitte sõidu või kuu kaupa, ja sama liiki sõiduki puhul ei saa samal aastal nii ülejäägilt maksu maksta kui ka soodustust taotleda (EIM31330). Autod ja kaubikud on üks liik: nende miilid ja maksed liidetakse kokku (EIM31240).
Kolm arvutusnäidet
Makstud 45p 6000 miili eest maksuaastal 2026-27.
- Kinnitatud summa: 6000 × 55p = 3300 £
- Makstud: 6000 × 45p = 2700 £
- Mileage Allowance Relief: 3300 £ − 2700 £ = 600 £
Makstud 45p 20 000 miili eest maksuaastal 2026-27. Pärast 10 000 miili langeb aste 25p-le, nii et aasta kogusumma kaldub teisele poole.
- Kinnitatud summa: 10 000 × 55p + 10 000 × 25p = 5500 £ + 2500 £ = 8000 £
- Makstud: 20 000 × 45p = 9000 £
- Soodustust pole. Kinnitatud summat ületav 1000 £ on maksustatav.
Makstud 25p 4000 miili eest maksuaastal 2025-26. Selle aasta määr on 45p.
- Kinnitatud summa: 4000 × 45p = 1800 £
- Makstud: 4000 × 25p = 1000 £
- Mileage Allowance Relief: 1800 £ − 1000 £ = 800 £
Tööandja, kes maksis kuni 5. aprillini 2026 45p miili kohta, ei jätnud neil aastatel vahet. Kui ta maksab endiselt 45p, tekib 6. aprillist 2026 vahe kõigil, kes sõidavad aastas alla 15 000 tööalase miili. 15 000 miili juures annavad 55p esimese 10 000 ja 25p ülejäänute eest kokku 6750 £ — sama palju kui 45p kõigi eest.
Mileage Allowance Relief on vahe pealt makstav maks, mitte vahe ise
Soodustus on mahaarvamine maksustatavast palgast, mitte vahe väljamaksmine. ITEPA 2003 s. 232(1): "A deduction is allowed for mileage allowance relief to which an employee is entitled for a tax year."
gov.uk ütleb seda arvudes: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)." Esimese näite 600 £ on 20% maksumäära juures väärt 120 £ ja 40% juures 240 £.
Samuti peab olema maksu, millest seda maha arvata: "The amount of tax relief you get cannot be more than the amount of tax you paid in that year." Jooksva aasta eest HMRC "will usually adjust your tax code so you pay less tax"; varasemate aastate eest "will either adjust your tax code or give you a tax refund."
Kaks töökohta: üks aste või kaks
10 000 miili loetakse iga töösuhte kohta (s. 230(3)–(4)). Kaks töökohta omavahel sidumata tööandjate juures saavad kumbki oma 10 000 miili 55p-ga; seotud (associated) töösuhted — sama tööandja, ühe inimese kontroll või seotud äriühingud — jagavad üht arvestust. gov.uk nõuab ka iga töökoha kohta eraldi sõidupäevikut; lähemalt artiklis sihtnumbrid ja 10 000 miili aste.
Mida määr juba katab
Oma auto puhul on miilimäär kogu soodustus. EIM31330: "There is no alternative whereby, for example, employees may claim for actual expenditure incurred". gov.uk ütleb, et määr "covers the cost of owning and running your vehicle. You cannot claim separately for things like: fuel; electricity; vehicle tax; MOTs; repairs".
Kaassõitjamakseid (5p miili kohta iga kaasa võetud kolleegi eest) võib tööandja maksuvabalt maksta; kui sinu oma neid ei maksa, pole midagi tagasi nõuda (EIM31410).
Kas kodu-töö sõitu saab nõuda?
Ei. Soodustus arvestab ainult "business travel". Section 236(1) määratleb selle sõidureeglite kaudu ss. 337–342, ja s. 338(3) võtab välja "ordinary commuting": sõidu "(a) the employee's home and a permanent workplace" vahel.
P87 juhis lisab: "Most people only have one place where they go to work. That place is their permanent workplace even if the employment is casual or temporary." Hübriidtöö seda ei muuda: HMRC juhendi 490 järgi on sõidud kodust põhikontorisse "will be ordinary commuting" (3. peatükk).
Millal töökoht lakkab olemast ajutine ning kuidas toimivad 24 kuu ja 40% testid, on kirjas artiklis kodu-töö sõit või ajutine töökoht.
Kuidas Mileage Allowance Reliefi taotleda?
Tuludeklaratsiooni esitajad taotlevad seda deklaratsioonis. gov.uk: "If you complete a Self Assessment tax return, you must claim through your tax return instead."
Veebis. Kõik teised saavad kasutada HMRC veebipõhist taotlusteenust. Kaks vastust suunavad mujale: üle 2500 £ kulusid maksuaastas läheb tuludeklaratsiooni ja üle 5 töökoha paberivormile.
Postiga, vormil P87. gov.uk lubab seda, kui taotlus esitatakse 4 aasta jooksul maksuaasta lõpust, "your total expenses claim for each tax year is £2,500 or less", ja sa maksid sel aastal maksu. "We'll reject postal claims that do not use this form." 2500 £ on kõigi sinu töökohtade kogusumma, ja vorm lükatakse tagasi, kui igalt tööandjalt pole PAYE viitenumbrit.
Neli aastat, ja vanim sulgub aprillis
Taotlust ei saa esitada "more than 4 years after the end of the year of assessment to which it relates" (TMA 1970 s. 43(1)). Vanim avatud aasta on 2022-23. Neli aastat pärast selle lõppu 5. aprillil 2023 on 5. aprill 2027; pärast seda ei saa 2022-23 vahet enam üldse nõuda.
Mida saata
Veebiteenuse tõendite leht: "You must send a copy of your mileage log to HMRC for each job. This should show why you made each journey, with the starting and finishing postcodes. If your employer has not paid you back for any mileage or travel costs, you need to send a letter explaining why."
P87 juhis sõnastab kirja teisiti: "a letter from your employer is required if they did not pay any of your mileage payments". Kumbki leht ei ütle, kumb kehtib, nii et järgi seda teed, mida kasutad. Veebis kirjutad selle kirja ise. P87 puhul tuleb see tööandjalt; kui sinu oma ei maksnud midagi, küsi kirja enne vormi täitmist.
Mida sõidupäevik peab näitama
gov.uk loetleb, mida sõidupäevik peab sisaldama: "the reason for every journey; the postcode for the start point of every journey; the postcode for the end point of every journey." Samuti käsib see "keep records of the dates and mileage of your work journeys".
HMRC juhend töötajatele lisab: "Employees must be able to substantiate the statements they make." Kui soodustust nõuti liiga palju, HMRC "will seek to recover from the employee the tax lost, together with interest and, where appropriate, penalties and a surcharge" (490, 12. peatükk).
Töötajana hoia dokumente vähemalt maksuaastale järgneva 31. jaanuari esimese aastapäevani (TMA 1970 s. 12B(2)(b)), mida HMRC juhendid ümardavad 22 kuuks. 2026-27 sõidupäeviku puhul on see 31. jaanuar 2029. Kui sinult nõutakse selle aasta kohta tuludeklaratsiooni, hoia päevikut seni, kuni HMRC ei saa enam selle deklaratsiooni kohta kontrolli (enquiry) alustada, või kuni alustatud kontroll lõpeb, kui see on hiljem.
Sellise sõidupäeviku saab pidada paberil, arvutustabelis või rakenduses; neli viisi sõidupäevikut pidada võrdleb neid. Kui tööandja annab sulle hoopis ametiauto, vaata artiklit ametiauto ja erasõitude kütus.
Kuidas DriveHub seda lihtsamaks teeb
Taotlusest jääb puudu see sõit, mida keegi kirja ei pannud, ja see sihtnumber, kust teele asusid.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Iga sõidu juures säilivad kuupäev, mõlemad otspunktid ja vahemaa. Hiljem märgid iga sõidu kas Töö või Isiklik ja lisad põhjuse oma sõnadega.
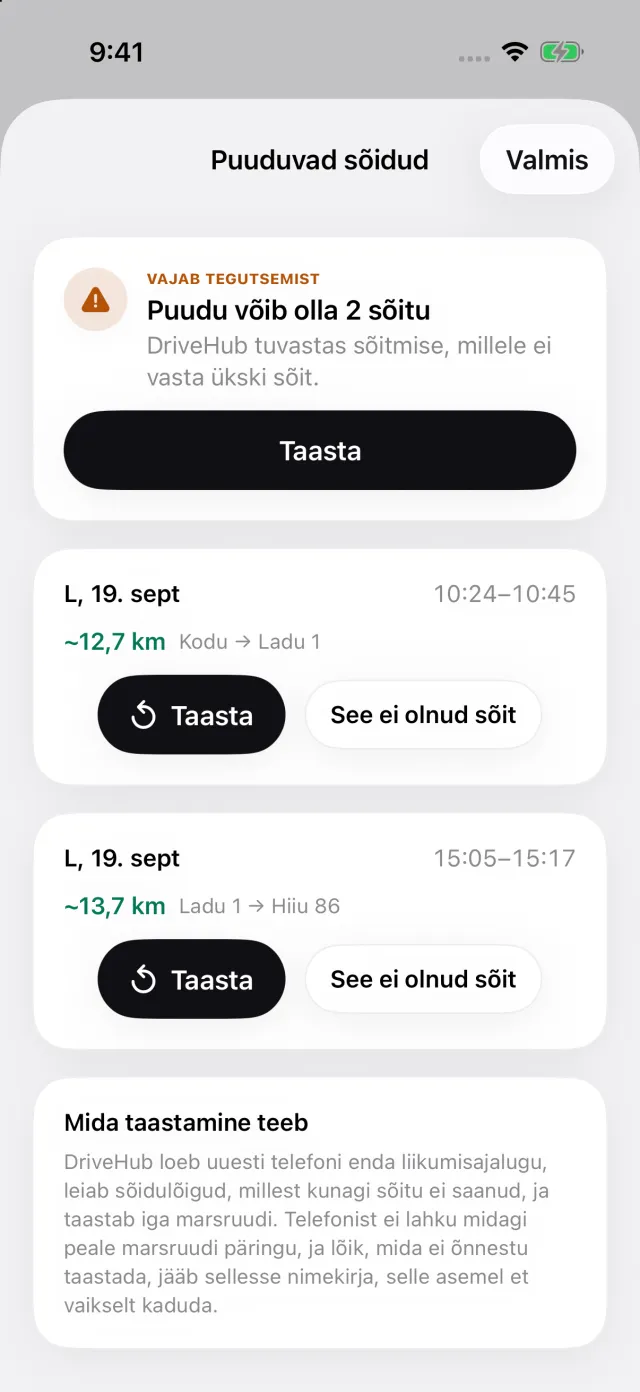
Kui iPhone registreeris sõitmise, millele ei vasta ükski sõit, ilmub vahekaardile Sõidud lugu Vahele jäänud sõidud. See avab puuduvate sõitude loendi, kus Taasta taastab marsruudi — enne taotluse esitamist, mitte pärast.
Aruanne trükib iga sõidu kohta kuupäeva, mõlemad aadressid, vahemaa ja sinu põhjuse. See arvestab 10 000 miili astet iga töösuhte kohta ja saab piirata ühe töökohaga, nagu HMRC palub. Kui märgid, mida iga tööandja miili kohta maksab, trükib aruanne ka Mileage Allowance Reliefi: HMRC astmelise kinnitatud summa miinus makstu. Kui sõidu eest makstud summat pole sisestatud, jääb see sõit sellest arvust välja; DriveHub ei eelda, et sulle ei makstud midagi.
Kus DriveHub piir on: ta ei esita HMRC-le midagi. Sõit, mida ta ei salvestanud ega saa taastada, sest telefon oli välja lülitatud, tühjaks saanud või lennukirežiimis, jääb aruandest välja, kuni lisad selle käsitsi. Ta ei tea, kas kaks tööandjat on seotud; kui on, märgi mõlemale sama tööandja. Ta ei otsusta, kas töökoht on alaline.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid, mida ta järgib, on Ühendkuningriigi lehel, ja automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.