 DriveHub
Riigijuhend · Ühendkuningriik · 9 min
Ametiauto, oma kütus: tööalased miilid Advisory Fuel Rate'i järgi
Sõidad ametiautoga, kuid ostad kütuse ise. Tööandja hüvitab tööalased miilid HMRC Advisory Fuel Rate'i järgi, ja ametiauto tööalaste miilide nõue käib teiste reeglite järgi kui oma auto puhul: 55p-d pole, Mileage Allowance Reliefi pole, ja iga maksunõue kasutab seda, mida kütus tegelikult maksis.

Lühidalt
- Millist määra tööandja kasutab? HMRC Advisory Fuel Rate (AFR), kütuse ja mootori mahu järgi. Alates 1. septembrist 2026 on 1401–2000cc bensiiniauto määr 17p miili kohta.
- Kas saan 55p miili kohta? Ei. 55p kinnitatud määr ja Mileage Allowance Relief on oma sõiduki jaoks; seadus jätab ametisõiduki mõlemast välja.
- Millised miilid lähevad arvesse? Ainult tööalased sõidud. Sõit kodu ja alalise töökoha vahel on erasõit, ka ametiautoga.
- Said vähem kui kütusekulu või üldse mitte midagi? Vahe pealt saad taotleda maksusoodustust: sinu tegelik tööalane kütusekulu miinus see, mida tööandja hüvitas. Mitte AFR ega mõni muu miilimäär. Taotlus esitatakse veebis, vormil P87 või tuludeklaratsioonis (Self Assessment).
- Said AFR-ist rohkem? Ülejääk on maksustatav palk koos 1. klassi sotsiaalkindlustusmaksega (Class 1 National Insurance), mitte kütuse erisoodustus, kui maksed katavad ainult tööalaseid miile.
- Mida alles hoida? Tööalaste sõitude päevik ja kütusetšekid.
- Vastupidine juhtum? Kui tööandja maksab kütuse eest ja sina maksad erasõidu miilid tagasi, vaata artiklit ametiauto ja erasõitude kütus.
Miks ametiautole ei maksta 55p miili kohta
55p määr on kirjas seaduses ITEPA 2003 s. 230(2): 55p esimese 10 000 tööalase miili eest alates 2026-27, pärast seda 25p. See määrab, kui palju võib tööandja töötaja oma sõiduki eest maksuvabalt maksta.
Ametiauto jääb sellest kaks korda välja. Section 229(4) jätab ametisõiduki maksuvabadest miilimaksetest välja. Section 231(3) jätab selle välja Mileage Allowance Reliefist, nõudest, mille oma autoga sõitja esitab, kui talle makstakse alla 55p.
gov.uk kirjeldab 55p-d kui katet "the cost of owning and running your vehicle". Ametiautos, kus kütuse ostad ise, on HMRC miilimäär Advisory Fuel Rate. Kui auto on sinu oma, on 55p reeglid ja taotlus artiklis oma autoga tööasjus; direktor oma autoga on artiklis direktor, oma auto.
Advisory Fuel Rate on just selle juhtumi jaoks
HMRC leht Advisory fuel rates (uuendatud 21. augustil 2026) seab ise oma ulatuse:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Esimene kasutus on sinu oma: ostad kütuse, tööandja hüvitab tööalased miilid. Teine on peegeljuhtum, mida käsitleb ametiauto ja erasõitude kütus. Määrad on mõlemal juhul sama tabel; see leht ei korda seda täielikult.
Mis on sinu nõude jaoks oluline:
- Sinu auto rida. Määr sõltub kütusest ja mootori mahust. Alates 1. septembrist 2026: bensiin 1401–2000cc on 17p, diisel 1601–2000cc on 16p. Täielik tabel on HMRC lehel.
- Hübriidid. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Täiselektrilised. Lehel on 7p miili kohta kodus laadimise ja 15p avalikus laadijas laadimise eest, samuti tööalaste miilide hüvitamiseks. Ülejäänud elektriauto juhtum on artiklis elektriauto miilid.
- See muutub igas kvartalis. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Järgmine ülevaatus pärast 1. septembri 2026 määrasid on 1. detsember 2026.
- Kuu armuaega. "You can use the previous rates for up to 1 month from the date any new rates apply."
Iga määr kehtib teatud kuupäevast, eelmise jaoks on kuu armuaega, nii et aasta tööalaseid miile ei hinnata ühe arvuga. Loomulik lugemine on, et iga miil saab selle perioodi määra, mil see sõideti, mis tähendab tööalaste miilide jagamist perioodide kaupa.
Millised miilid on ametiautos tööalased?
AFR-i järgi hüvitatakse ainult tööalased sõidud, ja seadus tõmbab piiri samasse kohta kui kütuse erisoodustuse puhul. Section 118(2) määratleb ametiauto "private use" kui "any use other than for the employee's business travel (see section 171(1))". Section 171(1) teeb tööalaseks sõiduks sõidu, mille kulu oleks mahaarvatav ss. 337–342 alusel.
Section 338(2) jätab välja "the expenses of ordinary commuting", ja s. 338(3) määratleb selle kui sõidu "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace" vahel.
Praktikas seega:
- Kodust tavapärasesse kontorisse: erasõit. AFR-i järgi ei hüvitata.
- Kontorist kliendi juurde ja tagasi: tööalane.
- Kodust ajutisse töökohta: tööalane. Millal objekt lakkab olemast ajutine (24 kuu ja 40% testid), on kirjas artiklis kodu-töö sõit või ajutine töökoht.
Miks kodu-töö sõit ei peaks nõudes olema
Kütuse eest tehtud makse võib tekitada kütuse erisoodustuse. ITEPA s. 149(3)(d) loeb kütuse antuks, kui "any sum is paid in respect of expenses incurred in providing fuel for the car". Maks on null s. 151(3) tingimuse B järgi, "if in the tax year in question the fuel is made available only for business travel".
Miilipõhine makse, mis katab ainult tööalaseid miile, hoiab sind tingimuse B piires. HMRC käsiraamat tõmbab piiri sinna, kus tuleb sisse kodu-töö sõit. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Siis kehtib kogu kütuse erisoodustus, ja selle suurus on kirjas artiklis ametiauto ja erasõitude kütus.
Kui tööandja maksab AFR-ist rohkem
AFR-ist kõrgem määr ei too kaasa kütuse erisoodustust, kui maksed on ainult tööalaste sõitude eest. HMRC AFR-leht: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Seega maksustatakse ülejääki palgana, palgaarvestuse kaudu. Tööandja võib kasutada oma kõrgemat määra, kui kütusekulu miili kohta tõesti on suurem: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." AFR-i juures või sellest allpool "there will be no taxable profit and no Class 1A National Insurance to pay."
Arvutusnäide
See on aritmeetika, mitte reegel. Sõidad 1,6-liitrise bensiinimootoriga ametiautoga ja ostad kogu kütuse ise. 1. septembrist 30. novembrini 2026 sõidad:
- 1200 tööalast miili (kliendikülastused, ajutine objekt)
- 900 miili kodu ja alalise kontori vahel
Tööandja hüvitab tööalased miilid selle perioodi AFR-iga:
- 1200 × 0,17 £ = 204 £
- 900 kodu-töö miili: 0 £. Need on erasõidud.
55p-ga, oma auto määraga, tuleks samade 1200 miili eest 660 £. Ametiautos see määr pole saadaval, nii et nende kahe vahelist 456 £ ei saa nõuda. Mida saad nõuda, on kirjas allpool: kütus, mille nende miilide jaoks tegelikult ostsid, miinus 204 £.
Alates 1. detsembrist 2026 hinnatakse tööalaseid miile määraga, mille HMRC siis kehtestab, või kuni kuu aega eelmise määraga.
Said vähem kui kütusekulu või üldse mitte midagi: nõue HMRC-lt
Kui tööandja ei hüvita sinu tööalast kütust täielikult, saad ülejäänu pealt maksusoodustust taotleda. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Ja: "If your employer reimburses some of the money, you can claim relief on the difference."
Summa reegel on HMRC P87 juhises, pealkirja Company vehicles all:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
See välistab kaks otseteed. Sa ei saa nõuda 55p miili kohta, ega ka AFR-i. AFR on tööandja hüvitusmäär; sinu nõue koostatakse tšekkide põhjal.
Nõue on kütusekulu miinus see, mis sulle hüvitati
P87-l läheb ametiauto kütuse nõue 7. jaotisse, Other expenses, mitte miilide jaotisse. Juhis: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Seega:
nõue = tegelik tööalane kütusekulu − mida tööandja sulle selle eest maksis
Kui tööandja maksis tööalasest kütusekulust rohkem, pole midagi nõuda: saad nõuda, "unless the amount reimbursed by your employer is more than your actual business fuel cost." Muud autokulud on samuti väljas: "You cannot claim for any other general motor expenses such as MOT and tyres."
Kütusearve jagamine: HMRC meetodit ei anna
Sinu tšekid katavad iga miili, tööalase ja era. HMRC ei ütle, kuidas neid jagada. Ta küsib "a summary of your calculation" ja tšekke, ning nõue katab ainult tööalaseid sõite. Kodu-töö sõit on väljas: HMRC veebiteenus ütleb "You cannot claim for: money you spent to get to and from your normal place of work".
Üks mõistlik arvutus, mis on sinu aritmeetika, mitte HMRC oma: tööalased miilid ÷ kõik miilid × ostetud kütus. Sõidupäevik annab mõlemad miilide arvud.
Kuidas nõue esitatakse
- Veebis. HMRC tööalaste kulude veebiteenus võtab vastu ametiauto kütuse. Jaotises "Vehicles you use for work" küsib see "Do you want to claim money you spent on fuel for your company vehicle?" ja kas tööandja maksis osa kuludest. Kehtivad samad 2500 £ ja tuludeklaratsiooni piirid nagu postitee puhul.
- Postiga, vormil P87, kui nõue on 4 aasta jooksul maksuaasta lõpust, "your total expenses claim for each tax year is £2,500 or less" ja sa maksid sel aastal maksu (gov.uk). "We'll reject postal claims that do not use this form."
- Tuludeklaratsioonis, kui sa selle esitad: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Üle 2500 £ aastas suunab P87 tee sind samuti tuludeklaratsiooni.
- Kui kaugele tagasi: jooksev maksuaasta ja neli eelmist (TMA 1970 s. 43(1)). Vanim avatud aasta, 2022-23, sulgub 5. aprillil 2027.
Mida soodustus väärt on
Soodustus vähendab sinu maksustatavat palka; see ei ole kulu tagasimakse. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Selle näide: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
See on aritmeetika, mitte reegel. Maksuaasta jooksul ostad kütust 900 £ eest ja sõidad 3000 miili, neist 2000 tööasjus:
- Tööalane kütus: 2000 ÷ 3000 × 900 £ = 600 £ (lahter 7.2)
- Tööandja hüvitas 2000 × 0,17 £ = 340 £ AFR-i järgi, lihtsuse mõttes ühe 17p-ga (lahter 7.3)
- Nõue: 600 £ − 340 £ = 260 £ (lahter 7.4)
- Soodustus: 52 £ 20% juures, 104 £ 40% juures
Samuti peab olema maksu, millest seda maha arvata: soodustus "cannot be more than the amount of tax you paid in that year."
Mida alles hoida
Kaks dokumenti teevad siin eri tööd.
Sõidupäevik näitab, millised sõidud olid tööalased. HMRC juhend töötajatele, 490, 12. peatükk, loetleb dokumentide hulgas, mida töötajad ise koostavad, "mileage details where they use a car (either their own or a company car) for business journeys". Ja: "Employees must be able to substantiate the statements they make." Mida päevik peab iga sõidu kohta näitama, on kirjas artiklis mida HMRC sõidupäevikus näha tahab.
Kütusetšekid näitavad tegelikku kulu, mida P87 nõue kasutab. P87 juhis: "Provide copies of your fuel receipts as evidence." Hoia nende juures ka kokkuvõtet sellest, kuidas arve jagasid.
Hoia mõlemat vähemalt maksuaastale järgneva 31. jaanuari esimese aastapäevani (TMA 1970 s. 12B(2)(b)). 2026-27 puhul on see 31. jaanuar 2029. Kui sinult nõutakse selle aasta kohta tuludeklaratsiooni, hoia neid seni, kuni HMRC ei saa enam selle kohta kontrolli (enquiry) alustada, või kuni alustatud kontroll lõpeb, kui see on hiljem.
Enne nõude saatmist
- Sinu auto AFR-i rida on õige: kütus, mootori maht, ja hübriidid bensiini või diisli all.
- Iga tööalane miil on hinnatud oma perioodi määraga (lehe ühekuulise armuaja tõlgendus, mitte HMRC reegel).
- Nõudes pole ühtki kodu-kontori miili.
- Objektid, mida käsitled ajutistena, läbivad endiselt 24 kuu testi.
- Nõude puhul HMRC-le: tšekid, tegelik tööalane kütusekulu, mitte miilimäär, ja sellest maha arvatud see, mida tööandja hüvitas.
- Lühike kokkuvõte sellest, kuidas jagasid kütusearve töö- ja erasõitude miilide vahel.
Kuidas DriveHub seda lihtsamaks teeb
Nii AFR-i hüvitis kui ka P87 nõue algavad tööalaste miilide arvust, määraperioodide kaupa, ilma kodu-töö sõiduta. See arv on ainult nii hea kui sõidupäevik selle taga.
Kui asukoha luba on seatud valikule „Alati“, salvestab DriveHub taustal iga sõidu — ja kui mõni peaks vahele jääma, annab ta sellest ise teada. Enamiku sõitudest märgib ta sinu kohtade, varasemate marsruutide ja tööaja järgi kas Töö või Isiklik ning küsib ülejäänute kohta sinult jaotises Vajab kontrolli. Kui DriveHub küsib jaotises Vajab kontrolli sõidu kohta kodu ja kontori vahel, vasta Tööleminek. Tööleminek loetakse isiklikuks, nii et see jääb tööalasest kogusummast välja.
Vali jaotises Aruanded ametiauto ja vahemik, mis vastab AFR-perioodile, näiteks 1. septembrist 30. novembrini; see näitab selle vahemiku töö- ja erasõitude miile. Sisesta DriveHubis ametiauto kütus ja mootori maht, ja ta hindab iga tööalase sõidu selle päeva kehtiva Advisory Fuel Rate'iga, kvartal kvartali haaval, nii et 1. detsembrit ületav vahemik hinnatakse mõlema määraga. Kuni kütus on määramata, näitab auto määr „Määramata“. Kui tööandja kütuse eest midagi ei maksa, ei näita DriveHub AFR-i summat: see nõue kasutab tegelikku kulu. HMRC-le esitatava nõude jaoks annab maksuaastat kattev vahemik tööalased ja kõik miilid kütusearve jagamiseks.
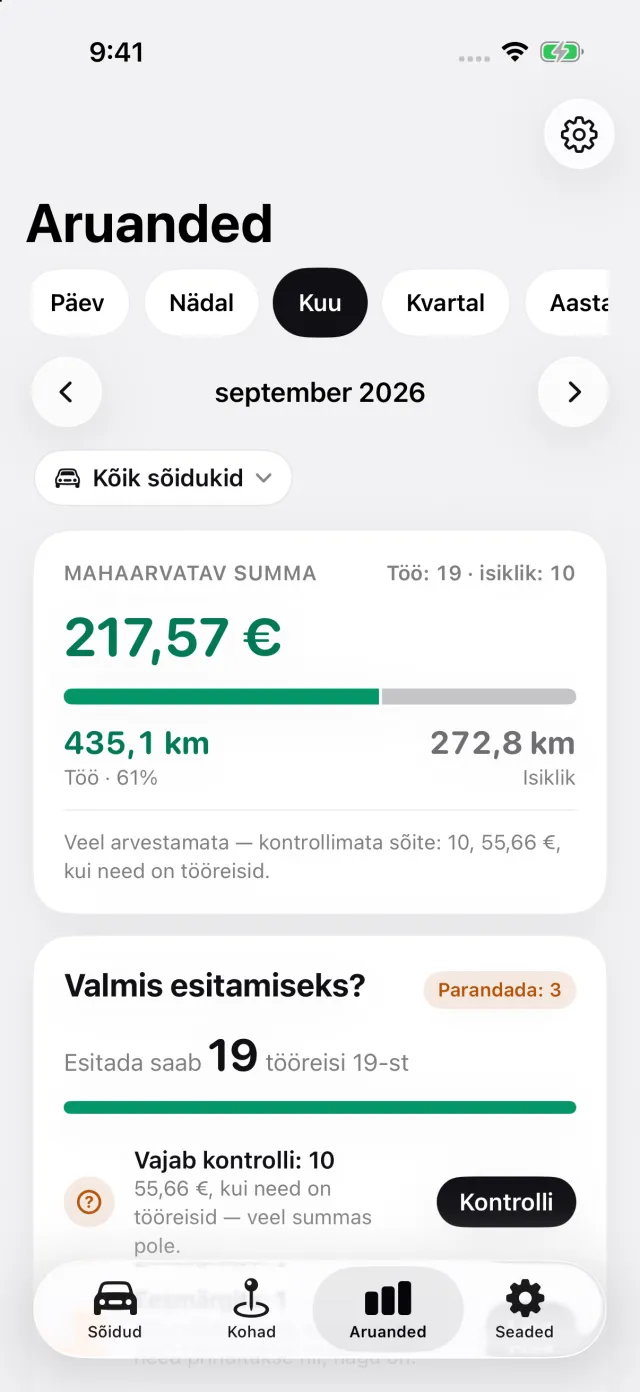
Kus DriveHub piir on: ta ei hoia sinu kütusetšekke, ei jaga kütusearvet ega esita HMRC-le midagi. Tema AFR-i summa on see, mida tööandja hüvitaks, mitte see, mida nõuad P87-l, mis kasutab tegelikku kütusekulu. Ta hindab iga sõitu selle kvartali järgi, kuhu see langeb, ega kasuta ühekuulist armuaega. Ta ei otsusta, kas objekt on alaline töökoht.
DriveHub on App Store'is iPhone'i jaoks. Ühendkuningriigi reeglid ja määrad on Ühendkuningriigi lehel. Automaatse jälgimise seadistamine võtab mõne minuti, üks kord.
See leht annab edasi selle, mida HMRC ja õigusaktid ütlevad, viidetega, et saaksid järele vaadata. See ei ole maksunõustamine. See ei tunne sinu olukorda. Kui asi puudutab raha, küsi oma tööandja palgaarvestusest või raamatupidajalt — ja võta sõidupäevik kaasa.
Kogu reegel koos allikatega: Ühendkuningriik: sõidupäeviku nõuded.