 DriveHub
Maaopas · Yhdistynyt kuningaskunta · 9 min
Työsuhdeauto, oma polttoaine: työmailit Advisory Fuel Rate -luvulla
Ajat työsuhdeautolla, mutta ostat polttoaineen itse. Työnantajasi korvaa työmailit HMRC:n Advisory Fuel Rate -luvulla, ja työsuhdeauton työajomailien vaatimus noudattaa eri sääntöjä kuin oma auto: ei 55p:tä, ei Mileage Allowance Reliefiä, ja mahdollinen verovaatimus perustuu siihen, mitä polttoaine todella maksoi.

Lyhyt vastaus
- Mitä lukua työnantajani käyttää? HMRC:n Advisory Fuel Rate (AFR) -lukua käyttövoiman ja moottorin koon mukaan. 1. syyskuuta 2026 alkaen 1401–2000cc bensiiniauton luku on 17p maililta.
- Voinko saada 55p maililta? Et. Hyväksytty 55p:n luku ja Mileage Allowance Relief koskevat omaa ajoneuvoasi; laki rajaa työsuhdeajoneuvon kummankin ulkopuolelle.
- Mitkä mailit lasketaan? Vain työmatkustus (business travel). Ajo kodin ja pysyvän työpaikan välillä on yksityisajoa, myös työsuhdeautolla.
- Saitko vähemmän kuin polttoaine maksoi, tai et mitään? Voit hakea verovähennystä erotuksesta: todellinen työajojen polttoainekulusi miinus se, mitä työnantajasi korvasi. Ei AFR:ää eikä mitään muuta maililukua. Vaatimuksen voi tehdä verkossa, lomakkeella P87 tai Self Assessment -veroilmoituksella.
- Saitko enemmän kuin AFR? Ylitys on veronalaista palkkaa, josta maksetaan Class 1 National Insurance, ei polttoaine-etua, kunhan maksut kattavat vain työmailit.
- Mitä säilytän? Ajopäiväkirjan työajoista ja polttoainekuitit.
- Päinvastainen tilanne? Jos työnantajasi maksaa polttoaineen ja sinä maksat yksityismailit takaisin, katso työsuhdeauto ja yksityisajojen polttoaine.
Miksi työsuhdeautolle ei makseta 55p maililta
55p:n luku on säädetty ITEPA 2003 s. 230(2) kohdassa: verovuodesta 2026-27 alkaen 55p ensimmäisiltä 10 000 työajomaililta ja 25p sen jälkeen. Se määrää, paljonko työnantaja saa maksaa verovapaasti työntekijän omasta ajoneuvosta.
Työsuhdeauto jää sen ulkopuolelle kahdesti. Section 229(4) rajaa työsuhdeajoneuvon pois verovapaista kilometrikorvauksista. Section 231(3) rajaa sen pois Mileage Allowance Reliefistä, jota oman auton kuljettaja hakee, kun hänelle maksetaan alle 55p.
gov.uk kuvaa 55p:n kattavan "the cost of owning and running your vehicle". Työsuhdeautossa, johon ostat polttoaineen, HMRC:n maililuku on Advisory Fuel Rate. Jos auto on omasi, oman auton käyttö työajoihin kertoo 55p:n säännöistä ja vaatimuksesta; omalla autollaan ajava johtaja löytyy artikkelista johtaja, oma auto.
Advisory Fuel Rate on tehty juuri tähän tilanteeseen
HMRC:n Advisory fuel rates -sivu (päivitetty 21. elokuuta 2026) rajaa itse soveltamisalansa:
"These rates only apply to employees using a company car. Use the rates when you either: reimburse employees for business travel in their company cars; need employees to repay the cost of fuel used for private travel. You must not use these rates in any other circumstances."
Ensimmäinen käyttötapa on sinun: ostat polttoaineen, ja työnantajasi korvaa työmailit. Toinen on peilikuva, josta kerrotaan artikkelissa työsuhdeauto ja yksityisajojen polttoaine. Taulukko on sama kummassakin tapauksessa; tämä sivu ei toista sitä kokonaan.
Vaatimuksesi kannalta olennaista:
- Autosi rivi. Luku riippuu käyttövoimasta ja moottorin koosta. 1. syyskuuta 2026 alkaen: bensiini 1401–2000cc on 17p, diesel 1601–2000cc on 16p. Koko taulukko on HMRC:n sivulla.
- Hybridit. "Hybrid cars are treated as either petrol or diesel cars for advisory fuel rates."
- Täyssähköautot. Sivulla on 7p maililta kotilataukselle ja 15p julkiselle lataukselle, myös työmailien korvaamiseen. Sähköauton muut kysymykset ovat artikkelissa sähköauton ajomailit.
- Luku muuttuu joka neljännes. "HMRC reviews rates quarterly on: 1 March; 1 June; 1 September; 1 December". Seuraava tarkistus 1. syyskuuta 2026 lukujen jälkeen on 1. joulukuuta 2026.
- Kuukauden siirtymäaika. "You can use the previous rates for up to 1 month from the date any new rates apply."
Jokainen luku on voimassa tietystä päivästä alkaen, ja edellistä saa käyttää vielä kuukauden, joten vuoden työmaileja ei hinnoitella yhdellä luvulla. Luontevin tulkinta on, että jokainen maili saa sen jakson luvun, jolla se ajettiin, eli työmailit jaetaan jaksoittain.
Mitkä mailit ovat työsuhdeautossa työmaileja?
AFR-luvulla korvataan vain työmatkustus, ja laki vetää rajan samaan kohtaan kuin polttoaine-edussa. Section 118(2) määrittelee työsuhdeauton "private use" -käytön näin: "any use other than for the employee's business travel (see section 171(1))". Section 171(1) tekee työmatkustukseksi matkat, joiden kulut olisivat vähennyskelpoisia ss. 337–342 nojalla.
Section 338(2) sulkee pois "the expenses of ordinary commuting", ja s. 338(3) määrittelee sen matkaksi "(a) the employee's home and a permanent workplace, or (b) a place that is not a workplace and a permanent workplace" välillä.
Käytännössä siis:
- Kotoa tavalliseen toimistoosi: yksityisajoa. Ei korvata AFR-luvulla.
- Toimistolta asiakkaalle ja takaisin: työajoa.
- Kotoa tilapäiselle työpaikalle: työajoa. Milloin työmaa lakkaa olemasta tilapäinen (24 kuukauden ja 40 %:n testit), kerrotaan artikkelissa työmatka vai tilapäinen työpaikka.
Miksi työmatka ei kuulu vaatimukseen
Polttoaineesta maksettu korvaus voi synnyttää polttoaine-edun. ITEPA s. 149(3)(d) katsoo polttoaineen annetuksi, kun "any sum is paid in respect of expenses incurred in providing fuel for the car". Etu on nolla s. 151(3) Condition B:n mukaan, "if in the tax year in question the fuel is made available only for business travel".
Mailikohtainen korvaus, joka kattaa vain työmailit, pitää sinut Condition B:n sisällä. HMRC:n käsikirja vetää rajan siihen, missä työmatka tulee mukaan. EIM25690: "there will be a charge where, for example, the payments to the employee cover travel between home and the permanent workplace". Silloin sovelletaan koko polttoaine-etua, ja sen suuruus kerrotaan artikkelissa työsuhdeauto ja yksityisajojen polttoaine.
Jos työnantajasi maksaa enemmän kuin AFR
AFR:ää korkeampi luku ei tuo mukaan polttoaine-etua, kunhan maksut koskevat vain työmatkustusta. HMRC:n AFR-sivu: "If you pay rates that are higher than the advisory rates but cannot show that the fuel cost per mile is higher, there will be no fuel benefit charge if the mileage payments are only for business travel. Instead, you'll have to treat any excess as taxable profit and as earnings for Class 1 National Insurance purposes."
Ylitystä verotetaan siis palkkana palkanlaskennan kautta. Työnantaja voi käyttää omaa korkeampaa lukuaan, jos polttoainekulu maililta todella on suurempi: "If your cars are more fuel efficient, or if the cost of business travel is higher than the guideline rates, you can use your own rates to reflect your situation." AFR:n suuruisella tai pienemmällä luvulla "there will be no taxable profit and no Class 1A National Insurance to pay."
Laskuesimerkki
Tämä on laskutoimitus, ei sääntö. Ajat 1,6-litraisella bensiinikäyttöisellä työsuhdeautolla ja ostat kaiken polttoaineen. 1. syyskuuta – 30. marraskuuta 2026 ajat:
- 1 200 työmailia (asiakaskäynnit, tilapäinen työmaa)
- 900 mailia kodin ja pysyvän toimistosi välillä
Työnantajasi korvaa työmailit kyseisen jakson AFR-luvulla:
- 1 200 × 0,17 £ = 204 £
- 900 työmatkamailia: 0 £. Ne ovat yksityisajoa.
Oman auton 55p:n luvulla samat 1 200 mailia tekisivät 660 £. Sitä lukua ei ole työsuhdeautolle, joten niiden välistä 456 £:a ei voi vaatia. Mitä voit vaatia, kerrotaan alla: polttoaine, jonka todella ostit noita maileja varten, miinus 204 £.
- joulukuuta 2026 alkaen työmailit hinnoitellaan sillä luvulla, jonka HMRC silloin asettaa, tai edellisellä luvulla enintään kuukauden ajan.
Vähemmän kuin polttoaine maksoi, tai ei mitään: vaatimus HMRC:lle
Jos työnantajasi ei korvaa työajojen polttoainetta kokonaan, voit hakea verovähennystä lopusta. gov.uk: "You can claim tax relief on the money you've spent on fuel and electricity, for business trips in your company car." Ja: "If your employer reimburses some of the money, you can claim relief on the difference."
Summan sääntö on HMRC:n P87-ohjeissa kohdassa Company vehicles:
"To work out how much to claim, you must use your actual fuel costs, not any set mileage rates published by us or any other organisation. Please attach a summary of your calculation with any claim."
Se sulkee pois kaksi oikotietä. Et voi vaatia 55p maililta, etkä myöskään AFR-lukua. AFR on työnantajan korvausluku; sinun vaatimuksesi rakentuu kuiteista.
Vaatimus on polttoainekulu miinus saamasi korvaus
P87-lomakkeella työsuhdeauton polttoainevaatimus merkitään osioon 7, Other expenses, ei mailiosioon. Ohjeet: "box 7.4 (Total expenses claimed) must equal box 7.2 (Amount of expense) minus box 7.3 (Amount repaid to you)." Siis:
vaatimus = todellinen työajojen polttoainekulu − mitä työnantajasi maksoi sinulle siitä
Jos työnantajasi maksoi enemmän kuin työajojen polttoainekulu, vaadittavaa ei ole: voit vaatia "unless the amount reimbursed by your employer is more than your actual business fuel cost." Muutkin autokulut jäävät ulkopuolelle: "You cannot claim for any other general motor expenses such as MOT and tyres."
Polttoainelaskun jakaminen: HMRC ei anna menetelmää
Kuittisi kattavat jokaisen mailin, työ- ja yksityisajot. HMRC ei kerro, miten ne jaetaan. Se pyytää "a summary of your calculation" ja kuitit, ja vaatimus kattaa vain työajot. Työmatka jää pois: HMRC:n verkkopalvelu sanoo "You cannot claim for: money you spent to get to and from your normal place of work".
Yksi järkevä laskutapa, joka on sinun laskutoimituksesi eikä HMRC:n: työmailit ÷ kaikki mailit × ostamasi polttoaine. Ajopäiväkirjasta saat molemmat mailimäärät.
Miten vaatimus tehdään
- Verkossa. HMRC:n työkulujen verkkopalvelu ottaa vastaan työsuhdeauton polttoaineen. Kohdassa "Vehicles you use for work" se kysyy "Do you want to claim money you spent on fuel for your company vehicle?" ja maksoiko työnantajasi osan kuluista. Siinä on samat 2 500 £:n ja Self Assessment -rajat kuin postitse.
- Postitse lomakkeella P87, jos vaatimus tehdään 4 vuoden kuluessa verovuoden päättymisestä, "your total expenses claim for each tax year is £2,500 or less" ja maksoit veroa sinä vuonna (gov.uk). "We'll reject postal claims that do not use this form."
- Self Assessment -veroilmoituksella, jos teet sellaisen: "If you complete a Self Assessment tax return, you must claim through your tax return instead." Yli 2 500 £:n vuotuiset kulut ohjataan P87-reitiltäkin Self Assessmentiin.
- Kuinka kauas taaksepäin: kuluva verovuosi ja neljä sitä edeltävää (TMA 1970 s. 43(1)). Vanhin avoin vuosi, 2022-23, sulkeutuu 5. huhtikuuta 2027.
Paljonko vähennys on arvoltaan
Vähennys pienentää veronalaista palkkaasi; se ei ole kulun palautus. gov.uk: "You'll get tax relief based on what you've spent and the rate at which you pay tax." Sen esimerkki: "If you claim £60 and pay tax at a rate of 20% in that year, the amount you are entitled to is £12 (20% of £60)."
Tämä on laskutoimitus, ei sääntö. Verovuoden aikana ostat polttoainetta 900 £:lla ja ajat 3 000 mailia, joista 2 000 työajoa:
- Työajojen polttoaine: 2 000 ÷ 3 000 × 900 £ = 600 £ (ruutu 7.2)
- Työnantajasi korvasi 2 000 × 0,17 £ = 340 £ AFR-luvulla, yksinkertaisuuden vuoksi yhdellä 17p:n luvulla (ruutu 7.3)
- Vaatimus: 600 £ − 340 £ = 260 £ (ruutu 7.4)
- Vähennyksen arvo: 52 £ 20 %:lla, 104 £ 40 %:lla
Tarvitset myös veroa, josta vähentää: vähennys "cannot be more than the amount of tax you paid in that year."
Mitä säilyttää
Kaksi tallennetta tekee tässä eri tehtävät.
Ajopäiväkirja näyttää, mitkä matkat olivat työmatkustusta. HMRC:n opas työntekijöille, 490, luku 12, luettelee työntekijän itse laatimien tallenteiden joukossa "mileage details where they use a car (either their own or a company car) for business journeys". Ja: "Employees must be able to substantiate the statements they make." Mitä ajopäiväkirjan tulee näyttää jokaisesta matkasta, kerrotaan artikkelissa mitä HMRC edellyttää ajopäiväkirjalta.
Polttoainekuitit näyttävät todellisen kulun, johon P87-vaatimus perustuu. P87-ohjeet: "Provide copies of your fuel receipts as evidence." Säilytä yhteenveto laskun jakamisesta niiden kanssa.
Säilytä molemmat vähintään verovuotta seuraavan 31. tammikuuta ensimmäiseen vuosipäivään asti (TMA 1970 s. 12B(2)(b)). Verovuodelle 2026-27 se on 31. tammikuuta 2029. Jos sinulta pyydetään vuodelta Self Assessment -ilmoitus, säilytä ne, kunnes HMRC ei enää voi aloittaa siitä tarkastusta (enquiry) tai kunnes aloitettu tarkastus päättyy, sen mukaan kumpi on myöhemmin.
Ennen kuin lähetät vaatimuksen
- Autosi AFR-rivi on oikea: käyttövoima, moottorin koko, ja hybridit bensiinin tai dieselin alla.
- Jokainen työmaili on hinnoiteltu oman jaksonsa luvulla (tulkinta sivun kuukauden siirtymäajasta, ei HMRC:n sääntö).
- Vaatimuksessa ei ole kodin ja toimiston välisiä maileja.
- Tilapäisinä pitämäsi työmaat läpäisevät yhä 24 kuukauden testin.
- HMRC:lle tehtävää vaatimusta varten: kuitit, todellinen työajojen polttoainekulu eikä maililuku, ja siitä vähennettynä se, mitä työnantajasi korvasi.
- Lyhyt yhteenveto siitä, miten jaoit polttoainelaskun työ- ja yksityismailien kesken.
Miten DriveHub helpottaa tätä
Sekä AFR-korvaus että P87-vaatimus lähtevät työmailien määrästä AFR-jaksoittain, työmatka pois jätettynä. Määrä on vain yhtä hyvä kuin sen takana oleva ajopäiväkirja.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat. Kun DriveHub kysyy kohdassa Tarkistettavat kodin ja toimistosi välisestä ajosta, vastaa Työmatka. Työmatka lasketaan yksityisajoksi, joten se jää työmailien summan ulkopuolelle.
Valitse Raportit-kohdassa työsuhdeauto ja AFR-jaksoa vastaava aikaväli, esimerkiksi 1. syyskuuta – 30. marraskuuta; se näyttää aikavälin työ- ja yksityismailit. Kun kerrot DriveHubille työsuhdeauton käyttövoiman ja moottorin koon, se arvottaa jokaisen työmatkan sinä päivänä voimassa olleella Advisory Fuel Rate -luvulla neljännes kerrallaan, joten 1. joulukuuta ylittävä aikaväli hinnoitellaan molemmilla luvuilla. Kunnes käyttövoima on asetettu, auton luvun kohdalla lukee Ei asetettu. Jos työnantajasi ei maksa polttoaineesta mitään, DriveHub ei näytä AFR-summaa: se vaatimus perustuu todelliseen kuluun. HMRC:lle tehtävää vaatimusta varten verovuoden kattava aikaväli antaa työ- ja kokonaismailit polttoainelaskun jakamiseen.
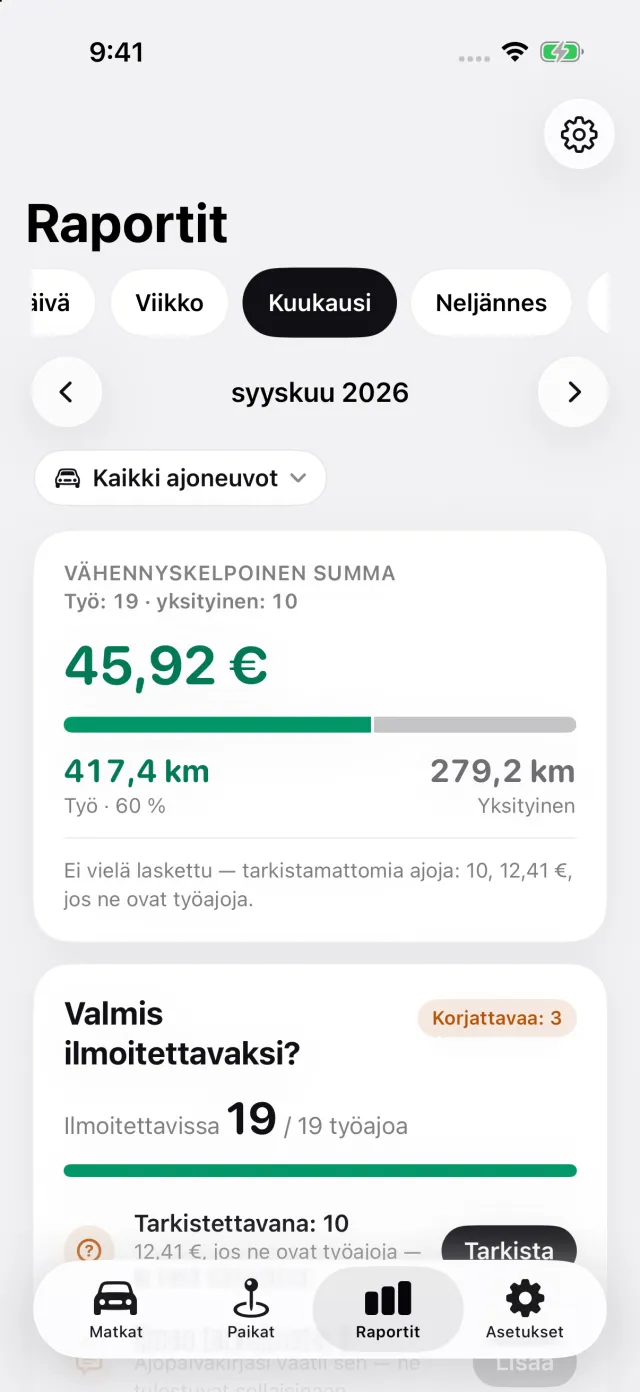
Mihin DriveHub ei ulotu: se ei säilytä polttoainekuittejasi, ei jaa polttoainelaskua eikä lähetä mitään HMRC:lle. Sen AFR-summa on se, minkä työnantajasi korvaisi, ei se, mitä vaadit P87-lomakkeella, joka perustuu todelliseen polttoainekuluun. Se hinnoittelee jokaisen matkan sen neljänneksen luvulla, johon matka osuu, eikä käytä kuukauden siirtymäaikaa. Se ei ratkaise, onko työmaa pysyvä työpaikka.
DriveHub on App Storessa iPhonelle. Ison-Britannian säännöt ja luvut ovat Ison-Britannian sivulla. Automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä HMRC ja lainsäädäntö sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa asian. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy työnantajasi palkanlaskennasta tai kirjanpitäjältäsi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdistynyt kuningaskunta: ajopäiväkirjan vaatimukset.