 DriveHub
Guía por país · Estados Unidos · 9 min
Reembolso de kilometraje en una S corp: cómo se devuelve el propietario lo que pone con su coche
Eres propietario de una S corporation y conduces para ella. Puedes hacer que te reembolse las millas sin impuestos, como a cualquier empleado. Pero firmas el cheque y lo cobras tú, y el IRS trata distinto a un propietario. Por encima del 10 % puede pedirte el registro; por encima del 2 % cuentas como socio a efectos de retribuciones en especie; con el 1 % se cierra la regla fija del trayecto al trabajo.

La respuesta corta
- Tu propio coche, reembolsado por milla: un accountable plan funciona para ti como para cualquier empleado. Informa de las millas, devuelve lo que no usaste y los pagos no son salario.
- La tarifa: en 2026, 72,5 centavos por milla hasta el 30 de junio y 76 centavos desde el 1 de julio. Lo que pase de la tarifa es salario.
- La trampa del propietario: si posees más del 10 %, estás "related" con tu empleador. Ese empleado "must be able to prove your expenses to the IRS" aunque ya haya rendido cuentas a la sociedad.
- Un plan por escrito: es una buena prueba, pero el reglamento no lo exige.
- Una asignación fija por coche que te pagas a ti mismo: si no rindes cuentas de ella, es salario.
- El coche de la sociedad, en su lugar: las millas de trabajo que registras siguen libres de impuestos. El uso personal es salario en tu W-2, y la regla fija de 1,50 $ por trayecto al trabajo está cerrada para quien posea el 1 % o más.
De una forma o de otra, las millas que puedes demostrar deciden el dinero. El registro es el mismo.
¿Puede el propietario de una S corp reembolsarse el kilometraje?
Sí. Si trabajas para tu S corporation, eres, en palabras del IRS, un shareholder-employee. El reembolso por tu propio coche sigue las mismas reglas que para cualquier empleado: el IRC § 62(c) y el 26 CFR § 1.62-2. La Publication 463, capítulo 6, enuncia los tres requisitos:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Si se cumplen, los pagos "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
En el caso de un coche, el registro va a quien paga: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Con una asignación por milla, el importe se da por probado hasta la tarifa del IRS. Sigues teniendo que mostrar "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Como propietario, eres el empleado que informa y el empleador que lo comprueba. Los plazos, los 60 y 120 días del fixed date method y las reglas de la tarifa son los mismos que para cualquiera. Están explicados en usar tu propio coche para trabajar en EE. UU..
¿Posees más del 10 %? El IRS puede pedirte igualmente el registro
Esta es la regla que se aplica a los propietarios y no a la plantilla. La Publication 463, capítulo 6, pone como condición para que la asignación pruebe el importe: "You aren't related to your employer."
"Related" incluye este caso: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." La propiedad indirecta también cuenta: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
La consecuencia: ese empleado "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Así que rendir cuentas a tu propia sociedad no cierra el asunto. El registro que entregas a la empresa es el registro que el IRS puede pedirte. La Rev. Proc. 2019-46, que fija las reglas de las asignaciones por milla, no contiene ninguna regla que deje fuera de la asignación a un empleado vinculado. Lo que cambia es el deber de demostrar las millas.
¿Tiene que estar el plan por escrito?
El reglamento no lo dice. Los requisitos del 26 CFR § 1.62-2 son los tres de arriba: relación con la actividad, justificación y devolución del exceso. Las Publications 15 y 463 tampoco añaden ningún requisito de forma escrita.
Aun así, un plan por escrito es una buena prueba de que el acuerdo existe y de lo que exige.
Una asignación fija por coche que te pagas a ti mismo es salario
Una cantidad mensual fija sin informe de millas no es un accountable plan. IRC § 62(c): un acuerdo "in no event" es un acuerdo de reembolso si "does not require the employee to substantiate the expenses" que cubre.
Entonces "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Esas cantidades "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Para el propietario de una S corporation, esto se suma a una segunda regla. El IRS, en su página sobre la retribución en las S corporations: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Una asignación por coche pagada sin justificación no es un reembolso. Es salario, y va a tu W-2.
Dos límites más de las reglas generales:
- Por encima de la tarifa del IRS, la parte que supera "the business standard mileage rate multiplied by the number of substantiated business miles" es salario (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- El trayecto al trabajo no es trabajo. Publication 463: conducir "between your home and your main or regular place of work" es un gasto personal de desplazamiento al trabajo. La Publication 463 trata el reembolso de un gasto no deducible como pagado bajo un nonaccountable plan. Leídas juntas las dos reglas, un pago por milla del trayecto al trabajo es salario. Las excepciones están en las millas del trayecto al trabajo en EE. UU..
Ejemplo: tu propio coche, reembolsado a la tarifa del IRS
En 2026 conduces tu propio coche 8000 millas de trabajo para tu S corporation: 4000 antes del 1 de julio y 4000 después. Informas de cada trayecto a la sociedad, y esta paga exactamente la tarifa del IRS.
| Enero–junio (72,5 ¢) | Julio–diciembre (76 ¢) | |
|---|---|---|
| Millas de trabajo | 4000 | 4000 |
| Reembolsado | 4000 × 0,725 $ = 2900 $ | 4000 × 0,76 $ = 3040 $ |
En el año: 5940 $, nada de ello salario, porque nada supera la tarifa. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Si en su lugar hubieras cobrado 500 $ fijos al mes, sin informe, los 6000 $ enteros serían salario.
¿Debería ser de mi S corp el coche?
Es la otra forma de hacerlo: la sociedad compra o alquila el coche y tú lo conduces. Las reglas pasan entonces del reembolso a la retribución en especie.
La regla del accionista del 2 %. IRC § 1372(a): a efectos de las retribuciones en especie de los empleados, "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." Un 2-percent shareholder posee, directamente o por atribución, "more than 2 percent of the outstanding stock" cualquier día del año.
Las millas de trabajo siguen libres de impuestos de todos modos. La Table 2-1 de la Publication 15-B marca las retribuciones que no se aplican a los accionistas del 2 %. Los working condition benefits no llevan esa marca. Y para esa exclusión un socio cuenta como empleado: "A partner who performs services for a partnership." Entre sus ejemplos de working condition benefits está "an employee's use of a company car for business".
Pero solo con registros. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Y la Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Sin registro, cada milla es personal.
La parte personal es salario. Las instrucciones del Form 1120-S, línea 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Las reglas de valoración te alcanzan: la persona que tributa "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Cómo se valora el uso personal cuando la empresa es tuya
La Publication 15-B da al empleador la regla del valor de mercado y tres reglas especiales, explicadas por completo en uso personal del coche de empresa en EE. UU.. Como propietario, una de las tres está cerrada para ti.
Sin la regla de 1,50 $ por trayecto al trabajo. Es control employee, entre otros, el empleado "who owns a 1% or more equity, capital, or profits interest in your business". Para un coche, la regla del trayecto al trabajo exige que el conductor "isn't a control employee". Por el mismo motivo, la política escrita de solo trayecto al trabajo del § 1.274-6T(a)(3) está cerrada para un propietario.
Quedan tres:
- Cents-per-mile: la tarifa estándar por milla multiplicada por tus millas personales. El coche tiene que usarse regularmente en el negocio (un puerto seguro es que al menos el 50 % de sus millas anuales sean de trabajo) o superar una prueba de 10 000 millas.
- Annual lease value: un valor de tabla fijado por el valor del coche, multiplicado por "the percentage of personal miles out of total miles driven". Por encima de 59 999 $, es (0,25 × el valor) + 500 $.
- Valor de mercado: lo que te costaría alquilar un coche parecido en condiciones parecidas en tu zona.
Para cents-per-mile, un coche puesto a disposición por primera vez en 2026 puede valer como máximo 61 700 $. Para 2026 la Publication 15-B publicó 72,5 centavos para esta regla; ningún texto del IRS dice que los 76 centavos de julio se apliquen a ella. Con la regla del lease value, el combustible que pone la sociedad se valora aparte, por su valor de mercado o a 5,5 centavos por milla.
Ejemplo. Conduces el coche de la sociedad 20 000 millas en 2026, 15 000 de ellas de trabajo, así que 5000 personales (el 25 %).
| Coche de 45 000 $ — cents-per-mile | Coche de 64 000 $ — annual lease value | |
|---|---|---|
| ¿Regla disponible? | Sí: 75 % de uso profesional, valor por debajo de 61 700 $ | Cents-per-mile cerrada: valor por encima de 61 700 $ |
| Valor del uso personal | 5000 × 0,725 $ = 3625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4125 $ |
Cualquiera de las dos cifras es salario en la casilla 1 de tu W-2. Si pierdes el registro, todo el uso es personal; si un registro tardío todavía puede ayudar está en reconstruir un registro de kilometraje. Los valores de los coches son inventados para el cálculo; las reglas son las de la Publication 15-B.
Una diferencia más. Como conductor de un coche que pone la sociedad, "You can't use the standard mileage rate" tú mismo (Publication 463). La tarifa pasa a ser la vara de medir de la sociedad para tu uso personal, no una cifra que se te paga.
Tu coche reembolsado, o el coche de la sociedad
| Tu coche, reembolsado por milla | El coche de la S corporation | |
|---|---|---|
| Qué hace el registro | Prueba las millas para el reembolso | Mantiene el uso profesional fuera de tu salario |
| Millas de trabajo | Se pagan sin impuestos hasta la tarifa del IRS | Excluidas como working condition benefit |
| Millas personales | Un pago por ellas es salario | Se valoran y se suman al salario de tu W-2 |
| Trayecto al trabajo | Un pago por él es salario | Personal; la regla de 1,50 $ está cerrada para ti |
| Sin registro | Los pagos pasan a ser salario | Todo el uso es personal |
| ¿Puede pedírtelo el IRS? | Sí, si posees más del 10 % | Sí: la exclusión se apoya en tus registros |
Qué cuesta menos depende del coche, de tus millas y de tu salario. Esa comparación es para tu asesor fiscal, con tus cifras. Si trabajas por cuenta propia sin sociedad, la elección es otra: mira tarifa estándar por milla o gastos reales.
Qué tiene que mostrar el registro en los dos casos
Por trayecto, la Publication 463 pide la fecha, el destino, las millas de trabajo y el motivo profesional. Para el coche de la sociedad, la Publication 463 pide además, por año, "the total miles for the year": la cifra que reparte el coche entre uso profesional y personal.
No tiene que escribirse el mismo día. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", y un registro semanal cuenta como hecho en el momento o cerca de él. El detalle está en qué entiende el IRS por registros adecuados.
Cómo DriveHub lo facilita
Para el propietario de una S corporation, todo lo anterior se apoya en millas que puedes enseñar por igual a la sociedad y al IRS.
Con el acceso a la ubicación en «Siempre», DriveHub registra todos los trayectos en segundo plano, y si alguna vez se le escapa uno, te avisa. Guarda la fecha, el inicio y el final, y la distancia. DriveHub clasifica la mayoría de los trayectos como Trabajo o Personal según tus lugares, tus rutas anteriores y tu horario laboral, y te pregunta por el resto en Por revisar. Responde Trayecto al trabajo para un trayecto entre casa y tu oficina; cuenta con tus millas personales. Añade el motivo profesional con tus propias palabras.
Si tu iPhone registró conducción sin un trayecto que le corresponda, aparece Trayectos perdidos en la pestaña Trayectos, y Recuperar reconstruye la ruta.
Si el coche es tuyo o de la sociedad se indica en el propio coche, junto a la tarifa que eso cambia. Para tu propio coche, cada trayecto se valora a la tarifa del IRS vigente en su fecha: 72,5 centavos antes del 1 de julio de 2026 y 76 centavos a partir de entonces.
Informes muestra las millas de trabajo y las personales por día, semana, mes, trimestre o año, para un vehículo o para todos. Para tu propio coche, el importe que muestra a la tarifa del IRS es la solicitud de reembolso.
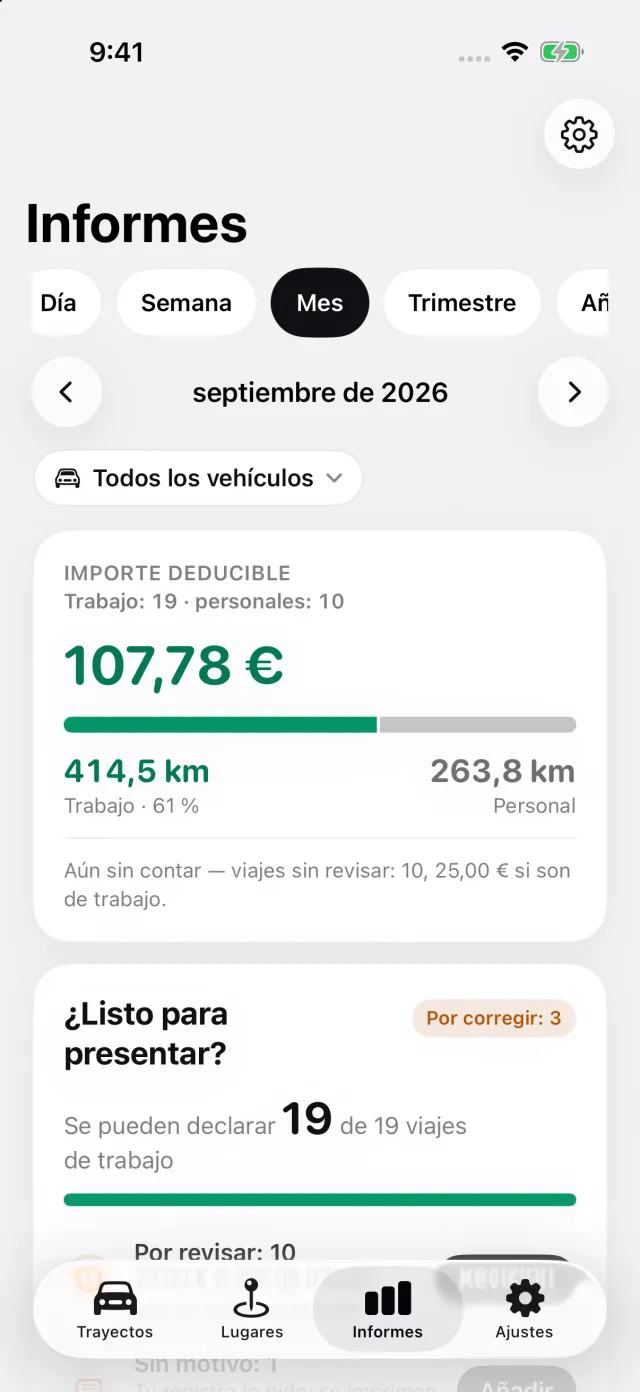
Para el coche de la sociedad, las millas personales del mismo informe son la parte que valora tu sociedad. Un informe de ese único coche imprime también las lecturas del cuentakilómetros de apertura y de cierre del año fiscal que introduces. Con DriveHub Pro el informe se exporta como PDF, Excel o CSV.
Hasta dónde llega DriveHub: no gestiona nóminas, no aprueba tu solicitud ni rellena un W-2. No valora el uso personal del coche de una sociedad ni elige una regla de valoración.
DriveHub está en el App Store para iPhone. Las reglas de Estados Unidos están en la página de EE. UU., y configurar el registro automático lleva unos minutos, una sola vez.
Esta página recoge lo que dicen el Internal Revenue Code, sus reglamentos, las IRS Publications 15, 15-B y 463, la Rev. Proc. 2019-46, las instrucciones del Form 1120-S y la página del IRS sobre la retribución en las S corporations, y los cita para que puedas comprobarlo. No es asesoramiento fiscal y no conoce tu situación. Cuando hay dinero de por medio, pregunta a tu asesor fiscal — y lleva el registro.
La norma completa, con los textos de los que procede: Estados Unidos: requisitos del registro de kilometraje.