 DriveHub
Landveiledning · USA · 9 min
Refusjon av kjøring i et S corp: slik betaler en eier seg selv tilbake for bilen
Du eier et S corporation og kjører for det. Du kan la selskapet refundere milene dine skattefritt, som for enhver ansatt. Men du signerer sjekken og løser den inn selv, og IRS behandler en eier annerledes. Over 10 % kan IRS be om loggen; over 2 % regnes du som deltaker (partner) for fordeler; ved 1 % er den faste pendlingsregelen stengt.

Det korte svaret
- Egen bil, refundert per mile: en accountable plan fungerer for deg som for enhver ansatt. Rapporter milene, betal tilbake det du ikke brukte, og utbetalingene er ikke lønn.
- Satsen: for 2026 72,5 cent per mile til og med 30. juni og 76 cent fra 1. juli. Over satsen er overskytende lønn.
- Eierens felle: eier du mer enn 10 %, er du «nærstående» til arbeidsgiveren. Du "must be able to prove your expenses to the IRS" selv etter at du har gjort rede for dem overfor selskapet.
- En skriftlig ordning: god dokumentasjon, men forskriften krever det ikke.
- En fast bilgodtgjørelse du betaler deg selv: gjør du ikke rede for den, er den lønn.
- Selskapets bil i stedet: milene i jobb som du registrerer, forblir skattefrie. Den private bruken er lønn på W-2-en din, og den faste pendlingsregelen på 1,50 $ er stengt for alle som eier 1 % eller mer.
Uansett avgjør milene du kan bevise, pengene. Loggen er den samme loggen.
Kan en eier av et S corp refundere seg selv for kjøring?
Ja. Jobber du for ditt eget S corporation, er du med IRS' ord en shareholder-employee. En refusjon for egen bil følger de samme reglene som for enhver ansatt: IRC § 62(c) og 26 CFR § 1.62-2. Publication 463, kapittel 6, angir de tre kravene:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Oppfyller du dem, gjelder at utbetalingene "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
For en bil går dokumentasjonen til den som betaler: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Med en godtgjørelse per mile regnes beløpet som bevist opp til IRS-satsen. Du må likevel vise "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Som eier er du både den ansatte som rapporterer og arbeidsgiveren som kontrollerer. Fristene, de 60 og 120 dagene i fixed date method og reglene om satsen er de samme som for alle andre. De står i egen bil i jobben i USA.
Eier du mer enn 10 %? IRS kan fortsatt be om loggen
Dette er regelen som gjelder eiere og ikke de ansatte. Publication 463, kapittel 6, nevner som vilkår for at godtgjørelsen skal bevise beløpet: "You aren't related to your employer."
Nærstående omfatter dette tilfellet: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Indirekte eierskap teller også: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Konsekvensen: en slik ansatt "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Å gjøre rede overfor ditt eget selskap er altså ikke slutten. Loggen du gir selskapet, er loggen IRS kan be om. Rev. Proc. 2019-46, som fastsetter reglene for godtgjørelse per mile, har ingen regel som stenger en nærstående ansatt ute fra godtgjørelsen. Det som endres, er plikten til å bevise milene.
Må ordningen være skriftlig?
Forskriften sier ikke det. Kravene i 26 CFR § 1.62-2 er de tre ovenfor: tilknytning til virksomheten, dokumentasjon og tilbakebetaling av det overskytende. Heller ikke Publication 15 og Publication 463 stiller krav om skriftlighet.
En skriftlig ordning er likevel god dokumentasjon for at ordningen finnes, og for hva den krever.
En fast bilgodtgjørelse du betaler deg selv, er lønn
Et fast månedlig beløp uten rapportering av miles er ikke en accountable plan. IRC § 62(c): en ordning er "in no event" en refusjonsordning hvis den "does not require the employee to substantiate the expenses" som ordningen dekker.
Da gjelder at "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Slike beløp "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
For en eier av et S corporation står dette ved siden av en annen regel. IRS, på sin side om lønn i S corporations: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." En bilgodtgjørelse utbetalt uten dokumentasjon er ikke en refusjon. Den er lønn, og den føres på W-2-en din.
To grenser til fra de alminnelige reglene:
- Over IRS-satsen er delen over "the business standard mileage rate multiplied by the number of substantiated business miles" lønn (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Pendlingen er ikke jobb. Publication 463: kjøring "between your home and your main or regular place of work" er en privat pendlingsutgift. Publication 463 behandler refusjon av en utgift som ikke er fradragsberettiget, som betalt under en nonaccountable plan. Leser du de to reglene sammen, er en betaling per mile for pendlingen lønn. Unntakene står i pendlingsmiles i USA.
Regneeksempel: egen bil, tilbakebetalt etter IRS-satsen
I 2026 kjører du egen bil 8 000 miles i jobb for ditt S corporation: 4 000 før 1. juli og 4 000 etter. Du rapporterer hver tur til selskapet, og det betaler nøyaktig IRS-satsen.
| Jan.–juni (72,5 ¢) | Juli–des. (76 ¢) | |
|---|---|---|
| Miles i jobb | 4 000 | 4 000 |
| Refundert | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
For året: 5 940 $, ingenting av det lønn, fordi ingenting overstiger satsen. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Hadde du i stedet tatt fast 500 $ i måneden uten rapport, ville hele 6 000 $ vært lønn.
Bør selskapet mitt eie bilen?
Det er den andre måten å gjøre det på: selskapet eier eller leaser bilen, og du kjører den. Reglene skifter da fra refusjon til fordel (fringe benefit).
2 %-regelen for aksjonærer. IRC § 1372(a): for ansattes fordeler "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." En 2-percent shareholder eier, direkte eller ved tilordning, "more than 2 percent of the outstanding stock" på en hvilken som helst dag i året.
Milene i jobb forblir skattefrie uansett. Table 2-1 i Publication 15-B markerer fordelene som ikke gjelder 2 %-aksjonærer. Working condition benefits har ingen slik markering. Og for det unntaket regnes en deltaker som ansatt: "A partner who performs services for a partnership." Blant eksemplene på working condition benefits er "an employee's use of a company car for business".
Men bare med dokumentasjon. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Og Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Uten logg er hver mile privat.
Den private andelen er lønn. Instruksjonene til Form 1120-S, line 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Verdsettelsesreglene når deg: den som beskattes, "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Hvordan den private bruken verdsettes når du eier selskapet
Publication 15-B gir arbeidsgiveren markedsverdiregelen og tre særregler, beskrevet i sin helhet i privat bruk av firmabil i USA. Som eier er én av de tre stengt for deg.
Ingen pendlingsregel på 1,50 $. En control employee omfatter en ansatt "who owns a 1% or more equity, capital, or profits interest in your business". For en bil krever pendlingsregelen at sjåføren "isn't a control employee". Av samme grunn er den skriftlige ordningen med bare pendling etter § 1.274-6T(a)(3) stengt for en eier.
Da gjenstår tre:
- Cents-per-mile: standardsatsen ganger de private milene dine. Bilen må brukes fast i virksomheten (minst 50 % av årets miles er én trygg havn) eller bestå en test på 10 000 miles.
- Årlig leieverdi: en tabellverdi fastsatt etter bilens verdi, ganger "the percentage of personal miles out of total miles driven". Over 59 999 $ er den (0,25 × verdien) + 500 $.
- Markedsverdi: hva det ville kostet deg å leie en lignende bil på lignende vilkår i ditt område.
For cents-per-mile kan en bil som første gang stilles til rådighet i 2026, være verdt høyst 61 700 $. For 2026 publiserte Publication 15-B 72,5 cent for denne regelen; ingen IRS-tekst sier at julis 76 cent gjelder for den. Etter leieverdiregelen verdsettes drivstoff som selskapet betaler, i tillegg, til markedsverdi eller 5,5 cent per mile.
Regneeksempel. Du kjører selskapets bil 20 000 miles i 2026, 15 000 av dem i jobb, altså 5 000 private (25 %).
| Bil verdt 45 000 $ — cents-per-mile | Bil verdt 64 000 $ — årlig leieverdi | |
|---|---|---|
| Kan regelen brukes? | Ja: 75 % bruk i jobb, verdi under 61 700 $ | Cents-per-mile stengt: verdi over 61 700 $ |
| Verdi av privat bruk | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Begge tallene er lønn i box 1 på W-2-en din. Mister du loggen, er all bruk privat; om en logg ført i etterkant fortsatt kan hjelpe, står i å rekonstruere en kjørelogg. Bilverdiene her er funnet på for regnestykkets skyld; reglene er Publication 15-Bs.
Én forskjell til. Som sjåfør av en bil selskapet stiller til rådighet, "You can't use the standard mileage rate" selv (Publication 463). Satsen blir selskapets målestokk for den private bruken din, ikke et beløp du får utbetalt.
Egen bil med refusjon, eller selskapets bil
| Egen bil, refundert per mile | S corporationets bil | |
|---|---|---|
| Hva loggen gjør | Beviser milene for refusjonen | Holder bruken i jobb utenfor lønnen din |
| Miles i jobb | Betales skattefritt opp til IRS-satsen | Holdes utenfor som working condition benefit |
| Private miles | En betaling for dem er lønn | Verdsettes og legges til lønnen på W-2 |
| Pendling | En betaling for den er lønn | Privat; regelen på 1,50 $ er stengt for deg |
| Ingen logg | Utbetalingene blir lønn | All bruk er privat |
| Kan IRS spørre deg? | Ja, hvis du eier mer enn 10 % | Ja: unntaket hviler på dokumentasjonen din |
Hva som koster minst, avhenger av bilen, milene dine og lønnen din. Den sammenligningen er for regnskapsføreren din, med dine tall. Er du selvstendig næringsdrivende uten selskap, er valget et annet: se standardsats eller faktiske kostnader.
Hva loggen må vise i begge tilfeller
Per tur ber Publication 463 om dato, bestemmelsessted, miles i jobb og formålet med turen. For selskapets bil ber Publication 463 i tillegg per år om "the total miles for the year" — tallet som deler bilen i jobb og privat.
Den trenger ikke skrives samme dag. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", og en ukentlig logg regnes som ført på eller nær tidspunktet. Detaljene står i hva IRS mener med adequate records.
Hvordan DriveHub gjør dette enklere
For en eier av et S corporation hviler alt ovenfor på miles du kan vise både selskapet og IRS.
Med posisjonstilgang satt til Alltid registrerer DriveHub hver kjøring i bakgrunnen — og går den noen gang glipp av en, sier den fra. Den tar vare på dato, start og slutt og distanse. DriveHub sorterer de fleste turer som Jobb eller Privat etter stedene dine, tidligere ruter og arbeidstiden din, og spør deg om resten under Må sjekkes. Svar Arbeidsreise for en kjøring mellom hjemmet og kontoret; den telles med de private milene dine. Legg til formålet med dine egne ord.
Har iPhonen logget kjøring uten en tilsvarende tur, vises Tapte turer på Turer-fanen, og Gjenopprett bygger opp ruten igjen.
Om bilen er din eller selskapets, angis på bilen, ved siden av satsen det endrer. For egen bil prises hver tur etter IRS-satsen som gjaldt på turens dato: 72,5 cent før 1. juli 2026, 76 cent fra da.
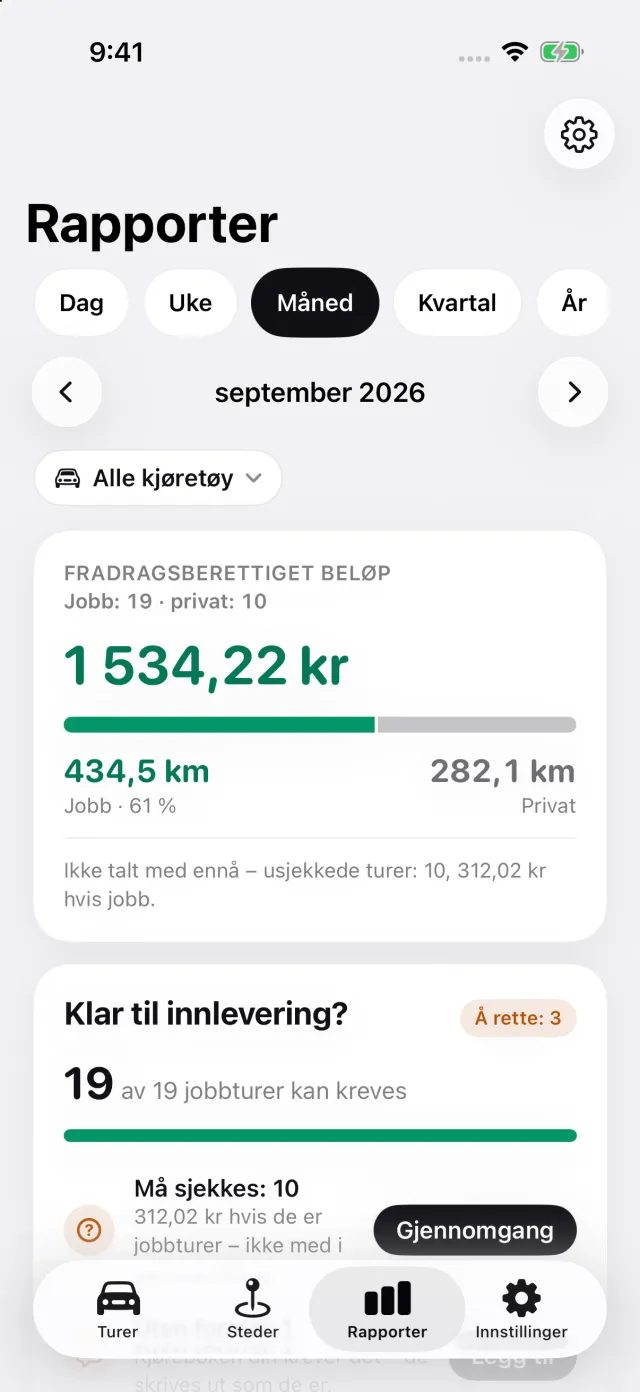
Rapporter viser miles i jobb og privat per dag, uke, måned, kvartal eller år, for ett kjøretøy eller alle. For egen bil er beløpet den viser etter IRS-satsen, refusjonskravet.
For selskapets bil er de private milene i den samme rapporten andelen selskapet ditt verdsetter. En rapport for den ene bilen skriver også ut kilometerstanden ved start og slutt av skatteåret som du legger inn. Med DriveHub Pro eksporteres rapporten som PDF, Excel eller CSV.
Der DriveHub stopper: den kjører ikke lønn, godkjenner ikke kravet ditt og fyller ikke ut en W-2. Den verdsetter ikke den private bruken av en bil selskapet eier, og velger ikke verdsettelsesregel.
DriveHub finnes i App Store for iPhone. Reglene for USA står på USA-siden, og å sette opp automatisk registrering tar noen minutter, én gang.
Denne siden gjengir hva Internal Revenue Code, forskriftene til den, IRS' Publication 15, 15-B og 463, Rev. Proc. 2019-46, instruksjonene til Form 1120-S og IRS' side om lønn i S corporations sier, og siterer dem slik at du kan etterprøve det. Det er ikke skatterådgivning, og den kjenner ikke din situasjon. Når det gjelder penger — spør regnskapsføreren din, og ta med loggen.
Hele regelen med kildene den bygger på: USA: krav til kjøreboken.