 DriveHub
Guide pays · États-Unis · 9 min
Remboursement kilométrique en S corp : comment un propriétaire se rembourse sa voiture
Vous possédez une S corporation et vous conduisez pour elle. Vous pouvez la faire rembourser vos miles en franchise d'impôt, comme pour n'importe quel salarié. Mais c'est vous qui signez le chèque et vous qui l'encaissez, et l'IRS traite un propriétaire autrement. Au-delà de 10 %, il peut vous demander le relevé ; au-delà de 2 %, vous comptez comme un associé pour les avantages en nature ; à partir de 1 %, la règle forfaitaire du trajet domicile-travail vous est fermée.

La réponse courte
- Votre propre voiture, remboursée au mile : un accountable plan fonctionne pour vous comme pour n'importe quel salarié. Déclarez les miles, rendez ce que vous n'avez pas utilisé, et les versements ne sont pas un salaire.
- Le barème : pour 2026, 72,5 cents par mile jusqu'au 30 juin et 76 cents à partir du 1er juillet. Au-delà du barème, l'excédent est un salaire.
- Le piège du propriétaire : détenez plus de 10 %, et vous êtes « lié » (related) à votre employeur. Vous "must be able to prove your expenses to the IRS" même après avoir rendu compte à la société.
- Un plan écrit : un bon élément de preuve, mais le règlement ne l'exige pas.
- Un forfait voiture que vous vous versez : sans justification, c'est un salaire.
- La voiture de la société à la place : les miles professionnels que vous enregistrez restent non imposables. L'usage privé est un salaire sur votre W-2, et la règle forfaitaire de 1,50 $ par trajet domicile-travail est fermée à quiconque détient 1 % ou plus.
Dans les deux cas, ce sont les miles que vous pouvez prouver qui décident de l'argent. Le relevé est le même relevé.
Le propriétaire d'une S corp peut-il se rembourser ses miles ?
Oui. Si vous travaillez pour votre S corporation, vous êtes, selon les termes de l'IRS, un shareholder-employee. Le remboursement de votre propre voiture suit les mêmes règles que pour n'importe quel salarié : l'IRC § 62(c) et le 26 CFR § 1.62-2. La Publication 463, chapitre 6, énonce les trois conditions :
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Remplissez-les, et les versements "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Pour une voiture, le relevé va au payeur : "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Avec une indemnité au mile, le montant est réputé prouvé jusqu'au barème de l'IRS. Vous devez toujours établir "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
En tant que propriétaire, vous êtes à la fois le salarié qui rend compte et l'employeur qui vérifie. Les délais, les 60 et 120 jours de la fixed date method et les règles du barème sont les mêmes que pour tout le monde. Ils sont exposés dans utiliser sa propre voiture pour le travail aux États-Unis.
Plus de 10 % ? L'IRS peut toujours demander le relevé
C'est la règle qui s'applique aux propriétaires et non au personnel. La Publication 463, chapitre 6, pose comme condition pour que l'indemnité prouve le montant : "You aren't related to your employer."
Être lié couvre ce cas : "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." La détention indirecte compte aussi : "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
La conséquence : un tel salarié "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Rendre compte à votre propre société ne clôt donc pas l'affaire. Le relevé que vous remettez à la société est celui que l'IRS peut vous demander. La Rev. Proc. 2019-46, qui fixe les règles de l'indemnité kilométrique, ne contient aucune règle excluant un salarié lié de l'indemnité. Ce qui change, c'est l'obligation de prouver les miles.
Le plan doit-il être écrit ?
Le règlement ne le dit pas. Les conditions du 26 CFR § 1.62-2 sont les trois ci-dessus : lien avec l'activité, justification et restitution de l'excédent. La Publication 15 et la Publication 463 n'ajoutent pas non plus d'exigence d'écrit.
Un plan écrit reste un bon élément de preuve de l'existence d'un dispositif, et de ce qu'il exige.
Un forfait voiture que vous vous versez est un salaire
Un montant mensuel fixe sans relevé kilométrique n'est pas un accountable plan. IRC § 62(c) : un dispositif n'est "in no event" un dispositif de remboursement s'il "does not require the employee to substantiate the expenses" couverts par le dispositif.
Dès lors, "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Ces montants "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Pour le propriétaire d'une S corporation, cela s'ajoute à une seconde règle. L'IRS, sur sa page consacrée à la rémunération dans les S corporations : "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Un forfait voiture versé sans justification n'est pas un remboursement. C'est un salaire, et il va sur votre W-2.
Deux autres limites découlent des règles générales :
- Au-delà du barème de l'IRS, la part qui dépasse "the business standard mileage rate multiplied by the number of substantiated business miles" est un salaire (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Le trajet domicile-travail n'est pas professionnel. Publication 463 : rouler "between your home and your main or regular place of work" est une dépense personnelle de trajet domicile-travail. La Publication 463 traite le remboursement d'une dépense non déductible comme versé dans le cadre d'un nonaccountable plan. Lisez les deux règles ensemble : un versement au mile pour le trajet domicile-travail est un salaire. Les exceptions sont dans les miles domicile-travail aux États-Unis.
Exemple chiffré : votre propre voiture, remboursée au barème de l'IRS
En 2026, vous parcourez avec votre propre voiture 8 000 miles professionnels pour votre S corporation : 4 000 avant le 1er juillet et 4 000 après. Vous déclarez chaque trajet à la société, et elle paie exactement le barème de l'IRS.
| Janv.–juin (72,5 ¢) | Juil.–déc. (76 ¢) | |
|---|---|---|
| Miles professionnels | 4 000 | 4 000 |
| Remboursé | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
Pour l'année : 5 940 $, dont rien n'est un salaire, puisque rien ne dépasse le barème. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Si vous aviez pris à la place un forfait de 500 $ par mois, sans relevé, la totalité des 6 000 $ serait un salaire.
Ma S corp doit-elle posséder ma voiture ?
C'est l'autre façon de faire : la société possède ou loue la voiture, et vous la conduisez. Les règles passent alors du remboursement à l'avantage en nature.
La règle des actionnaires à 2 %. IRC § 1372(a) : pour les avantages en nature des salariés, "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." Un actionnaire à 2 % détient, directement ou par attribution, "more than 2 percent of the outstanding stock" un jour quelconque de l'année.
Les miles professionnels restent malgré tout non imposables. La Table 2-1 de la Publication 15-B signale les avantages qui ne s'appliquent pas aux actionnaires à 2 %. Les working condition benefits ne portent pas cette mention. Et pour cette exclusion, un associé compte comme un salarié : "A partner who performs services for a partnership." Ses exemples de working condition benefits incluent "an employee's use of a company car for business".
Mais seulement sur relevés. Publication 15-B : "The employee must meet any substantiation requirements that apply to the deduction." Et Publication 15-B : "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Sans relevé, chaque mile est privé.
La part privée est un salaire. Les instructions du Form 1120-S, ligne 7, Compensation of officers : "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Les règles d'évaluation s'appliquent à vous : la personne imposée "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Comment l'usage privé est évalué quand l'entreprise vous appartient
La Publication 15-B donne à l'employeur la règle de la valeur de marché et trois règles spéciales, exposées en détail dans l'usage privé d'une voiture de société aux États-Unis. En tant que propriétaire, l'une des trois vous est fermée.
Pas de règle du trajet domicile-travail à 1,50 $. Un control employee comprend celui "who owns a 1% or more equity, capital, or profits interest in your business". Pour une voiture, la règle du trajet domicile-travail exige que le conducteur "isn't a control employee". Pour la même raison, la politique écrite limitée au domicile-travail du § 1.274-6T(a)(3) est fermée à un propriétaire.
Il en reste trois :
- Cents-per-mile : le barème au mile multiplié par vos miles privés. La voiture doit être utilisée régulièrement dans l'activité (au moins 50 % de ses miles annuels est l'une des présomptions) ou satisfaire à un critère de 10 000 miles.
- Annual lease value : une valeur de table fixée selon la valeur de la voiture, multipliée par "the percentage of personal miles out of total miles driven". Au-delà de 59 999 $, elle est de (0,25 × la valeur) + 500 $.
- Valeur de marché : ce que vous coûterait la location d'une voiture semblable, à des conditions semblables, dans votre région.
Pour le cents-per-mile, une voiture mise à disposition pour la première fois en 2026 peut valoir au plus 61 700 $. Pour 2026, la Publication 15-B a publié 72,5 cents pour cette règle ; aucun texte de l'IRS ne dit que les 76 cents de juillet s'y appliquent. Sous la règle de la valeur locative, le carburant fourni par la société est évalué en plus, à sa valeur de marché ou à 5,5 cents par mile.
Exemple chiffré. Vous parcourez 20 000 miles en 2026 avec la voiture de la société, dont 15 000 professionnels, soit 5 000 privés (25 %).
| Voiture valant 45 000 $ — cents-per-mile | Voiture valant 64 000 $ — annual lease value | |
|---|---|---|
| Règle ouverte ? | Oui : 75 % d'usage professionnel, valeur inférieure à 61 700 $ | Cents-per-mile fermé : valeur supérieure à 61 700 $ |
| Valeur de l'usage privé | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $ ; × 25 % = 4 125 $ |
L'un ou l'autre chiffre est un salaire en case 1 de votre W-2. Perdez le relevé, et tout l'usage est privé ; la question de savoir si un relevé tardif peut encore aider est traitée dans reconstituer un relevé kilométrique. Les valeurs des voitures sont inventées pour le calcul ; les règles sont celles de la Publication 15-B.
Une différence encore. En tant que conducteur d'une voiture fournie par la société, "You can't use the standard mileage rate" vous-même (Publication 463). Le barème devient l'étalon de la société pour votre usage privé, et non un montant qui vous est versé.
Votre voiture remboursée, ou la voiture de la société
| Votre voiture, remboursée au mile | La voiture de la S corporation | |
|---|---|---|
| Ce que fait le relevé | Prouve les miles pour le remboursement | Tient l'usage professionnel hors de votre salaire |
| Miles professionnels | Payés en franchise d'impôt jusqu'au barème de l'IRS | Exclus comme working condition benefit |
| Miles privés | Un versement pour eux est un salaire | Évalués et ajoutés à votre salaire sur le W-2 |
| Domicile-travail | Un versement pour lui est un salaire | Privé ; la règle des 1,50 $ vous est fermée |
| Pas de relevé | Les versements deviennent un salaire | Tout l'usage est privé |
| L'IRS peut vous le demander | Oui, si vous détenez plus de 10 % | Oui : l'exclusion repose sur vos relevés |
Lequel coûte le moins dépend de la voiture, de vos miles et de votre rémunération. Cette comparaison revient à votre préparateur fiscal, avec vos chiffres. Si vous êtes indépendant sans société, le choix est d'une autre nature : voir barème au mile ou frais réels.
Ce que le relevé doit montrer dans les deux cas
Par trajet, la Publication 463 demande la date, la destination, les miles professionnels et l'objet professionnel. Pour la voiture de la société, la Publication 463 demande aussi, par an, "the total miles for the year" — le chiffre qui partage la voiture entre usage professionnel et usage privé.
Il n'a pas à être rempli le jour même. 26 CFR § 1.274-5T(c)(1) : "A contemporaneous log is not required", et un relevé hebdomadaire compte comme établi au moment de l'usage ou peu après. Le détail est dans ce que l'IRS entend par adequate records.
Comment DriveHub vous facilite la tâche
Pour le propriétaire d'une S corporation, tout ce qui précède repose sur des miles que vous pouvez montrer à la société comme à l'IRS.
Avec l'accès à la position réglé sur Toujours, DriveHub enregistre chaque trajet en arrière-plan — et s'il lui arrive d'en manquer un, il vous le signale. Il conserve la date, le départ et l'arrivée, et la distance. DriveHub classe la plupart des trajets en Professionnel ou Privé d'après vos lieux, vos trajets précédents et vos horaires de travail, et vous interroge sur les autres sous À vérifier. Répondez Domicile-travail pour un trajet entre votre domicile et votre bureau ; il compte avec vos miles privés. Ajoutez l'objet professionnel avec vos propres mots.
Si votre iPhone a enregistré une conduite sans trajet correspondant, Trajets manqués apparaît dans l'onglet Trajets, et Récupérer reconstitue l'itinéraire.
Le fait que la voiture soit la vôtre ou celle de la société se règle sur la voiture, à côté du barème que cela change. Pour votre propre voiture, chaque trajet est valorisé au barème de l'IRS en vigueur à sa date : 72,5 cents avant le 1er juillet 2026, 76 cents à partir de là.
Rapports affiche les miles professionnels et privés par jour, semaine, mois, trimestre ou année, pour un véhicule ou pour tous. Pour votre propre voiture, le montant affiché au barème de l'IRS est la demande de remboursement.
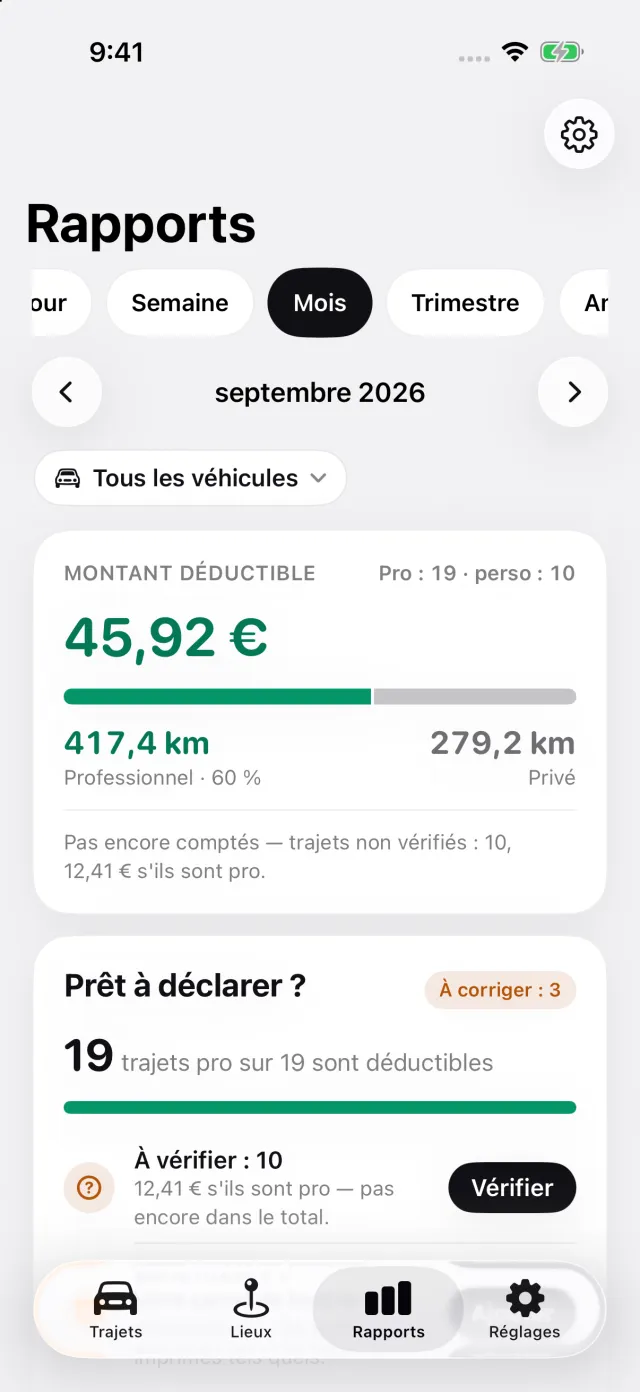
Pour la voiture de la société, les miles privés du même rapport sont la part que votre société évalue. Un rapport limité à cette voiture imprime aussi les relevés du compteur à l'ouverture et à la clôture de l'année fiscale que vous saisissez. Avec DriveHub Pro, le rapport s'exporte en PDF, Excel ou CSV.
Là où DriveHub s'arrête : il ne gère pas la paie, n'approuve pas votre demande et ne remplit pas de W-2. Il n'évalue pas l'usage privé d'une voiture de société et ne choisit pas de règle d'évaluation.
DriveHub est sur l'App Store pour iPhone. Les règles des États-Unis sont sur la page États-Unis, et configurer le suivi automatique prend quelques minutes, une seule fois.
Cette page expose ce que disent l'Internal Revenue Code, ses règlements, les Publications 15, 15-B et 463 de l'IRS, la Rev. Proc. 2019-46, les instructions du Form 1120-S et la page de l'IRS consacrée à la rémunération dans les S corporations, et les cite pour que vous puissiez vérifier. Ce n'est pas un conseil fiscal. Elle ne peut pas tenir compte de votre situation. Dès qu'il est question d'argent, interrogez votre préparateur fiscal — et apportez votre relevé.
La règle complète, avec les textes dont elle découle : États-Unis : exigences du journal kilométrique.