 DriveHub
Vodič za državu · Sjedinjene Američke Države · 9 min
Naknada za milje u S korporaciji: kako vlasnik sam sebi vraća troškove automobila
Vlasnik ste S korporacije i vozite za nju. Može vam neoporezivo naknaditi milje, kao i svakom zaposleniku. No vi potpisujete ček i vi ga unovčujete, a IRS vlasnika tretira drukčije. Iznad 10 % može od vas tražiti evidenciju; iznad 2 % za pogodnosti se smatrate partnerom; od 1 % paušalno pravilo za vožnju na posao je zatvoreno.

Kratki odgovor
- Vlastiti automobil, naknada po milji: accountable plan vrijedi za vas kao i za svakog zaposlenika. Prijavite milje, vratite ono što niste potrošili, i isplate nisu plaća.
- Iznos: za 2026. 72,5 centa po milji do 30. lipnja i 76 centi od 1. srpnja. Iznad tog iznosa višak je plaća.
- Zamka za vlasnika: posjedujete li više od 10 %, „povezani“ ste s poslodavcem. Tada vrijedi „must be able to prove your expenses to the IRS“, čak i nakon što ste troškove opravdali korporaciji.
- Pisani plan: dobar dokaz, ali ga propis ne traži.
- Paušalna naknada za automobil koju isplaćujete sami sebi: ako je ne pravdate, to je plaća.
- Umjesto toga automobil korporacije: poslovne milje koje zabilježite ostaju neoporezive. Privatna uporaba plaća je na vašem W-2, a paušalno pravilo od 1,50 $ za vožnju na posao zatvoreno je svakome tko posjeduje 1 % ili više.
U oba slučaja o novcu odlučuju milje koje možete dokazati. Evidencija je ista.
Može li vlasnik S korporacije sam sebi naknaditi milje?
Može. Ako radite za svoju S korporaciju, vi ste, riječima IRS-a, dioničar-zaposlenik (shareholder-employee). Naknada za vlastiti automobil slijedi ista pravila kao za svakog zaposlenika: IRC § 62(c) i 26 CFR § 1.62-2. Publication 463, poglavlje 6, navodi tri uvjeta:
- „Your expenses must have a business connection.“
- „You must adequately account to your employer for these expenses within a reasonable period of time.“
- „You must return any excess reimbursement or allowance within a reasonable period of time.“
Ispunite li ih, isplate „are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes“ (§ 1.62-2(c)(4)).
Za automobil evidencija ide isplatitelju: „information sufficient to substantiate the amount, time, use, and business purpose of the expense“ (§ 1.62-2(e)(2)). Kod naknade po milji iznos se smatra dokazanim do iznosa IRS-a. I dalje pokazujete „the elements of time, place (or use), and business purpose“ (Rev. Proc. 2019-46 § 7.02).
Kao vlasnik vi ste i zaposlenik koji prijavljuje i poslodavac koji provjerava. Rokovi, 60 i 120 dana metode fiksnog datuma, i pravila o iznosu isti su kao za svakoga. Opisani su u članku vlastiti automobil za posao u SAD-u.
Posjedujete više od 10 %? IRS i dalje može tražiti evidenciju
To je pravilo koje vrijedi za vlasnike, a ne za osoblje. Publication 463, poglavlje 6, kao uvjet da naknada dokazuje iznos navodi: „You aren't related to your employer.“
Povezanost uključuje i ovaj slučaj: „Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock.“ Računa se i neizravno vlasništvo: „if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock.“
Posljedica: takav zaposlenik „must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement.“
Opravdanje troškova vlastitoj korporaciji, dakle, nije kraj. Evidencija koju predate tvrtki ista je ona koju IRS može tražiti. Rev. Proc. 2019-46, koji postavlja pravila za naknadu po milji, ne sadrži pravilo koje povezanog zaposlenika isključuje iz naknade. Mijenja se obveza dokazivanja milja.
Mora li plan biti pisan?
Propis to ne kaže. Zahtjevi iz 26 CFR § 1.62-2 su gornja tri: poslovna veza, dokazivanje i povrat viška. Ni Publication 15 ni Publication 463 ne dodaju zahtjev da plan bude pisan.
Pisani je plan ipak dobar dokaz da aranžman postoji i što traži.
Paušalna naknada za automobil koju isplaćujete sami sebi je plaća
Fiksni mjesečni iznos bez izvješća o miljama nije accountable plan. IRC § 62(c): aranžman „in no event“ nije naknada troškova ako „does not require the employee to substantiate the expenses“ koje pokriva.
Tada se „all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'“ (§ 1.62-2(c)(3)(i)). Takvi iznosi „are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes“ (§ 1.62-2(c)(5)).
Za vlasnika S korporacije uz to stoji i drugo pravilo. IRS na svojoj stranici o plaćama u S korporacijama: „S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee.“ Naknada za automobil isplaćena bez pravdanja nije naknada troškova. To je plaća i ide u vaš W-2.
Još dvije granice iz općih pravila:
- Iznad IRS-ova iznosa dio iznad „the business standard mileage rate multiplied by the number of substantiated business miles“ plaća je (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Vožnja na posao nije poslovna. Publication 463: vožnja „between your home and your main or regular place of work“ privatni je trošak vožnje na posao. Publication 463 naknadu troška koji se ne može odbiti smatra isplaćenom u okviru nonaccountable plana. Pročitana zajedno, ta dva pravila znače da je isplata po milji za vožnju na posao plaća. Iznimke su u članku vožnje na posao u SAD-u.
Primjer: vlastiti automobil, naknada po IRS-ovu iznosu
U 2026. vlastitim automobilom za svoju S korporaciju prijeđete 8000 poslovnih milja: 4000 prije 1. srpnja i 4000 poslije. Svaku vožnju prijavite korporaciji, a ona plaća točno IRS-ov iznos.
| Siječanj – lipanj (72,5 ¢) | Srpanj – prosinac (76 ¢) | |
|---|---|---|
| Poslovne milje | 4000 | 4000 |
| Naknađeno | 4000 × 0,725 $ = 2900 $ | 4000 × 0,76 $ = 3040 $ |
Za godinu: 5940 $, od čega ništa nije plaća, jer ništa ne prelazi iznos. „If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2“ (Publication 463).
Da ste umjesto toga uzimali paušalnih 500 $ mjesečno, bez izvješća, cijelih 6000 $ bilo bi plaća.
Treba li automobil biti u vlasništvu S korporacije?
To je drugi način: korporacija posjeduje ili unajmljuje automobil, a vi ga vozite. Pravila se tada mijenjaju iz naknade troškova u pogodnost (fringe benefit).
Pravilo dioničara s 2 %. IRC § 1372(a): za pogodnosti zaposlenika „the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership.“ Dioničar s 2 % posjeduje, izravno ili pripisivanjem, „more than 2 percent of the outstanding stock“ bilo kojeg dana u godini.
Poslovne milje ipak ostaju neoporezive. Tablica Table 2-1 u Publication 15-B označava pogodnosti koje ne vrijede za dioničare s 2 %. Pogodnosti radnih uvjeta (working condition benefits) tu oznaku nemaju. A za to se isključenje partner smatra zaposlenikom: „A partner who performs services for a partnership.“ Među njezinim primjerima pogodnosti radnih uvjeta je „an employee's use of a company car for business“.
Ali samo uz evidenciju. Publication 15-B: „The employee must meet any substantiation requirements that apply to the deduction.“ I Publication 15-B: „Any use of a company-provided vehicle that isn't substantiated as business use is included in income.“ Bez evidencije svaka je milja privatna.
Privatni dio je plaća. Upute za Form 1120-S, redak 7, Compensation of officers: „Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2.“ Pravila vrednovanja odnose se i na vas: osoba koja se oporezuje „need not be an employee of the provider of the fringe benefit, but may be, for example, a partner“ (§ 1.61-21(a)(4)(ii)).
Kako se vrednuje privatna uporaba kad ste vlasnik tvrtke
Publication 15-B poslodavcu daje pravilo tržišne vrijednosti i tri posebna pravila, u cijelosti opisana u članku privatna uporaba službenog automobila u SAD-u. Kao vlasniku jedno od ta tri vam je zatvoreno.
Nema pravila od 1,50 $ za vožnju na posao. Kontrolni zaposlenik (control employee) uključuje onoga „who owns a 1% or more equity, capital, or profits interest in your business“. Za automobil pravilo za vožnju na posao traži da vozač „isn't a control employee“. Iz istog je razloga vlasniku zatvorena i pisana politika uporabe samo za vožnju na posao iz § 1.274-6T(a)(3).
Ostaju tri:
- Centi po milji: iznos po milji puta vaše privatne milje. Automobil se mora redovito koristiti u poslovanju (najmanje 50 % njegovih godišnjih milja jedna je sigurna luka) ili proći test od 10 000 milja.
- Godišnja vrijednost najma: tablična vrijednost određena vrijednošću automobila, puta „the percentage of personal miles out of total miles driven“. Iznad 59 999 $ iznosi (0,25 × vrijednost) + 500 $.
- Tržišna vrijednost: koliko bi vas stajao najam sličnog automobila pod sličnim uvjetima u vašem području.
Za centi po milji automobil koji je prvi put dan na raspolaganje u 2026. smije vrijediti najviše 61 700 $. Za 2026. Publication 15-B za ovo je pravilo objavila 72,5 centa; nijedan tekst IRS-a ne kaže da se na njega primjenjuje srpanjskih 76 centi. Kod pravila vrijednosti najma gorivo koje daje korporacija vrednuje se povrh toga, po tržišnoj vrijednosti ili 5,5 centa po milji.
Primjer. U 2026. automobilom korporacije prijeđete 20 000 milja, od toga 15 000 poslovno, dakle 5000 privatno (25 %).
| Automobil vrijedan 45 000 $ — centi po milji | Automobil vrijedan 64 000 $ — godišnja vrijednost najma | |
|---|---|---|
| Je li pravilo dostupno? | Da: 75 % poslovne uporabe, vrijednost ispod 61 700 $ | Centi po milji zatvoreni: vrijednost iznad 61 700 $ |
| Vrijednost privatne uporabe | 5000 × 0,725 $ = 3625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4125 $ |
Bilo koji od tih iznosa plaća je u polju 1 vašeg W-2. Izgubite li evidenciju, cijela je uporaba privatna; može li zakašnjela evidencija još pomoći, objašnjava članak naknadno sastavljanje evidencije vožnji. Vrijednosti automobila ovdje su izmišljene radi računa; pravila su iz Publication 15-B.
Još jedna razlika. Kao vozač automobila koji daje korporacija „You can't use the standard mileage rate“ sami (Publication 463). Iznos postaje mjerilo kojim korporacija vrednuje vašu privatnu uporabu, a ne iznos koji vam se isplaćuje.
Naknada za vaš automobil ili automobil korporacije
| Vaš automobil, naknada po milji | Automobil S korporacije | |
|---|---|---|
| Što radi evidencija | Dokazuje milje za naknadu | Drži poslovnu uporabu izvan vaše plaće |
| Poslovne milje | Isplaćuju se neoporezivo do IRS-ova iznosa | Isključene kao pogodnost radnih uvjeta |
| Privatne milje | Isplata za njih je plaća | Vrednuju se i dodaju plaći na W-2 |
| Vožnja na posao | Isplata za nju je plaća | Privatna; pravilo od 1,50 $ vam je zatvoreno |
| Bez evidencije | Isplate postaju plaća | Sva je uporaba privatna |
| Može li IRS tražiti od vas | Da, ako posjedujete više od 10 % | Da: isključenje počiva na vašoj evidenciji |
Što je jeftinije, ovisi o automobilu, vašim miljama i vašoj plaći. Tu usporedbu treba napraviti onaj tko vam sastavlja poreznu prijavu, s vašim brojkama. Ako ste samozaposleni bez korporacije, izbor je drukčiji: vidi iznos po milji ili stvarni troškovi.
Što evidencija mora pokazati u oba slučaja
Za svaku vožnju Publication 463 traži datum, odredište, poslovne milje i poslovnu svrhu. Za automobil korporacije Publication 463 za svaku godinu traži i „the total miles for the year“ — brojku koja automobil dijeli na poslovni i privatni dio.
Ne mora se zapisati isti dan. 26 CFR § 1.274-5T(c)(1): „A contemporaneous log is not required“, a tjedna se evidencija smatra vođenom u vrijeme uporabe ili blizu njega. Pojedinosti su u članku što IRS podrazumijeva pod „adequate records“.
Kako DriveHub to olakšava
Za vlasnika S korporacije sve navedeno počiva na miljama koje možete jednako pokazati korporaciji i IRS-u.
Uz pristup lokaciji postavljen na „Uvijek“ DriveHub u pozadini bilježi svaku vožnju — a ako ikad neku propusti, to vam i kaže. Čuva datum, početak i kraj te udaljenost. DriveHub većinu vožnji sam razvrstava kao Poslovno ili Privatno prema vašim mjestima, prijašnjim rutama i radnom vremenu, a za ostale vas pita pod Za provjeru. Za vožnju između kuće i ureda odgovorite Put na posao; računa se među vaše privatne milje. Poslovnu svrhu dodajte vlastitim riječima.
Ako je vaš iPhone zabilježio vožnju automobilom kojoj nema odgovarajuće vožnje, na kartici Vožnje pojavljuju se Propuštene vožnje, a Vrati obnavlja rutu.
Je li automobil vaš ili korporacijin, postavlja se na automobilu, pokraj iznosa koji o tome ovisi. Za vlastiti automobil svaka se vožnja vrednuje IRS-ovim iznosom koji je vrijedio na njezin datum: 72,5 centa prije 1. srpnja 2026., 76 centi od tada.
Izvješća prikazuju poslovne i privatne milje po danu, tjednu, mjesecu, tromjesečju ili godini, za jedno vozilo ili sva. Za vlastiti automobil iznos koji prikazuju po IRS-ovu iznosu vaš je zahtjev za naknadu.
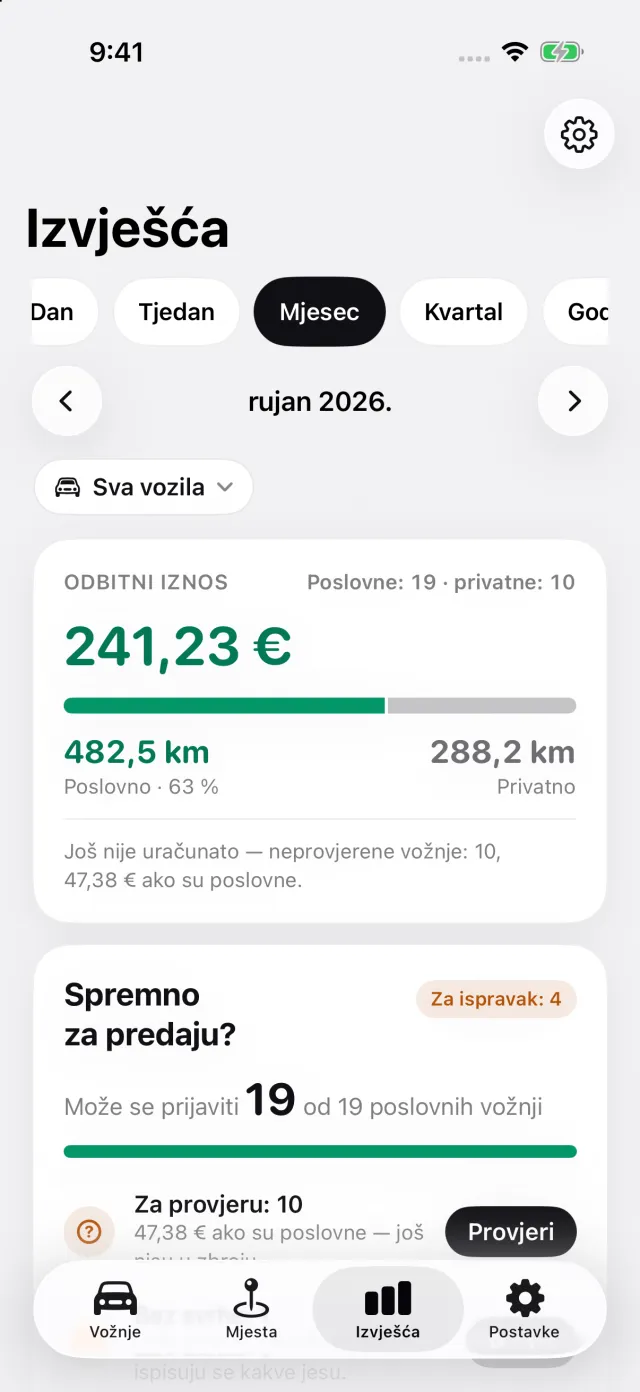
Za automobil korporacije privatne milje na istom izvješću dio su koji vaša korporacija vrednuje. Izvješće za taj jedan automobil ispisuje i početno i završno stanje brojila u poreznoj godini koje upišete. S paketom DriveHub Pro izvješće se izvozi kao PDF, Excel ili CSV.
Gdje DriveHub staje: ne obračunava plaće, ne odobrava vaš zahtjev i ne ispunjava W-2. Ne vrednuje privatnu uporabu automobila korporacije i ne bira pravilo vrednovanja.
DriveHub je u App Storeu za iPhone. Američka pravila nalaze se na stranici za SAD, a postavljanje automatskog bilježenja traje nekoliko minuta, jednom.
Ova stranica prenosi ono što kažu Internal Revenue Code, njegovi propisi, IRS-ove Publications 15, 15-B i 463, Rev. Proc. 2019-46, upute za Form 1120-S i IRS-ova stranica o plaćama u S korporacijama, s navodom izvora kako biste mogli provjeriti. Nije porezni savjet i ne poznaje vašu situaciju. Kad je riječ o novcu, pitajte onoga tko vam sastavlja poreznu prijavu — i ponesite evidenciju.
Cijelo pravilo s propisima iz kojih proizlazi: Sjedinjene Američke Države: zahtjevi za evidenciju kilometraže.