 DriveHub
Гид по стране · США · 9 мин
Возмещение пробега в S-корпорации: как владелец возвращает себе расходы на машину
Вам принадлежит S-корпорация, и вы ездите по её делам. Она может возмещать вам мили без налога, как любому работнику. Но чек подписываете и обналичиваете вы же, и IRS относится к владельцу иначе. При доле больше 10 % он может потребовать у вас журнал; больше 2 % — по дополнительным льготам вы считаетесь партнёром; с 1 % закрыто фиксированное правило о дороге на работу.

Коротко
- Своя машина, возмещение за милю: accountable plan работает для вас так же, как для любого работника. Сообщите мили, верните неизрасходованное — и выплаты не являются заработной платой.
- Ставка: в 2026 году 72,5 цента за милю до 30 июня и 76 центов с 1 июля. Всё сверх ставки — заработная плата.
- Подвох для владельца: при доле больше 10 % вы «связаны» с работодателем. Вы "must be able to prove your expenses to the IRS" даже после отчёта перед корпорацией.
- Письменный план: хорошее доказательство, но положение его не требует.
- Фиксированная надбавка на машину, которую вы платите себе: без отчёта о ней это оплата труда.
- Вместо этого машина корпорации: рабочие мили, которые вы записали, остаются без налога. Личное использование — заработная плата в вашем W-2, а фиксированное правило 1,50 $ за поездку на работу закрыто для всех, кому принадлежит 1 % или больше.
В любом случае деньги решают мили, которые вы можете доказать. Журнал — тот же самый.
Может ли владелец S-корпорации возмещать себе пробег?
Да. Если вы работаете на свою S-корпорацию, вы, по словам IRS, shareholder-employee — акционер-работник. Возмещение за свою машину идёт по тем же правилам, что и для любого работника: IRC § 62(c) и 26 CFR § 1.62-2. Publication 463, глава 6, называет три требования:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Выполните их — и выплаты "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
По машине запись идёт плательщику: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). При надбавке за милю сумма считается доказанной в пределах ставки IRS. Вы всё равно показываете "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Как владелец вы одновременно работник, который отчитывается, и работодатель, который проверяет. Сроки — 60 и 120 дней по методу фиксированной даты — и правила ставки те же, что для всех. Они изложены в статье своя машина для работы в США.
Доля больше 10 %? IRS всё равно может потребовать журнал
Это правило касается владельцев, а не персонала. Publication 463, глава 6, называет среди условий, при которых надбавка доказывает сумму: "You aren't related to your employer."
Связанность включает такой случай: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Косвенное владение тоже считается: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Последствие: такой работник "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Так что отчёт перед собственной корпорацией дела не закрывает. Журнал, который вы сдаёте компании, — это журнал, который может потребовать IRS. В Rev. Proc. 2019-46, где установлены правила километражной надбавки, нет нормы, которая лишала бы связанного работника этой надбавки. Меняется обязанность доказывать мили.
Должен ли план быть письменным?
Положение этого не говорит. Требования 26 CFR § 1.62-2 — три названных выше: связь с бизнесом, подтверждение и возврат излишка. Publication 15 и Publication 463 тоже не требуют письменной формы.
Письменный план всё же хорошее доказательство того, что схема существует, и того, что она требует.
Фиксированная надбавка на машину, которую вы платите себе, — это оплата труда
Фиксированная ежемесячная сумма без отчёта о пробеге — не accountable plan. IRC § 62(c): схема "in no event" не считается схемой возмещения, если она "does not require the employee to substantiate the expenses", которые покрывает.
Тогда "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Такие суммы "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Для владельца S-корпорации рядом стоит второе правило. IRS на своей странице о вознаграждении в S-корпорациях: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Надбавка на машину без подтверждения — не возмещение. Это оплата труда, и она идёт в ваш W-2.
Ещё два ограничения из общих правил:
- Сверх ставки IRS часть, превышающая "the business standard mileage rate multiplied by the number of substantiated business miles", — заработная плата (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Дорога на работу — не бизнес. Publication 463: поездки "between your home and your main or regular place of work" — личные расходы на дорогу на работу. Возмещение невычитаемого расхода Publication 463 считает выплаченным по nonaccountable plan. Если читать оба правила вместе, выплата за милю на дорогу на работу — заработная плата. Исключения разобраны в статье дорога на работу в США.
Пример расчёта: своя машина, возмещение по ставке IRS
В 2026 году вы проезжаете на своей машине 8 000 рабочих миль для своей S-корпорации: 4 000 до 1 июля и 4 000 после. О каждой поездке вы отчитываетесь перед корпорацией, и она платит ровно по ставке IRS.
| Январь–июнь (72,5 ¢) | Июль–декабрь (76 ¢) | |
|---|---|---|
| Рабочие мили | 4 000 | 4 000 |
| Возмещено | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
За год: 5 940 $, и ничего из этого не заработная плата, потому что ничто не превышает ставку. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Если бы вы вместо этого брали фиксированные 500 $ в месяц без отчёта, заработной платой были бы все 6 000 $.
Должна ли машина принадлежать моей S-корпорации?
Это второй путь: машиной владеет или её арендует корпорация, а ездите вы. Тогда правила о возмещении сменяются правилами о дополнительных льготах.
Правило 2 % акционера. IRC § 1372(a): для дополнительных льгот работникам "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." 2-процентный акционер — тот, кому прямо или через атрибуцию принадлежит "more than 2 percent of the outstanding stock" в любой день года.
Рабочие мили всё равно остаются без налога. Таблица 2-1 в Publication 15-B отмечает льготы, которые не применяются к 2 % акционерам. У working condition benefits такой отметки нет. А для этого исключения партнёр считается работником: "A partner who performs services for a partnership." Среди примеров working condition benefits — "an employee's use of a company car for business".
Но только по записям. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." И Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Без журнала каждая миля — личная.
Личная доля — заработная плата. Инструкции к форме 1120-S, строка 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Правила оценки распространяются на вас: тот, кто облагается, "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Как оценивается личное использование, когда компания ваша
Publication 15-B даёт работодателю правило справедливой рыночной стоимости и три специальных правила; полностью они изложены в статье личное использование служебной машины в США. Для владельца одно из трёх закрыто.
Правила 1,50 $ за поездку на работу нет. Control employee — это в том числе тот, "who owns a 1% or more equity, capital, or profits interest in your business". Для легкового автомобиля правило о дороге на работу требует, чтобы водитель "isn't a control employee". По той же причине владельцу закрыта и письменная политика «только дорога на работу» из § 1.274-6T(a)(3).
Остаются три:
- Cents-per-mile: стандартная ставка за милю, умноженная на ваши личные мили. Машина должна регулярно использоваться в бизнесе (одна из безопасных гаваней — не меньше 50 % годового пробега) или пройти тест на 10 000 миль.
- Годовая стоимость аренды: табличное значение по стоимости машины, умноженное на "the percentage of personal miles out of total miles driven". Выше 59 999 $ это (0,25 × стоимость) + 500 $.
- Справедливая рыночная стоимость: во что вам обошлась бы аренда похожей машины на похожих условиях в вашем районе.
Для cents-per-mile машина, впервые предоставленная в 2026 году, может стоить не больше 61 700 $. На 2026 год Publication 15-B опубликовала для этого правила 72,5 цента; ни один текст IRS не говорит, что к нему применяются июльские 76 центов. По правилу стоимости аренды топливо от корпорации оценивается сверху — по справедливой рыночной стоимости или по 5,5 цента за милю.
Пример расчёта. В 2026 году вы проезжаете на машине корпорации 20 000 миль, из них 15 000 рабочих, значит 5 000 личных (25 %).
| Машина за 45 000 $ — cents-per-mile | Машина за 64 000 $ — годовая стоимость аренды | |
|---|---|---|
| Правило доступно? | Да: 75 % рабочего использования, стоимость ниже 61 700 $ | Cents-per-mile закрыто: стоимость выше 61 700 $ |
| Стоимость личного использования | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Любая из этих цифр — заработная плата в графе 1 вашего W-2. Потеряете журнал — и всё использование станет личным; может ли ещё помочь поздний журнал, разобрано в статье восстановление журнала пробега. Стоимости машин здесь придуманы для арифметики; правила — из Publication 15-B.
Ещё одно отличие. Как водитель машины, которую предоставляет корпорация, вы сами стандартной ставкой не пользуетесь: "You can't use the standard mileage rate" (Publication 463). Ставка становится мерилом корпорации для вашего личного использования, а не суммой, которую вам платят.
Ваша машина с возмещением или машина корпорации
| Ваша машина, возмещение за милю | Машина S-корпорации | |
|---|---|---|
| Что делает журнал | Доказывает мили для возмещения | Не даёт рабочему использованию попасть в зарплату |
| Рабочие мили | Оплачиваются без налога в пределах ставки IRS | Исключаются как working condition benefit |
| Личные мили | Выплата за них — заработная плата | Оцениваются и прибавляются к зарплате в W-2 |
| Дорога на работу | Выплата за неё — заработная плата | Личная; правило 1,50 $ для вас закрыто |
| Нет журнала | Выплаты становятся заработной платой | Всё использование личное |
| Может ли IRS спросить вас | Да, если вам принадлежит больше 10 % | Да: исключение держится на ваших записях |
Что обходится дешевле, зависит от машины, ваших миль и вашей оплаты. Это сравнение — для вашего налогового консультанта, с вашими цифрами. Если вы самозанятый без корпорации, выбор другой: см. стандартная ставка за милю или фактические расходы.
Что журнал должен показывать в любом случае
По каждой поездке Publication 463 требует дату, место назначения, рабочие мили и деловую цель. Для машины корпорации Publication 463 требует ещё и за год "the total miles for the year" — цифру, которая делит машину на рабочую и личную.
Записывать в тот же день не обязательно. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", а еженедельный журнал считается записью, сделанной во время поездки или вскоре после. Подробности — в статье что IRS понимает под adequate records.
Как DriveHub упрощает задачу
Для владельца S-корпорации всё сказанное выше держится на милях, которые можно показать и корпорации, и IRS.
При доступе к геопозиции «Всегда» DriveHub записывает каждую поездку в фоне — а если всё же какую-то пропустит, сообщит вам об этом. Он сохраняет дату, начало и конец и расстояние. Большинство поездок DriveHub сам относит к «Рабочая» или «Личная» — по вашим местам, прошлым маршрутам и рабочим часам, — а об остальных спрашивает вас в разделе Проверить. Для поездки между домом и офисом отвечайте Дорога на работу; она считается вместе с вашими личными милями. Деловую цель добавляйте своими словами.
Если ваш iPhone зафиксировал езду, для которой нет поездки, на вкладке «Поездки» появляется «Пропущенные поездки», а кнопка «Восстановить» восстанавливает маршрут.
Чья машина — ваша или корпорации, — задаётся в настройках машины, рядом со ставкой, которую это меняет. Для своей машины каждая поездка оценивается по ставке IRS, действовавшей в её день: 72,5 цента до 1 июля 2026 года и 76 центов с этой даты.
«Отчёты» показывают рабочие и личные мили по дням, неделям, месяцам, кварталам или годам, по одной машине или по всем. Для своей машины сумма, которую они показывают по ставке IRS, — это и есть требование о возмещении.
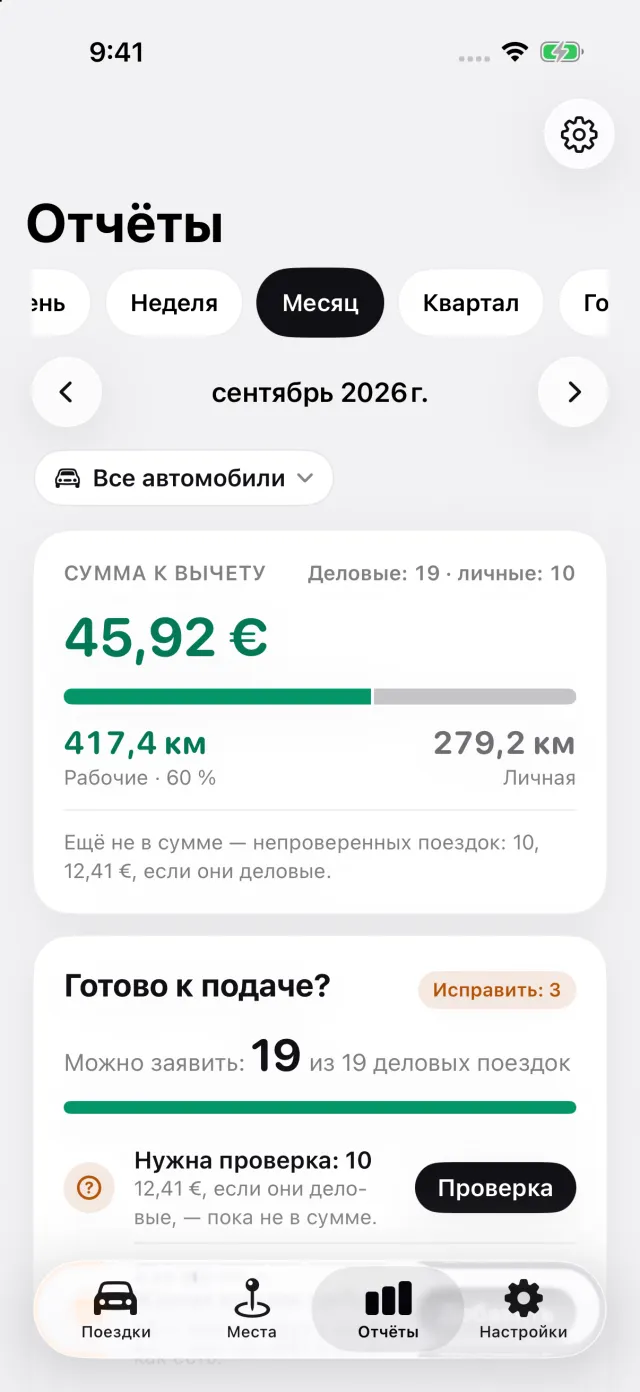
Для машины корпорации личные мили в том же отчёте — та доля, которую оценивает ваша корпорация. Отчёт по этой одной машине печатает ещё и показания одометра на начало и конец налогового года, которые вы вводите. С DriveHub Pro отчёт выгружается в PDF, Excel или CSV.
Где DriveHub останавливается: он не начисляет зарплату, не утверждает вашу заявку и не заполняет W-2. Он не оценивает личное использование машины корпорации и не выбирает правило оценки.
DriveHub есть в App Store для iPhone. Правила США — на странице США, а настройка автоматической записи занимает несколько минут и делается один раз.
Эта страница излагает то, что говорят Налоговый кодекс США (Internal Revenue Code), его нормативные положения, Publications 15, 15-B и 463 IRS, Rev. Proc. 2019-46, инструкции к форме 1120-S и страница IRS о вознаграждении в S-корпорациях, и называет их, чтобы вы могли проверить. Это не налоговая консультация. Ваших обстоятельств она учесть не может. Когда речь о деньгах, обратитесь к своему налоговому консультанту — и возьмите с собой журнал.
Полное правило со ссылками на нормативные акты: США: требования к журналу пробега.