 DriveHub
Guia por país · Estados Unidos · 9 min
Reembolso de milhas numa S corporation: como um sócio se reembolsa a si próprio pela viatura
É dono de uma S corporation e conduz ao serviço dela. Pode pô-la a reembolsar-lhe as milhas sem imposto, como a qualquer trabalhador. Mas é o próprio que assina o cheque e o desconta, e o IRS trata um sócio de outra forma. Acima de 10 % pode pedir-lhe o registo; acima de 2 % conta como partner para os benefícios acessórios; a partir de 1 % a regra fixa do trajeto casa-trabalho fica fechada.

A resposta curta
- O seu próprio carro, reembolsado por milha: um accountable plan funciona para si como para qualquer trabalhador. Declare as milhas, devolva o que não usou, e os pagamentos não são salário.
- A taxa: em 2026, 72,5 cêntimos por milha até 30 de junho e 76 cêntimos a partir de 1 de julho. Acima da taxa, o excesso é salário.
- A armadilha do sócio: com mais de 10 % é "related" com a sua entidade patronal e, nas palavras da Publication 463, "must be able to prove your expenses to the IRS", mesmo depois de ter prestado contas à sociedade.
- Um plano escrito: é uma boa prova, mas a regulamentação não o exige.
- Um subsídio fixo para o carro que paga a si próprio: sem prestar contas dele, é salário.
- Em vez disso, a viatura da sociedade: as milhas profissionais que registar continuam isentas. O uso pessoal é salário no seu W-2, e a regra fixa de 1,50 $ do trajeto casa-trabalho está fechada a quem detenha 1 % ou mais.
Seja como for, são as milhas que consegue provar que decidem o dinheiro. O registo é o mesmo.
O sócio de uma S corporation pode reembolsar-se a si próprio pelas milhas?
Pode. Se trabalha para a sua S corporation, é, nas palavras do IRS, um shareholder-employee. O reembolso pelo seu próprio carro segue as mesmas regras que para qualquer trabalhador: o IRC § 62(c) e o 26 CFR § 1.62-2. A Publication 463, capítulo 6, enuncia os três requisitos:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Cumpridos os três, os pagamentos "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Para um carro, o registo vai para quem paga: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Num abono por milha, o montante considera-se provado até à taxa do IRS. Continua a ter de mostrar "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Como sócio, é ao mesmo tempo o trabalhador que declara e a entidade patronal que verifica. Os prazos, os 60 e 120 dias do fixed date method, e as regras da taxa são os mesmos que para qualquer pessoa. Estão em usar o carro próprio ao serviço nos EUA.
Detém mais de 10 %? O IRS pode continuar a pedir-lhe o registo
Esta é a regra que se aplica aos sócios e não ao pessoal. A Publication 463, capítulo 6, enumera como condição para que o abono prove o montante: "You aren't related to your employer."
"Related" inclui este caso: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." A detenção indireta também conta: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
A consequência: um trabalhador nessa situação "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Prestar contas à sua própria sociedade não encerra, portanto, a questão. O registo que entrega à empresa é o registo que o IRS lhe pode pedir. A Rev. Proc. 2019-46, que fixa as regras do abono por milha, não tem nenhuma regra que exclua do abono um trabalhador "related". O que muda é o dever de provar as milhas.
O plano tem de ser escrito?
A regulamentação não o diz. Os requisitos do 26 CFR § 1.62-2 são os três acima: ligação ao trabalho, comprovação e devolução do excesso. A Publication 15 e a Publication 463 também não acrescentam nenhum requisito de forma escrita.
Um plano escrito continua a ser uma boa prova de que o acordo existe, e do que exige.
Um subsídio fixo para o carro que paga a si próprio é salário
Um montante mensal fixo sem declaração de milhas não é um accountable plan. IRC § 62(c): um acordo nunca é — "in no event" — um acordo de reembolso se "does not require the employee to substantiate the expenses" que cobre.
Então "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Esses montantes "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Para o sócio de uma S corporation, isto junta-se a uma segunda regra. O IRS, na sua página sobre a remuneração nas S corporations: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Um subsídio para o carro pago sem comprovação não é um reembolso. É salário, e vai para o seu W-2.
Mais dois limites das regras gerais:
- Acima da taxa do IRS, a parte que excede "the business standard mileage rate multiplied by the number of substantiated business miles" é salário (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- O trajeto casa-trabalho não é profissional. Publication 463: conduzir "between your home and your main or regular place of work" é uma despesa pessoal de trajeto casa-trabalho. A Publication 463 trata o reembolso de uma despesa não dedutível como pago num nonaccountable plan. Lidas as duas regras em conjunto, um pagamento por milha pelo trajeto casa-trabalho é salário. As exceções estão em o trajeto casa-trabalho nos EUA.
Exemplo com números: o seu próprio carro, reembolsado à taxa do IRS
Em 2026 conduz o seu próprio carro 8000 milhas profissionais para a sua S corporation: 4000 antes de 1 de julho e 4000 depois. Declara cada deslocação à sociedade, e ela paga exatamente a taxa do IRS.
| Jan.–jun. (72,5 ¢) | Jul.–dez. (76 ¢) | |
|---|---|---|
| Milhas profissionais | 4000 | 4000 |
| Reembolsado | 4000 × 0,725 $ = 2900 $ | 4000 × 0,76 $ = 3040 $ |
No ano: 5940 $, nada disso salário, porque nada excede a taxa. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Se tivesse recebido antes 500 $ fixos por mês, sem declaração, os 6000 $ seriam todos salário.
A minha S corporation deve ser dona da viatura?
É a outra forma de o fazer: a sociedade compra ou aluga a viatura em leasing e o próprio conduz. As regras passam então do reembolso para o benefício acessório.
A regra do sócio com 2 %. IRC § 1372(a): para os benefícios acessórios dos trabalhadores, "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." Um 2-percent shareholder detém, diretamente ou por imputação, "more than 2 percent of the outstanding stock" em qualquer dia do ano.
As milhas profissionais continuam isentas. A Table 2-1 da Publication 15-B assinala os benefícios que não se aplicam a sócios com 2 %. Os working condition benefits não têm essa marca. E, para essa exclusão, um partner conta como trabalhador: "A partner who performs services for a partnership." Entre os seus exemplos de working condition benefits está "an employee's use of a company car for business".
Mas só com registos. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." E a Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Sem registo, todas as milhas são pessoais.
A parte pessoal é salário. As instruções do Form 1120-S, linha 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." As regras de valorização chegam até si: a pessoa tributada "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Como se valoriza o uso pessoal quando é dono da empresa
A Publication 15-B dá à entidade patronal a regra do valor de mercado e três regras especiais, explicadas por inteiro em o uso pessoal da viatura da empresa nos EUA. Como sócio, uma das três está-lhe fechada.
Sem a regra de 1,50 $ do trajeto casa-trabalho. Um control employee inclui alguém "who owns a 1% or more equity, capital, or profits interest in your business". Para um automóvel, a regra do trajeto casa-trabalho exige que o condutor "isn't a control employee". Pela mesma razão, a política escrita só-trajeto-casa-trabalho do § 1.274-6T(a)(3) está fechada a um sócio.
Ficam três:
- Cents-per-mile: a standard mileage rate vezes as suas milhas pessoais. A viatura tem de ser usada regularmente na atividade (pelo menos 50 % das suas milhas anuais é um porto seguro) ou cumprir um teste de 10 000 milhas.
- Annual lease value: um valor de tabela determinado pelo valor da viatura, vezes "the percentage of personal miles out of total miles driven". Acima de 59 999 $, é (0,25 × o valor) + 500 $.
- Valor de mercado: o que lhe custaria alugar uma viatura semelhante, em condições semelhantes, na sua zona.
Para o cents-per-mile, uma viatura disponibilizada pela primeira vez em 2026 pode valer no máximo 61 700 $. Para 2026, a Publication 15-B publicou 72,5 cêntimos para esta regra; nenhum texto do IRS diz que os 76 cêntimos de julho se lhe aplicam. Na lease value rule, o combustível pago pela sociedade é valorizado por cima, pelo valor de mercado ou a 5,5 cêntimos por milha.
Exemplo com números. Conduz a viatura da sociedade 20 000 milhas em 2026, 15 000 delas profissionais, portanto 5000 pessoais (25 %).
| Viatura de 45 000 $ — cents-per-mile | Viatura de 64 000 $ — annual lease value | |
|---|---|---|
| A regra está disponível? | Sim: 75 % de uso profissional, valor abaixo de 61 700 $ | Cents-per-mile fechado: valor acima de 61 700 $ |
| Valor do uso pessoal | 5000 × 0,725 $ = 3625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4125 $ |
Qualquer dos valores é salário na box 1 do seu W-2. Perca o registo, e todo o uso é pessoal; se um registo tardio ainda pode ajudar está em reconstruir um registo de milhas. Os valores das viaturas são inventados para as contas; as regras são as da Publication 15-B.
Mais uma diferença. Como condutor de uma viatura fornecida pela sociedade, "You can't use the standard mileage rate" o próprio (Publication 463). A taxa passa a ser a bitola da sociedade para o seu uso pessoal, e não um valor que lhe pagam.
O seu carro reembolsado, ou a viatura da sociedade
| O seu carro, reembolsado por milha | A viatura da S corporation | |
|---|---|---|
| O que faz o registo | Prova as milhas para o reembolso | Mantém o uso profissional fora do seu salário |
| Milhas profissionais | Pagas sem imposto até à taxa do IRS | Excluídas como working condition benefit |
| Milhas pessoais | Um pagamento por elas é salário | Valorizadas e acrescentadas ao salário no W-2 |
| Trajeto casa-trabalho | Um pagamento por ele é salário | Pessoal; a regra de 1,50 $ está-lhe fechada |
| Sem registo | Os pagamentos passam a salário | Todo o uso é pessoal |
| O IRS pode pedir-lhe | Sim, se detiver mais de 10 % | Sim: a exclusão assenta nos seus registos |
Qual custa menos depende da viatura, das suas milhas e do seu salário. Essa comparação é para quem lhe prepara a declaração, com os seus números. Se é trabalhador independente sem sociedade, a escolha é outra: veja standard mileage rate ou custos reais.
O que o registo tem de mostrar em qualquer dos casos
Por deslocação, a Publication 463 pede a data, o destino, as milhas profissionais e o objetivo profissional. Para a viatura da sociedade, a Publication 463 pede também, por ano, "the total miles for the year" — o valor que divide a viatura entre uso profissional e pessoal.
Não tem de ser escrito no próprio dia. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", e um registo semanal conta como feito no momento ou perto dele. O pormenor está em o que o IRS entende por adequate records.
Como o DriveHub facilita isto
Para o sócio de uma S corporation, tudo o que está acima assenta em milhas que consiga mostrar tanto à sociedade como ao IRS.
Com a localização definida como Sempre, o DriveHub regista todas as viagens em segundo plano — e, se alguma vez lhe escapar uma, avisa-o. Guarda a data, o início e o fim, e a distância. O DriveHub classifica a maioria das viagens como Profissional ou Pessoal pelos seus locais, pelos percursos anteriores e pelo horário de trabalho, e pergunta-lhe pelas restantes em Por verificar. Responda Deslocação casa-trabalho para uma viagem entre casa e o seu escritório; conta com as suas milhas pessoais. Acrescente o objetivo profissional nas suas próprias palavras.
Se o seu iPhone registou condução sem viagem correspondente, aparece Viagens em falta no separador Viagens, e Recuperar reconstrói o percurso.
Se a viatura é sua ou da sociedade define-se na própria viatura, ao lado da taxa que isso altera. Para o seu próprio carro, cada viagem é valorizada à taxa do IRS em vigor na sua data: 72,5 cêntimos antes de 1 de julho de 2026, 76 cêntimos a partir daí.
Relatórios mostra as milhas profissionais e pessoais por dia, semana, mês, trimestre ou ano, para uma viatura ou para todas. Para o seu próprio carro, o montante que mostra à taxa do IRS é o pedido de reembolso.
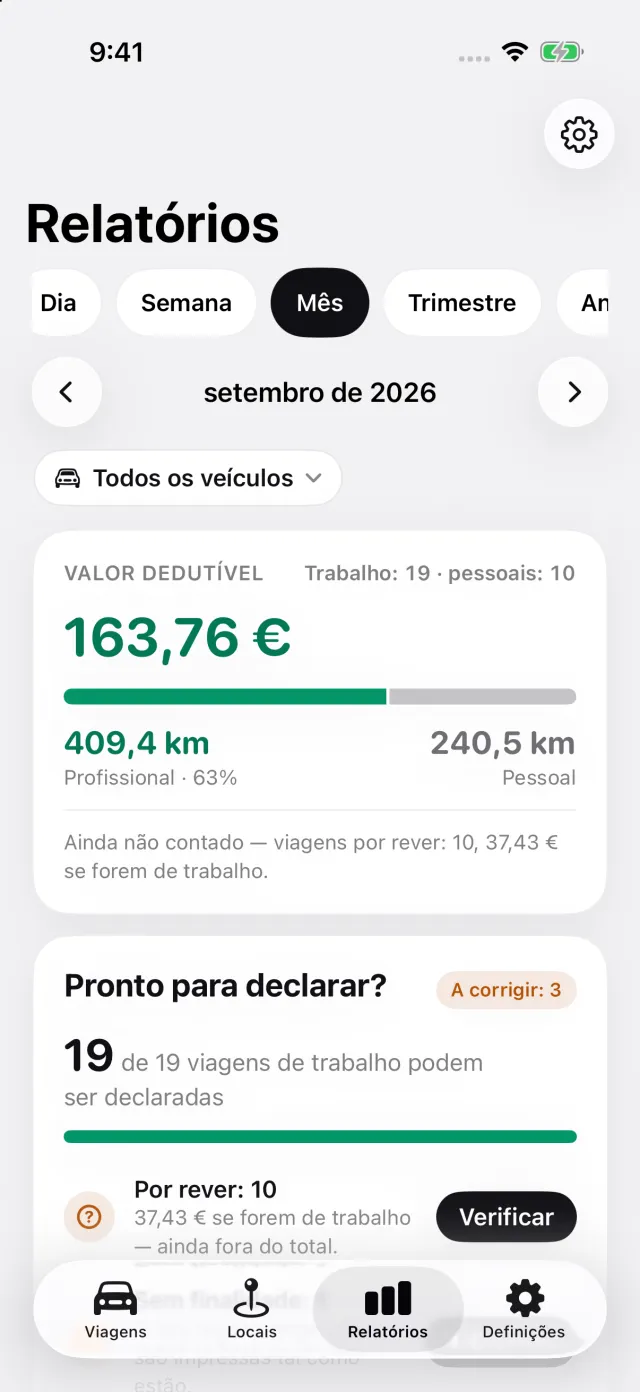
Para a viatura da sociedade, as milhas pessoais no mesmo relatório são a parte que a sociedade valoriza. Um relatório só dessa viatura imprime também as leituras do conta-milhas no início e no fim do ano fiscal que introduzir. Com o DriveHub Pro, o relatório exporta-se em PDF, Excel ou CSV.
Onde o DriveHub para: não processa salários, não aprova o seu pedido nem preenche um W-2. Não valoriza o uso pessoal de uma viatura da sociedade nem escolhe uma regra de valorização.
O DriveHub está na App Store para iPhone. As regras dos Estados Unidos estão na página dos EUA, e configurar o registo automático leva uns minutos, uma única vez.
Esta página reproduz o que dizem o Internal Revenue Code, a sua regulamentação, as IRS Publications 15, 15-B e 463, a Rev. Proc. 2019-46, as instruções do Form 1120-S e a página do IRS sobre a remuneração nas S corporations, e cita-os para poder verificar. Não é aconselhamento fiscal e não conhece a sua situação. Quando está dinheiro em causa, pergunte a quem lhe prepara a declaração — e leve o registo.
A regra completa, com os diplomas de onde vem: Estados Unidos: requisitos do registo de quilómetros.