 DriveHub
Przewodnik po kraju · Stany Zjednoczone · 9 min
Zwrot za mile w S corp: jak właściciel oddaje sobie pieniądze za samochód
Jesteś właścicielem S corporation i jeździsz dla niej. Może zwracać ci za mile bez podatku, jak każdemu pracownikowi. Ale to ty podpisujesz czek i ty go realizujesz, a IRS traktuje właściciela inaczej. Powyżej 10% udziałów może zażądać od ciebie ewidencji; powyżej 2% przy świadczeniach dodatkowych liczysz się jako wspólnik; od 1% zryczałtowana reguła dojazdowa jest zamknięta.

Krótka odpowiedź
- Twoje własne auto, zwrot za milę: accountable plan działa dla ciebie jak dla każdego pracownika. Zgłaszasz mile, zwracasz to, czego nie wykorzystałeś, a wypłaty nie są wynagrodzeniem.
- Stawka: w 2026 roku 72,5 centa za milę do 30 czerwca i 76 centów od 1 lipca. To, co ponad stawkę, jest wynagrodzeniem.
- Haczyk dla właściciela: masz ponad 10% udziałów i jesteś „powiązany” (related) z pracodawcą. Wtedy "must be able to prove your expenses to the IRS" — nawet po rozliczeniu się ze spółką.
- Plan na piśmie: dobry dowód, ale przepis go nie wymaga.
- Stały ryczałt samochodowy, który sam sobie wypłacasz: bez rozliczenia jest wynagrodzeniem.
- Zamiast tego auto spółki: zapisane mile służbowe pozostają wolne od podatku. Użycie prywatne jest wynagrodzeniem w twoim W-2, a zryczałtowana reguła dojazdowa 1,50 USD jest zamknięta dla każdego, kto ma co najmniej 1% udziałów.
Tak czy inaczej o pieniądzach decydują mile, które potrafisz udowodnić. Ewidencja jest ta sama.
Czy właściciel S corp może zwracać sobie za mile?
Tak. Jeśli pracujesz dla swojej S corporation, jesteś, słowami IRS, shareholder-employee. Zwrot za własne auto podlega tym samym zasadom co u każdego pracownika: IRC § 62(c) i 26 CFR § 1.62-2. Publication 463, rozdział 6, podaje trzy wymogi:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Gdy są spełnione, wypłaty "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
W przypadku auta dokumentacja trafia do płacącego: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Przy ryczałcie za milę kwota uznawana jest za udowodnioną do wysokości stawki IRS. Nadal wykazujesz "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Jako właściciel jesteś pracownikiem, który zgłasza, i pracodawcą, który sprawdza. Terminy, 60 i 120 dni metody stałej daty (fixed date method) oraz zasady stawki są takie same jak dla każdego. Opisuje je artykuł o jeździe w pracy własnym autem w USA.
Ponad 10% udziałów? IRS i tak może zażądać ewidencji
To reguła, która dotyczy właścicieli, a nie personelu. Publication 463, rozdział 6, wymienia jako warunek, by ryczałt dowodził kwoty: "You aren't related to your employer."
„Powiązany” obejmuje taki przypadek: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Liczy się też własność pośrednia: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Skutek: taki pracownik "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Rozliczenie z własną spółką nie zamyka więc sprawy. Ewidencja, którą przekazujesz spółce, to ta sama ewidencja, której może zażądać IRS. Rev. Proc. 2019-46, które ustala zasady ryczałtu za mile, nie zawiera żadnej reguły wykluczającej z ryczałtu pracownika powiązanego. Zmienia się obowiązek udowodnienia mil.
Czy plan musi być na piśmie?
Przepis tego nie mówi. Wymogi 26 CFR § 1.62-2 to trzy powyższe: związek ze służbą, udokumentowanie i zwrot nadwyżki. Publication 15 i Publication 463 też nie dodają wymogu formy pisemnej.
Plan na piśmie jest jednak dobrym dowodem, że układ istnieje, i tego, czego wymaga.
Stały ryczałt samochodowy, który sam sobie wypłacasz, jest wynagrodzeniem
Stała miesięczna kwota bez zgłaszania mil nie jest accountable plan. IRC § 62(c): układ "in no event" nie jest układem zwrotowym, jeśli "does not require the employee to substantiate the expenses" objętych tym układem.
Wtedy "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Takie kwoty "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
U właściciela S corporation obok stoi druga reguła. IRS na swojej stronie o wynagrodzeniu w S corporation: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Ryczałt samochodowy wypłacany bez udokumentowania nie jest zwrotem. Jest wynagrodzeniem i trafia do twojego W-2.
Jeszcze dwie granice z zasad ogólnych:
- Powyżej stawki IRS część przekraczająca "the business standard mileage rate multiplied by the number of substantiated business miles" jest wynagrodzeniem (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Dojazd do pracy nie jest służbowy. Publication 463: jazda "between your home and your main or regular place of work" to prywatny wydatek na dojazdy. Publication 463 traktuje zwrot wydatku, którego nie można odliczyć, jako wypłacony w ramach nonaccountable plan. Czytane razem te dwie reguły oznaczają, że wypłata za milę dojazdu jest wynagrodzeniem. Wyjątki opisuje artykuł o milach dojazdowych w USA.
Przykład: twoje własne auto, zwrot według stawki IRS
W 2026 roku przejeżdżasz własnym autem 8000 mil służbowych dla swojej S corporation: 4000 przed 1 lipca i 4000 po. Każdy przejazd zgłaszasz spółce, a ona płaci dokładnie stawkę IRS.
| Sty.–cze. (72,5 ¢) | Lip.–gru. (76 ¢) | |
|---|---|---|
| Mile służbowe | 4000 | 4000 |
| Zwrot | 4000 × 0,725 USD = 2900 USD | 4000 × 0,76 USD = 3040 USD |
Za rok: 5940 USD, z czego nic nie jest wynagrodzeniem, bo nic nie przekracza stawki. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Gdybyś zamiast tego brał stałe 500 USD miesięcznie, bez zgłaszania, całe 6000 USD byłoby wynagrodzeniem.
Czy moje auto powinno należeć do S corp?
To drugi sposób: spółka jest właścicielem auta albo je leasinguje, a ty nim jeździsz. Wtedy zamiast zasad zwrotu obowiązują zasady świadczeń dodatkowych.
Reguła 2% udziałowca. IRC § 1372(a): w zakresie świadczeń dodatkowych dla pracowników "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." 2-percent shareholder to ktoś, kto bezpośrednio lub przez przypisanie (attribution) posiada "more than 2 percent of the outstanding stock" w dowolnym dniu roku.
Mile służbowe i tak pozostają wolne od podatku. Table 2-1 w Publication 15-B oznacza świadczenia, które nie dotyczą 2% udziałowców. Working condition benefits takiego oznaczenia nie mają. A dla tego wyłączenia wspólnik liczy się jako pracownik: "A partner who performs services for a partnership." Wśród przykładów working condition benefits jest "an employee's use of a company car for business".
Ale tylko na podstawie dokumentacji. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." I Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Bez ewidencji każda mila jest prywatna.
Część prywatna jest wynagrodzeniem. Instrukcja do Form 1120-S, wiersz 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Zasady wyceny obejmują ciebie: osoba opodatkowana "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Jak wycenia się użycie prywatne, gdy jesteś właścicielem firmy
Publication 15-B daje pracodawcy regułę wartości rynkowej i trzy reguły szczególne, opisane w pełni w artykule o prywatnym użyciu samochodu służbowego w USA. Jako właściciel nie możesz korzystać z jednej z tych trzech.
Bez reguły dojazdowej 1,50 USD. Control employee to m.in. ktoś, "who owns a 1% or more equity, capital, or profits interest in your business". W przypadku samochodu osobowego reguła dojazdowa wymaga, by kierowca "isn't a control employee". Z tego samego powodu właściciel nie może korzystać z pisemnej polityki dopuszczającej wyłącznie dojazdy z § 1.274-6T(a)(3).
Zostają trzy:
- Cents-per-mile: standardowa stawka za milę razy twoje mile prywatne. Auto musi być regularnie używane w działalności (jedną z bezpiecznych przystani jest co najmniej 50% rocznego przebiegu) albo spełniać test 10 000 mil.
- Roczna wartość leasingu (annual lease value): wartość z tabeli zależna od wartości auta, razy "the percentage of personal miles out of total miles driven". Powyżej 59 999 USD wynosi ona (0,25 × wartość) + 500 USD.
- Wartość rynkowa: ile kosztowałby cię leasing podobnego auta na podobnych warunkach w twojej okolicy.
Przy cents-per-mile auto po raz pierwszy udostępnione w 2026 roku może być warte najwyżej 61 700 USD. Na 2026 rok Publication 15-B opublikowała dla tej reguły 72,5 centa; żaden tekst IRS nie mówi, że lipcowe 76 centów ma do niej zastosowanie. Przy regule wartości leasingu paliwo zapewniane przez spółkę wycenia się dodatkowo, według wartości rynkowej albo po 5,5 centa za milę.
Przykład. W 2026 roku przejeżdżasz autem spółki 20 000 mil, z tego 15 000 służbowo, czyli 5000 prywatnie (25%).
| Auto warte 45 000 USD — cents-per-mile | Auto warte 64 000 USD — roczna wartość leasingu | |
|---|---|---|
| Reguła dostępna? | Tak: 75% użycia służbowego, wartość poniżej 61 700 USD | Cents-per-mile zamknięte: wartość powyżej 61 700 USD |
| Wartość użycia prywatnego | 5000 × 0,725 USD = 3625 USD | (0,25 × 64 000 USD) + 500 USD = 16 500 USD; × 25% = 4125 USD |
Każda z tych kwot jest wynagrodzeniem w box 1 twojego W-2. Strać ewidencję, a całe użycie będzie prywatne; czy późno spisana ewidencja jeszcze pomoże, wyjaśnia artykuł o odtwarzaniu ewidencji przebiegu. Wartości aut są tu wymyślone na potrzeby rachunku; reguły pochodzą z Publication 15-B.
Jeszcze jedna różnica. Jako kierowca auta zapewnianego przez spółkę "You can't use the standard mileage rate" sam (Publication 463). Stawka staje się miarą, którą spółka wycenia twoje użycie prywatne, a nie kwotą, którą dostajesz.
Zwrot za twoje auto czy auto spółki
| Twoje auto, zwrot za milę | Auto S corporation | |
|---|---|---|
| Co robi ewidencja | Dowodzi mil do zwrotu | Trzyma użycie służbowe poza twoim wynagrodzeniem |
| Mile służbowe | Zwracane bez podatku do wysokości stawki IRS | Wyłączone jako working condition benefit |
| Mile prywatne | Wypłata za nie jest wynagrodzeniem | Wyceniane i doliczane do wynagrodzenia w W-2 |
| Dojazd do pracy | Wypłata za niego jest wynagrodzeniem | Prywatny; reguła 1,50 USD jest dla ciebie zamknięta |
| Brak ewidencji | Wypłaty stają się wynagrodzeniem | Całe użycie jest prywatne |
| IRS może zapytać ciebie | Tak, jeśli masz ponad 10% udziałów | Tak: wyłączenie opiera się na twojej dokumentacji |
Co wychodzi taniej, zależy od auta, twoich mil i twojego wynagrodzenia. To porównanie dla osoby, która przygotowuje twoje zeznanie (tax preparer), na twoich liczbach. Jeśli jesteś samozatrudniony bez spółki, wybór jest inny: zob. standardowa stawka za milę czy koszty rzeczywiste.
Co ewidencja musi wykazać w obu przypadkach
Przy każdym przejeździe Publication 463 wymaga daty, miejsca docelowego, mil służbowych i celu służbowego. Dla auta spółki Publication 463 wymaga też raz na rok "the total miles for the year" — liczby, która dzieli auto na część służbową i prywatną.
Nie trzeba jej spisywać tego samego dnia. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", a ewidencja tygodniowa liczy się jako sporządzona w czasie zdarzenia lub krótko po nim. Szczegóły w artykule o tym, co IRS rozumie przez „adequate records”.
Jak DriveHub to ułatwia
Dla właściciela S corporation wszystko powyżej opiera się na milach, które potrafisz pokazać zarówno spółce, jak i IRS.
Przy dostępie do lokalizacji ustawionym na Zawsze DriveHub zapisuje w tle każdy przejazd — a jeśli kiedyś któryś pominie, mówi ci o tym. Zachowuje datę, początek i koniec trasy oraz odległość. Większość przejazdów DriveHub sam przypisuje jako Służbowy albo Prywatny na podstawie twoich miejsc, wcześniejszych tras i godzin pracy, a o resztę pyta cię w sekcji Do sprawdzenia. Dla jazdy między domem a biurem odpowiedz Dojazd do pracy; liczy się ona razem z twoimi milami prywatnymi. Cel służbowy dopisujesz własnymi słowami.
Jeśli iPhone zarejestrował jazdę, której nie odpowiada żaden przejazd, na karcie Przejazdy pojawia się Pominięte przejazdy, a Odzyskaj odtwarza trasę.
To, czy auto jest twoje, czy spółki, ustawiasz przy samochodzie, obok stawki, którą to zmienia. Dla twojego własnego auta każdy przejazd jest wyceniany według stawki IRS obowiązującej w jego dniu: 72,5 centa przed 1 lipca 2026, 76 centów od tego dnia.
Raporty pokazują mile służbowe i prywatne według dnia, tygodnia, miesiąca, kwartału albo roku, dla jednego pojazdu albo wszystkich. Dla twojego własnego auta kwota pokazana według stawki IRS jest wnioskiem o zwrot.
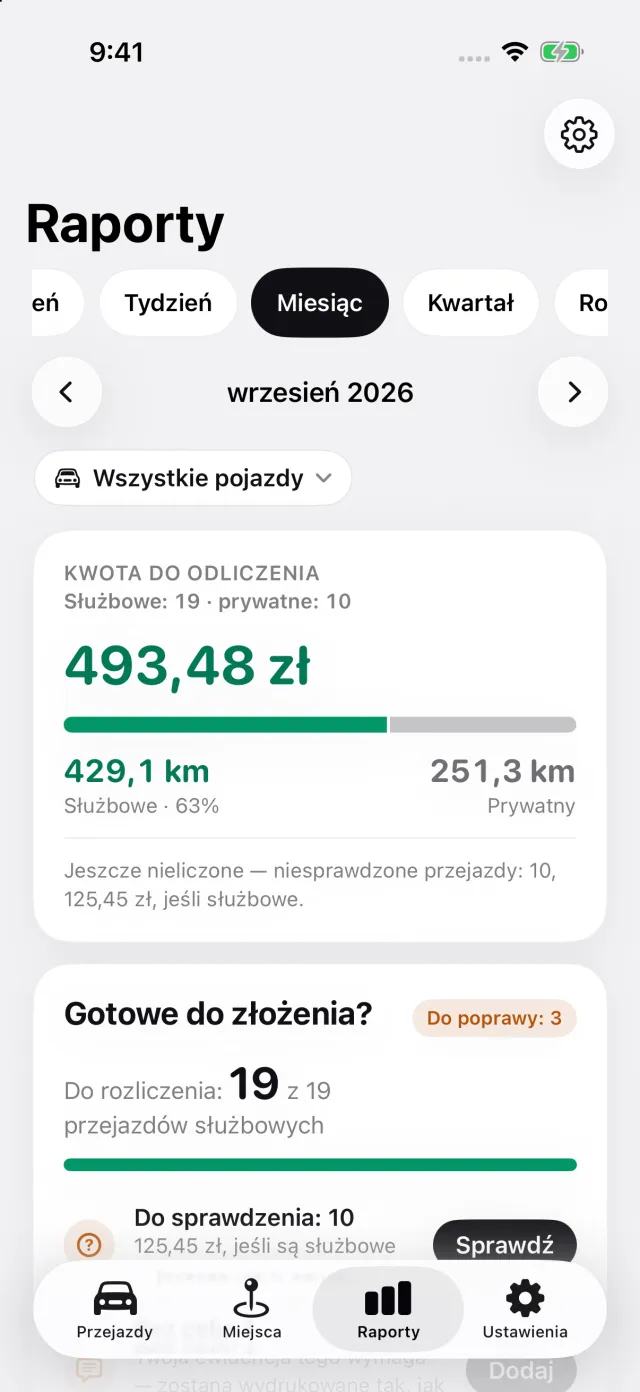
Dla auta spółki mile prywatne w tym samym raporcie to część, którą wycenia twoja spółka. Raport dla tego jednego auta drukuje też wpisane przez ciebie stany licznika na początku i na końcu roku podatkowego. Z DriveHub Pro raport eksportuje się do PDF, Excela lub CSV.
Gdzie DriveHub się zatrzymuje: nie prowadzi list płac, nie zatwierdza twojego wniosku i nie wypełnia W-2. Nie wycenia użycia prywatnego auta spółki ani nie wybiera reguły wyceny.
DriveHub jest w App Store na iPhone'a. Zasady dla Stanów Zjednoczonych są na stronie USA, a konfiguracja automatycznego śledzenia zajmuje kilka minut, jeden raz.
Ta strona przedstawia to, co mówią Internal Revenue Code, przepisy wykonawcze, IRS Publications 15, 15-B i 463, Rev. Proc. 2019-46, instrukcja do Form 1120-S i strona IRS o wynagrodzeniu w S corporation, i przytacza je, żebyś mógł to sprawdzić. Nie stanowi porady podatkowej i nie uwzględnia twojej sytuacji. Gdy w grę wchodzą pieniądze, zapytaj osobę, która przygotowuje twoje zeznanie (tax preparer) — i przynieś ewidencję.
Pełna reguła wraz z przepisami, z których pochodzi: Stany Zjednoczone: wymogi dotyczące ewidencji przebiegu.