 DriveHub
Maaopas · Yhdysvallat · 9 min
S-yhtiön mailikorvaus: miten omistaja maksaa itselleen autokulut takaisin
Omistat S-yhtiön ja ajat sen hyväksi. Voit antaa sen korvata mailisi verovapaasti kuten kenelle tahansa työntekijälle. Mutta allekirjoitat shekin ja nostat sen itse, ja IRS kohtelee omistajaa toisin. Yli 10 %:n omistuksella se voi pyytää ajopäiväkirjaa sinulta; yli 2 %:lla olet luontoisetujen osalta yhtiömies; 1 %:sta alkaen kiinteä työmatkasääntö on suljettu.

Lyhyt vastaus
- Oma auto, korvaus maileittain: accountable plan toimii sinulle kuten kenelle tahansa työntekijälle. Ilmoita mailit, palauta käyttämättä jäänyt, eivätkä maksut ole palkkaa.
- Korvausluku: vuonna 2026 72,5 senttiä maililta 30. kesäkuuta asti ja 76 senttiä 1. heinäkuuta alkaen. Luvun ylittävä osa on palkkaa.
- Omistajan koukku: jos omistat yli 10 %, olet "related" eli työnantajasi lähipiiriä. Sinun "must be able to prove your expenses to the IRS" senkin jälkeen, kun olet tehnyt selvityksen yhtiölle.
- Kirjallinen järjestely: hyvää näyttöä, mutta säädös ei vaadi sitä.
- Kiinteä autoraha, jonka maksat itsellesi: ilman selvitystä se on palkkaa.
- Yhtiön auto sen sijaan: kirjaamasi työajon mailit pysyvät verovapaina. Yksityiskäyttö on palkkaa W-2-lomakkeellasi, ja kiinteä 1,50 $:n työmatkasääntö on suljettu jokaiselta, joka omistaa vähintään 1 %.
Kummassakin tapauksessa todistettavissa olevat mailit ratkaisevat rahat. Ajopäiväkirja on sama ajopäiväkirja.
Voiko S-yhtiön omistaja korvata mailit itselleen?
Voi. Jos teet töitä S-yhtiöllesi, olet IRS:n sanoin shareholder-employee eli osakas-työntekijä. Oman auton kulukorvaus noudattaa samoja sääntöjä kuin kenellä tahansa työntekijällä: IRC § 62(c) ja 26 CFR § 1.62-2. Publication 463:n luku 6 luettelee kolme vaatimusta:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Kun ne täyttyvät, maksut "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Autosta selvitys menee maksajalle: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Maileittain maksettavassa korvauksessa määrä katsotaan todistetuksi IRS:n lukuun asti. Sinun on silti näytettävä "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Omistajana olet sekä työntekijä, joka ilmoittaa, että työnantaja, joka tarkistaa. Määräajat, fixed date -menetelmän 60 ja 120 päivää sekä korvauslukusäännöt ovat samat kuin kenellä tahansa. Ne käydään läpi artikkelissa oman auton käyttö työssä USA:ssa.
Omistat yli 10 %? IRS voi silti pyytää ajopäiväkirjaa
Tämä sääntö koskee omistajia eikä henkilöstöä. Publication 463:n luku 6 mainitsee yhtenä ehtona sille, että korvaus todistaa määrän: "You aren't related to your employer."
Lähipiiriin kuuluminen kattaa tämän tapauksen: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Myös välillinen omistus lasketaan: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Seuraus: tällaisen työntekijän "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Selvitys omalle yhtiöllesi ei siis lopeta asiaa. Ajopäiväkirja, jonka annat yhtiölle, on se ajopäiväkirja, jota IRS voi pyytää. Rev. Proc. 2019-46, joka asettaa mailikorvauksen säännöt, ei sisällä sääntöä, joka sulkisi lähipiiriin kuuluvan työntekijän korvauksen ulkopuolelle. Muuttuu velvollisuus todistaa mailit.
Pitääkö järjestelyn olla kirjallinen?
Säädös ei sano niin. 26 CFR § 1.62-2:n vaatimukset ovat yllä mainitut kolme: yhteys liiketoimintaan, selvitys ja ylimenevän osan palautus. Publication 15 ja Publication 463 eivät nekään lisää kirjallisuusvaatimusta.
Kirjallinen järjestely on silti hyvää näyttöä siitä, että järjestely on olemassa, ja siitä, mitä se vaatii.
Kiinteä autoraha, jonka maksat itsellesi, on palkkaa
Kiinteä kuukausisumma ilman mailiselvitystä ei ole accountable plan. IRC § 62(c): järjestely ei ole "in no event" kulukorvausjärjestely, jos se "does not require the employee to substantiate the expenses", jotka järjestely kattaa.
Silloin "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Tällaiset määrät "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
S-yhtiön omistajalla tämän vieressä on toinen sääntö. IRS:n S-yhtiöiden palkkoja käsittelevä sivu: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Ilman selvitystä maksettu autoraha ei ole kulukorvaus. Se on palkkaa, ja se merkitään W-2-lomakkeellesi.
Kaksi muuta rajaa yleisistä säännöistä:
- IRS:n luvun ylittävä osa, eli se, mikä menee yli "the business standard mileage rate multiplied by the number of substantiated business miles", on palkkaa (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Työmatka ei ole työajoa. Publication 463: ajo "between your home and your main or regular place of work" on yksityinen työmatkakulu. Publication 463 käsittelee vähennyskelvottoman kulun korvausta nonaccountable plan -järjestelyn mukaan maksettuna. Kun nämä kaksi sääntöä luetaan yhdessä, työmatkasta maileittain maksettu korvaus on palkkaa. Poikkeukset ovat artikkelissa työmatkamailit USA:ssa.
Laskuesimerkki: oma auto, korvattuna IRS:n luvulla
Vuonna 2026 ajat omalla autollasi 8 000 työajon mailia S-yhtiöllesi: 4 000 ennen 1. heinäkuuta ja 4 000 sen jälkeen. Ilmoitat jokaisen matkan yhtiölle, ja se maksaa täsmälleen IRS:n luvun.
| Tammi–kesäkuu (72,5 ¢) | Heinä–joulukuu (76 ¢) | |
|---|---|---|
| Työajon mailit | 4 000 | 4 000 |
| Korvattu | 4 000 × 0,725 $ = 2 900 $ | 4 000 × 0,76 $ = 3 040 $ |
Koko vuodelta: 5 940 $, josta mitään ei ole palkkaa, koska mikään ei ylitä lukua. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Jos olisit sen sijaan ottanut kiinteät 500 $ kuussa ilman selvitystä, koko 6 000 $ olisi palkkaa.
Pitäisikö S-yhtiön omistaa autoni?
Se on toinen tapa: yhtiö omistaa tai vuokraa auton, ja sinä ajat sillä. Silloin säännöt vaihtuvat kulukorvauksesta luontoisetuun.
2 %:n osakkaan sääntö. IRC § 1372(a): työntekijän luontoisetujen osalta "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." 2 %:n osakas omistaa suoraan tai attribuution kautta "more than 2 percent of the outstanding stock" minä tahansa vuoden päivänä.
Työajon mailit pysyvät silti verovapaina. Publication 15-B:n Table 2-1 merkitsee edut, jotka eivät koske 2 %:n osakkaita. Working condition benefit -etuihin tällaista merkintää ei ole. Ja tässä vapautuksessa yhtiömies lasketaan työntekijäksi: "A partner who performs services for a partnership." Sen esimerkkeihin working condition benefit -eduista kuuluu "an employee's use of a company car for business".
Mutta vain kirjanpidon perusteella. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." Ja Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Ilman ajopäiväkirjaa jokainen maili on yksityinen.
Yksityisosuus on palkkaa. Form 1120-S:n täyttöohjeet, rivi 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Arvostussäännöt ulottuvat sinuun: verotettava "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Miten yksityiskäyttö arvotetaan, kun omistat yhtiön
Publication 15-B antaa työnantajalle käyvän arvon säännön ja kolme erityissääntöä, jotka käydään kokonaan läpi artikkelissa työsuhdeauton yksityiskäyttö USA:ssa. Omistajana yksi kolmesta on sinulta suljettu.
Ei 1,50 $:n työmatkasääntöä. Control employee on muun muassa se, "who owns a 1% or more equity, capital, or profits interest in your business". Henkilöautossa työmatkasääntö edellyttää, että kuljettaja "isn't a control employee". Samasta syystä § 1.274-6T(a)(3):n kirjallinen vain työmatkoihin rajattu ohje on omistajalta suljettu.
Jäljelle jää kolme:
- Cents-per-mile: mailikorvausluku kertaa yksityismailisi. Autoa on käytettävä säännöllisesti liiketoiminnassa (vähintään 50 % sen vuotuisista maileista on yksi turvasatama) tai sen on täytettävä 10 000 mailin testi.
- Vuosivuokra-arvo (annual lease value): auton arvon mukaan määräytyvä taulukkoarvo kertaa "the percentage of personal miles out of total miles driven". Yli 59 999 $:n autolla se on (0,25 × arvo) + 500 $.
- Käypä arvo: mitä sinulle maksaisi vuokrata vastaava auto vastaavin ehdoin omalla alueellasi.
Cents-per-mile-säännössä vuonna 2026 ensimmäisen kerran käyttöön annetun auton arvo saa olla enintään 61 700 $. Vuodelle 2026 Publication 15-B julkaisi tälle säännölle 72,5 senttiä; mikään IRS:n teksti ei sano, että heinäkuun 76 senttiä koskisi sitä. Vuokra-arvosäännössä yhtiön maksama polttoaine arvotaan lisäksi, käypään arvoon tai 5,5 senttiin maililta.
Laskuesimerkki. Ajat yhtiön autolla vuonna 2026 20 000 mailia, joista 15 000 työajoa, eli 5 000 yksityismailia (25 %).
| Auto 45 000 $ — cents-per-mile | Auto 64 000 $ — vuosivuokra-arvo | |
|---|---|---|
| Sääntö käytettävissä? | Kyllä: 75 % työkäyttöä, arvo alle 61 700 $ | Cents-per-mile suljettu: arvo yli 61 700 $ |
| Yksityiskäytön arvo | 5 000 × 0,725 $ = 3 625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4 125 $ |
Kumpikin luku on palkkaa W-2-lomakkeesi ruudussa 1. Jos ajopäiväkirja puuttuu, koko käyttö on yksityistä; voiko myöhään koottu ajopäiväkirja vielä auttaa, kerrotaan artikkelissa ajopäiväkirjan kokoaminen jälkikäteen. Autojen arvot ovat tässä keksittyjä laskutoimitusta varten; säännöt ovat Publication 15-B:n.
Vielä yksi ero. Yhtiön antaman auton kuljettajana "You can't use the standard mileage rate" itse (Publication 463). Luvusta tulee yhtiön mittapuu yksityiskäytöllesi, ei summa, joka sinulle maksetaan.
Oma auto korvattuna vai yhtiön auto
| Oma auto, korvaus maileittain | S-yhtiön auto | |
|---|---|---|
| Mitä ajopäiväkirja tekee | Todistaa mailit korvausta varten | Pitää työkäytön poissa palkastasi |
| Työajon mailit | Maksetaan verovapaasti IRS:n lukuun asti | Vapautettu working condition benefit -etuna |
| Yksityismailit | Niistä maksettu korvaus on palkkaa | Arvotetaan ja lisätään W-2-palkkaasi |
| Työmatka | Siitä maksettu korvaus on palkkaa | Yksityistä; 1,50 $:n sääntö on sinulta suljettu |
| Ei ajopäiväkirjaa | Maksut muuttuvat palkaksi | Kaikki käyttö on yksityistä |
| Voiko IRS kysyä sinulta | Kyllä, jos omistat yli 10 % | Kyllä: vapautus perustuu kirjanpitoosi |
Kumpi maksaa vähemmän, riippuu autosta, maileistasi ja palkastasi. Se vertailu kuuluu veroasiantuntijallesi, omilla luvuillasi. Jos olet yrittäjä ilman yhtiötä, valinta on toinen: ks. mailikorvaus vai todelliset kulut.
Mitä ajopäiväkirjan on näytettävä kummassakin tapauksessa
Matkakohtaisesti Publication 463 pyytää päivämäärän, määränpään, työajon mailit ja ajon työperusteen. Yhtiön autosta Publication 463 pyytää lisäksi vuosittain "the total miles for the year" — luvun, joka jakaa auton käytön työ- ja yksityisosaan.
Sitä ei tarvitse kirjoittaa samana päivänä. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", ja viikoittain pidetty ajopäiväkirja katsotaan tehdyksi ajon hetkellä tai sen lähellä. Yksityiskohdat ovat artikkelissa mitä IRS tarkoittaa riittävällä kirjanpidolla.
Miten DriveHub helpottaa tätä
S-yhtiön omistajalle kaikki yllä oleva nojaa maileihin, jotka voit näyttää yhtä lailla yhtiölle ja IRS:lle.
Kun sijainnin käyttöoikeus on Aina, DriveHub tallentaa jokaisen ajon taustalla — ja jos se joskus jättää ajon tallentamatta, se kertoo sen sinulle. Se säilyttää päivämäärän, lähtö- ja päätepisteen sekä matkan pituuden. DriveHub merkitsee useimmat matkat Työ- tai Yksityinen-ajoiksi paikkojesi, aiempien reittiesi ja työaikojesi perusteella ja kysyy loput sinulta kohdassa Tarkistettavat. Vastaa Työmatka ajoon kodin ja toimistosi välillä; se lasketaan yksityismaileihisi. Lisää ajon työperuste omin sanoin.
Jos iPhone kirjasi ajoa, jolle ei ole vastaavaa matkaa, Puuttuvat matkat näkyy Matkat-välilehdellä, ja Palauta rakentaa reitin uudelleen.
Se, onko auto sinun vai yhtiön, asetetaan autolle, sen korvausluvun viereen, johon valinta vaikuttaa. Omassa autossa jokainen matka hinnoitellaan sen päivänä voimassa olleella IRS:n luvulla: 72,5 senttiä ennen 1. heinäkuuta 2026 ja 76 senttiä siitä alkaen.
Raportit näyttää työ- ja yksityismailit päivittäin, viikoittain, kuukausittain, neljännesvuosittain tai vuosittain, yhdelle ajoneuvolle tai kaikille. Omassa autossa sen IRS:n luvulla näyttämä summa on kulukorvausvaatimus.
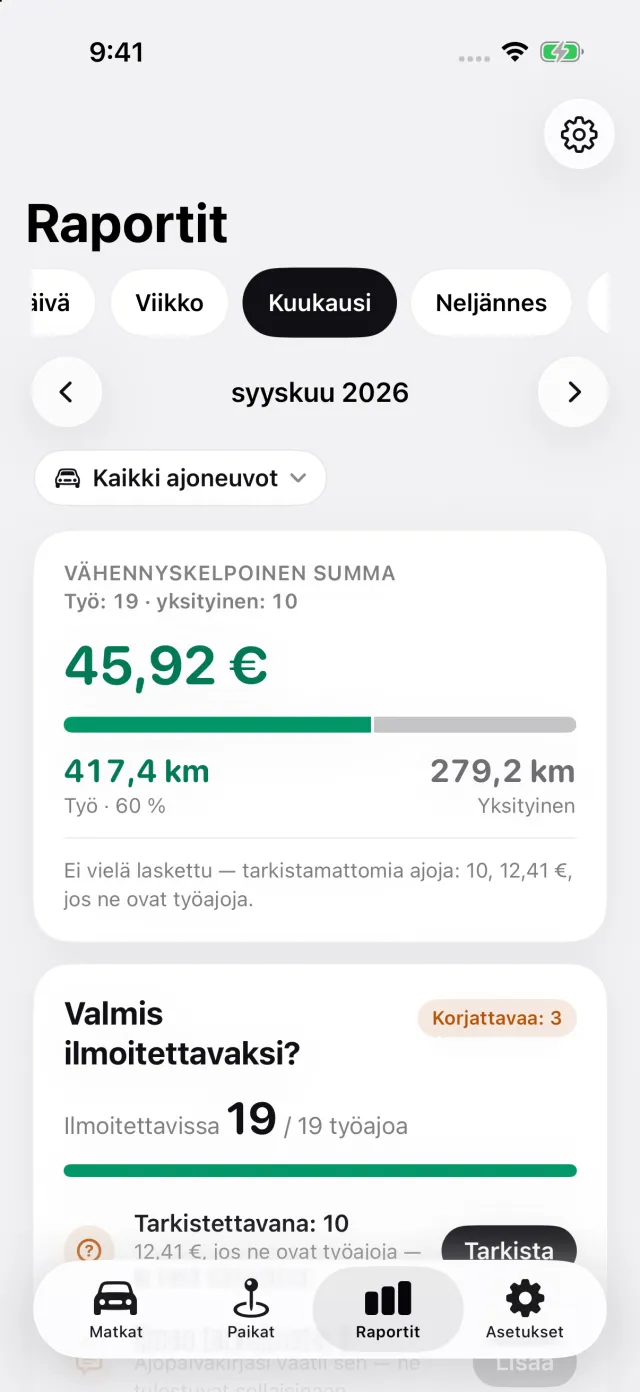
Yhtiön autossa saman raportin yksityismailit ovat se osuus, jonka yhtiösi arvottaa. Yhden auton raporttiin tulostuvat myös syöttämäsi verovuoden alun ja lopun mittarilukemat. DriveHub Prolla raportti viedään PDF:nä, Excelinä tai CSV:nä.
Mihin DriveHub ei ulotu: se ei hoida palkanlaskentaa, hyväksy korvausvaatimustasi eikä täytä W-2-lomaketta. Se ei arvota yhtiön auton yksityiskäyttöä eikä valitse arvostussääntöä.
DriveHub on App Storessa iPhonelle. Yhdysvaltain säännöt ovat Yhdysvaltain sivulla, ja automaattisen seurannan käyttöönotto vie muutaman minuutin, kerran.
Tällä sivulla kerrotaan, mitä Internal Revenue Code, sen säädökset, IRS:n Publication 15, 15-B ja 463, Rev. Proc. 2019-46, Form 1120-S:n täyttöohjeet ja IRS:n S-yhtiöiden palkkoja käsittelevä sivu sanovat, ja ne mainitaan nimeltä, jotta voit tarkistaa ne. Tämä ei ole veroneuvontaa. Sivu ei voi ottaa huomioon tilannettasi. Kun rahasta on kyse, kysy veroasiantuntijaltasi — ja ota ajopäiväkirja mukaan.
Koko sääntö lähteineen: Yhdysvallat: ajopäiväkirjan vaatimukset.