 DriveHub
Landengids · Verenigde Staten · 9 min
Rittenvergoeding in een S corp: hoe een eigenaar zichzelf de auto terugbetaalt
Je bent eigenaar van een S corporation en rijdt ervoor. Je kunt je mijlen onbelast laten vergoeden, net als elke werknemer. Maar jij tekent de cheque en jij int hem, en de IRS behandelt een eigenaar anders. Boven 10% kan ze je om het logboek vragen; boven 2% geld je voor fringe benefits als partner; vanaf 1% is de vaste commuting rule dicht.

Het korte antwoord
- Je eigen auto, vergoed per mijl: een accountable plan werkt voor jou net als voor elke werknemer. Geef de mijlen op, betaal terug wat je niet hebt gebruikt, en de betalingen zijn geen loon.
- Het tarief: voor 2026 72,5 cent per mijl tot 30 juni en 76 cent vanaf 1 juli. Wat daarboven ligt, is loon.
- Het addertje voor de eigenaar: bezit je meer dan 10%, dan ben je "verbonden" (related) met je werkgever. Je "must be able to prove your expenses to the IRS", ook nadat je verantwoording hebt afgelegd aan de corporation.
- Een schriftelijk plan: goed bewijs, maar de regeling eist het niet.
- Een vaste autovergoeding die je jezelf betaalt: zonder verantwoording is dat loon.
- In plaats daarvan de auto van de corporation: de zakelijke mijlen die je vastlegt, blijven onbelast. Het privégebruik is loon op je W-2, en de vaste commuting rule van $ 1,50 is dicht voor iedereen die 1% of meer bezit.
Hoe dan ook bepalen de mijlen die je kunt bewijzen het geld. Het logboek is hetzelfde logboek.
Kan de eigenaar van een S corp zichzelf mijlen vergoeden?
Ja. Werk je voor je S corporation, dan ben je in de woorden van de IRS een shareholder-employee. Een vergoeding voor je eigen auto volgt dezelfde regels als voor elke werknemer: IRC § 62(c) en 26 CFR § 1.62-2. Publication 463, hoofdstuk 6, noemt de drie vereisten:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Voldoe je eraan, dan geldt voor de betalingen dat ze "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Voor een auto gaat de registratie naar wie betaalt: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Bij een vergoeding per mijl geldt het bedrag als bewezen tot het IRS-tarief. Je laat nog steeds "the elements of time, place (or use), and business purpose" zien (Rev. Proc. 2019-46 § 7.02).
Als eigenaar ben je de werknemer die rapporteert én de werkgever die controleert. De termijnen, de 60 en 120 dagen van de fixed date method en de tariefregels zijn dezelfde als voor ieder ander. Ze staan in je eigen auto voor je werk in de VS.
Meer dan 10% in bezit? De IRS kan alsnog om het logboek vragen
Dit is de regel die voor eigenaren geldt en niet voor personeel. Publication 463, hoofdstuk 6, noemt als voorwaarde om met de vergoeding het bedrag te bewijzen: "You aren't related to your employer."
Onder verbonden valt ook dit geval: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Ook indirect bezit telt: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
Het gevolg: zo'n werknemer "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Verantwoording afleggen aan je eigen corporation is dus niet het eind. Het logboek dat je het bedrijf geeft, is het logboek waar de IRS om kan vragen. Rev. Proc. 2019-46, die de regels voor de mijlenvergoeding vastlegt, bevat geen regel die een verbonden werknemer van de vergoeding uitsluit. Wat verandert, is de plicht om de mijlen te bewijzen.
Moet het plan op schrift staan?
De regeling zegt dat niet. De eisen van 26 CFR § 1.62-2 zijn de drie hierboven: zakelijk verband, onderbouwing en terugbetaling van het teveel. Ook Publication 15 en Publication 463 voegen geen schriftelijkheidseis toe.
Een schriftelijk plan is wel goed bewijs dat er een regeling bestaat, en van wat die vereist.
Een vaste autovergoeding die je jezelf betaalt, is loon
Een vast maandbedrag zonder mijlenopgave is geen accountable plan. IRC § 62(c): een regeling is "in no event" een vergoedingsregeling als ze "does not require the employee to substantiate the expenses" die eronder vallen.
Dan "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Zulke bedragen "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Voor de eigenaar van een S corporation staat dit naast een tweede regel. De IRS, op haar pagina over de beloning in een S corporation: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Een autovergoeding die zonder onderbouwing wordt betaald, is geen vergoeding van kosten. Het is loon, en het komt op je W-2.
Nog twee grenzen uit de algemene regels:
- Boven het IRS-tarief is het deel boven "the business standard mileage rate multiplied by the number of substantiated business miles" loon (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Woon-werkverkeer is niet zakelijk. Publication 463: rijden "between your home and your main or regular place of work" is een persoonlijke woon-werkuitgave. Publication 463 behandelt een vergoeding van een niet-aftrekbare uitgave als betaald onder een nonaccountable plan. Lees je de twee regels samen, dan is een vergoeding per mijl voor woon-werkverkeer loon. De uitzonderingen staan in woon-werkmijlen in de VS.
Rekenvoorbeeld: je eigen auto, terugbetaald tegen het IRS-tarief
In 2026 rijd je met je eigen auto 8 000 zakelijke mijlen voor je S corporation: 4 000 vóór 1 juli en 4 000 erna. Je meldt elke rit bij de corporation, en die betaalt precies het IRS-tarief.
| jan.–juni (72,5 ¢) | juli–dec. (76 ¢) | |
|---|---|---|
| Zakelijke mijlen | 4 000 | 4 000 |
| Vergoed | 4 000 × $ 0,725 = $ 2 900 | 4 000 × $ 0,76 = $ 3 040 |
Voor het jaar: $ 5 940, niets daarvan loon, want niets ligt boven het tarief. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Had je in plaats daarvan een vast bedrag van $ 500 per maand genomen, zonder opgave, dan was de volledige $ 6 000 loon geweest.
Moet mijn S corp mijn auto bezitten?
Dat is de andere manier: de corporation bezit of least de auto en jij rijdt erin. De regels verschuiven dan van vergoeding naar fringe benefit.
De 2%-aandeelhoudersregel. IRC § 1372(a): voor fringe benefits van werknemers "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." Een 2-percent shareholder bezit, direct of via toerekening, "more than 2 percent of the outstanding stock" op een willekeurige dag van het jaar.
De zakelijke mijlen blijven toch onbelast. Table 2-1 van Publication 15-B markeert de voordelen die niet gelden voor 2%-aandeelhouders. Working condition benefits hebben zo'n markering niet. En voor die vrijstelling telt een partner als werknemer: "A partner who performs services for a partnership." Tot de voorbeelden van working condition benefits hoort "an employee's use of a company car for business".
Maar alleen met administratie. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." En Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Zonder logboek is elke mijl privé.
Het privédeel is loon. De instructies bij Form 1120-S, regel 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." De waarderingsregels gelden ook voor jou: wie wordt belast, "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Hoe het privégebruik wordt gewaardeerd als het bedrijf van jou is
Publication 15-B geeft de werkgever de regel van de marktwaarde en drie bijzondere regels, volledig uitgewerkt in privégebruik van een auto van de zaak in de VS. Als eigenaar is een van de drie voor jou dicht.
Geen commuting rule van $ 1,50. Een control employee is onder meer iemand "who owns a 1% or more equity, capital, or profits interest in your business". Voor een personenauto eist de commuting rule dat de bestuurder "isn't a control employee". Om dezelfde reden is het schriftelijke beleid van alleen woon-werkverkeer uit § 1.274-6T(a)(3) dicht voor een eigenaar.
Blijven er drie over:
- Cents-per-mile: de standard mileage rate maal je privémijlen. De auto moet regelmatig zakelijk worden gebruikt (ten minste 50% van de jaarmijlen is één veilige haven) of voldoen aan een toets van 10 000 mijl.
- Annual lease value: een tabelwaarde op basis van de waarde van de auto, maal "the percentage of personal miles out of total miles driven". Boven $ 59 999 is het (0,25 × de waarde) + $ 500.
- Marktwaarde: wat het je zou kosten om een vergelijkbare auto onder vergelijkbare voorwaarden in je omgeving te leasen.
Voor cents-per-mile mag een auto die in 2026 voor het eerst beschikbaar wordt gesteld, hooguit $ 61 700 waard zijn. Voor 2026 publiceerde Publication 15-B 72,5 cent voor deze regel; geen enkele IRS-tekst zegt dat de 76 cent van juli erop van toepassing is. Onder de lease value rule wordt brandstof die de corporation verstrekt er nog bovenop gewaardeerd, tegen marktwaarde of 5,5 cent per mijl.
Rekenvoorbeeld. Je rijdt in 2026 20 000 mijl in de auto van de corporation, waarvan 15 000 zakelijk, dus 5 000 privé (25%).
| Auto van $ 45 000 — cents-per-mile | Auto van $ 64 000 — annual lease value | |
|---|---|---|
| Regel beschikbaar? | Ja: 75% zakelijk gebruik, waarde onder $ 61 700 | Cents-per-mile dicht: waarde boven $ 61 700 |
| Waarde privégebruik | 5 000 × $ 0,725 = $ 3 625 | (0,25 × $ 64 000) + $ 500 = $ 16 500; × 25% = $ 4 125 |
Beide bedragen zijn loon in box 1 van je W-2. Raak je het logboek kwijt, dan is al het gebruik privé; of een logboek achteraf nog kan helpen, staat in een rittenregistratie reconstrueren. De waarden van de auto's zijn hier verzonnen voor de rekensom; de regels zijn die van Publication 15-B.
Nog één verschil. Als bestuurder van een auto die de corporation verstrekt, geldt voor jou zelf: "You can't use the standard mileage rate" (Publication 463). Het tarief wordt de maatstaf van de corporation voor je privégebruik, geen bedrag dat aan jou wordt betaald.
Je eigen auto vergoed, of de auto van de corporation
| Je eigen auto, vergoed per mijl | De auto van de S corporation | |
|---|---|---|
| Wat het logboek doet | Bewijst de mijlen voor de vergoeding | Houdt zakelijk gebruik buiten je loon |
| Zakelijke mijlen | Onbelast betaald tot het IRS-tarief | Vrijgesteld als working condition benefit |
| Privémijlen | Een betaling ervoor is loon | Gewaardeerd en opgeteld bij je W-2-loon |
| Woon-werkverkeer | Een betaling ervoor is loon | Privé; de regel van $ 1,50 is voor jou dicht |
| Geen logboek | Betalingen worden loon | Al het gebruik is privé |
| Kan de IRS het je vragen | Ja, als je meer dan 10% bezit | Ja: de vrijstelling rust op jouw administratie |
Wat goedkoper is, hangt af van de auto, je mijlen en je loon. Die vergelijking is iets voor je belastingadviseur, met jouw cijfers. Ben je zelfstandige zonder corporation, dan is de keuze een andere: zie standard mileage rate of werkelijke kosten.
Wat het logboek in beide gevallen moet laten zien
Per rit vraagt Publication 463 om de datum, de bestemming, de zakelijke mijlen en het zakelijke doel. Voor de auto van de corporation vraagt Publication 463 per jaar ook om "the total miles for the year" — het getal dat de auto in zakelijk en privé verdeelt.
Het hoeft niet op de dag zelf te worden geschreven. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", en een wekelijks logboek geldt als bijgehouden op of rond het moment zelf. De details staan in wat de IRS verstaat onder adequate records.
Hoe DriveHub dit makkelijker maakt
Voor de eigenaar van een S corporation rust alles hierboven op mijlen die je zowel aan de corporation als aan de IRS kunt laten zien.
Met locatietoegang op Altijd legt DriveHub elke rit op de achtergrond vast — en als het er ooit een mist, laat het je dat weten. Het bewaart de datum, het begin en einde en de afstand. DriveHub deelt de meeste ritten in als Zakelijk of Privé op basis van je locaties, eerdere routes en werktijden, en vraagt je naar de rest onder Te controleren. Antwoord Woon-werk voor een rit tussen huis en je kantoor; die telt mee bij je privémijlen. Vul het zakelijke doel in je eigen woorden in.
Heeft je iPhone rijden vastgelegd zonder bijpassende rit, dan verschijnt Gemiste ritten op het tabblad Ritten, en Herstel bouwt de route opnieuw op.
Of de auto van jou is of van de corporation, stel je in bij de auto, naast het tarief dat het verandert. Voor je eigen auto wordt elke rit berekend tegen het IRS-tarief dat op die datum gold: 72,5 cent vóór 1 juli 2026, 76 cent vanaf dan.
Rapporten toont zakelijke en privémijlen per dag, week, maand, kwartaal of jaar, voor één voertuig of allemaal. Voor je eigen auto is het bedrag dat het tegen het IRS-tarief toont de declaratie.
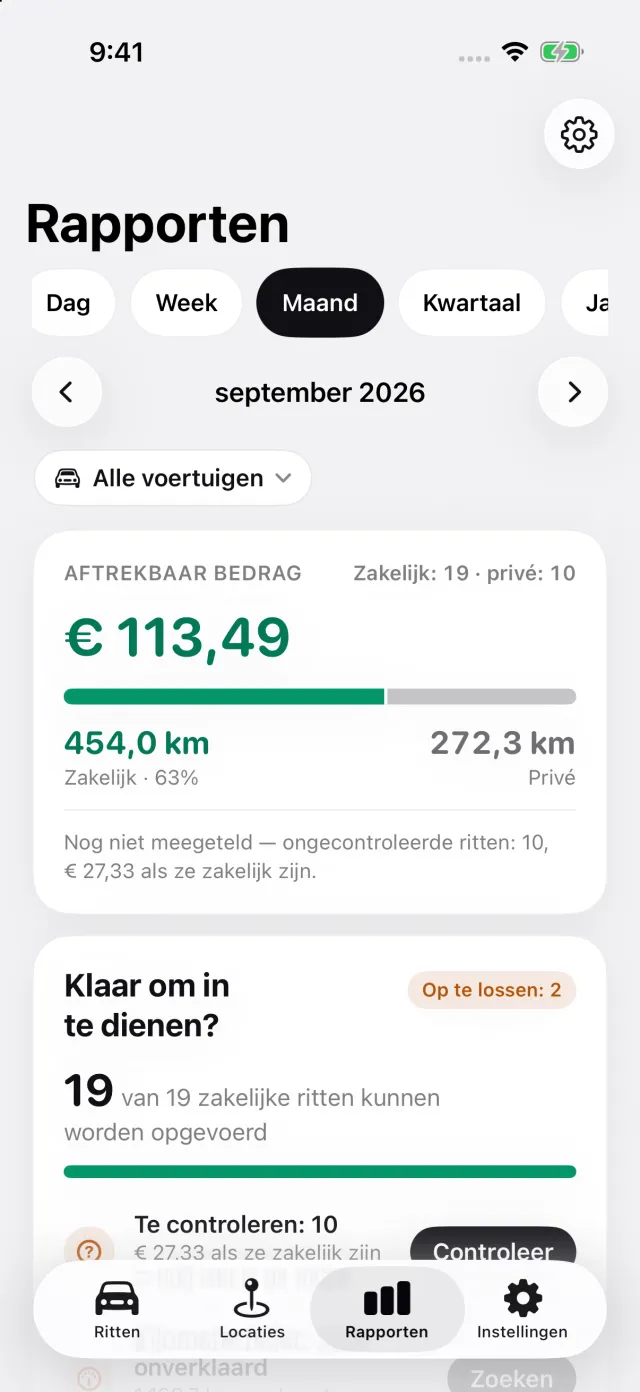
Voor de auto van de corporation zijn de privémijlen op hetzelfde rapport het deel dat je corporation waardeert. Een rapport over die ene auto vermeldt ook de tellerstanden aan het begin en einde van het belastingjaar die je invult. Met DriveHub Pro exporteer je het rapport als pdf, Excel of CSV.
Waar DriveHub ophoudt: het verwerkt geen salarisadministratie, keurt je declaratie niet goed en vult geen W-2 in. Het bepaalt niet de waarde van het privégebruik van een auto van de corporation en kiest geen waarderingsregel.
DriveHub staat in de App Store voor iPhone. De regels voor de Verenigde Staten staan op de pagina over de VS, en automatische registratie instellen kost een paar minuten, één keer.
Deze pagina geeft weer wat de Internal Revenue Code, de regelingen daarbij, IRS Publications 15, 15-B en 463, Rev. Proc. 2019-46, de instructies bij Form 1120-S en de pagina van de IRS over de beloning in een S corporation zeggen, en citeert ze zodat je het kunt nalezen. Het is geen belastingadvies en kan geen rekening houden met jouw situatie. Als er geld mee gemoeid is, vraag het je belastingadviseur (tax preparer) — en neem het logboek mee.
De volledige regel, met de bronnen waarop die berust: Verenigde Staten: eisen aan de rittenregistratie.