 DriveHub
Guida per Paese · Stati Uniti · 9 min
Rimborso delle miglia in una S corp: come il socio si fa rimborsare l’auto
Possiedi una S corporation e guidi per lei. Puoi farti rimborsare le miglia esenti da imposta, come qualunque dipendente. Ma l’assegno lo firmi e lo incassi tu, e l’IRS tratta un socio in modo diverso. Oltre il 10 % può chiederti il registro; oltre il 2 % per i fringe benefit conti come un partner; dall’1 % la commuting rule forfettaria è chiusa.

La risposta breve
- La tua auto, rimborsata a miglio: un accountable plan funziona per te come per qualunque dipendente. Dichiari le miglia, restituisci ciò che non hai usato, e i pagamenti non sono salario.
- La tariffa: per il 2026, 72,5 centesimi a miglio fino al 30 giugno e 76 centesimi dal 1° luglio. Oltre la tariffa, l’eccedenza è salario.
- Il tranello per il socio: se possiedi più del 10 % sei «correlato» al tuo datore di lavoro, e devi poter provare le spese all’IRS — "must be able to prove your expenses to the IRS" — anche dopo aver reso conto alla società.
- Un piano scritto: è una buona prova, ma il regolamento non lo richiede.
- Un forfait fisso per l’auto che ti paghi da solo: se non ne rendi conto, è retribuzione.
- L’auto della società, invece: le miglia di lavoro che registri restano esenti. L’uso personale è salario nel tuo W-2, e la commuting rule forfettaria da 1,50 $ è chiusa a chiunque possieda l’1 % o più.
In entrambi i casi sono le miglia che puoi provare a decidere i soldi. Il registro è lo stesso.
Il socio di una S corp può rimborsarsi le miglia?
Sì. Se lavori per la tua S corporation sei, con le parole dell’IRS, uno shareholder-employee. Il rimborso per l’auto propria segue le stesse regole che per qualunque dipendente: IRC § 62(c) e 26 CFR § 1.62-2. La Publication 463, capitolo 6, indica i tre requisiti:
- "Your expenses must have a business connection."
- "You must adequately account to your employer for these expenses within a reasonable period of time."
- "You must return any excess reimbursement or allowance within a reasonable period of time."
Se li rispetti, i pagamenti "are excluded from the employee's gross income, are not reported as wages or other compensation on the employee's Form W-2, and are exempt from the withholding and payment of employment taxes" (§ 1.62-2(c)(4)).
Per un’auto, la documentazione va a chi paga: "information sufficient to substantiate the amount, time, use, and business purpose of the expense" (§ 1.62-2(e)(2)). Con un’indennità a miglio l’importo si considera provato fino alla tariffa IRS. Devi comunque mostrare "the elements of time, place (or use), and business purpose" (Rev. Proc. 2019-46 § 7.02).
Da socio, sei il dipendente che dichiara e il datore di lavoro che controlla. Le scadenze, i 60 e 120 giorni del fixed date method e le regole sulla tariffa sono le stesse di chiunque. Sono spiegati in usare l’auto propria per lavoro negli Stati Uniti.
Possiedi più del 10 %? L’IRS può comunque chiederti il registro
È la regola che vale per i soci e non per il personale. La Publication 463, capitolo 6, mette tra le condizioni perché l’indennità provi l’importo: "You aren't related to your employer."
«Correlato» comprende questo caso: "Your employer is a corporation in which you own, directly or indirectly, more than 10% in value of the outstanding stock." Conta anche il possesso indiretto: "if you have an interest in a corporation, partnership, estate, or trust that owns the stock or if a member of your family or your partner owns the stock."
La conseguenza: un dipendente così "must be able to prove your expenses to the IRS even if you have already adequately accounted to your employer and returned any excess reimbursement."
Rendere conto alla tua società, quindi, non chiude la questione. Il registro che consegni alla società è il registro che l’IRS può chiederti. La Rev. Proc. 2019-46, che fissa le regole delle indennità a miglio, non contiene alcuna regola che escluda un dipendente correlato dall’indennità. Quello che cambia è l’obbligo di provare le miglia.
Il piano deve essere scritto?
Il regolamento non lo dice. I requisiti del 26 CFR § 1.62-2 sono i tre visti sopra: legame con l’attività, documentazione e restituzione dell’eccedenza. Neanche la Publication 15 e la Publication 463 aggiungono un obbligo di forma scritta.
Un piano scritto resta comunque una buona prova che l’accordo esiste, e di che cosa richiede.
Un forfait fisso per l’auto che ti paghi da solo è retribuzione
Un importo mensile fisso senza alcuna dichiarazione delle miglia non è un accountable plan. IRC § 62(c): un accordo "in no event" è un accordo di rimborso se "does not require the employee to substantiate the expenses" che copre.
Allora "all amounts paid under the arrangement are treated as paid under a 'nonaccountable plan'" (§ 1.62-2(c)(3)(i)). Somme del genere "are included in the employee's gross income, must be reported as wages or other compensation on the employee's Form W-2, and are subject to withholding and payment of employment taxes" (§ 1.62-2(c)(5)).
Per il socio di una S corporation questa regola se ne affianca a una seconda. L’IRS, nella sua pagina sui compensi nelle S corporation: "S corporations must pay reasonable compensation to a shareholder-employee in return for services that the employee provides to the corporation before non-wage distributions may be made to the shareholder-employee." Un’indennità per l’auto pagata senza documentazione non è un rimborso. È retribuzione, e finisce nel tuo W-2.
Altri due limiti dalle regole generali:
- Oltre la tariffa IRS, la parte che supera "the business standard mileage rate multiplied by the number of substantiated business miles" è salario (Rev. Proc. 2019-46 §§ 7.01(1), 7.05).
- Il tragitto casa-lavoro non è lavoro. Publication 463: guidare "between your home and your main or regular place of work" è una spesa personale di tragitto casa-lavoro. La Publication 463 tratta il rimborso di una spesa non deducibile come pagato nell’ambito di un nonaccountable plan. Lette insieme le due regole, un pagamento a miglio per il tragitto casa-lavoro è salario. Le eccezioni sono in miglia casa-lavoro negli Stati Uniti.
Esempio pratico: la tua auto, rimborsata alla tariffa IRS
Nel 2026 percorri con la tua auto 8000 miglia di lavoro per la tua S corporation: 4000 prima del 1° luglio e 4000 dopo. Dichiari ogni viaggio alla società, che paga esattamente la tariffa IRS.
| Gen.–giu. (72,5 ¢) | Lug.–dic. (76 ¢) | |
|---|---|---|
| Miglia di lavoro | 4000 | 4000 |
| Rimborsato | 4000 × 0,725 $ = 2900 $ | 4000 × 0,76 $ = 3040 $ |
Per l’anno: 5940 $, niente dei quali è salario, perché nulla supera la tariffa. "If your allowance is less than or equal to the federal rate, the allowance won't be included in box 1 of your Form W-2" (Publication 463).
Se invece avessi preso un forfait di 500 $ al mese, senza dichiarazione, l’intero importo di 6000 $ sarebbe salario.
L’auto conviene intestarla alla S corp?
È l’altro modo di fare: la società possiede o prende in leasing l’auto e tu la guidi. Le regole passano allora dal rimborso al fringe benefit.
La regola del 2% shareholder. IRC § 1372(a): per i fringe benefit dei dipendenti, "the S corporation shall be treated as a partnership, and … any 2-percent shareholder of the S corporation shall be treated as a partner of such partnership." Un 2-percent shareholder possiede, direttamente o per attribuzione, "more than 2 percent of the outstanding stock" in un qualsiasi giorno dell’anno.
Le miglia di lavoro restano comunque esenti. La Table 2-1 della Publication 15-B segna i benefit che non si applicano ai 2% shareholder. I working condition benefit non hanno quel segno. E ai fini di quell’esclusione un partner conta come dipendente: "A partner who performs services for a partnership." Tra gli esempi di working condition benefit c’è "an employee's use of a company car for business".
Ma solo con la documentazione. Publication 15-B: "The employee must meet any substantiation requirements that apply to the deduction." E ancora la Publication 15-B: "Any use of a company-provided vehicle that isn't substantiated as business use is included in income." Senza registro, ogni miglio è personale.
La quota personale è salario. Le istruzioni del Form 1120-S, riga 7, Compensation of officers: "Include fringe benefit expenditures made on behalf of officers and employees owning more than 2% of the corporation's stock. Also report these fringe benefits as wages in box 1 of Form W-2." Le regole di valutazione arrivano fino a te: la persona tassata "need not be an employee of the provider of the fringe benefit, but may be, for example, a partner" (§ 1.61-21(a)(4)(ii)).
Come si valuta l’uso personale quando la società è tua
La Publication 15-B dà al datore di lavoro la regola del valore di mercato e tre regole speciali, spiegate per intero in uso personale dell’auto aziendale negli Stati Uniti. Da socio, una delle tre ti è chiusa.
Niente commuting rule da 1,50 $. Tra i control employee rientra anche chi possiede una quota: uno "who owns a 1% or more equity, capital, or profits interest in your business". Per un’auto, la commuting rule richiede che chi guida "isn't a control employee". Per la stessa ragione al socio è chiusa anche la policy scritta del solo tragitto casa-lavoro del § 1.274-6T(a)(3).
Ne restano tre:
- Cents-per-mile: la standard mileage rate per le tue miglia personali. L’auto deve essere usata regolarmente nell’attività (almeno il 50 % delle sue miglia annue è una delle soglie di sicurezza) o superare un test delle 10 000 miglia.
- Annual lease value: un valore di tabella fissato in base al valore dell’auto, per "the percentage of personal miles out of total miles driven". Oltre 59 999 $, è (0,25 × il valore) + 500 $.
- Valore di mercato: quanto ti costerebbe prendere in leasing un’auto simile a condizioni simili nella tua zona.
Per la cents-per-mile, un’auto messa a disposizione per la prima volta nel 2026 può valere al massimo 61 700 $. Per il 2026 la Publication 15-B ha pubblicato 72,5 centesimi per questa regola; nessun testo dell’IRS dice che i 76 centesimi di luglio valgano anche qui. Con la lease value rule, il carburante fornito dalla società si valuta in aggiunta, al valore di mercato o a 5,5 centesimi a miglio.
Esempio pratico. Nel 2026 percorri con l’auto della società 20 000 miglia, di cui 15 000 di lavoro, quindi 5000 personali (25 %).
| Auto da 45 000 $ — cents-per-mile | Auto da 64 000 $ — annual lease value | |
|---|---|---|
| Regola disponibile? | Sì: uso di lavoro al 75 %, valore sotto i 61 700 $ | Cents-per-mile chiusa: valore oltre i 61 700 $ |
| Valore dell’uso personale | 5000 × 0,725 $ = 3625 $ | (0,25 × 64 000 $) + 500 $ = 16 500 $; × 25 % = 4125 $ |
Entrambe le cifre sono salario nella casella 1 del tuo W-2. Se perdi il registro, l’intero uso è personale; se un registro tardivo può ancora servire è spiegato in ricostruire un registro chilometrico. I valori delle auto qui sono inventati per il calcolo; le regole sono quelle della Publication 15-B.
Un’altra differenza. Da conducente di un’auto fornita dalla società, "You can't use the standard mileage rate" tu stesso (Publication 463). La tariffa diventa il metro della società per il tuo uso personale, non una cifra che ti viene pagata.
La tua auto rimborsata, o l’auto della società
| La tua auto, rimborsata a miglio | L’auto della S corporation | |
|---|---|---|
| A che cosa serve il registro | Prova le miglia per il rimborso | Tiene l’uso di lavoro fuori dal tuo salario |
| Miglia di lavoro | Pagate esenti fino alla tariffa IRS | Escluse come working condition benefit |
| Miglia personali | Un pagamento per esse è salario | Valutate e aggiunte al salario nel W-2 |
| Tragitto casa-lavoro | Un pagamento per esso è salario | Personale; la regola da 1,50 $ ti è chiusa |
| Nessun registro | I pagamenti diventano salario | Tutto l’uso è personale |
| L’IRS può chiederlo a te | Sì, se possiedi più del 10 % | Sì: l’esclusione poggia sulla tua documentazione |
Quale costa meno dipende dall’auto, dalle tue miglia e dal tuo compenso. È un confronto da fare con il tuo tax preparer, sui tuoi numeri. Se lavori in proprio senza una società, la scelta è un’altra: vedi standard mileage rate o spese effettive.
Che cosa deve mostrare il registro in entrambi i casi
Per viaggio, la Publication 463 chiede la data, la destinazione, le miglia di lavoro e lo scopo di lavoro. Per l’auto della società la Publication 463 chiede anche, per anno, "the total miles for the year" — la cifra che divide l’auto tra lavoro e uso personale.
Non va scritto lo stesso giorno. 26 CFR § 1.274-5T(c)(1): "A contemporaneous log is not required", e un registro settimanale conta come fatto a ridosso dei fatti. I dettagli sono in che cosa intende l’IRS per adequate records.
Come DriveHub semplifica tutto questo
Per il socio di una S corporation, tutto quanto sopra poggia su miglia che puoi mostrare tanto alla società quanto all’IRS.
Con l’accesso alla posizione impostato su «Sempre», DriveHub registra in background ogni viaggio — e se mai ne perde uno, te lo dice. Conserva la data, l’inizio e la fine, e la distanza. DriveHub classifica la maggior parte dei viaggi come Lavoro o Personale in base ai tuoi luoghi, ai percorsi già fatti e all’orario di lavoro, e chiede a te per gli altri in Da controllare. Rispondi Pendolarismo per un viaggio tra casa e ufficio; conta con le tue miglia personali. Aggiungi lo scopo di lavoro con parole tue.
Se il tuo iPhone ha registrato una guida senza un viaggio corrispondente, nella scheda Viaggi compare Viaggi mancati, e Recupera ricostruisce il percorso.
Se l’auto è tua o della società si imposta sull’auto, accanto alla tariffa che cambia. Per la tua auto, ogni viaggio è valorizzato alla tariffa IRS in vigore nel suo giorno: 72,5 centesimi prima del 1° luglio 2026, 76 centesimi da allora.
Rapporti mostra le miglia di lavoro e quelle personali per giorno, settimana, mese, trimestre o anno, per un veicolo o per tutti. Per la tua auto, l’importo che mostra alla tariffa IRS è la richiesta di rimborso.
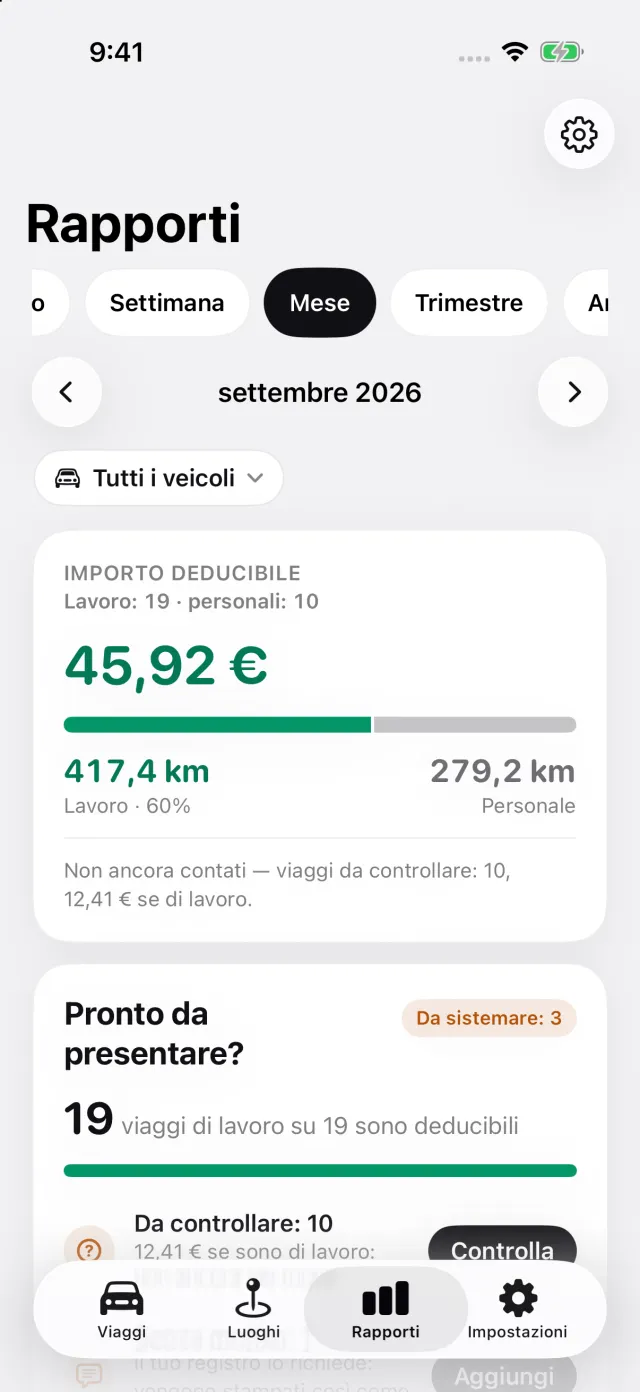
Per l’auto della società, le miglia personali dello stesso report sono la quota che la tua società valuta. Un report per quella sola auto stampa anche le letture del contachilometri di inizio e fine anno fiscale che inserisci tu. Con DriveHub Pro il report si esporta in PDF, Excel o CSV.
Dove DriveHub si ferma: non elabora le paghe, non approva la tua richiesta e non compila un W-2. Non valuta l’uso personale di un’auto della società né sceglie una regola di valutazione.
DriveHub è sull’App Store per iPhone. Le regole statunitensi sono nella pagina degli Stati Uniti, e configurare il rilevamento automatico richiede qualche minuto, una volta sola.
Questa pagina riporta ciò che dicono l’Internal Revenue Code, i suoi regolamenti, le IRS Publication 15, 15-B e 463, la Rev. Proc. 2019-46, le istruzioni del Form 1120-S e la pagina dell’IRS sui compensi nelle S corporation, e li cita perché tu possa verificarlo. Non costituisce consulenza fiscale e non può tenere conto della tua situazione. Quando ci sono di mezzo dei soldi, chiedi al tuo tax preparer — e porta il registro.
La regola completa, con le norme da cui deriva: Stati Uniti: requisiti del registro chilometri.